

中国转售天然气帮欧洲过冬,欧盟却逼签自愿出口限制,一边用着你的气,一边逼你签不平等条款,这算什么道理?
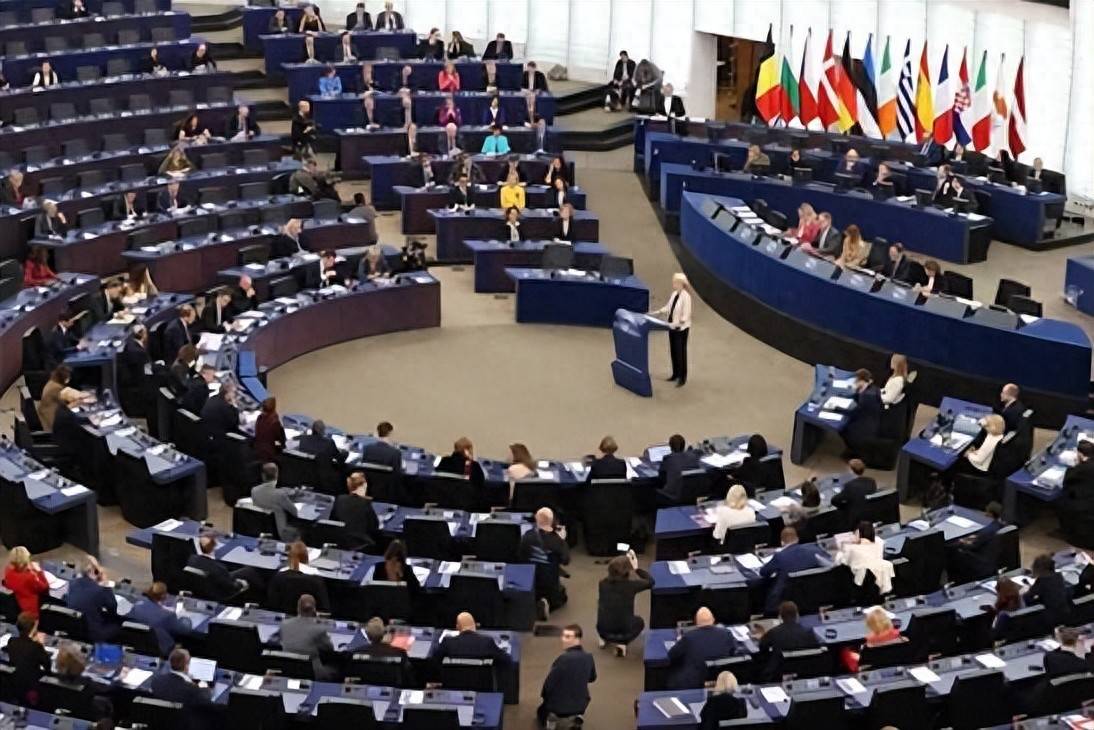
10月8日,布鲁塞尔和中方的谈判正式开启。欧盟贸易官员要求中方在这一天之前拿出缩小双边贸易逆差的行动方案。
核心诉求是让中国接受“自愿出口限制配额”,把中国混动车在欧盟市场的份额从超过三分之一“自愿”降到约15%,否则就启动加征关税等贸易防御手段。
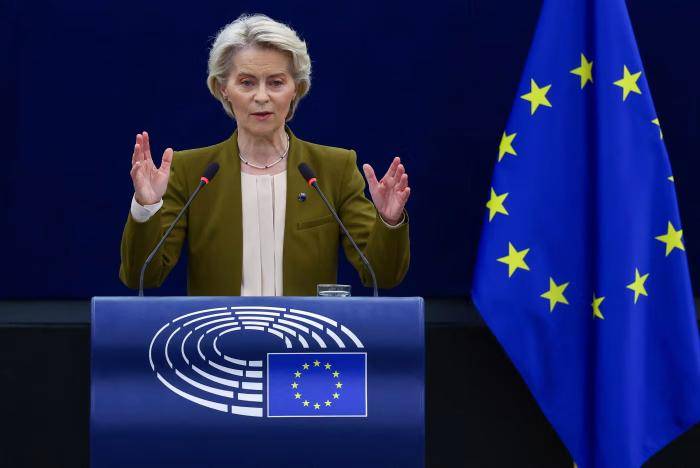
这个时间点,跟中国转售天然气的时间点,几乎是重叠的。
欧洲还在接收中国转售的液化天然气过冬,转头就逼中国签一份被WTO明确禁止的协议,这个做法不能让人理解。
自愿出口限制,英文缩写VER。它的操作逻辑是:进口国不直接加关税,而是施压出口国“自愿”限制出口数量,双方签一个协议。
表面上看起来是出口国主动让步,实际上背后是进口国的政治施压。
上世纪80年代,美国对日本汽车产业用了这一招。1981年,日本“自愿”限制对美汽车出口,每年不超过168万辆。
后来钢铁、纺织品、半导体都复制了这套模式。VER的“自愿”二字,从来都是加了引号的。
但这套工具依赖两个前提条件。第一,出口国对进口国有安全依赖。日本有驻日美军,在安全上受制于美国,面对施压时没有硬碰硬的底气。
第二,出口国的产业路径单一。日本当年的汽车产业高度依赖美国市场,除了妥协没有别的选择。

中国这两个前提一个都不具备。中国没有驻军约束,在安全事务上完全自主。
中国的产业路径也不是单一的,制造业增加值占全球近30%,是120多个国家和地区的最大贸易伙伴。
欧盟想用40年前的剧本套中国,对象选错了。
更关键的是,VER已经被WTO明确禁止。《保障措施协定》第11条第1款b项规定,成员国不得寻求、采取或维持任何自愿出口限制。
这一条款不仅禁止政府层面的VER,还禁止政府鼓励私营企业实施具有类似效果的做法。
中国商务部上月已经明确表态:所谓自愿出口限制严重违反世贸组织规则,违背市场经济规律和公平竞争原则,中方对此坚决反对。
欧盟让中国做一件WTO规则明文禁止的事,这本身就站不住脚。
欧盟在贸易上对华施压的同时,另一个层面的事实是:欧洲还在接收中国转售的液化天然气。
根据能源经济与金融分析研究所的估计,2025年中国企业转售了约1700万吨到1900万吨LNG,其中约32%流向欧洲,主要目的地包括荷兰——欧洲天然气的核心交易枢纽。
仅2025年一年,中国公司通过租赁船舶转售的LNG量就达到840万吨。2021年至2026年6月期间,中国企业通过转售来自美国和澳大利亚的LNG,获利约46亿美元。
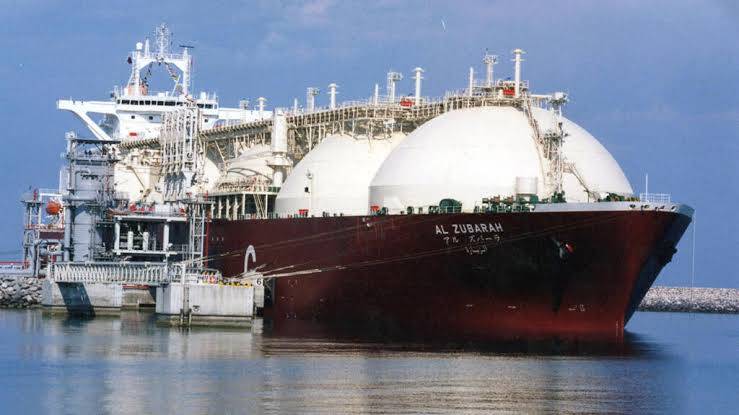
中国为什么有这么多LNG可以转售?因为中国在2021年至2023年间签署了近6000万吨的新供气协议,合同总量出现了过剩。
同时,国内LNG进口量从2021年的峰值7900万吨降到了2025年的6600万吨,预计2026年进一步降至6300万吨。
国内需求在降,合同量在涨,多出来的货自然要找地方卖。
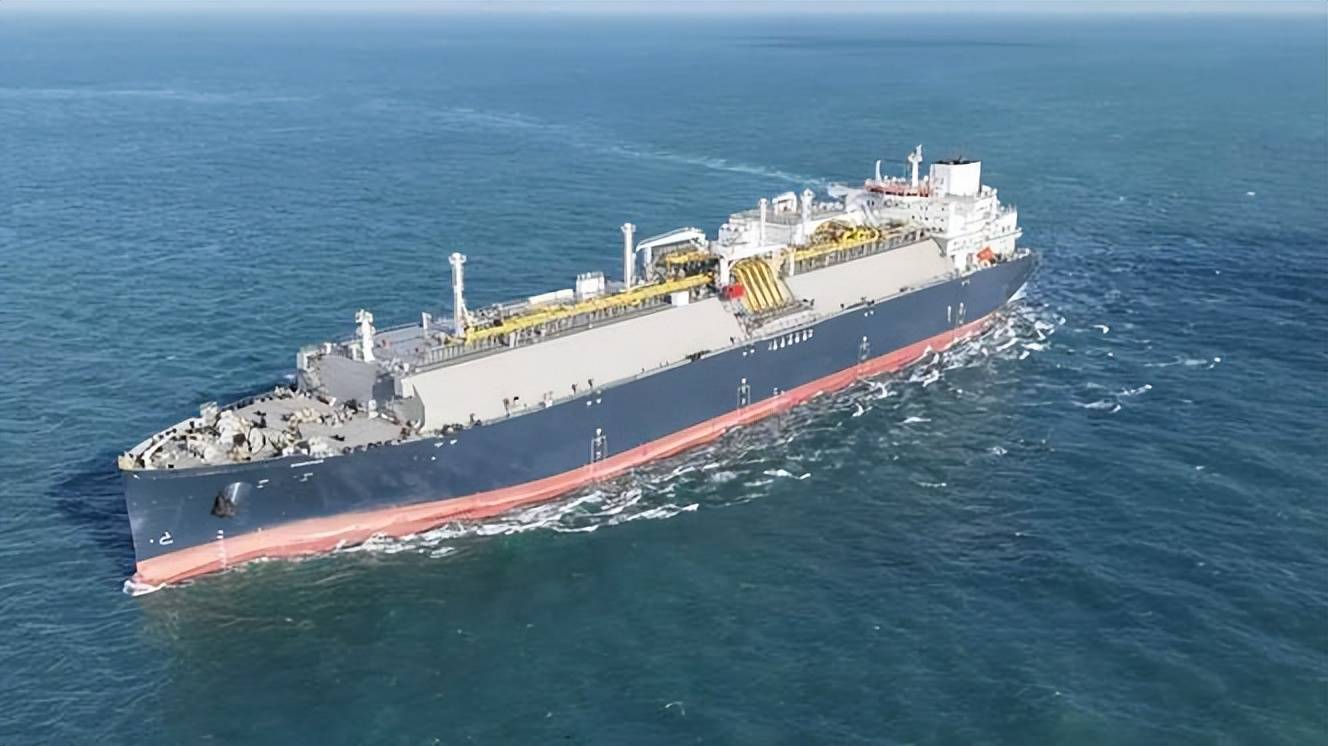
这不是政治武器,是商业行为。中国企业把从美国、澳大利亚买来的LNG转售到出价更高的市场,赚的是价差。
但商业行为有一个特点:方向可以调整。今天卖给欧洲是因为欧洲出价高,如果政治环境变了、商业风险上升,转售方向自然可以变。
今年中东冲突导致全球LNG供应收紧,欧洲的冬季缓冲更加依赖现货市场的灵活供应。中国作为全球最大的LNG长协持有方之一,手里握着的是实实在在的调节能力。
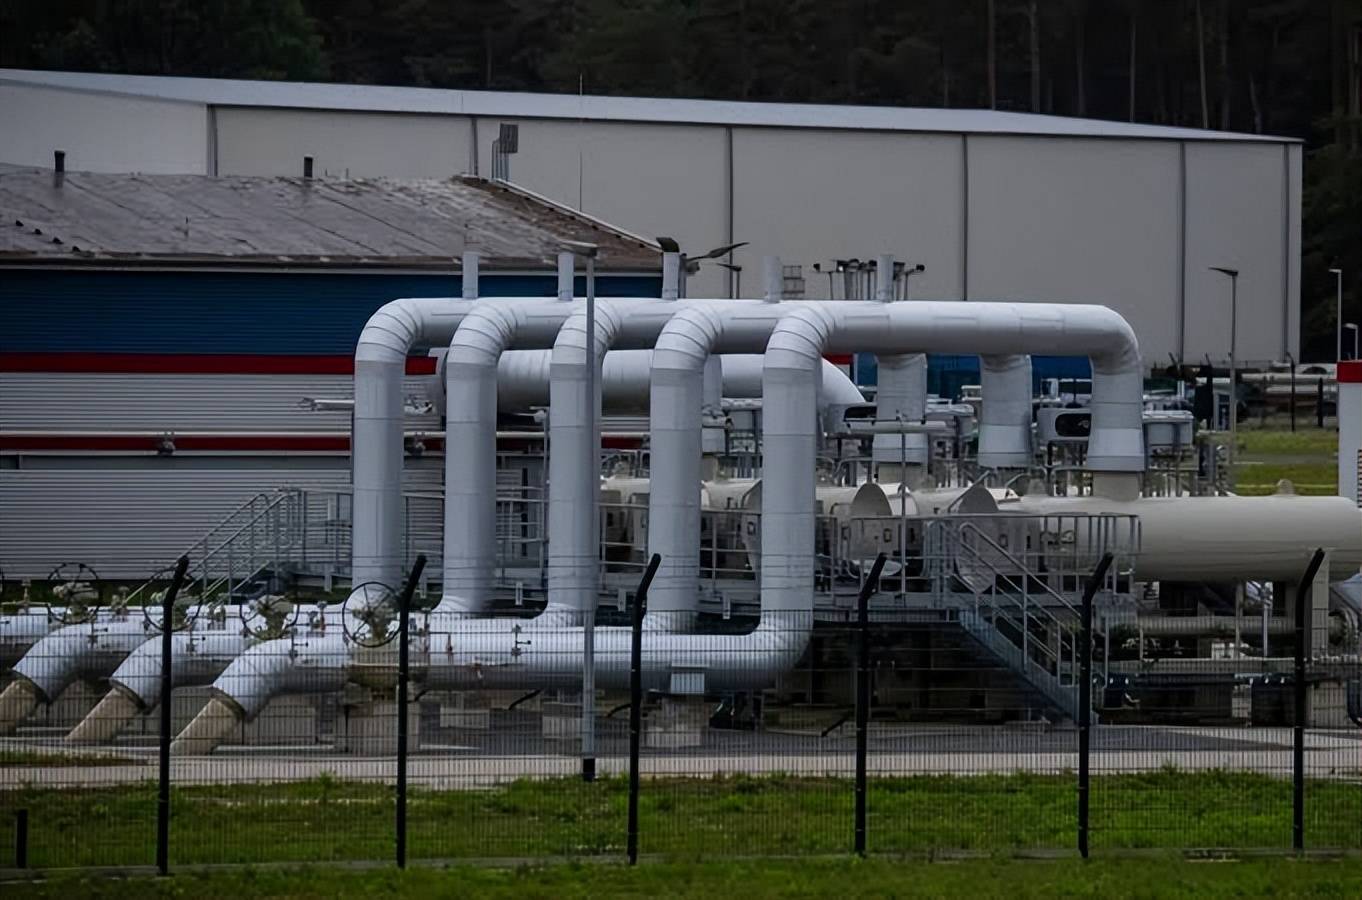
欧盟一边在接收这些天然气过冬,一边在贸易上对中国挥舞大棒。这种做法有一个问题:你施压的对象,同时也是你冬天取暖的供应商之一。

欧盟想用VER来限制中国混动车,但这件事在欧盟内部并不是铁板一块。
德国经济研究所9月14日发布的数据显示,2026年上半年德国企业对华投资同比增长约三分之一,新增投资额达到56亿欧元。
同期德国企业对美投资下降了近三分之二,降至约43亿欧元。这种投资流向本身说明,德国企业界不愿意跟中国切割。
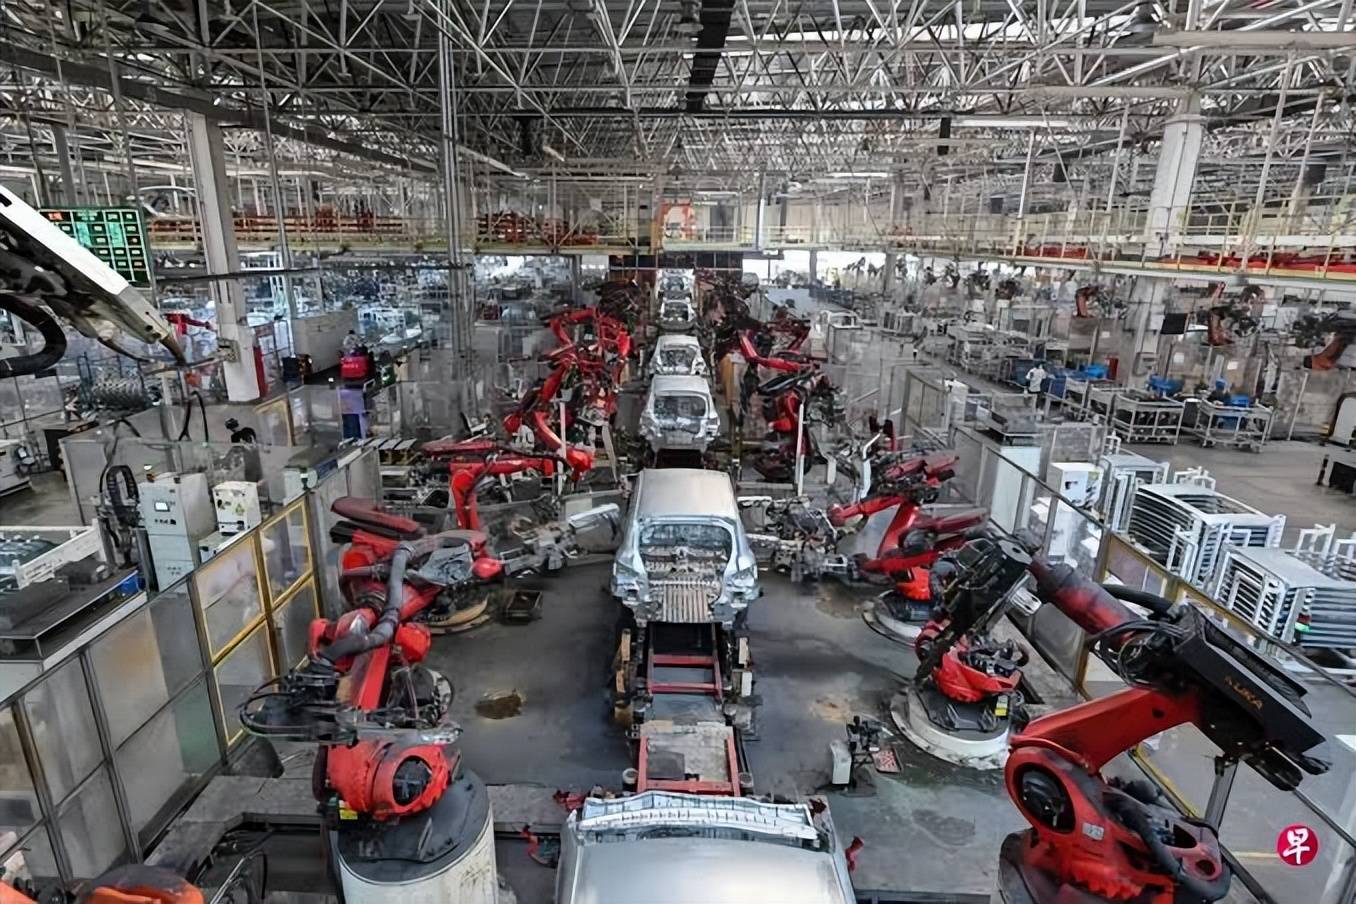
德国汽车工业协会此前一直强烈反对对华采取防御性贸易措施。
但值得注意的是,德国工业联合会2026年9月已呼吁德国政府和欧盟采取更加强硬的对华经济政策,德国总理默茨也要求内阁研究“欧中贸易失衡”问题。
企业界的立场正在出现微妙变化:既不愿意放弃中国市场,又希望在市场准入和竞争条件上对中方施加更大压力。

法国和德国联合撰写了一份关于中国的文件,提议通过修订反胁迫机制来赋予欧盟委员会紧急贸易权力。
这份文件在欧洲理事会峰会之前提交,能否获得足够支持还是未知数,但它说明法德轴心正在试图推动对华政策朝着更统一的方向走。
南欧国家更倾向于自由贸易,不愿意因为对华贸易摩擦损害自身出口。德国工业联合会虽然支持对华强硬,但也承认“降低风险会带来成本”。
欧盟内部的分歧是真实的,但这种分歧不是“要不要对华施压”的分歧,而是“施压到什么程度、用什么工具”的分歧。
各成员国在对华贸易逆差扩大这一点上有共同关切,分歧主要集中在具体手段和节奏上。
一个内部利益交错、立场仍在调整的联盟,想对外实施一套需要成员国协调配合的贸易限制工具,难度确实存在,但并非不可能。
有分析人士指出,欧盟委员会推动对华贸易限制的动机,部分是出于内部政治需要。欧洲经济增长乏力,通胀压力持续,部分产业的竞争力下降。
在这种背景下,把矛头指向外部,可以转移内部矛盾。但转移矛盾解决不了欧洲自身的结构性问题,反而可能因为供应链中断和成本上升,让情况变得更糟。
中国的回应不是停留在口头抗议上。
10月3日,商务部发布公告,对原产于欧盟的进口对硝基甲苯发起反倾销立案调查。倾销调查期为2025年7月1日至2026年6月30日,产业损害调查期回追到2022年1月1日。
申请人提供的初步证据显示,2022至2025年,自欧盟进口的对硝基甲苯数量处于高位,价格累计跌幅近60%,对国内产业造成了损害。

对硝基甲苯是染料、颜料、农药、医药的基础原料。欧盟产品在中国销量高企但价格持续走低,挤压的是中国本土化工厂的生存空间。
这次立案,走的是WTO规则允许的反倾销程序,是应国内产业申请发起的,不是政治操作,是对等回应。
值得关注的是,这已经不是中欧之间唯一一条正在发酵的贸易摩擦线。2025年以来,欧盟对华发起28起贸易救济调查,约一半针对化工品。
中国这次的立案,是对欧盟系统性施压的一次精准回应。
中国的工具箱也已经升级。除了传统的反倾销、反补贴,还有反歧视调查、产业链供应链安全调查、境外补贴影响调查等制度性工具。
这些工具的使用需要依法进行,但它们的存在的意义是:当对方用规则来施压时,中国有能力用规则来回应。
这种对等回应,既维护了自身利益,也避免了被贴上“经济胁迫”的标签。

10月8日的会晤是一个节点,但不是终点。欧盟想用40年前的VER剧本逼中国就范,但中国既没有安全依赖的软肋,也没有产业路径单一的短板。
天然气转售的主动权、反倾销立案的对等回应、内部利益的分化,都决定了这套剧本在中国面前很难上演。
欧盟如果执意加征关税或实施进口限制,成本最终会落在欧洲的进口商、零售商和消费者身上。通胀高企的背景下,这个代价不小。
而中国手里的牌,无论是LNG转售的商业调节,还是反倾销调查的法律工具,都还在桌面上。剧本写错了对象,演下去只会让自己尴尬。

真正的问题是,欧盟是准备继续演这出戏,还是回到谈判桌前,用平等的姿态谈一个双方都能接受的方案?
答案不在布鲁塞尔的截止日期里,在接下来每一次对话和每一次规则博弈的细节里。