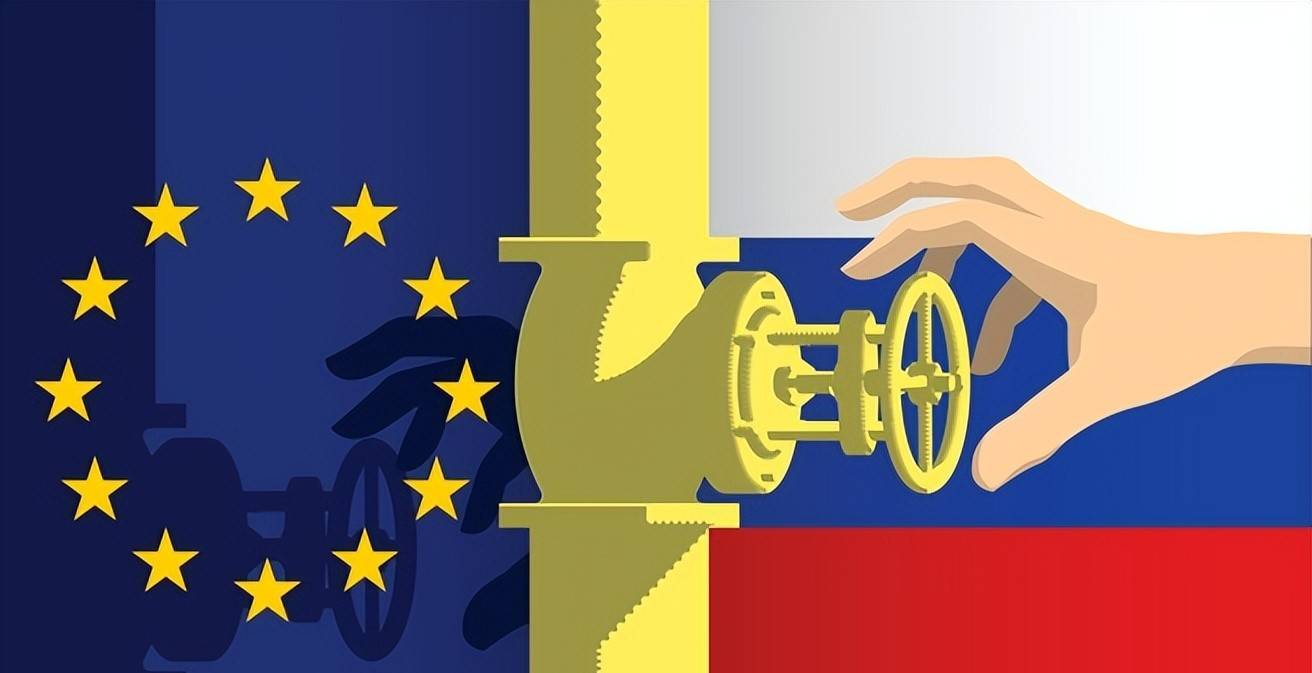
欧洲的阀门被关了,一股冷风吹进了俄罗斯的能源命脉。曾经,俄罗斯几乎凭借着输往欧洲的天然气,定义着它的经济底色和国际地位。如今,2026年,欧盟委员会主席冯德莱恩坚定地宣布,俄罗斯天然气将彻底退出欧洲市场,仿佛一道铁门,将俄罗斯与曾经的舒适区隔绝。2027年,更是全面禁令生效,俄罗斯的天然气出口体系面临着前所未有的巨变。
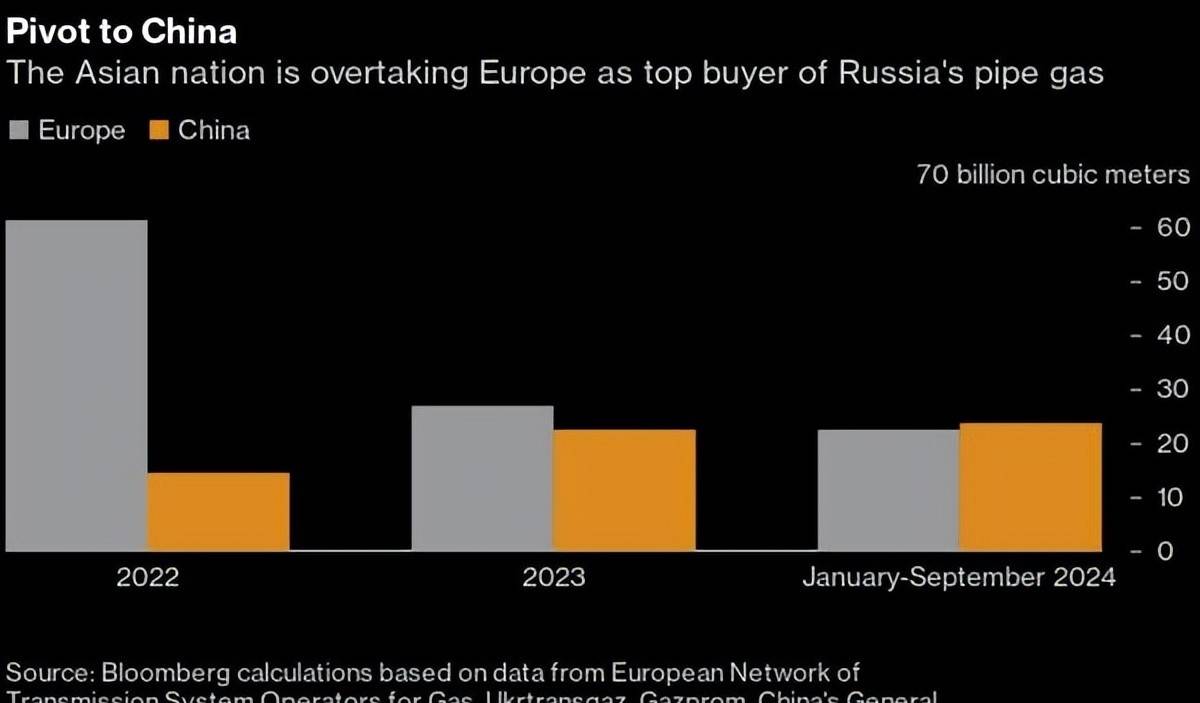
过去几年,俄罗斯天然气在欧盟市场的份额急剧缩水,从最初的45%跌至如今的12%,这是令人震惊的。与此同时,俄罗斯却迎来了一个新的希望——东方。2025年,西伯利亚力量管道将向中国输送388亿立方米天然气,首次超过对欧洲的供应量,这无疑是一个重要的里程碑。这不禁让人思考:失去了欧洲这个最大客户,俄罗斯还能靠谁?谁又能够长期承担起这份巨大的能源需求?
欧洲的全面撤退,实际上是几十年精心构建的能源贸易体系的瓦解。俄罗斯西部丰富的气田,横跨欧亚的管道网络,以及欧洲完善的储气库和工业体系,都曾紧密地围绕着这套西气东输的模式运转。原本,这门生意一帆风顺,管道天然气源源不断地输送到欧洲大陆,满足着工业和居民的巨大需求。
然而,俄乌冲突的爆发,彻底打破了这平衡。欧盟成员国迅速通过法规,对液化天然气和管道天然气实施禁令,力度之大,甚至伴随着高额的罚款,旨在切断与俄罗斯的能源联系。国际能源署的数据也清晰地显示,俄罗斯的管道气在欧洲市场的占比正在加速下滑。
那么,欧洲不再购买,俄罗斯的天然气究竟还能去向何方?土耳其或许仍然会进口,通过土耳其溪管道向部分欧洲国家提供供应,但其市场容量有限,并且也在积极分散能源来源。中亚国家如哈萨克斯坦、乌兹别克斯坦等,本身就是天然气生产地,但它们更多的是出口给中国,很难成为俄罗斯新的主要市场。
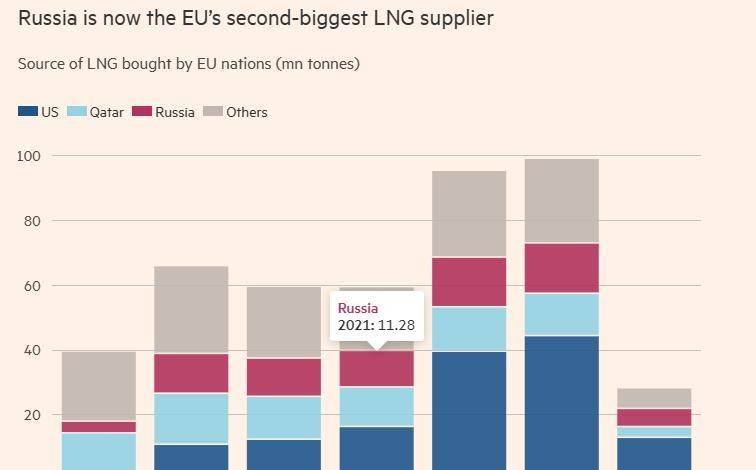
日本和韩国主要依赖俄罗斯远东地区的液化天然气,但市场规模有限,且受到欧美政策影响,企业也在积极寻找替代方案。更重要的是,日韩进口的液化天然气与俄罗斯通过西西伯利亚管道输往欧洲的气体,并非同一套基础设施。印度人口众多,过去几年大量进口俄罗斯石油,但天然气和石油是截然不同的市场,而且俄罗斯前往印度的管道建设成本和地缘环境都远比中俄合作复杂。
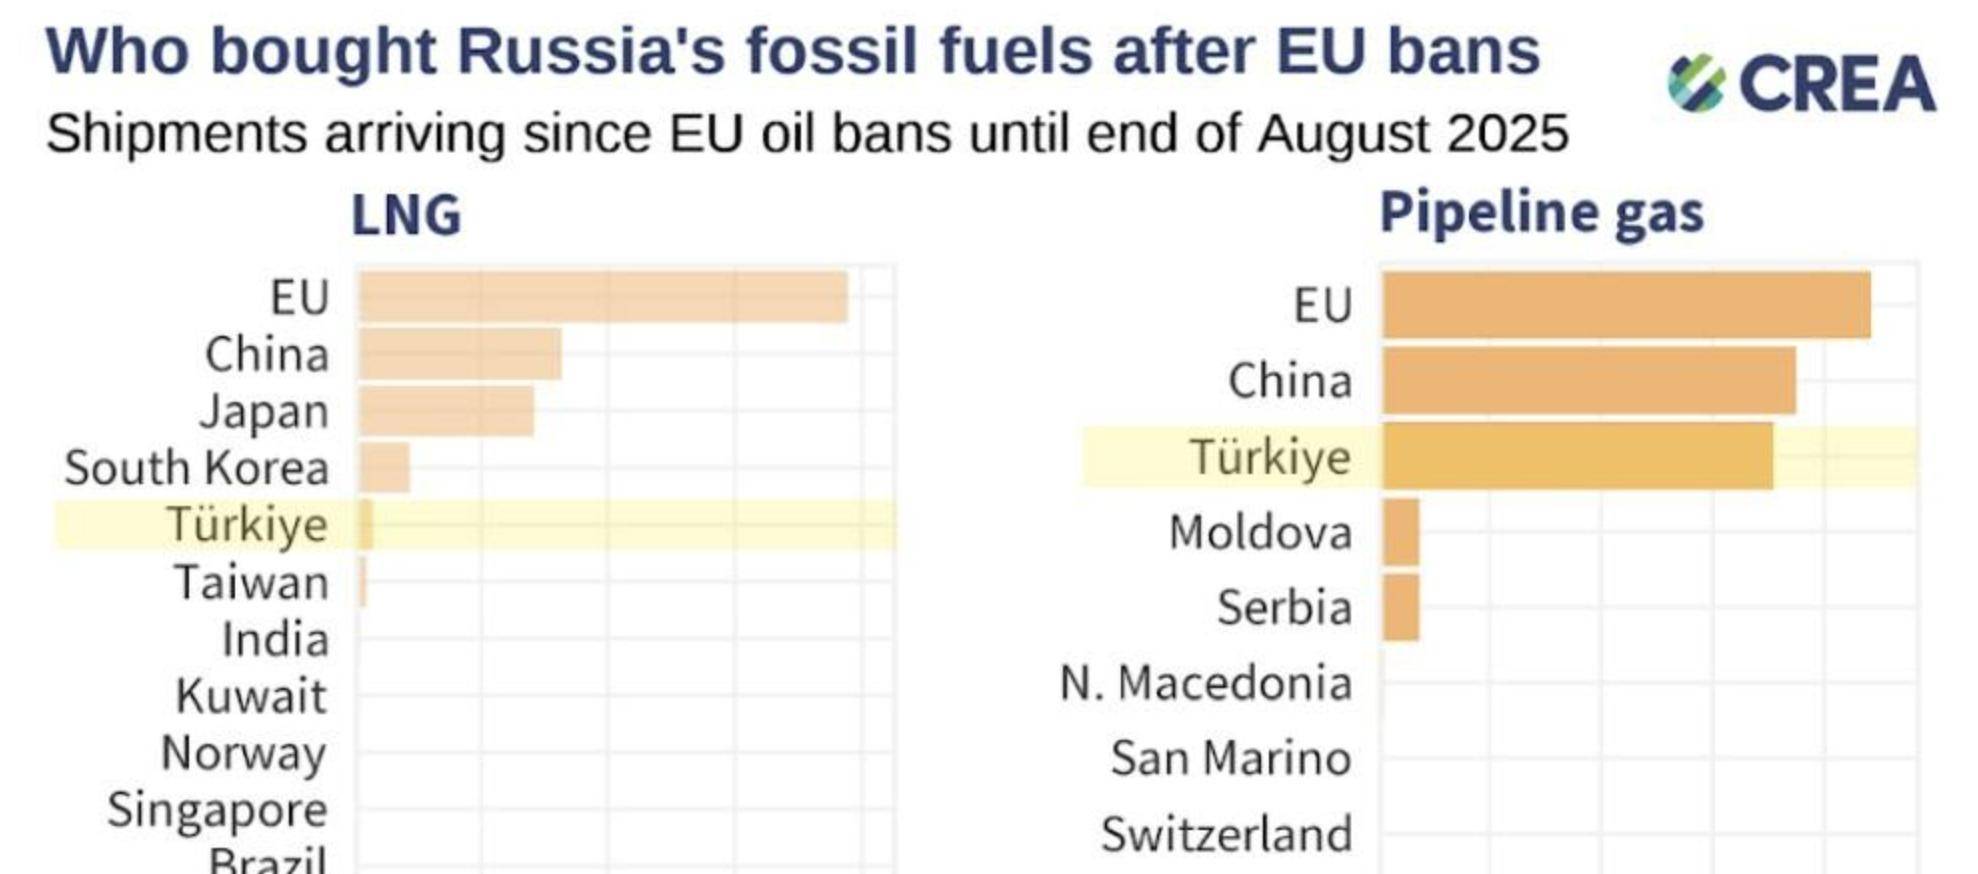
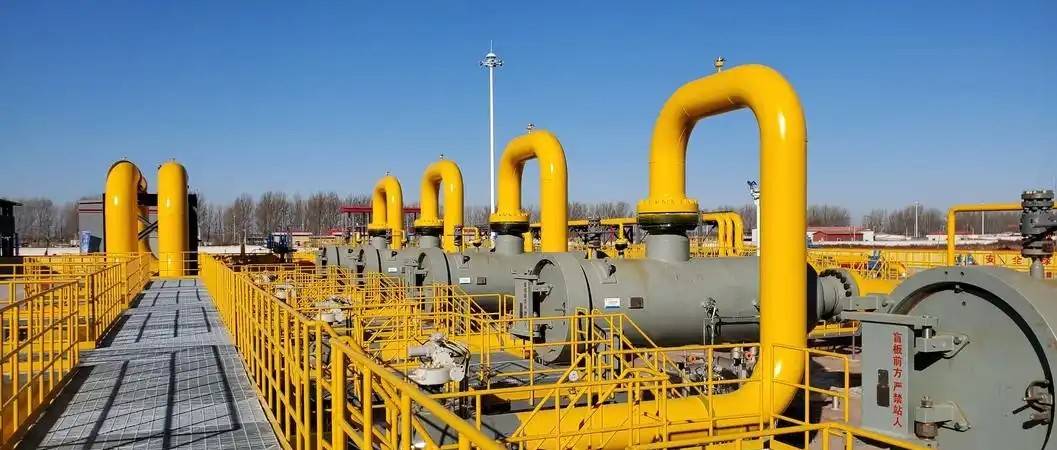
最终,真正具备长期、大规模接纳俄罗斯天然气能力的市场,只剩下中国。2025年,西伯利亚力量管道对华输气量达到388亿立方米,同比增长24.8%,标志着俄罗斯天然气的出口重心已经完成了从西方到东方的转变。未来,俄罗斯希望能进一步推进西伯利亚力量2号管道,规划年输气能力达到500亿立方米。 俄气公司和中国石油在2025年9月签署了备忘录,涉及西伯利亚力量2号和东方联盟过境管道的建设,但最终的供气合同仍在谈判中,预计还需要几年才能敲定,管道的实际铺设,则需要三到五年的时间。更关键的,或许不是俄罗斯愿不愿意卖给中国,而是中国是否真的需要非买不可。
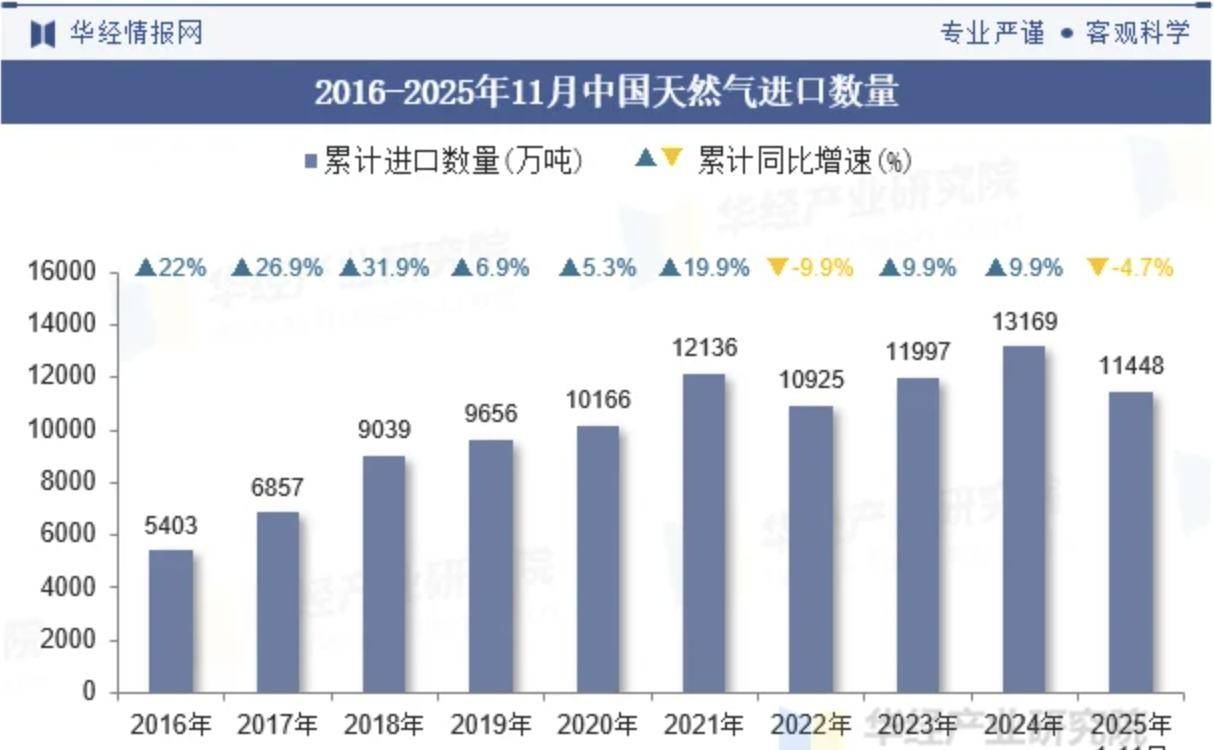
毕竟,中国拥有多元化的能源进口渠道,可以进口中亚管道气,也可以从卡塔尔、澳大利亚等地购买液化天然气,国内天然气产量也在稳步增长。中国每年消耗约4300亿立方米的天然气,其中约1700亿立方米依赖进口,管道气约800亿立方米,液化天然气约900亿立方米。俄罗斯的管道气,只是中国能源来源多元化中的一个选项,而非唯一的选择。因此,俄罗斯越急于寻找新的买家,中国就越有底气慢慢谈条件。 一份长达数十年的天然气合同,远非简单的每立方米的价格就能决定其价值。它还涉及年度最低采购量、价格挂钩的基准、管道建设费用分摊、合同期限以及供应中断后的责任认定。这些因素交织在一起,才决定着一份合同是否划算。当俄罗斯拥有庞大的欧洲市场时,面对中国的谈判还能有所回旋,但如今市场持续萎缩,俄罗斯天然气出口越来越依赖亚洲,双方的谈判力量也随之发生改变。
俄罗斯在欧洲方向上失去了完整的出口体系,而它试图在东方重建的,目前还只是一个在谈判中的管道项目和一些现有的输送线路。能源出口可以通过管道进行重新定向,但一个国家的经济结构和心理定位要发生转变,远没有简单地调整阀门那么容易。
向东转身也带来了水土不服。天然气出口重心东移的同时,俄罗斯在其他领域也面临着类似的被迫转向,例如汽车市场的变化就颇具代表性。曾经,中国品牌在俄罗斯市场份额微乎其微,但在2024年却逼近60%,俄罗斯以115.8万辆的销量成为了中国汽车出口第一大市场。西方制裁,让俄罗斯消费者第一次大规模接触中国工业品,此前十几年,俄罗斯消费者对中国制造的关注度并不高。
这不是俄罗斯人主动发现了中国制造的竞争力,而是被西方制裁逼迫到没有选择的情况下,才被迫正视一个早已存在的事实。俄罗斯社会对中国的认知长期滞后,这与它始终将目光投向欧洲有着直接关系。但好景不长,2024年,俄罗斯大幅提高了进口汽车的报废税,并将在2025年起将进口汽车关税提高到20%到38%,导致中国汽车对俄出口在2025年前九个月同比下滑了58%。
俄罗斯工贸部门解释说,加税是为了恢复市场平衡,以应对中国汽车在俄市场份额的快速扩大。经济上需要中国,心理上却又不愿意过度依赖中国,这种纠结暴露得淋漓尽致。中国市场多年来对俄罗斯敞开,但俄罗斯直到被制裁才发现了它,这本身就是认知偏差的代价。俄罗斯远东方向的投资格局也印证了类似的问题。中国投资占据了俄罗斯远东地区外国投资总额的90%以上,中国企业参与建设的58个项目总投资额高达116亿美元。
这个比例说明,俄罗斯在远东方向几乎没有其他外资来源,并非因为它对中国更有信任,而是西方国家堵死了其他选择。能源和汽车这两件事放在一起看,俄罗斯的向东转身有一个共同特征:不是主动选择的结果,而是被制裁逼出来的被动调整。主动选择意味着有规划、有准备、有心理认同,而被迫调整则意味着走一步看一步、边做边纠结。俄罗斯目前正面临的就是后一种情况。
俄罗斯在能源和贸易上向东方靠拢的动作越来越频繁,但它的心理坐标仍然停留在西方。这就是我想强调的主体性问题:一个国家的经济重心可以靠管道和关税来调整,但心理重心却需要更长的时间才能移动。

精神归属与现实利益的撕裂,是俄罗斯面临的另一个重要课题。俄罗斯精英阶层对欧洲文化认同有着深厚的历史渊源。彼得大帝的改革将俄罗斯带入了西方社会,全盘西化的思想深入了大贵族和知识分子的骨髓。但欧洲从未真正接纳过俄罗斯。俄罗斯政治学者苏宏达指出,普京在对外演讲时经常强调自己是欧洲人,但欧洲人不承认,美国人也认为俄罗斯不属于西方国家,这种自我定位与外部认知之间的落差是结构性的。
普京曾说过我们深爱的欧洲正在消失,这句话深刻地揭示了他的内心。他怀念的是一个理想化的欧洲,一个俄罗斯可以融入的欧洲,但这个欧洲在现实政治中早已站在了俄罗斯的对立面。民调数据也证实了这种幻灭感:2019年超过一半的俄罗斯人对欧盟持积极态度,到2023年这个比例降到了仅18%左右。
列瓦达中心2025年的调查显示,超过三分之一的俄罗斯人对欧盟持正面看法,一半左右持负面看法,而年轻人希望离开俄罗斯去西方的比例也在明显下降。与此同时,俄罗斯与中国的经济联系也在迅速加深。2014年到2023年,中国东北与俄远东贸易额翻了一番,2023年达到约270亿美元。
中俄在2023年10月签署了一份价值约257亿美元的粮食供应合同,俄罗斯将在未来12年内向中国供应7000万吨谷物,这是两国目前最大的粮食交易合同。我认为,外界对中俄关系的真实程度被过度高估了。中国在俄罗斯远东地区的外资占比超过90%,这说明俄罗斯在远东方向几乎没有其他选择,并非因为它更加信任中国,而是西方国家堵死了其他道路。
经济上的依赖与心理上的抗拒并存,这种撕裂状态将持续很长时间。俄罗斯对中国的防范与经济合作同步增长,汽车关税和报废税的上调便是最直接的例子。经济需要靠近,心理却在后退,这种矛盾不是靠几份合同就能解决的。俄罗斯的主体性问题,归根结底是一个身份认同的问题。 它究竟是欧洲国家还是亚洲国家?这个问题从彼得大帝时代就存在,三百多年了始终没有一个能够让它和世界都接受的答案。俄罗斯的经济版图正在向东移动,能源管道正在转向,贸易流向也在重组,但精英阶层的精神坐标仍然停留在西方。这种经济重心和精神重心之间的错位,才是俄罗斯当下最深层的不适。 在我看来,一个民族的真正成熟,不是拥有广袤的领土或丰富的资源,而是能够诚实地认清自己是谁、该往哪里走。俄罗斯在这条道路上,还有很长的路要走。欧洲关上了大门,俄罗斯被迫转向东方,但经济和心理的转向,永远无法同步。能源管道的方向可以靠工程来调整,一个国家对自身的认知,却需要更漫长的时间来重塑。俄罗斯的能源出口重心正在从西方转向东方,这个趋势已经难以逆转。它能否在新的方向上找到稳定的节奏,最终取决于它能否先想清楚,自己到底应该站在何方。

