几年前,谁能预料到欧洲人要花五百多美元购买一千立方米的天然气,而中国人却只需要二百多美元就能获得同样的货色?这仿佛是一场突如其来的逆转,如今却赫然写在了俄罗斯的预算文件中。更让莫斯科感到难以释怀的是,围绕着那条即将铺设的新管道,中方竟毫不留情地挥舞着砍价之刀,直接将价格腰斩再腰斩。关于中国接盘的说法,究竟是捡到了天上掉馅饼般的便宜,还是另有更深层的原因?想要探究这背后的真相,必须将其细致地剖析一番。
事情的开端,源于俄罗斯方主动公开了他们的定价表。根据预算文件中给出的基准预测,明年俄罗斯向中国出售天然气的平均价格大约为每千立方米247美元左右,并且在未来两三年内维持在这个水平。然而,同一份文件中显示,向那些尚未完全脱离依赖的非独联体国家——也就是欧洲的几个老买家——出售的价格却高达562美元。这一倍多之差,彰显了俄罗斯所宣称的独一无二的优势。欧洲这边的高价,并非单纯的慷慨付出,而是源于北溪管道受损后,陆上运输动脉基本瘫痪,仅存的管道气量稀少且运费高昂。在中东地区稍有动静,霍尔木兹海峡风声鹤唳,LNG船运费便会立刻飙升,欧洲买家只能在现货市场上苦苦追逐,为的就是购买那一刻的救命稻草。

与此不同,中国则遵循着完全不同的商业模式。这里的是长期协议,期限长达数十年,价格与油价挂钩,波动性也得到了有效平滑。2014年敲定的东线合同,高达四千亿美元,年供气量最终定为380亿立方米。随着管道的逐步建设和投运,到2024年,这条线路将全面贯通。2025年,俄罗斯的实际输气量达到了388亿立方米,甚至超出了合同义务,基本跑满了设计产能。这种长期协议,就像是签订了一份长达三十年的租赁合同。房东提供的,是批发价,旨在换取三十年的稳定现金流。而欧洲目前的情况,就像是在按天入住酒店,节假日期间价格还会水涨船高,根本无法直接进行比较。将这两种模式放在一起对账,本身就不是一个层面的事。
真正引发激烈讨论的,并非现有的那根管道,而是规划中的新项目。最初被称为西伯利亚力量2号,设计年输气量为500亿立方米,将途经蒙古,直达中国北方。今年9月,在东方经济论坛上,俄罗斯能源部长齐维列夫突然提到了将该管道改名为贝加尔力量的消息,但并未解释为何更改名称,以及更改后的具体待遇。熟悉国际谈判规则的人,无不明白,这种换汤不换药的操作,往往是原方案无法推进,试图换个说法再进行谈判的缓兵之计。
这条管道的谈判已经进行了二十多年,核心问题始终围绕着价格展开。知情人士透露的数据令人震惊:中方希望的目标价格为每千立方米120到130美元,甚至对标俄罗斯国内工业用户购买气体的价格;而俄罗斯的心理底线则为250到260美元,希望参照现有西伯利亚力量1号的价格。双方的差距几乎达到了一倍。中方更激进的还价,甚至可能触及到俄罗斯居民补贴价的50美元。为什么敢如此强势砍价?因为中国根本不缺天然气。近年来,国内能源储备不断完善,四川、重庆的页岩气产量显著增加,塔里木深层气也正在加速开发。而在海上,LNG接收站的规模日益壮大,卡塔尔、澳大利亚、马来西亚等地的货源源源不断,长期协议更是接踵而至。陆地方面,中亚管道和中缅管道也保持着稳定的输送量。按照十五五规划的目标,到2030年,国内LNG接卸能力将提升到每年2亿吨,陆上管道进口能力将达到1140亿立方米。充足的备选方案,强大的议价能力,使得中方在谈判桌上能够底气十足。
另一方面,俄罗斯则显得焦急万分。欧洲的禁令已经迫在眉睫——LNG将在年底全面停止供应,管道气明年秋天也将全面禁运。原本寄希望于欧洲市场的西西伯利亚大气田,即将失去买家。更糟糕的是,西西伯利亚地区的油气井并非随意就能关闭,在严寒的环境下,一旦停止生产,井口压力骤变、水汽结冰,重新启动的维修费用将是一笔天文数字。天然气必须有人接盘,否则整条产业链的上游将面临被套牢的风险。
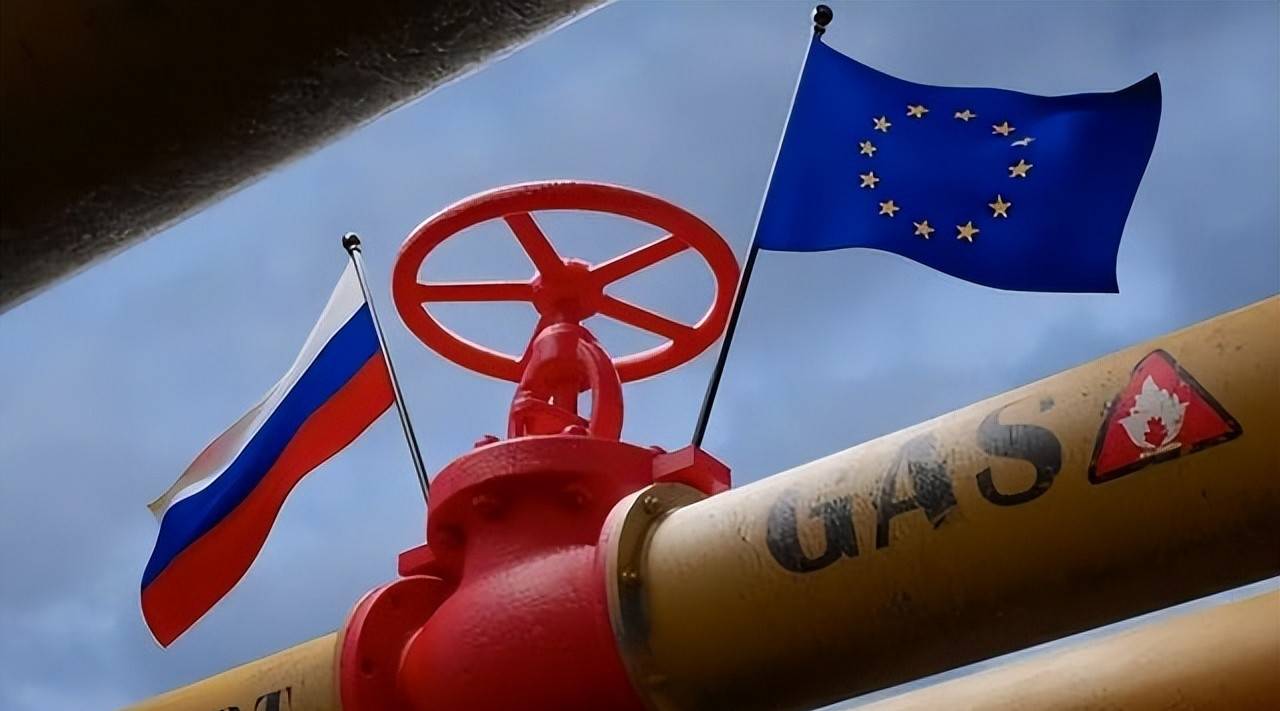
欧洲真的能够彻底断绝与俄罗斯的天然气联系吗?业内人士普遍持保留态度。欧洲政坛这两年右翼势力抬头,法国的勒庞在民意调查中领先,德国选择党也在州级选举中表现突出。这些政治力量的基本盘,正是那些关心电费、暖气费、工厂开工率的普通老百姓。如果到了2027年冬天,工厂因天然气短缺而停工,家庭取暖费用又大幅上涨,谁又能保证禁令不会被推翻?但对于克里姆林宫而言,这种也许能等到转机的赌注,是他们不敢轻易押下的。眼前的财政缺口是实实在在的,财政压力也是显而易见的,必须尽快找到新的买家。
5月份,普京访华的那次原本是想推波助澜的。然而,据《华尔街日报》披露,中方在他启程之前就明确表示,按照现在的条件,无法签约,不要带着领导大老远跑来空谈这个话题。克宫后来矢口否认,声称主要参数已达成共识,只是细节还需要敲定。外交辞令的圆滑转弯,归根结底还是指明了价格。直到8月底在比什凯克举行的上合峰会上,两国元首仍然避开了这个话题,官方新闻稿中没有提及任何相关信息。
9月,南华早报再次发力,指出谈判实际上已经暂停。中石油坚持底线价格,而蒙古方面则在过境条件上提出了新的要求,北京便将精力转移到LNG组合拳上。蒙古新任总理纽木-奥索尔的措辞也颇为耐人寻味,使用了可能符合互利原则这种模棱两可的说法。换句话说,乌兰巴托并不愿意轻易做出承诺,三方分账的局面仍需继续博弈。俄罗斯方面也在另寻出路。普京在遭到北京软拒后,紧接着便飞往哈萨克斯坦,试图通过中亚线路绕过蒙古,将天然气输送到中国。不断更换路线、名称和说法,背后隐藏着的焦虑不言而喻。真正能够洞悉全局的,是哪一方掌握着底牌。卡耐基俄罗斯欧亚中心的前俄气高管瓦库连科曾给出一个估算:俄罗斯要将价格压到每千立方米125美元,才勉强能够保住本钱。这个数字恰好与中方的报价不远,而与俄罗斯的要价则相去甚远。有分析甚至直言,中方提出的条件在莫斯科看来几乎无法接受,有可能将普京亲自站台的旗舰项目拖入泥潭。
然而,俄罗斯真的能够转身另寻出路吗?同样也难以实现。放眼全球,一年内能够吞下500亿立方米的管道气,并且愿意签订三十年长期协议的买家,唯有中国一家。欧洲关上了大门,日本和韩国拥有自己的LNG路径,印度运输距离过远,其他国家吞吐量根本不足。事到如今,中国所提出的价格,也就变得不言而喻了。这并非谁给谁打折,而是能源贸易中亘古不变的规则——谁急,谁让利;谁有退路,谁坐庄。欧洲购买现货,是为了购买那一点亡羊补牢的希望;而中国签订长约,则是为了购买未来三十年的财务安全感。俄罗斯向中国出售长约,实际上是出售了未来几十年财务上的安全感。表面上看,像是便宜了买方,但实际上,两头各取所需。
现有那根西伯利亚力量1号的输气量还在不断增加。俄罗斯副总理诺瓦克表示,今年计划向中国交付500亿立方米,比去年多出100多亿立方米。这表明生意本身仍在持续,稳步向前发展。真正被搁置的,是那条规划中的新管道,卡在了价格的瓶颈上。接下来能否打破僵局,取决于两个因素:首先是莫斯科愿意将价格红线退到何处,是不得不让步,还是坚持到最后;其次是如何分配过境费用,如何安排融资,以及如何锁定输气量,这些筹码能否组合出一套让中方愿意适当提高价格的方案。至于中方会不会松动底价?那就看俄罗斯能拿什么来交换了。能源这盘棋,从来不是谁喊得更响谁就能占便宜,而是谁能够耗得起,谁最终才能拍板定局。

