全球能源格局正悄然重塑,一场关于供应安全的无声博弈正在上演。10月1日,当路透社的消息像一枚重磅炸弹般落下,中国主要炼油企业暂停向香港和澳门以外地区出口汽油、柴油和航煤,中石油果断取消了多批原定装运的货物,浙江石化更是未曾提及黄金周期间的任何出口计划。这一举动瞬间搅动了亚洲燃油市场,亚洲柴油裂解价差飙升至约75美元每桶,汽油裂解利润更是冲破纪录。新加坡轻质馏分油库存已然跌至五年低点,澳大利亚政府不得不紧急表态,试图安抚民众,声称汽油库存尚可支撑42天,航煤29天,未来四周还有45艘船、约35亿升燃料在途。
这并非简单的贸易政策调整,更像是一场战略防御战。我,烽屿,深感这次出口收紧并非外界臆测的地缘政治施压,而是库存缺口逼近极限,不得不采取的一次自保之举。优先满足国内14亿人的燃油需求,将出口合同暂时置后,这本该是常识。然而,为什么新加坡和澳大利亚率先陷入慌乱?这笔账必须一笔一笔细细推演。
库存告急,撕毁合同并非临时之举,很多人第一反应是黄金周保供。但今年,这个判断过于理想化,低估了库存问题的严重程度。回溯到3月份,中东战火点燃了霍尔木兹海峡的运输通道,中国成品油出口便已遭受冲击。7月中旬才谨慎放开,8月份却迎来石油产品出口的巅峰,达到601万吨,同比激增12.7%。

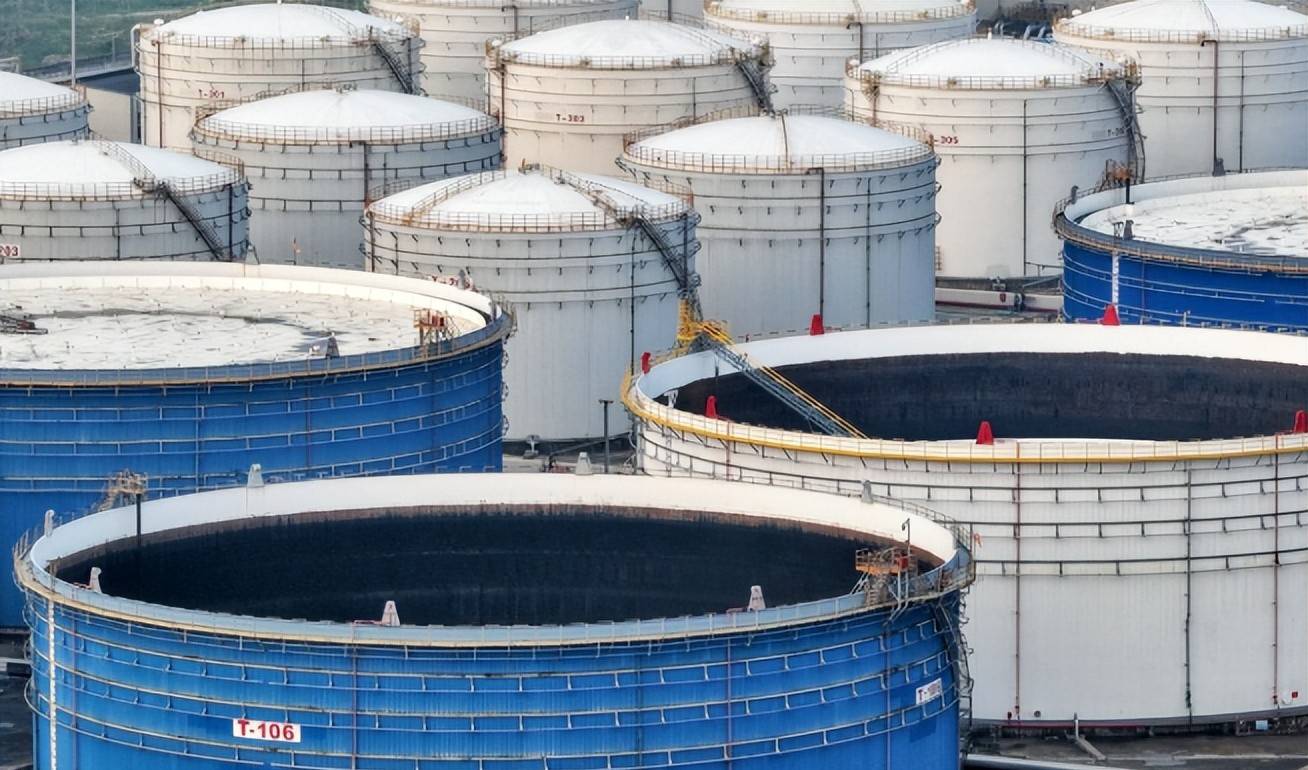
出口虽然恢复,国内库存却未能有效补充。Kpler的数据令人警醒:截至9月底,中国商业柴油库存比正常出口参考线低了约2000万桶,汽油也短缺约900万桶。柴油日消耗量高达400万桶,2000万桶相当于全国五天的需求。这次的缺口并非黄金周几天造成的,而是几个月累积下来的结果。
中石油取消的,是过去两周新签署的季节性出口合同,浙江石化的策略更是斩钉截铁,黄金周期间一概不出口。这并非权宜之计,而是对出口闸门的一次强硬收紧。如今,出口许可与国内库存回补进度紧密相连,只有库存恢复到战前水平,出口才有可能重回正轨。
观察的重点不在10月7日黄金周结束那天,而是在国内库存真正回补到位之时。从当前的缺口来看,2000万桶柴油加900万桶汽油的补回之路漫长而艰辛,原油供应、炼厂利润以及设备检修安排,都将左右补回的速度。不应期望10月8日一切照常,这是一场全球能源安全格局的结构性调整,而非短期扰动。更通俗地说,这就是后勤补给线未完全铺开,绝不能将储备库空置的军事逻辑。
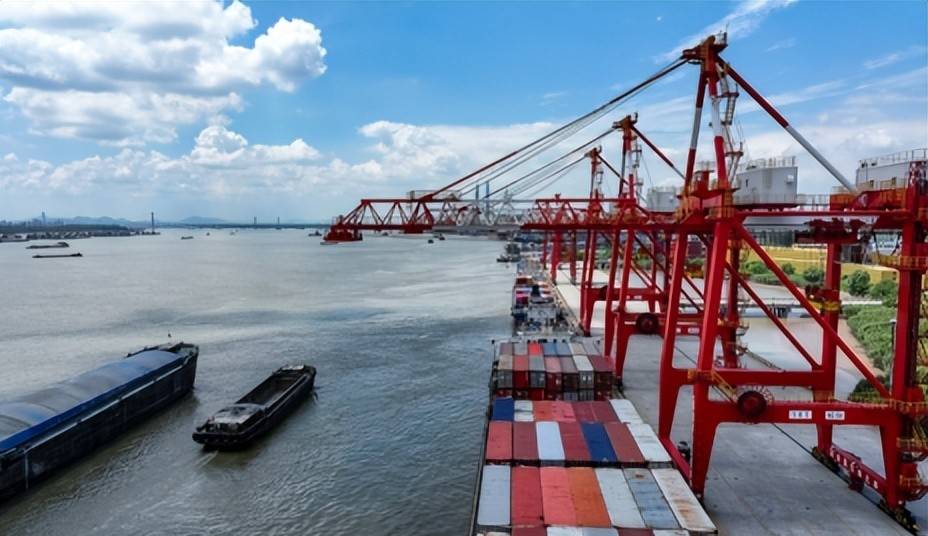
中国的商业油库,如同坚实的战略纵深。在全球化石能源供应链最脆弱的窗口期,主动收回出口弹性,优先保障国内供应,是理性的选择。过去,全球市场默认价格合适中国就会出口,但这一假设已被库存数据的严峻现实所推翻。并非不想卖,而是必须先确保国内油箱加满。 新加坡和澳大利亚的慌乱,并非断油的恐慌,而是采购计划被打乱。消息一出,两地迅速成为市场焦灼的中心。新加坡感受到的压力尤其明显,其轻质馏分油库存已然触底。少了几船货,短期内未必引发加油站排队,却会迅速推高补库和贸易成本。澳大利亚也陷入困境,中国是其航煤和柴油的重要买家之一。

然而,情况出现了转机,澳大利亚并未立即断油,政府承诺库存尚可支撑一段时间,并表示未来四周有大量燃料在途。更准确地说,澳大利亚的困境并非油库耗尽,而是原有的采购计划被彻底打乱。 尽管拥有其他亚洲货源可寻,但当新加坡、印尼、菲律宾、孟加拉国等买家蜂拥而至,争夺替代货源时,区域现货价格将不可避免地上涨,澳大利亚同样难以逃脱成本压力。中国柴油出口目的地分布也印证了这一连锁反应,9月,新加坡、马来西亚、澳大利亚、越南、孟加拉国和菲律宾都是主要目的地,一旦供应减少,买家不得不抬价、改船期、更换采购地。亚洲汽油利润飙升至历史新高,正是市场对供应缺口的重新定价。
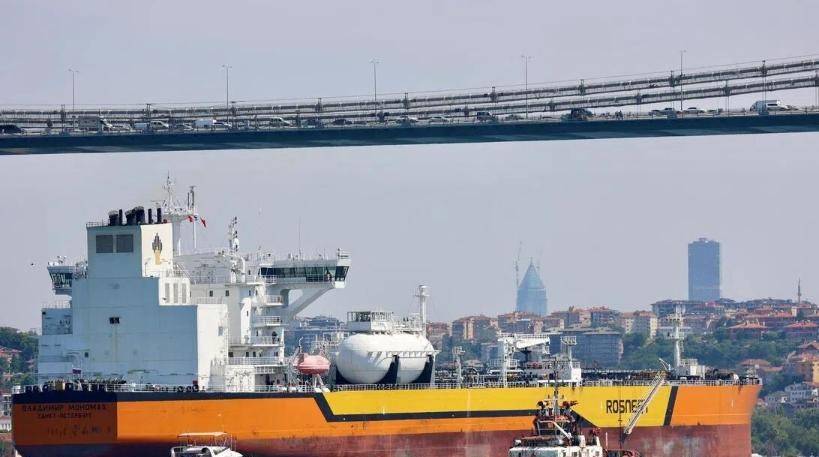
俄罗斯的出口禁令续期至10月31日,美国也在评估柴油出口限制对欧洲的影响,多个重要供应端同时收紧,亚洲买家面临着全球安全垫集体变薄的局面。此时,一些目光投向了印度,认为其能接住这摊烂泥。但印度也面临着不小的挑战。虽然拥有庞大的炼油能力和2025年可出口的巨量燃料,但同样受到中东战事、国内供应和税费压力牵制,并非轻而易举就能填补空缺。
即便印度全力增供,也很难完全复制中国在区域市场上的弹性。替代货源或许能找到,但替代成本将始终存在。新加坡、澳大利亚、菲律宾、孟加拉国的买家不得不面对一个现实:过去对中国的供应依赖,现在变成了一个随时可能收紧的变量。
对于中国而言,这并非毫无代价,国际炼化利润高涨时减少出口,国内炼厂将损失一部分外销利润。如果收紧持续过久,其他炼厂也会趁机固化客户。
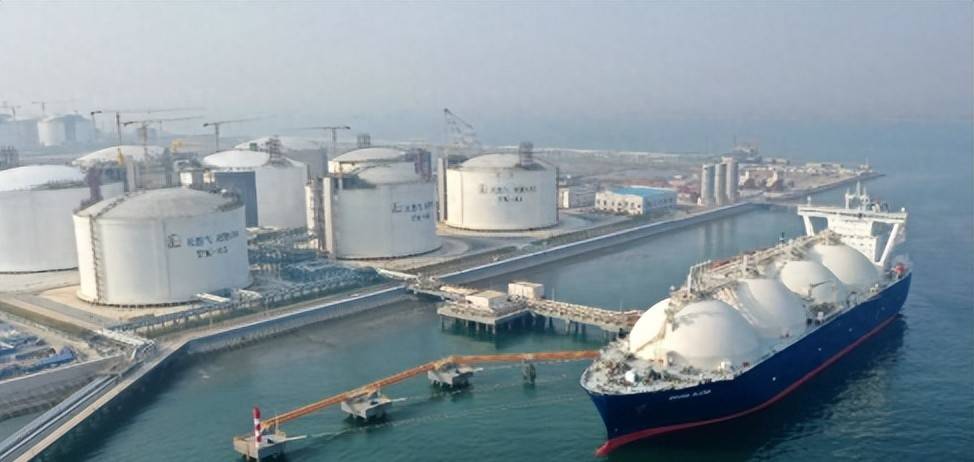
真正需要关注的,是10月7日之后,出口会以何种节奏、恢复多少。
印度媒体的偏颇报道,掩盖了其内心的焦虑。亚洲燃油市场的紧张,引发了印度媒体的旧调重弹,到处宣扬中国抢走了印度的俄罗斯原油。然而,通过船舶追踪数据,能发现8月印度日均进口俄原油已降至208万桶,9月预计将进一步下降,印度的占比从55.9%跌至45%。
另一方面,中国8月自俄罗斯进口原油量激增,但这完全是正常的双边能源合作。在俄乌冲突爆发前,印度每天仅进口10万桶俄油,占比微乎其微。短短几年,凭借低价俄油,印度大幅压缩了能源开支,并将其加工成成品油转手外销,赚得盆满钵满。
有趣的是,印度将俄罗斯能源优先供给给自己视为理所当然,却对中国增加俄油采购大加指责,这不过是酸葡萄心理作祟。印度一直认为俄罗斯能源应优先供应给自己,却忽略了俄罗斯做生意首要考量自身收益。中俄陆地相连,运输成本更低,中国庞大的消费市场购买力远超印度,买卖是双方自愿的结果。
更深层次的看,印度深陷能源安全焦虑,中东航道危机使传统原油进口渠道动摇,高度依赖俄油,自然不愿看到中国加大采购。但问题的根源不在中国,而是美国持续制造中东动荡,并试图对俄油气前五大买家实施制裁。制造能源动荡的幕后推手是美国,印度媒体却反将矛头指向中国,本质上是缺乏在美面前的议价底气。
烽屿想说,国际能源市场的供需波动,源于地缘冲突带来的航道风险和单边制裁扰乱的贸易秩序。各国在能源采购上做风险分散布局是常态,中国增加俄油采购是为了拓宽来源、降低单一航道依赖,与印度当年转向俄油的逻辑并无二致。能源市场只认库存、船期和炼厂开工率,拥有稳定产能和充足库存才能掌握主动权,否则只能被动接受高价。
这次中方只是落实国内保供安排,没有将出口调整作为地缘政治武器,但整个亚洲燃油市场已经开始重新评估供应需求。主动权并非靠口头承诺,而是依靠供应链韧性、库存储备和炼化产能。印度虽然拥有炼油能力,但高度依赖进口原油,一旦中东局势再次升级,其出口能力随时可能再次缩水。缺乏战略纵深可言的炼油体系,在战时经济逻辑下是不可靠的。所谓的抢油指责,掩盖不了自身供应链的脆弱,所谓的保供解释背后,是库存缺口的冰冷现实。那些习惯将能源安全寄托于他国弹性的国家,终究要面对一个问题:他们是否给自己的民众留下了一条不被波动碾碎的退路。

