十月初的某个午后,一个不大引人注目的消息像一颗石子,投入了亚洲燃油市场这潭平静的水面。中石油悄然取消了一部分原定十月装运的汽油和航空煤油出口订单,浙江石化也取消了国庆假期期间的成品油出口船期安排。这细微的变动,却如同涟漪般迅速扩散,让整个市场都感受到了不安的气息。
消息刚一放出,亚洲燃油市场就像被按下了快进键。新加坡92号汽油的裂解价差,一个衡量利润的关键指标,瞬间飙升至每桶接近50.53美元的高位,亚洲柴油炼油利润也达到每桶75美元。以往我们习惯于一句中国油随时能买,如今却发现,国内主要炼厂优先填补国内库存,这才是更重要的考量。贸易商不得不重新计算船期和缺货成本,这其中的精细变化,无人能轻易忽略。
究竟是什么原因,让中国在此时收缩出口?答案,不在于那些华而不实的口号,而在于冰冷的库存数据。截至9月底,中国商业柴油库存较战前减少了近2000万桶,汽油库存也减少了近900万桶。回想三月中东局势紧张时,中国就已经经历过一次成品油出口的收紧,7月到9月略有松动,如今又再次回归优先保国内的策略。柴油关系着卡车货运的生死,农机的运转,工地和工厂的生产,而汽油则关乎着节假日里的出行,城市里的通勤。库存不断下降,炼厂即便再强大,也必须预留足够的安全缓冲,以应对突发状况。
原油端同样令人忧心。中东的运输航道受干扰,霍尔木兹海峡的油轮通行安全变得捉摸不定。作为全球最大的原油进口国,中国炼厂的高负荷运转,绝非可以无视安全底线的游戏。出口多卖一吨汽柴油,固然能带来当期的利润,但如果国内库存被压得过低,一旦进口原油的到货再次延误,物流和工业成本将会像雪崩一般,迅速吞噬这份微薄的利润。因此,这波操作的本质,便是将国内不缺油的底线,置于外面高价多卖的策略之上。

亚洲地区,首当其冲地感受到了这波波及的影响——新加坡。它不仅是燃油交易的中心,更是重要的转口枢纽。中国货量的减少,立即推高了裂解价差,但真正遭受冲击的,却是那些净进口国,比如菲律宾、越南、印尼。菲律宾的公共交通系统几乎完全依赖柴油,吉普尼司机一旦感受到加油价格上涨,票价和食品配送费都会随之水涨船高。越南的航煤,印尼的岛际柴油,以及部分国家秋收农机所需的燃油,都依赖区域现货市场的及时补充。缺乏长期的合同保障,也缺乏足够的储备,意味着这些国家只能在溢价市场中争分夺秒,抢夺稀缺的船期。
许多人立刻将目光投向了印度,希望能找到替代供应。不可否认,印度具备一定的实力:拥有23座炼厂,日加工原油能力高达560万桶,预计到2025年,柴油、汽油、航煤的总出口量将达到约4700万吨,甚至超过中国同期约2540万吨的规模。但令人遗憾的是,在2026年前9个月,印度这三类油品的出口同比却下降了近23%,接近800万吨。究其原因,并不复杂:2月底美以对伊朗的军事行动,导致中东原油的供应一度减少,3月至7月,印度从中东的月均进口量降至600万吨以下;为了保障国内供应,印度政府先是加征了燃油出口税,后来才两次下调出口税以刺激出口。
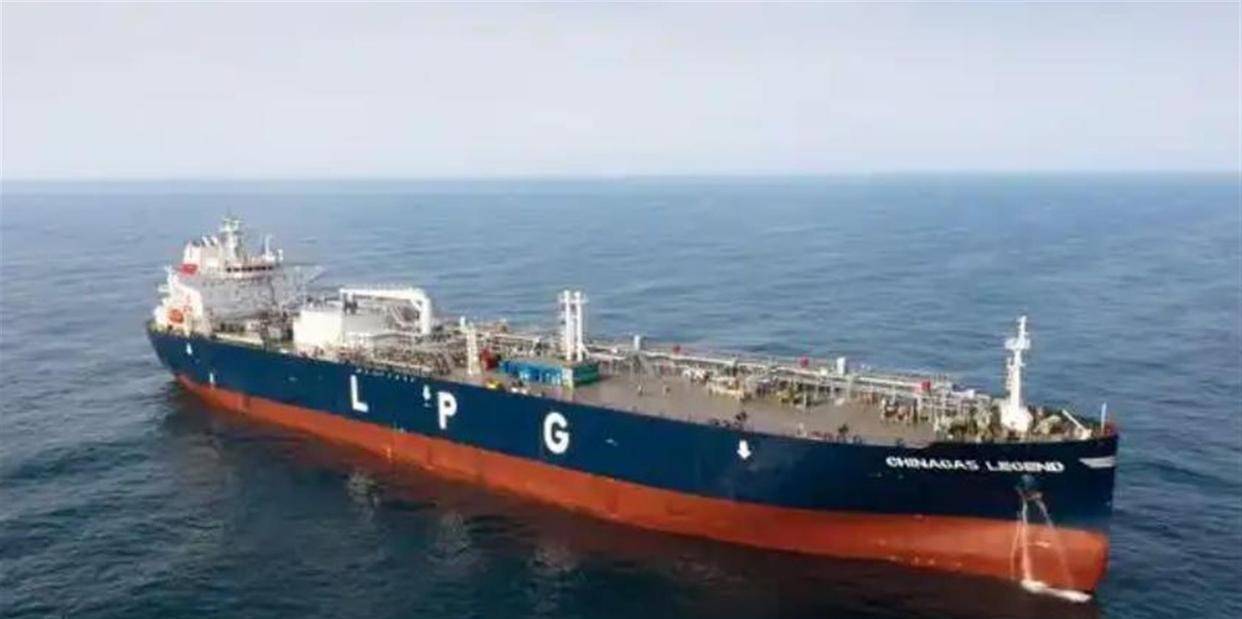
随着9月情况有所好转,Kpler数据显示印度从中东的进口量恢复至约1130万吨,达到了自2月以来的最高水平。然而,炼厂产能并非可以随意调整的阀门。就在10月1日前后,印度芒格洛尔炼化公司的一座日处理30万桶级的炼厂处理装置突然起火,不得不取消了三批现货成品油出口的招标,涉及柴油、航煤和重整油。
这再次说明,印度具备扩产能力,但能否保证每周稳定交货,却是另一道难题。它当然可以优先向新加坡、澳大利亚、印尼、越南、菲律宾等市场供货,但要完全填补中国留下的所有空白,至少在短期内,是不现实的。
与此同时,G7和IEA也在积极行动。10月3日,G7通过IEA协调释放石油储备,计划在未来4个月内投放1亿桶柴油和原油,并优先释放柴油。10月7日,IEA又发布声明称,如果此前承诺的释放量未完成,还可以额外释放约1亿桶储备。而累计起来,自3月集体行动以来,已经释放了约3.25亿桶石油,成员国公共应急储备仍有约11亿桶,其中柴油储备更是超过2亿桶。优先释放柴油的原因十分明确:IEA数据显示,由于霍尔木兹海峡的受阻以及乌克兰袭击俄炼厂的影响,海湾国家柴油和气油的净出口仅略高于美伊战前水平的四分之一,俄罗斯柴油的供应也受到了挤压。
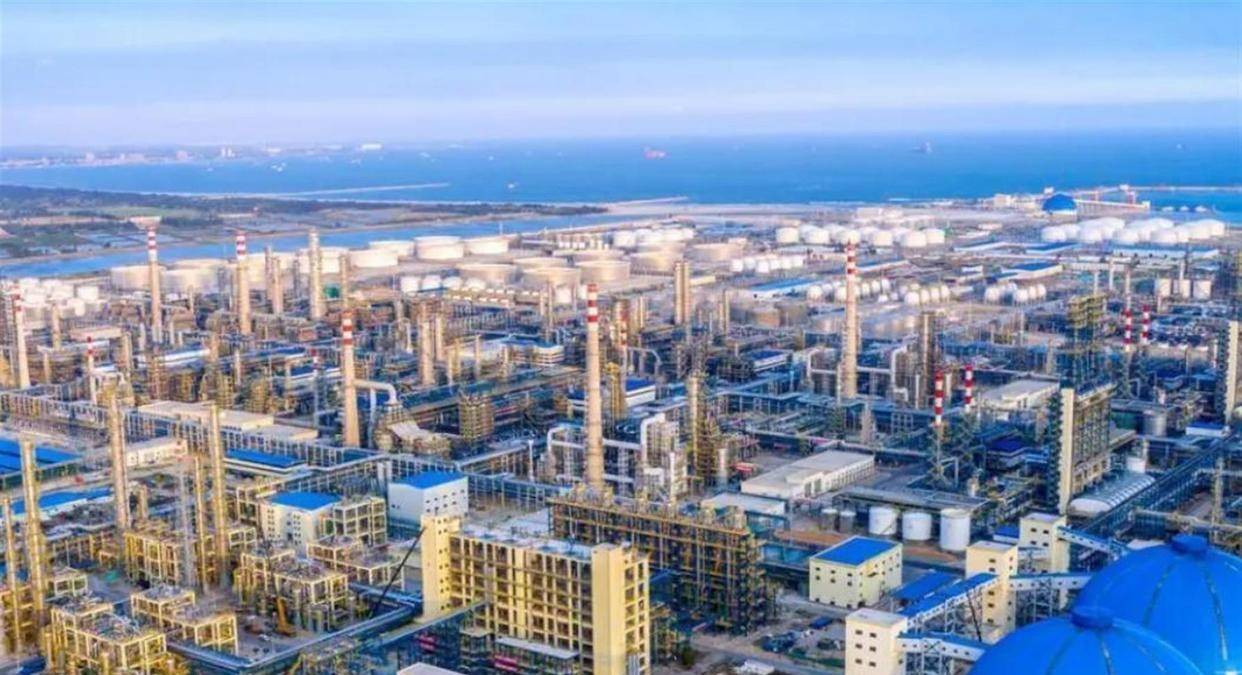
石油储备的释放,可以暂时缓解现货市场的溢价压力。Wood Mackenzie的估算表明,大规模的柴油释放可能会使批发价格下降每桶20到30美元,但这只能争取一些时间,并不能从根本上增加炼油能力。今天多放了一点储备,未来库存就会更加脆弱;中东航道未能恢复,俄炼厂持续受损,亚洲新增炼油产能迟迟未能落地……接下来,寻找新的油源的挑战,还会继续存在。 沙特阿美CEO在10月5日的伦敦能源情报论坛上指出,自本轮中东冲突以来,全球累计损失了近30亿桶石油供应,各国消耗库存已经补充了超过10亿桶;全球商业石油库存估计不足60亿桶,且一部分无法随时投放。如果霍尔木兹海峡能够恢复正常,库存重建可能还需要大约两年的时间。这些数据并非绝对真理,但与IEA、G7的数据方向一致:原油并非完全短缺,真正短缺的是能够迅速转化为柴油、汽油、航煤的完整产业链。 所以,现在看到的局面,异常具体且清晰:中国优先保国内,中石油撤回汽煤订单,浙江石化取消出口船期;新加坡的价差飙升,菲律宾、越南、印尼面临替代货源的难题;印度拥有炼油能力和中东原油回补,但出口额依旧在下滑,且炼厂又遭遇了意外事故;G7和IEA释放储备,试图缓解眼前的危机。每一个环节都伴随着数据,伴随着时间点。任何一个环节的缺失,都将使亚洲燃油市场的这层脆弱的平衡,变得松动不稳。

