

10月1日前后,路透引述业内消息称,中国主要炼厂暂停向香港、澳门以外市场发运汽油、柴油和航空煤油。中石油取消部分10月汽油与航煤船货,浙江石化国庆期间不排成品油出口。国内柴油库存比参考水平少约2000万桶,汽油少约900万桶。
9月30日那周,新加坡陆上成品油总库存3808万桶,比前一周少160万桶。轻质馏分油包括汽油和石脑油,库存1051.4万桶,降到五年低位。同期新加坡汽油进口约18.7万公吨,其中中国流入接近7.8万公吨,韩国4.6万公吨。
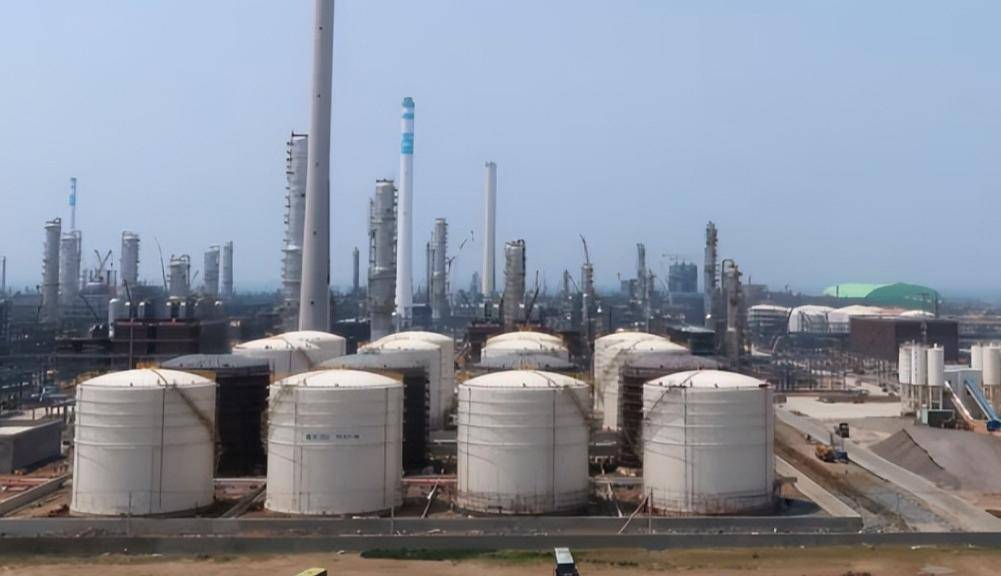
中国货不往外发,新加坡首先要重新算采购单。它本身就是亚太调油和中转站,印尼、周边买家常通过新加坡补汽油。现在中国流入量减少,买家要转向韩国、马来西亚、中东或者本地库存,每替代一船,成本按当时裂解价重谈。
亚洲汽油裂解在10月1日前后冲到约每桶50.53美元,柴油裂解也处于高位。裂解价高,不代表炼厂想产就能多产,也不代表现货一定管够。它反映的是“眼前这桶成品油”比“未来几个月”更紧,谁手里有可装船的货,谁就能要溢价。
国内这边暂停外发,直接原因不是单纯抬价。Kpler估算的中国商业柴油缺口约2000万桶、汽油约900万桶,属于机构口径,不是官方每周公布数。3月中东运输风险升温时,国内曾收紧成品油出口;7月放松,之后按月度看柴油、汽油、航煤配额。10月再收,等于把“国内库存安全线”放回第一位。
中石油取消的是部分原定10月装运的汽油、航煤订单,不是全部外贸合同一刀切。浙江石化假期不排出口,港澳除外。10月7日国庆假期结束后会不会恢复,业内消息说要看国内燃料库存和炼厂产量,没有固定日期。

澳洲这边部分市场材料披露,汽油库存可撑约42天,航煤约29天,未来四周还有45艘船、约35亿升在途。数字看不算断供,但澳洲九成左右成品油靠进口,航煤对中国货源更敏感。中国航煤外发减少,澳洲不一定马上缺油,采购价和船期会先变。
菲律宾、越南、印尼的情况不一样。菲律宾更依赖现货补柴油和汽油,越南航煤需求恢复快,印尼柴油消费量大数据分散。中国暂停后,这些国家不一定直接缺到加油站,但向新加坡、韩国、印度询价时,报价会随亚洲裂解上行。
俄罗斯把生产商柴油、船用燃料、瓦斯油出口限制延到10月31日,非生产商柴油和汽油限制更长,航煤到11月30日。9月24日当周,黑海柴油和瓦斯油海运装船曾降到零,全俄柴油类海运装船约8.1万吨,主要改从波罗的海普里莫尔斯克走。乌克兰打炼厂让俄国内先保供应,全球柴油边际量再少一块。
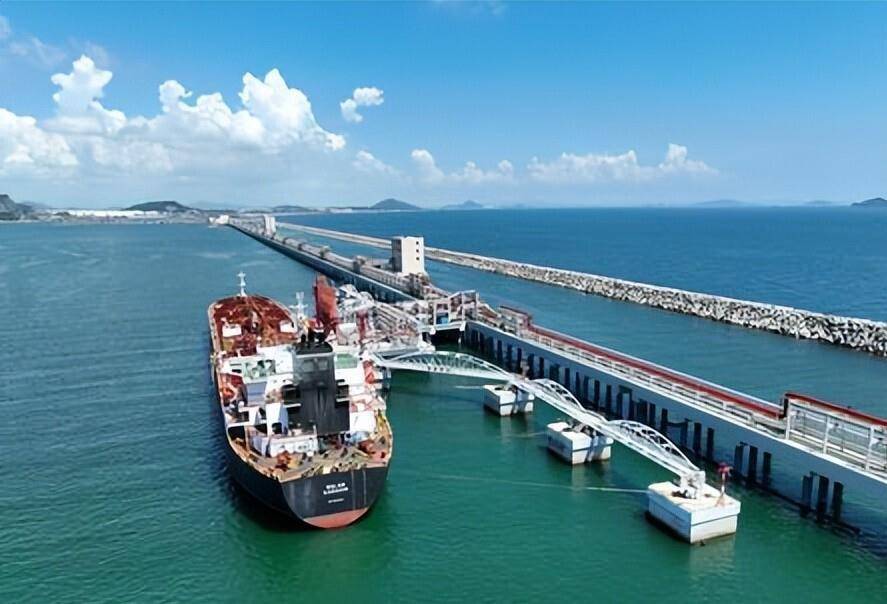
中东的问题不在原油完全出不来。摩根大通口径下,波斯湾原油出口已恢复到仅比战前低约11%,但成品油出口仍比正常低约42%。原油能装船,不等于柴油、航煤、石脑油同步恢复。炼厂、管线、保险、港口任一个环节慢,下游成品油还是紧。
G7在10月2日前后讨论通过国际能源署释放约1亿桶战略储备,前期重点投柴油。这个动作说明西方国家也把“可交付柴油”当成短期痛点。但战略储备是库存搬家,不是新炼能。放完之后要不要补,补多少,仍看炼厂开工和中东恢复速度。

印度被路透10月5日分析为可能补中国缺口。它有23座炼厂,总加工能力约560万桶/日,2025年柴油、汽油、航煤合计出口约4700万吨,高于中国同类的2540万吨。看起来能接,但2026年前9个月印度这三类出口同比下降约23%,约800万吨。
下降原因有两层。上半年中东原油运输不稳,印度原料端受影响;国内又用出口税调节,优先保本国柴油和汽油。9月印度从中东进口原油超过1130万吨,创2月以来高位,政府连续两次下调燃油出口税,炼厂原料和出口意愿才回来一些。
新加坡、澳洲会是印度优先争取的市场,印尼、越南、菲律宾也可能转单。但印度接单受炼厂检修、国内消费、海运船期和已签欧洲非洲合同限制。它能在边际上平抑价格,复制不了中国过去那种按月度灵活调节亚洲现货的量。
韩国、马来西亚、中东本地炼厂也会分一部分订单。韩国汽油和柴油装船周期短,适合补新加坡、澳洲;马来西亚石脑油和部分馏分可补东南亚;中东若炼厂恢复快,柴油和航煤会先供本区。问题是这些替代源本身也受全球炼能偏紧影响,不是无限扩产。
国内读者更关心加油站会不会涨。短期看,出口暂停不必然等于国内零售上调。成品油价有调价机制,受原油均价、汇率、税费和批发价共同影响。更直接的感受可能在批发端:柴油给物流、矿山、工程供,汽油给加油站供,若库存回补慢,部分地区批发报价会先紧。
炼厂排产也会变。汽油、柴油、航煤要按国内需求和出口许可重新分配;石脑油给化工装置的数量可能随常压装置负荷调整。化工下游买石脑油、混合芳烃的企业,10月至11月要跟供应商确认交期和减量条款,避免按旧出口预期锁合同。
港澳不在本次暂停范围,说明安排不是“全境不出”,而是把港澳民生和对外边际供应分开处理。对香港、澳门来说,汽柴油和航煤补货节奏影响小于其他亚洲市场;对内地沿海炼厂来说,港澳订单继续排,其他出口订单先搁置。
市场现在盯两个时间。一个是10月7日以后海关、商务和炼厂是否重新批10月出口货盘;另一个是10月底俄罗斯柴油限制到期前,俄方是否按国内库存再评估。中东方面则看波斯湾炼厂和霍尔木兹相关保险费率,不看出港原油价 alone。
中国这轮操作给亚洲留下的不是“断供恐慌”,而是重新定价。过去很多买家把中国当成低价机动库:紧了找中国加单,松了少买。现在库存优先国内,买方要把韩国、印度、中东、马来都列入常态比价,不再只等一个货源。
新加坡库存低,不代表明天没汽油;澳洲有船在途,也不代表进价不变;印度有能力,但不代表能立刻填平2000万桶柴油级缺口。亚洲成品油市场从“中国调节”转向“多源比价”,船期、炼厂开工和本土库存会成为日常采购的三项硬指标。