

警告说得再多,市场未必真会改账,可一船原本要出港的燃油突然没了,价格、库存和船期马上就会跟着动。
2026年10月,中国主要炼油商收紧港澳以外市场的燃油出口,部分已经安排好的汽油和航煤船货也被取消。
更有意思的是,国际炼化利润已经涨得很高,中国为什么还是选择少卖,而新加坡和澳大利亚又为什么最先感到压力?
时间先放到2026年10月1日,中国进入国庆假期,主要炼油商没有拿到10月向香港和澳门以外地区出口柴油、汽油和航煤的放行,中石油取消了几批原计划10月交付的汽油和航煤船货,其中不少交易还是此前两周刚刚谈妥的。
浙江石化在假期期间也没有安排成品油出口,这已经不是简单少接几笔新订单,而是整个10月出口节奏被明显收紧。
所谓彻底封锁燃油出口,落到现实里说的就是10月港澳以外出口通道被压到很低,而不是长期永久停止所有燃油出口。
这个力度为什么值得关注,关键就在于已经谈妥的货也被撤回了,说明炼厂算账时已经把国内供应放到了更靠前的位置。
说白了,炼厂看的已经不只是每桶能赚多少,还得算油库剩多少、后面原料能不能接上、国内需求会不会继续往上走。
10月1日亚洲汽油炼化利润升到每桶50美元以上,柴油和航煤近月供应也明显偏紧,9月中旬,亚洲10ppm低硫柴油裂解利润一度超过每桶87美元,战前大约只有每桶22美元左右。
在我看来,最值得琢磨的就是这个反差,利润越高按理越该多卖,可中国偏偏在这个时候把出口往回收,这说明市场真正卡住的已经不是价格,而是供应弹性,钱能提高卖货意愿,却变不出仓库里原本就不够的油。
所谓警告百次不如动手一次,说的也是这个意思,风险提醒听得再多,都比不上一批实际船货被取消来得直接,市场直到货物流真的缩了,才会重新计算哪里还能补货、谁还有余量、下一批油到底要花多少钱。
可中国拥有全球最大的炼油体系之一,为什么偏偏在利润这么高的时候踩下刹车,这就得去看库存账了。

2026年10月1日披露的数据给出了关键线索,中国商业柴油库存距离战前参考水平大约低2000万桶,汽油库存也低约900万桶,按照柴油日消费大约400万桶计算,2000万桶接近全国五天的柴油消费量。
这个数字落到现实里,就是每天照常跑车、运货和施工以后,能够自由拿去出口的余量已经明显变薄。
按我的理解,很多人容易把炼油能力和出口能力混在一起,可这两件事其实不是一回事,炼厂一天能炼多少叫产能,油罐里能随时装船的叫商业库存,扣掉国内需求之后剩下的才是真正能出口的部分。
产能再大,原料接不上、库存压得太低、国内需求又高,炼厂照样不能想卖多少就卖多少。
2026年3月,中东原油供应受到战争冲击后,中国开始收紧成品油出口,到了7月限制有所放松,8月精炼油出口回升到601万吨,同比增长12.7%,其中航煤出口255万吨,柴油出口133万吨。
这一前一后的变化很有意思,出口越来越像一个跟库存走的阀门,库存宽松就多放,库存吃紧就往回收,黄金周需求确实会推高自驾、航空、客运和物流用油,可它更像一次压力测试,把前几个月积下来的库存问题照了出来。
到了10月6日,山东独立炼厂为了补原料,又增加了伊拉克和卡塔尔原油采购,10月和11月交付量达到1500万至2000万桶,这说明炼厂已经在主动寻找更稳定的替代原油来源。
9月中国从伊朗进口原油降到约59万桶每日,是2023年1月以来的最低水平,到了9月底,山东部分炼厂开工率降到大约55%,部分炼厂每吨亏损250元到500元。
我个人认为,这几组信息放在一起,比单看炼化利润更有意义,因为真正决定能不能多卖的是原料、开工率和库存能不能一起撑住,高裂解利润看上去很诱人,可原料贵、国内油价受约束、库存又没补好,出口赚的钱就未必值得拿安全余量去换。
真正能影响短期市场的,也不是纸面上的炼油规模,而是可调用供应能力,缺货时还能多拿出多少才最关键,中国把这部分余量收回去后,亚洲市场最先感到的往往不是断油,而是库存下降、采购变难和现货价格往上走。
新加坡和澳大利亚已经开始承受的,就是这类压力,不过两边碰到的问题还不完全一样。
先看新加坡,2026年前9个月从中国进口汽油177.2万吨,大约1497万桶,是中国汽油最大的接收市场,这批进口量比2025年全年少了62%,当地轻质馏分油库存也已经降到五年低位,新加坡还不是普通的终端消费市场,它本身就是亚洲重要的成品油交易和调和中心。
很多汽油会先运到这里调配,再卖给印尼等周边市场,中国少放一批货,影响的就不只是新加坡自己。
依我的观察,新加坡现在承受的是典型的贸易枢纽压力,货并没有消失,可近月货更贵,能挑的来源也少了,这种压力不会先表现成加油站排长队,更早出现的往往是库存表变薄、船期更抢手、现货报价越来越硬。
再看澳大利亚,2026年已经成为中国航煤第二大进口国,在中国柴油买家里也排在前列。
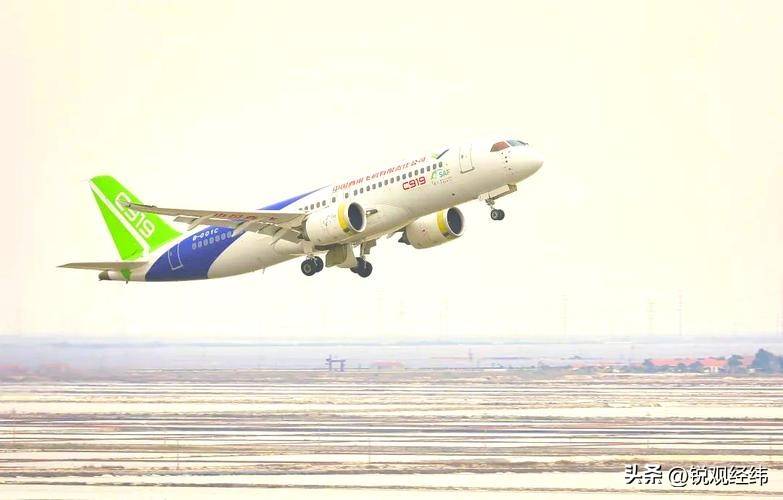
10月2日澳大利亚政府公布的数据是,国内大约有42天汽油库存和29天航煤库存,当时还有45艘运油船正在前往澳大利亚,未来四周已有35亿升燃油锁定交付,实物供应并没有中断。
澳大利亚柴油来源还包括韩国、台湾、文莱和马来西亚,可中国少放货以后,其他买家也得一起去争这些来源。
说句实在话,澳大利亚现在更直接的压力不是没油,而是为了确保后面的油按时到港,采购成本和安排难度都会增加,新加坡更像是库存和贸易中心承压,澳大利亚更多是进口成本和供应安排承压,两国尝到的苦头并不是一个味道。
这也解释了已有两国尝到苦头真正落在哪里,不是突然断供,而是买货越来越难,守住库存越来越贵,亚洲之外也出现了新动作,10月2日七国集团宣布通过国际能源署协调释放1亿桶储备。
相关安排计划在四个月内推进,其中一部分柴油会在前20天加快投放,具体细节预计10月14日至15日继续讨论,在我眼里,这个动作很能说明问题,商业市场如果只是普通涨价,各国没必要把公共应急库存拿出来用。
国家储备被摆上桌面,意味着市场原来的缓冲已经不够宽,正常贸易提供的安全垫正在变薄。
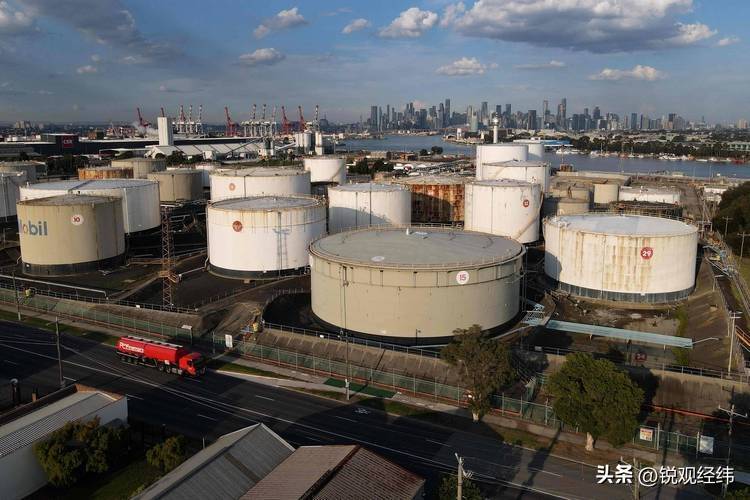
中国收紧出口不是唯一原因,可它正好碰上俄罗斯供应受限、中东炼化和运输受损,几股压力挤在了一块。
战略储备能解一时之急,却不能天天拿来当正常供应,接下来谁能补上市场缺口,就得看印度有没有这个余量。
印度确实最有条件补上一部分缺口,它拥有23座炼厂,原油加工能力大约560万桶每日,2025年印度柴油、汽油和航煤合计出口约4700万吨,中国同期约2540万吨,单看规模印度并不弱,可到了2026年前9个月,印度这三类燃油出口同比减少约23%,降幅接近800万吨。
问题还是卡在原油来源,2025年印度每月从中东进口原油约940万吨,2026年3月至7月一度降到600万吨以下。
到了9月,中东原油对印度交付又回升到1130万吨以上,达到2月以来最高水平,燃油出口税也连续下调,这给印度增加出口创造了条件,新加坡、澳大利亚、印尼、越南和菲律宾都可能接到更多印度货。
可一个国家能不能长期当市场稳定器,不是看某个月能不能多卖几船,而是原油、炼厂、国内需求和船期能不能一直稳住,坦白讲,市场现在缺的并不是一张炼油能力排行榜,而是危机来了以后,谁手里还有供应余量可以长期往外放。
10月6日,美国能源信息署发布冬季燃料展望,美国9月零售柴油均价已经达到每加仑6.29美元,该机构预计10月零售柴油仍会高于每加仑6美元,美国东海岸9月馏分油库存比五年同期均值低32%,官方还预计,整个冬季东海岸馏分油库存可能继续比五年同期均值低20%到30%。
这些数据放到一起就很直白了,地下有石油不等于市场上马上有柴油,炼厂、原料、船期和库存缺一块都不行。
我倒觉得,现在买家多付的钱已经不只是燃油价格本身,还包括能不能按时拿到货的把握,这部分成本可以理解成供应确定性溢价,出口许可稳定、炼厂正常开工、船准时到港,都会变得更值钱。
中国10月收紧出口真正值得重视的也在这里,它没有证明长期格局已经定型,却证明高价格并不能突破库存安全线。
只要国内库存还没有补回目标区间,再高的海外利润,也未必能让更多中国成品油重新进入国际市场。
接下来真正值得盯住的是中国库存恢复速度、印度中东原油到港量,还有G7储备里到底有多少柴油能够进入现货市场。
能源市场说到底很朴素,平时比谁炼得便宜,供应紧的时候比谁还有库存、还有原料、还有船,也还有余量敢卖。
警告说得再多,也不如一艘原本准备出港的油轮取消航程更能说明问题,库存安全线一旦压过利润,市场的玩法就会跟着变。