

2026年10月1日,国际油价突然跳涨。布伦特原油单日上行超过4美元,重新站上每桶100美元高位。
几乎在同一时刻,英国路透社把这波柴油价格上涨的"主要责任"推到了中国头上。路透社援引多名行业人士的说法称,中方主要炼油企业可能暂缓10月份汽油、柴油和航空煤油出口,优先充实国内库存。
然而截至目前,这一说法并未得到中国主管部门或主要炼油企业的公开确认。所谓"中国暂停10月成品油出口",严格意义上仍属路透社的一家之言。
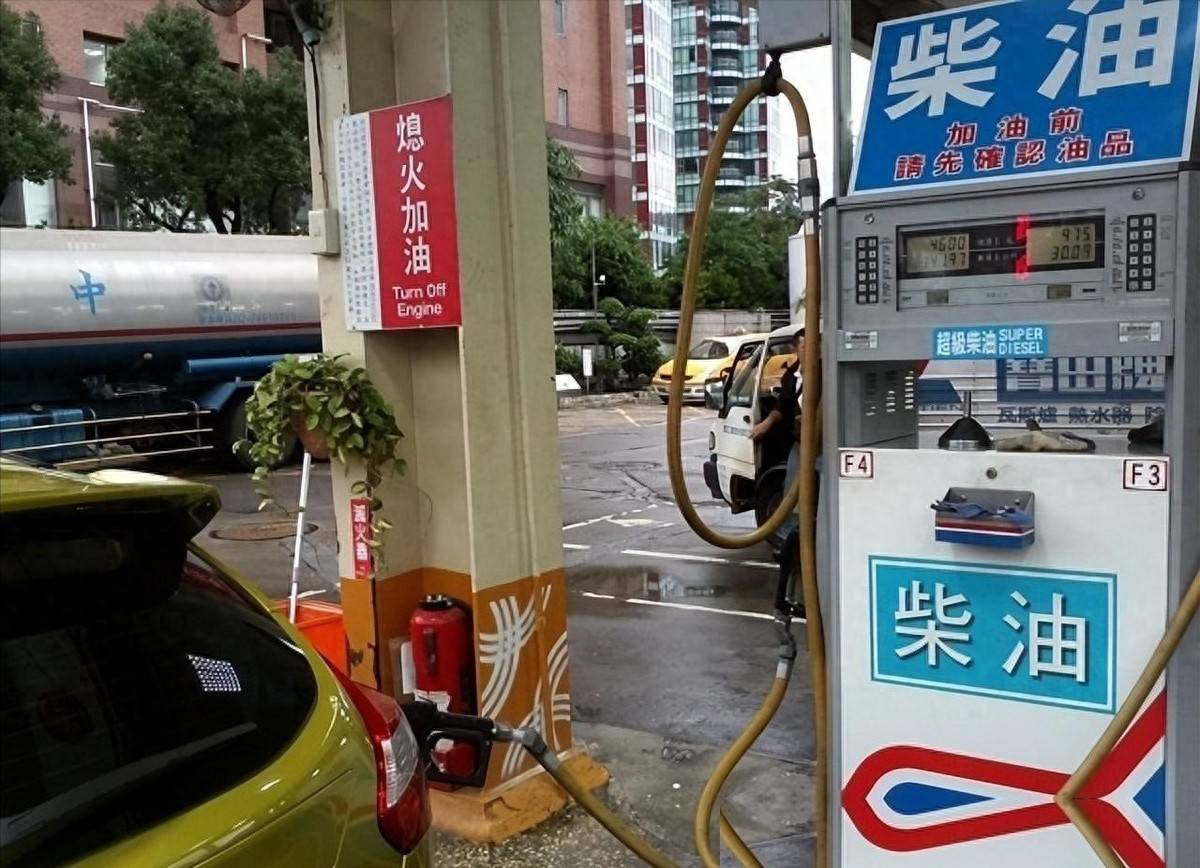
吊诡的是,这则未经证实的消息瞬间被炒成国际能源市场焦点,还被外媒包装成本轮柴油价格上涨的"关键推手"。把球踢给中国很容易,但时间线并不配合这种叙事。
早在外媒放风之前,全球柴油市场就已经绷紧了。中东局势持续扰动原油开采、炼厂运行和海运通道;俄罗斯炼油基础设施反复承压,欧洲从俄获取柴油的传统渠道几近断流。
按路透社自己的数据,2009年以来欧洲百家炼厂里有30家关停或转型,欧洲及周边炼能从约1750万桶/日一路跌至去年的1440万桶/日。炼厂少了,进口依赖自然加大。
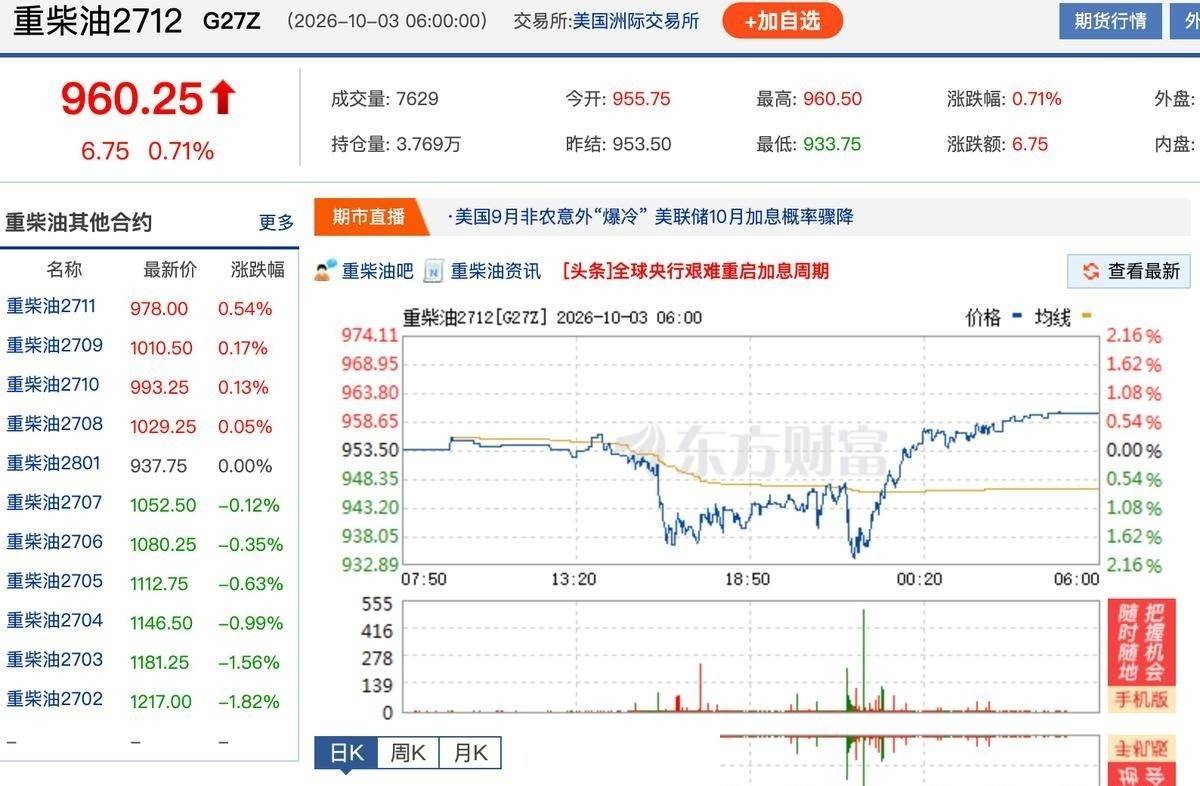
进入2026年,欧洲柴油价格一度冲破每吨1500美元,美国柴油也站上每加仑6美元以上——这些波动都发生在10月"中国或停出口"消息传出之前。10月2日,G7更是通过国际能源署机制协调释放1亿桶柴油及其他储备为市场灭火。
更准确的说法是:全球柴油早就捉襟见肘,所谓"中国停出口"只是又一枚新落下的石子。英媒为什么偏偏盯上中国?
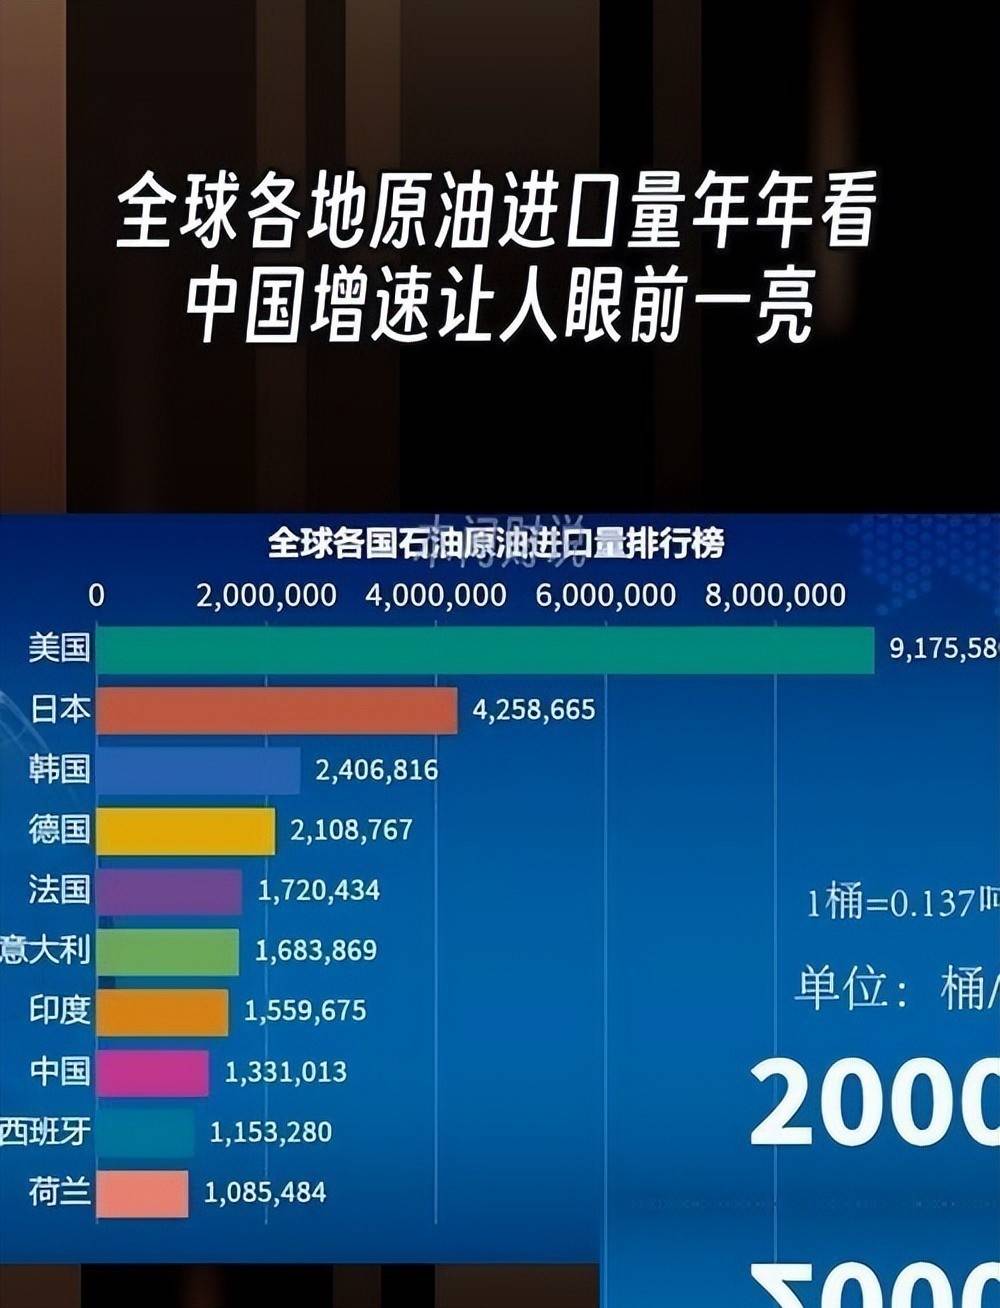
答案并不复杂——中国炼厂的全球分量变了。过去提到中国与国际石油市场,外界的第一反应是"买油"。

中国作为全球最大原油进口国之一,国际市场最关心的往往是"中国今年要买多少"。但如今这个问题已经不够用了。
中国进口原油后,依托全球规模最大的炼油体系之一加工成汽油、柴油、航空煤油。当国内供应宽松时,一部分成品油会流向亚洲及其他市场。
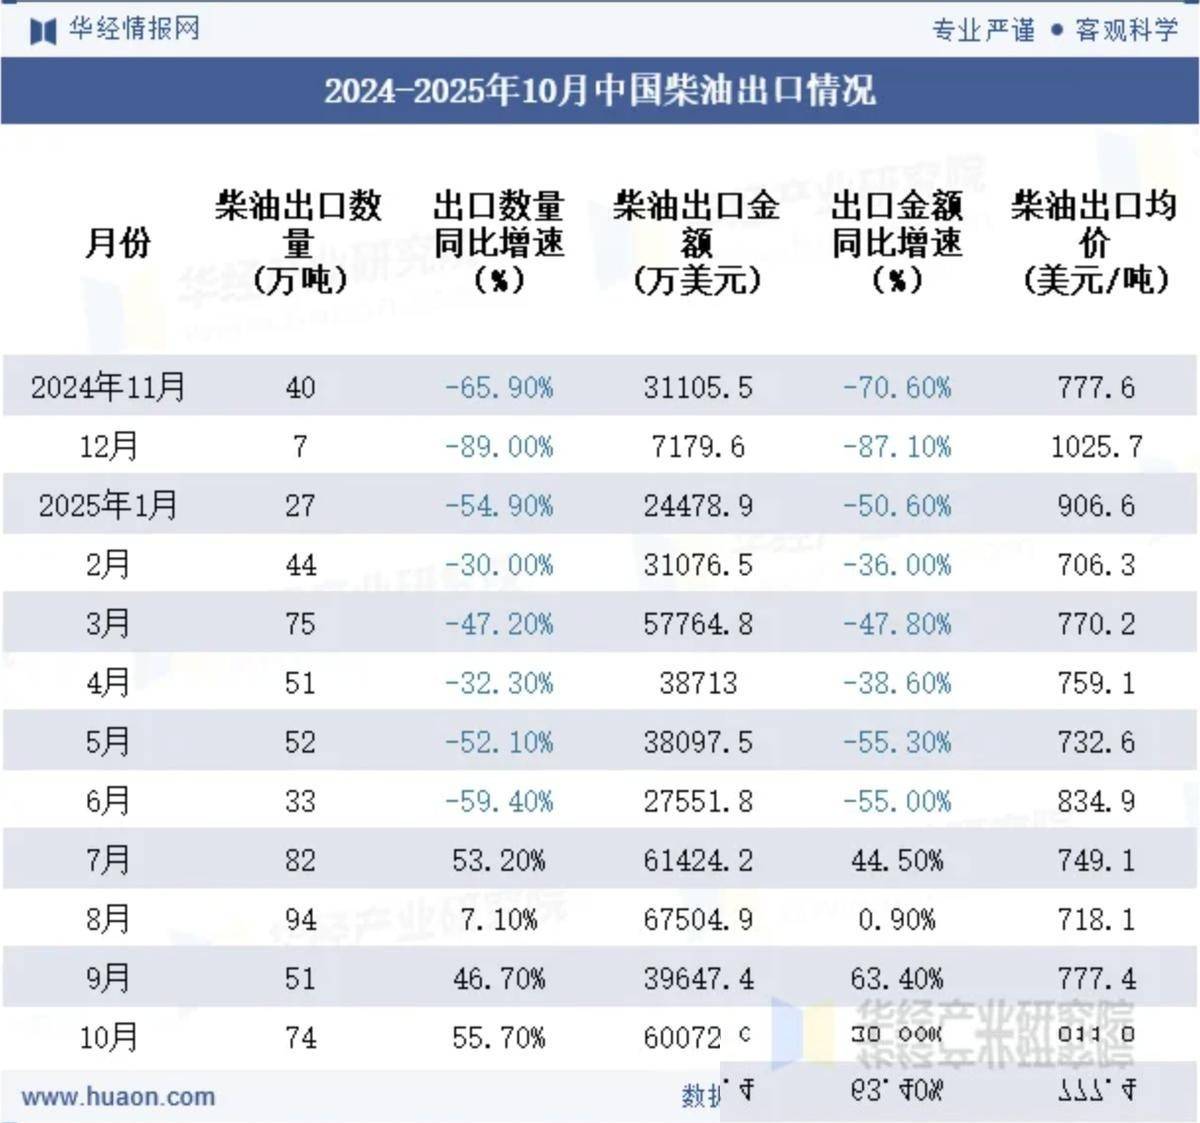
2026年8月,中国炼油加工量连续第二个月增长,背后一个重要支撑正是成品油出口的恢复。这意味着中国在国际能源市场有了双重身份:既是重要买家,也是日益关键的供应方。
市场一有风吹草动,亚洲柴油掉期价格就会迅速反应——据路透社报道,相关消息传出后掉期价格一度升至两周高位。但要把全球柴油紧张、乃至国际油价上涨都算到中国头上,逻辑并不成立。
路透提到的是成品油出口,而非原油。中国本身就是原油净进口大国。
成品油出口减少,首先传导到柴油、汽油、航煤的边际价格和炼厂利润,再向上游反馈,影响已经隔了一层。10月1日的油价跳涨更不是单因素驱动。
美伊关系、中东军事风险、霍尔木兹海峡航运、全球燃料库存——每一条线都在拉紧。布伦特早在9月就已经逼近每桶100美元,彼时的中东供应风险才是真正的主旋律。
换句话说,在"中国出口"消息登场之前,国际能源市场已经高度紧绷。把结构性短缺的锅扣在中国身上,等于把因果关系说反了。
中国出口端的任何微调,至多让一个已经紧张的市场更为敏感,而不是制造紧张本身。真正值得警惕的,是全球柴油的"安全垫"正在变薄。
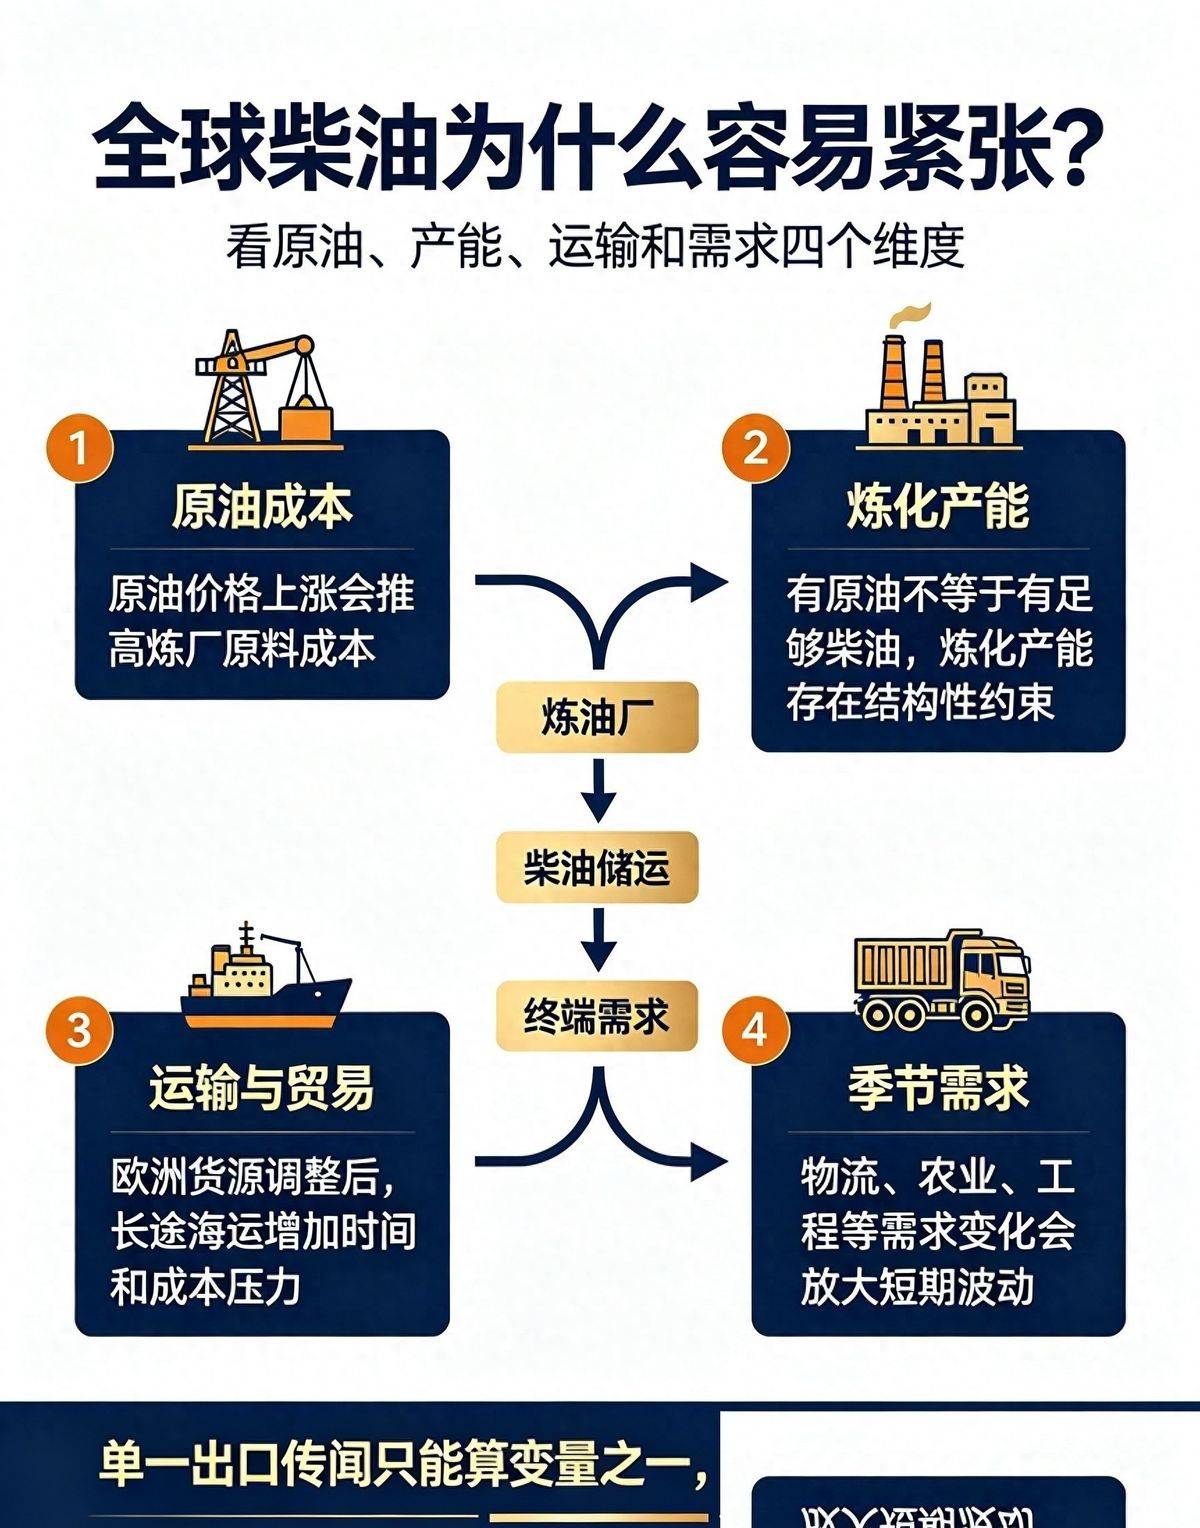
欧洲炼能萎缩,俄罗斯出口受限,中东不定时"添乱",美国又要优先稳住本国燃油价格——任何一个支柱松动,市场都会抖三抖。一则未经权威证实的消息就能撬动国际交易商的神经,恰恰反过来说明:中国炼油产业在全球成品油版图上的分量比过去重得多。
从"买多少"到"卖多少",这种位置的切换,才是外媒报道背后真正值得咀嚼的信号。
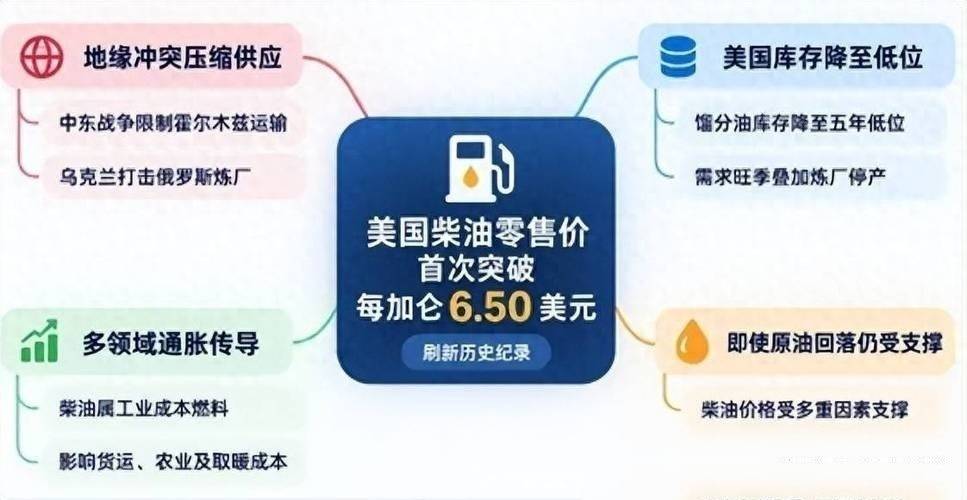
美国柴油价格在中期选举前升至每加仑6美元以上的历史高位,涨幅甚至超过汽油,让特朗普政府深感压力。
规模化农业全部依赖柴油动力,收获后又靠卡车长途运输,一旦柴油继续攀升,一个月内农产品价格也可能跟着上行,这对执政党在中期选举中的农业州选情是直接打击。参议院农业州议员众多,这种成本传导的风险被进一步放大。
价格飙涨背后不是单一因素:霍尔木兹海峡封锁牵出的伊朗问题、周边国家生产设施遭袭带来的供应下降,叠加乌克兰对俄罗斯炼油设施持续加码的无人机袭击。
乌克兰最初攻击的只是油罐,后来逐步瞄准炼厂主体,俄罗斯去年刚修复复产的装置又在频繁遇袭,而这些正是俄罗斯柴油和喷气燃料的主力产能,产能因此被削弱。中东另一端的巴别曼德海峡同样难以安稳通航。
沙特阿拉伯一半以上炼能面向出口市场,其炼厂多次遭到胡塞武装袭击。上周沙特在与王储通话后决定还手,美国驻英国基地也一度派出装载弹药的轰炸机,但特朗普随后下令中止——一旦开火,伊朗必然报复,油价再次失控。
本周末袭击虽被叫停,但下一次是否重启仍无定数。是否禁止柴油出口,在特朗普政府内部争论激烈。
短期看能压价,但一旦禁运,全球柴油价格会迅速反弹,连带美国国内汽油也会受牵连。美国能源行业明确反对,农业州议员则强烈要求禁运,财政部长贝森特被认为会提出相应建议。
更棘手的是美国本身是原油进口国,国产原油偏轻,重油等重质成分要从加拿大、中南美洲以及部分情况下的中东补齐;一桶原油进美国炼厂约出三成柴油,出口目的地一半以上集中在中南美洲——美国从那里买重质原油、再把柴油卖回去,一旦禁运将直接得罪这些国家。
欧洲同样离不开美国:除土耳其外,欧洲几乎停止进口俄罗斯柴油,转向中东和印度,但两个来源自身也在吃紧。拜登政府2022年曾考虑禁运,最终顾及盟友放弃;特朗普则更看重国内选票,中期选举压力下不排除做出短期决定。
俄罗斯已将柴油出口禁令从9月底延长至10月底,其海运柴油出口较六月前月均水平下降约25%,首当其冲的是土耳其和巴西,它们高度依赖美国柴油,部分情况下也在中东寻找替代。
在这一轮全球能源博弈中,被称为"茶壶"的中国地方炼油企业曾经依靠低价伊朗原油运作,如今因霍尔木兹海峡被美军封锁、伊朗油难以获取而大面积停工;但在原油回落而成品油坚挺的裂解价差下,不少炼厂转向加大对俄罗斯原油的进口,部分走北冰洋航线。
中国出口柴油的流向涉及俄罗斯对动力车辆和航空燃料的采购需求,以及土耳其、巴西等国的替代需求。有观点把这一轮能源博弈与"碳民主"概念相对照——支撑现代经济增长与社会稳定的物质基础其实是廉价化石燃料。

资源紧张的德国已被卷入乌克兰—俄罗斯战事,冬季气源和燃料紧缺的压力下,原东德地区的极右翼政党"德国选择党"持续壮大,主张与俄罗斯恢复经济往来。随着廉价化石燃料的时代落幕,更强硬的领导人和"本国优先"的政策或将成为常态。
《华尔街日报》警告重大燃料危机将至,韩国媒体也提示11月以后原油供需出现危险信号。美国战略石油储备已释放大半、所剩无几;霍尔木兹海峡在美军支持下仍有大量穿梭油轮通过,走向仍取决于局势演变。
真正令人担忧的是天然气——卡塔尔和阿联酋合计占全球液化天然气供应的20%,经由霍尔木兹的通行仍困难重重。欧洲冬季取暖高度依赖天然气,若延续前两年"十月才惊觉罐内无气"的剧本,LNG现货价格有可能再度失控,日本的电费和燃气费必然承压。
在应对层面,日本的中长期思路备受讨论。德国推出每月63欧元、约合1万日元的"德国票",可无限次搭乘除新干线以外的全国公共交通,用更公平的方式鼓励出行结构转变,而不是通过补贴汽油让大排量车主也享受好处。
法国曾因借气候名义抬油价、同时削减乡村公交而引发大规模抗议,教训是单靠市场原理搞不定基础交通,公共部门必须重新站到前台。
日本现行汽油补贴属于家计补贴,用完即无,长期负担反而转嫁后代;若把钱投向节能车辆更新、核电安全改造、可再生能源扩容,才有可能真正改善能源自给率。1970年代石油危机的经验表明,美国有油可取,日本却必须老老实实走节能之路。
高市首相已与乌克兰领导人泽连斯基首次会晤,若日方能够共享防空系统,将有助于乌方拦截俄方对电力和炼油设施的袭击,这对缓解全球柴油压力也是间接贡献。
炼油投资同样不容忽视——日本几乎100%依赖进口石油产品(石脑油除外),国内炼厂若不持续投入,关键环节的功能将难以维系。能源补贴看似托住民生,实则遮蔽了危机的真实面目,让日元贬值和自给率低下这些根本问题被长期忽视。
真正应抓住的,是以这一轮冲击为契机推动电气化扩容和可再生能源替代。