

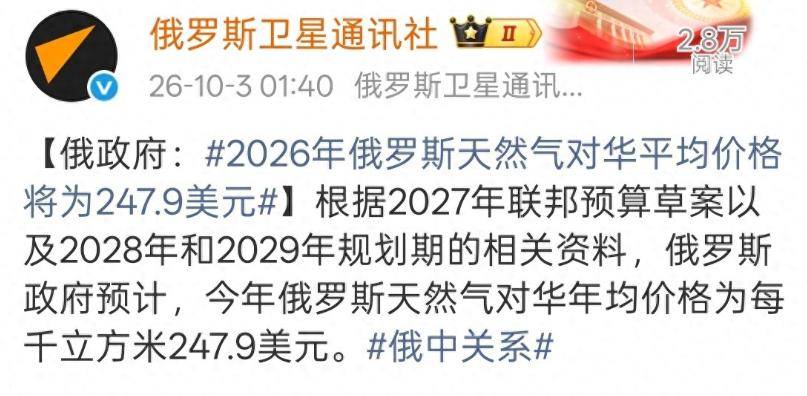
俄罗斯官媒10月2日把对华天然气价格摆到台面上,2026年每千立方米247.9美元,卖给中国以外非独联体国家却是562美元。
同一家俄气,同一类资源,价差超过一倍。
这对我们来说,普京也太意思,但欧洲那边很难淡定。
这份价格表看似简单,背后却牵着管道走向、长期合同和全球能源版图。
中国买俄气到底是在当冤大头还是捡了便宜?欧洲守着高价气又为什么把自己逼到墙角?这两个问题绕不开中俄能源合同,也绕不开中东风险,更绕不开欧洲自己做出的地缘选择。
先把账摊开,俄方预算草案预测,2026年对华均价247.9美元,2027年251.3美元,2028年247.8美元,2029年246.4美元。
对除中国外的非独联体国家,2026年562美元,2027年450美元,2028年361.9美元,2029年323.2美元。
即便按2029年低价算,对华也只到一半稍多。
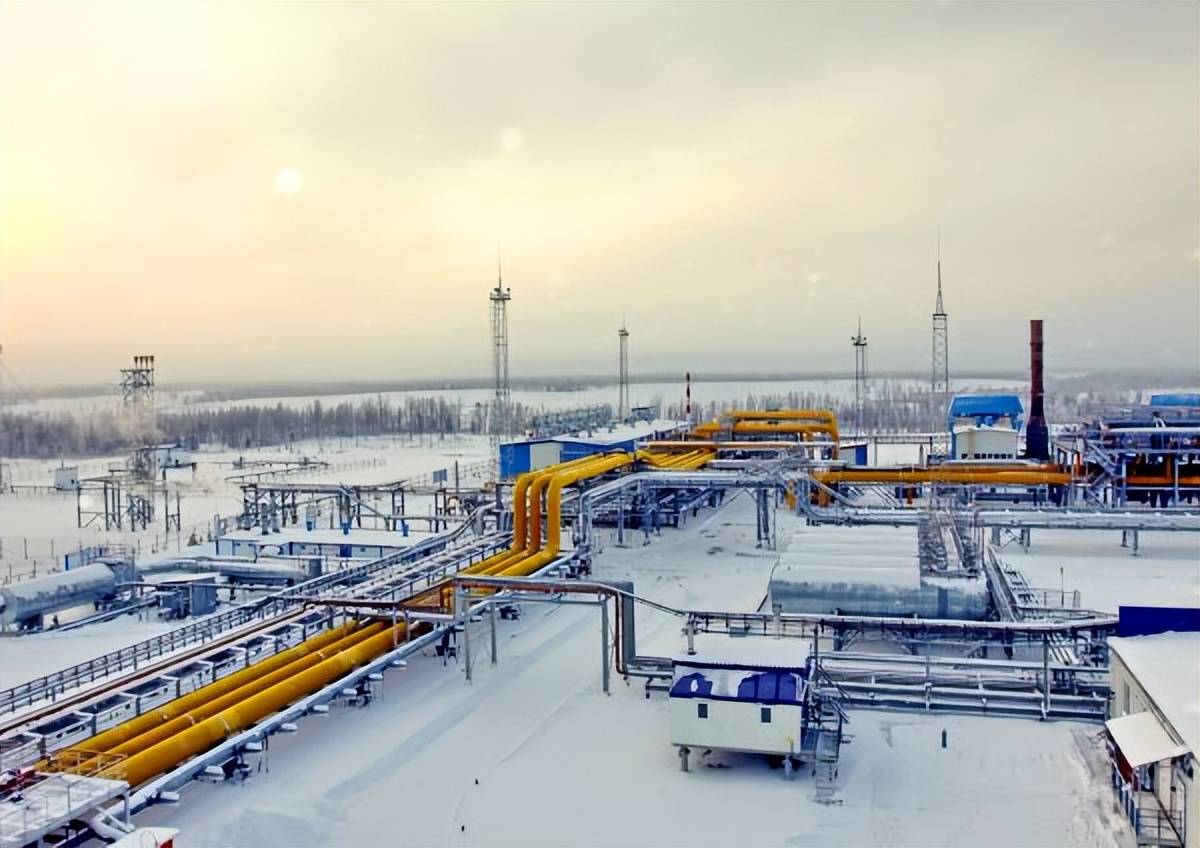
俄罗斯天然气工业股份公司总裁米勒解释过,对华价格客观上更低,原因在于向亚洲供气的恰扬金和科维克金气田离终端更近,管道直通中国东北,运输和基础设施建设成本低。
卖欧洲的气田在亚马尔半岛,要跨整个俄罗斯再走海底管道,成本自然高。
中俄管道气定价挂钩中国境内石油产品价格篮子,跟欧洲现货市场脱钩。
欧洲气价翻云覆雨,中国按合同走。
有人拿印度说事,却拿不出俄方公开价格。
俄印没有管道,卖印度要先液化再装LNG船跨洋,液化运费保险层层加码,到岸成本不可能低。
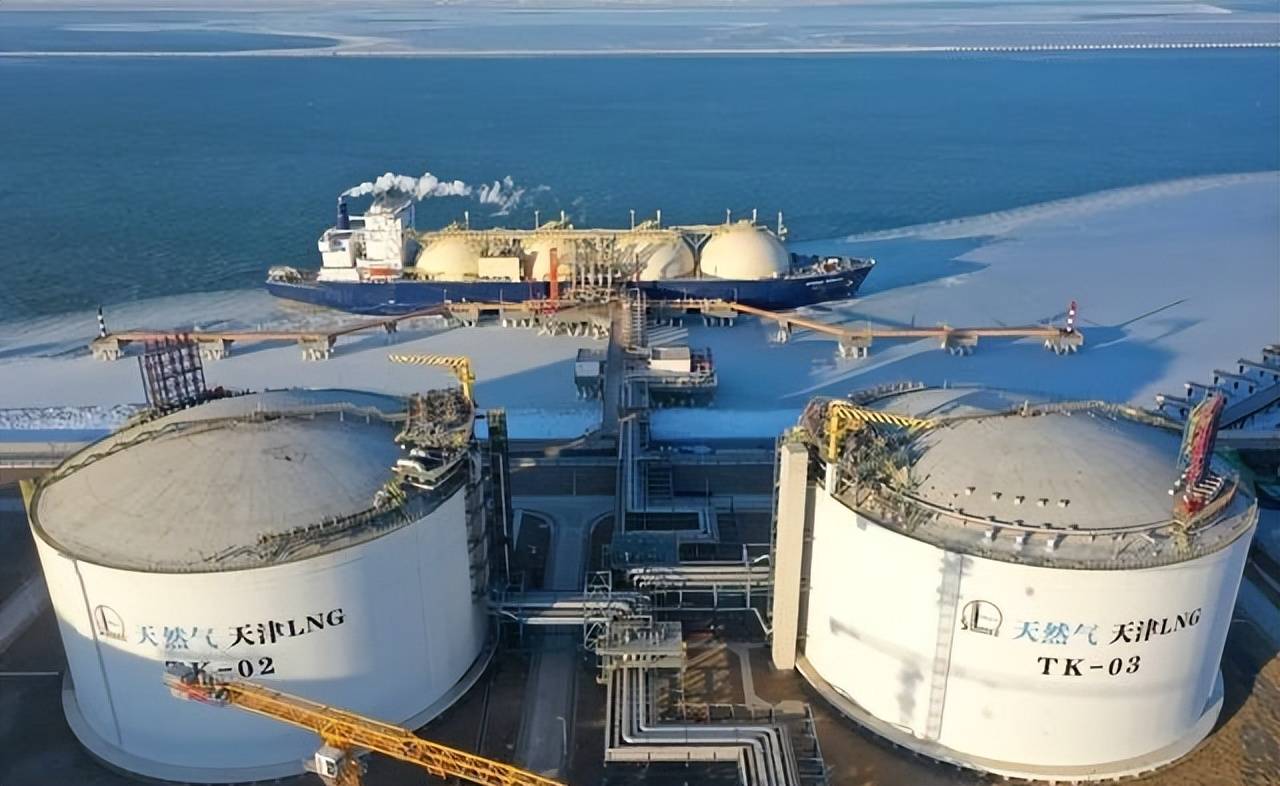
在我看来,所谓中国当冤大头,忽略长期合同和成本结构。
中国拿到低价,不是谁施舍,是管道气本身有优势。
管道气一旦建成,边际输送成本低,供应稳定性也强于海上LNG。

这份价格优势不是临时谈判压出来的,是双方在合同框架里把运输距离、气田位置、结算方式都算清楚之后定下来的。
可价格便宜只是一方面,真正让这条通道分量变重的,是中东那边的风浪。
中东这几天又紧了起来。
美媒援引美官员消息,五角大楼向中东派第三个航母打击群和更多海军陆战队舰艇,增派近1万士兵。
已有“布什”号和“华盛顿”号两艘航母在中东,“马金岛”号两栖戒备群9月底启程。
兵力到位,将是今年4月以来美国在中东最大部署。
特朗普还说,11月中期选举后有可能下令对伊朗更大力打击。
另一条线也不安静。
沙特计划让也门政府军再征召10万人,对胡塞武装发起大反攻,沙特提供空中支援,美国派军事顾问和情报支持。

目标之一是夺回曼德海峡控制权。
曼德海峡连着红海和亚丁湾,全球约12%海运石油经此通行。
霍尔木兹和曼德海峡一起出问题,全球能源运输缺口可能日均超2400万桶。
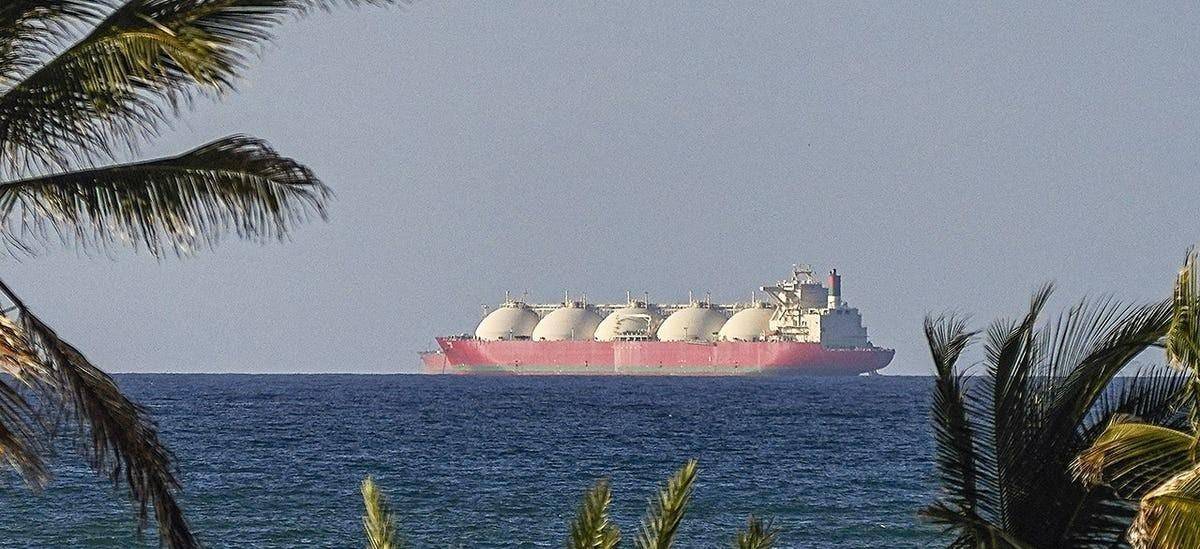
中东往亚洲的LNG船要么绕好望角,要么延误加保费。
卡塔尔等国给中国的LNG长协常在300到450美元每千立方米,局势一紧现货能冲到600到1000美元。
俄管道气价格提前锁定,不受现货波动影响,等于给中国能源供应加了一道保险。
我认为,中国扩大俄管道气进口,是对冲中东风险的战略布局。
中东越乱,这条陆上通道越值钱。
这不是给俄罗斯送钱,是给自己留后路。
从能源安全角度看,一个国家的天然气进口渠道越分散,抗风险能力就越强。
海上LNG灵活但受制于航运和地缘,管道气固定但稳定可控。
中国同时握有海上LNG长协、中亚管道气和俄罗斯管道气,等于把鸡蛋放在几个不同的篮子里。
中东局势一旦恶化,海上LNG的现货价格会迅速传导到国内用气成本,而管道气合同价格提前锁定,能起到压舱石的作用。
可这条后路也把另一个问题推到眼前,欧洲为什么对这个价格格外难受。
俄官媒10月2日公布对华气价后,不少中国网友说普京够意思。
这个说法有情绪成分,也有现实对照。
对华价格远低于中国以外非独联体国家,欧洲看了自然不痛快。
欧洲过去长期用俄罗斯管道气,稳定量大成本低,这是欧洲制造业低成本优势的一块基石。
俄乌冲突后,俄对欧管道气出口从2022年638亿立方米跌到2025年180亿立方米,欧盟还计划2027年底全面停止进口俄管道气。
欧洲把最划算的能源底牌亲手推开,气价高企就成了长期压力。
中国成了俄罗斯管道天然气最大出口方向,俄方在定价上做出让步,这是市场供求在起作用,跟感情无关。
G7能源谈判把欧洲痛点暴露得更清楚。
欧洲高度依赖美国出口柴油,美国一旦掐柴油出口,欧洲工业和物流立刻承压。
为了稳住美国不实施禁令,欧洲不得不拿出战略石油储备一起投放,消耗自家库存帮全球压油价。
欧洲一边承担高昂天然气成本,一边配合美国付出储备资源。
这个局面不是别人强加的,是地缘抉择落子后的结果。
我的判断是,普京的“诚意”背后有俄罗斯需要中国市场的现实。
欧洲气坏,不是中国捡了便宜,而是欧洲自己切断了廉价气源。
中国拿到低价管道气,是长期合同、运输成本和供需格局共同作用的结果,不必感恩戴德,也不用当冤大头。
欧洲若继续把能源当政治工具,代价还会往后延伸。
这场价格公布留下的余波,还远没到停下的时候。
俄罗斯公布对华气价,把中俄能源合作的供需逻辑摆到明面。
欧洲的愤怒更像是对自身选择的反应。
中国提前锁定陆上管道气,在中东风险上升时多了一层保障。
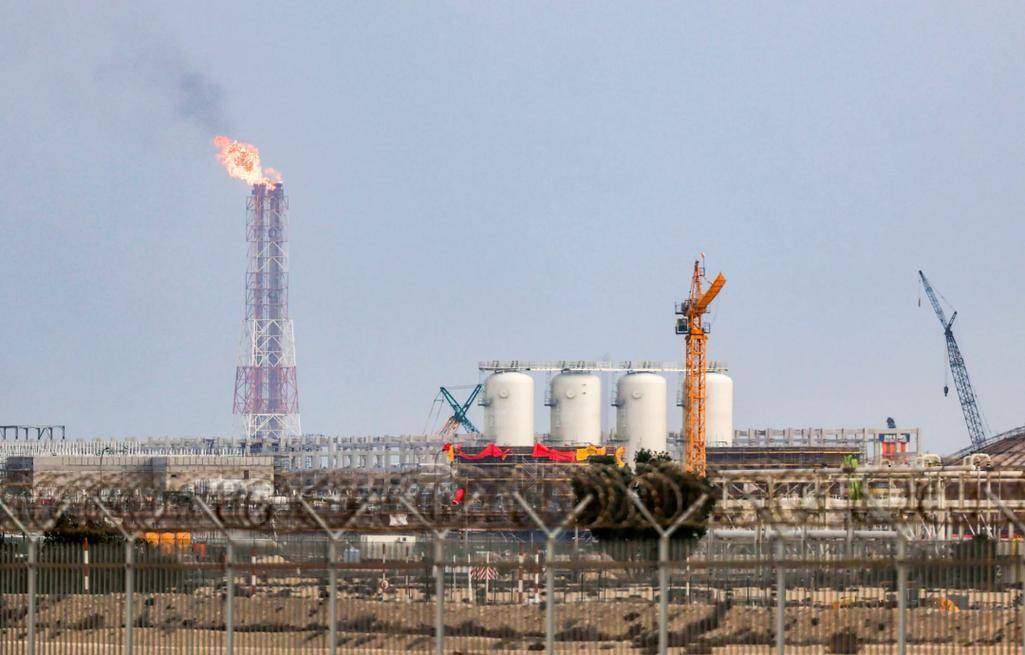
这条通道的价值,会在往后更复杂的局势里继续显现。
价格只是表象,真正决定主动权的,是谁能稳住供应,谁能少受外部风浪牵制。
对中方来说,合同划算就继续执行,风险可控就继续布局。
对欧洲来说,能源政策一旦被地缘政治绑住,回头路往