

冯德莱恩在斯特拉斯堡的讲台上说这句话的时候,整个大厅安静了一瞬。
“我们把从俄罗斯进口的天然气从45%降到了12%,到今年年底,我们将把它降到零。”
不是“计划”,不是“目标”,不是“希望”。
她用的是“将”。
一字之差,意思全变了。
计划可以搁置,目标可以调整,但“将”意味着——不管你愿不愿意,这事就这么定了。
台下坐着的人里,有人鼓掌,有人面无表情。
掌声来自那些早就盼着这一天的人。
面无表情的,大概在算账。
算这个冬天取暖要花多少钱,算工厂的电费单还要涨多少,算自己国家那条过境管道断了之后拿什么填窟窿。
冯德莱恩给这件事定了个调:不是愿景,是已经生效的法律。
法律这东西有意思——它不管你付不付得起,只管你违不违法。
个人违规,罚款至少250万欧元。
企业违规,至少4000万欧元,或者全球年营业额的3.5%,哪个高按哪个罚。
你品品这个数字。
一家中型能源贸易公司一年的利润可能就几千万,一纸罚单下去,等于白干好几年。
这不是罚钱,这是在堵路。
欧盟27个成员国里,26个投了赞成。
唯一一个例外是匈牙利,还有斯洛伐克跟着站到了对面,保加利亚弃权。
但票数够,特定多数通过,法规正式生效。
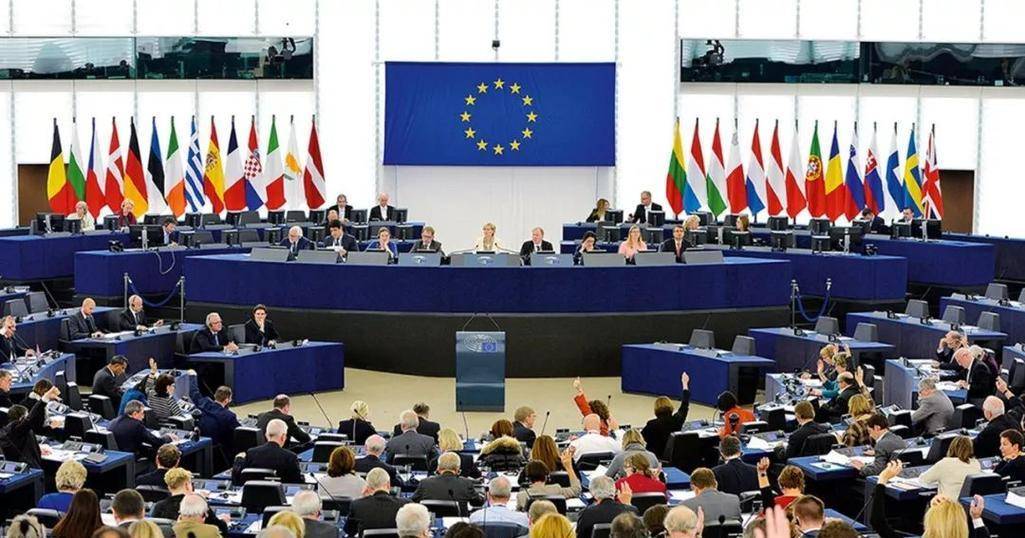
匈牙利外长西雅尔多当时的反应几乎可以想象。
他说这等于“用行政命令消灭一个国家的能源安全”。
这话有几分道理,也有几分表演。
但不管怎么说,法案还是过了。
你可能会想,冯德莱恩凭什么这么硬气?
答案藏在电表里。
欧盟超过70%的电力来自本土清洁能源——可再生能源加核能。
这个数字放在十年前,没人敢信。
2022年之前,俄罗斯天然气占欧盟进口的45%,管道从西伯利亚一路铺到德国港口,便宜、稳定、量大管饱。
现在这个比例掉到了12%,而且还在往下掉。
2026年头两个月,欧盟只买了17亿欧元的俄罗斯天然气,比去年同期砍了一半。
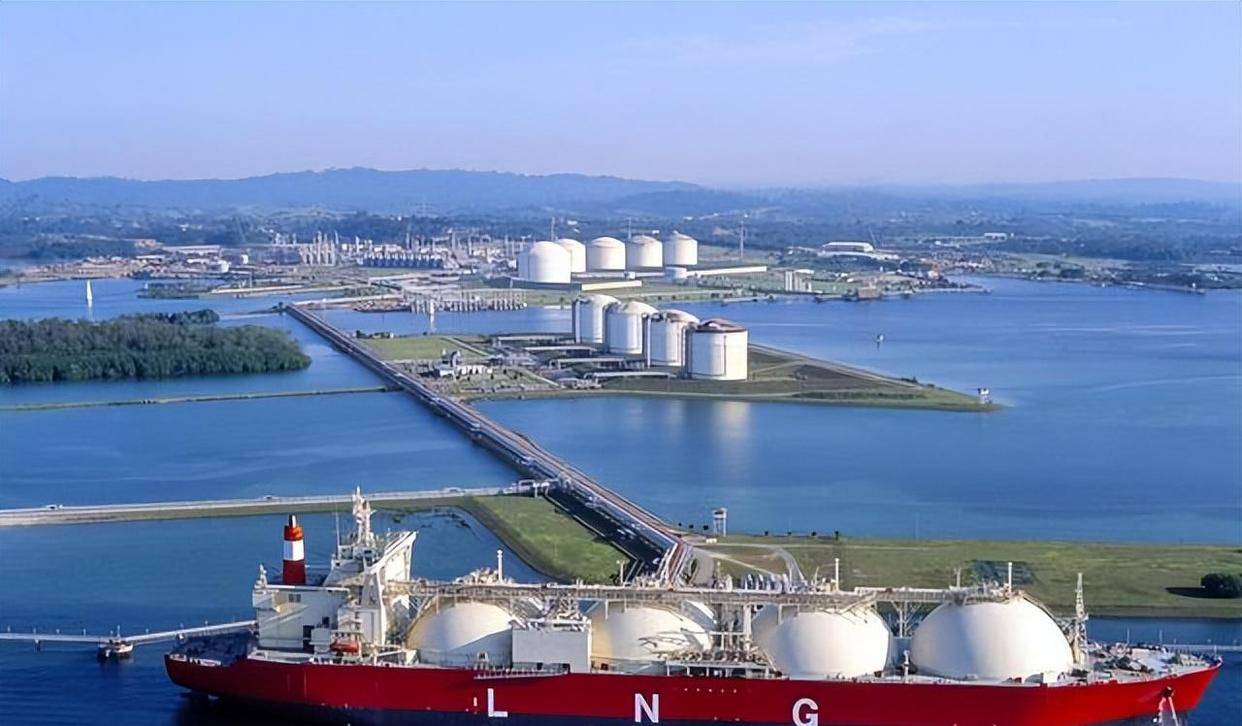
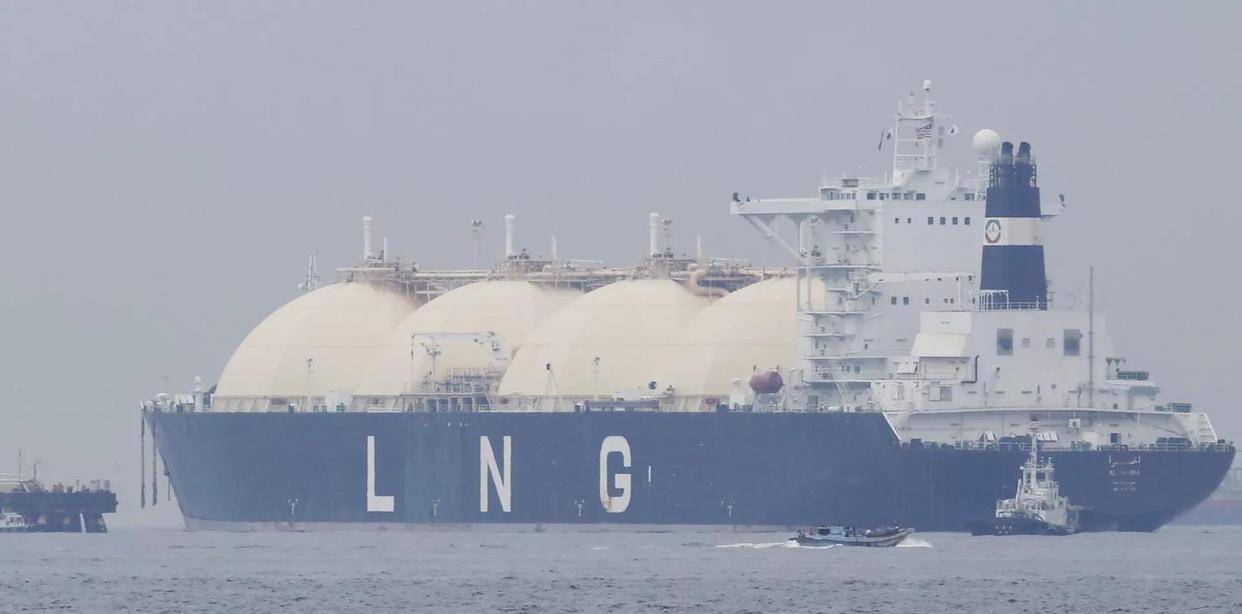
法国、西班牙和荷兰还在买,主要买的是液化天然气,走船运不走管道。
管道天然气这一块,基本已经凉透了。
北溪管道炸了之后就没恢复,剩下的几条过境线路运量也在萎缩。
液化天然气是目前最后的藕断丝连——船能绕路,管道不能。
但这根最后的线,2027年1月1日也要剪断。
说到这儿,账得算一算。
冯德莱恩在演讲里透露了一个数字:自中东冲突升级以来,欧洲的天然气价格涨了140%,柴油价格翻了一倍。
欧洲基准TTF价格从战前的每兆瓦时30欧元蹿到60欧元,后来稳定在40欧元左右。
40欧元是什么概念?
美国亨利港的天然气价格换算过来大概不到10欧元每兆瓦时。
欧洲人在为同样一立方米的气体付四倍的价钱。
这不是因为气不够。
全球天然气产能其实在增加。
问题是欧洲把最便宜的那条路自己封了,剩下的路都贵——你得用液化天然气船从美国、卡塔尔运过来,液化、运输、再气化,每一道工序都在加钱。
而且卡塔尔的拉斯拉凡液化设施在2026年3月遭了袭击,14条生产线里坏了2条,产能直接砍了12.8百万吨/年。
修好至少要三年。
雪上加霜。
于是欧洲不得不更依赖美国。
数据显示,2026年第一季度,美国已经占欧盟液化天然气进口量的63%。
能源经济与金融分析研究所预测,到2028年这个比例可能高达80%。
欧洲从依赖俄罗斯的管道,转向依赖美国的船。
换了个老板,成本还更高了。
欧洲人自己也知道这事有点不对劲。
有欧洲官员私下说,我们不过是从一个依赖换到了另一个依赖。
这话说得客气了。
俄罗斯的气便宜,美国的贵;俄罗斯走管道,美国走海路;俄罗斯是邻居,美国隔着一个大西洋。
地缘政治上,跟邻居闹掰了还能和好,跟隔着大洋的“保护者”闹掰了,你连气都运不过来。
卡塔尔那边也没闲着。
原本计划把产能从7800万吨扩到1.42亿吨,但战事一起,完工时间至少推到2030年以后。
阿联酋也暂停了部分出口。
全球液化天然气市场本来就不宽裕,现在又少了中东这块供应,欧洲和美国只能互相抬价。
这就是冯德莱恩的“硬气”背后的代价。
她赌的是欧洲能撑住。
能撑住吗?
2026年的冬天,欧盟天然气储存率只有70%左右,比去年同期低了12个百分点。
荷兰合作银行的能源分析师说了句实话:如果冬天温暖,没事;如果正常,严重短缺;如果寒冷,2022年的价格噩梦重演。
但话说回来,欧盟内部也不是铁板一块。
匈牙利和斯洛伐克投了反对票,这事不算意外。
匈牙利总理欧尔班在投票前就放话要起诉欧盟,斯洛伐克外长布拉纳尔在法案通过的几个小时后也宣布向欧洲法院提起诉讼。
匈牙利的算盘很直接:它的天然气高度依赖“土耳其溪”管道。
这条管道从俄罗斯经黑海到土耳其,再延伸到保加利亚、塞尔维亚、匈牙利。
禁令一生效,这条管道的气也不能买了,匈牙利的工业和居民供暖立刻出问题。
斯洛伐克的情况差不多。
它的管道过境收入是一笔重要财政来源,俄罗斯天然气过境费每年能带来数亿欧元。
禁令生效,这笔钱就没了。
欧尔班在布达佩斯的一次记者会上说:“布鲁塞尔想让我们冻死,那我们就去法院讨个说法。”
这话当然有表演成分,但他确实在2026年4月面临大选,能源价格是选民最关心的事。
他需要在选民面前表现得像个斗士。
问题是,欧洲法院的诉讼流程漫长,等到判决下来,禁令早就生效了。
匈牙利和斯洛伐克能做的,也就是拖延和制造政治噪音。
欧盟的法规已经通过了,特定多数表决制意味着不需要全体一致同意。
这是欧盟法律的厉害之处——它不给你否决权。
俄罗斯那边呢?
失去欧洲市场之后,莫斯科能做的只有一件事:往东看。
2026年,俄罗斯副总理诺瓦克公布了一个数字:今年向中国输送的天然气将达到约500亿立方米,其中“西伯利亚力量1号”管道380亿立方米,另外通过哈萨克斯坦过境约120亿立方米。
“西伯利亚力量1号”的合同产能本来是380亿立方米/年,2026年已经基本跑满,俄气今年已经三次刷新对华日供气纪录。
500亿立方米。
听起来不少。
但欧盟一年从俄罗斯买的天然气,在巅峰时期是1500亿立方米以上。
500亿填不上1500亿的窟窿。
而且管道天然气的出口利润远高于液化天然气,对华管道的售价也低于对欧售价。
俄气2025年在欧洲卖出的管道天然气量,已经降到了苏联开始对西方出口天然气的水平——大概是52年前的量。
这个对比很残酷。
52年前,苏联刚刚开始跟西欧做天然气生意,管道还没铺完。
52年后,俄罗斯的天然气生意在欧洲缩回到了起点。
更大的问题是“西伯利亚力量2号”。
这条管道计划从西伯利亚经蒙古国到中国,年输气量500亿立方米,合同期30年。
备忘录2025年9月就签了,但正式合同一直没影。
2026年5月普京访华,克里姆林宫发言人佩斯科夫说“取得了进展,但尚未达成最终协议”——外交辞令翻译过来就是“没谈拢”。
俄媒自己报道说,合同可能还要几年才能签,管道铺设还需要三到五年。
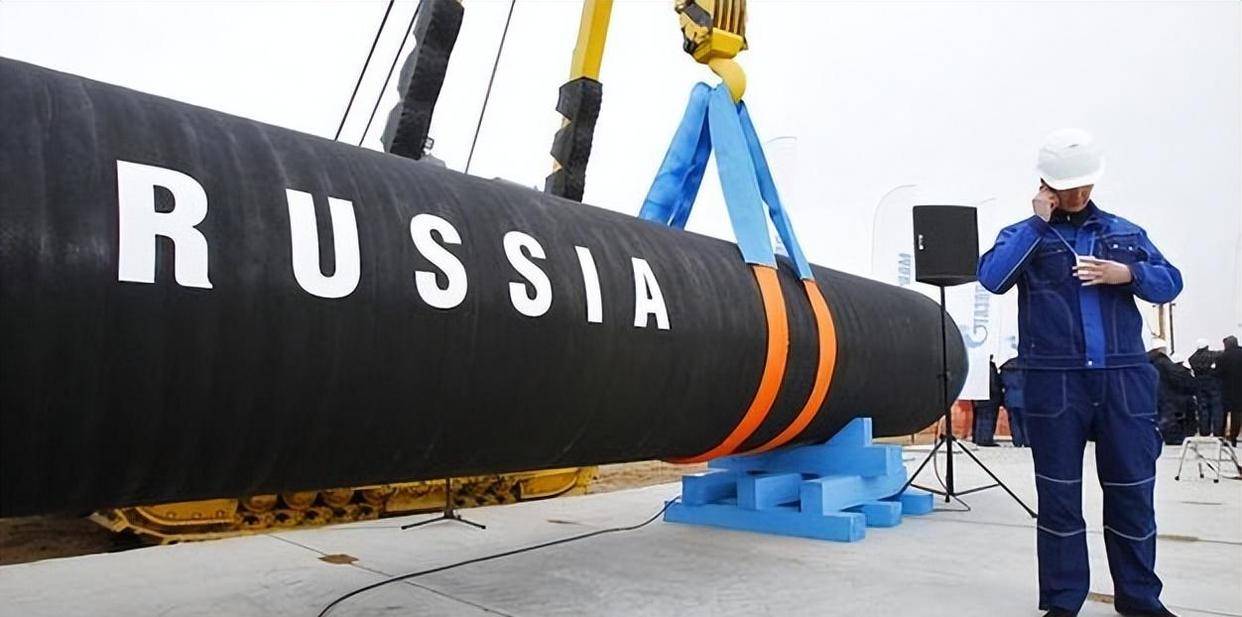
卡内基国际和平基金会的分析更直接:普京从中国回来的时候,手里没拿着他想要的那份协议。
而且“俄罗斯的机会窗口正在关闭”。
为什么谈不拢?
价格。
俄罗斯希望中国按接近欧洲价格的基准买气,中国希望按更低的价格买。
这不是简单的讨价还价。
中国手里有筹码:土库曼斯坦的天然气、缅甸的管道、自己的页岩气增产、再加上从卡塔尔和澳大利亚进口的液化天然气。
俄罗斯需要中国,比中国需要俄罗斯更多。
一个卖家失去了最大的买家,去找新的买家,议价能力必然下降。
这是市场规律,跟政治无关。
与此同时,俄罗斯在远东方向的其他项目也在推。
“贝加尔力量”——就是“西伯利亚力量2号”改名后的项目——管道经蒙古国到中国,俄方说开工准备“即将完成”,但具体时间表还是模糊的。
远东线路也在筹备中,但年输气量估计也就几十亿立方米级别,跟失去的欧洲市场没法比。
这还没完。
俄罗斯液化天然气也在找出路。
2026年上半年,俄罗斯液化天然气出口同比下降了约6%,部分货源转卖给了土耳其和南欧。
有报道说俄罗斯正以折价40%向南亚国家推销液化天然气,还通过中间商“洗产地”来规避制裁。
这招数不算新鲜——伊朗被制裁的时候也这么干过。
但液化天然气的运输和再气化成本太高,折价卖等于赔本赚吆喝。
所以俄罗斯现在的处境很尴尬:管道气往东卖,价格谈不拢;液化气往南卖,利润被运费吃掉了。
千亿方的天然气产能,原本是卖给欧洲的,现在找不到等量替代的买家。
中国能吃下一部分,印度能吃下一部分,但加起来也填不平欧洲那个坑。
全球天然气贸易的版图正在被重画。
欧洲在从管道气时代切换到液化天然气时代。
液化天然气的定价机制跟管道气完全不同——管道气通常签长期合同,价格跟油价挂钩,相对稳定。
液化天然气现货市场的价格波动大得多,受天气、船期、地缘冲突的影响,一天一个价。
欧洲现在被迫在这个现货市场里跟亚洲买家抢货。
2026年冬天,分析师已经在警告欧亚液化天然气争夺战。
亚洲发展中国家愿意出高价——印度和巴基斯坦在2022年的时候被高价挤出了市场,现在它们咬着牙也要买,因为断电的代价比多付气费更大。
巴基斯坦以每百万英热单位25美元左右的价格买了好几船液化天然气,这在2022年是不可想象的。
美国在这场博弈里笑到了最后。
页岩气产量在涨,液化出口设施在扩,欧洲的刚需给了美国液化天然气行业一个稳定的高价市场。
得克萨斯和路易斯安那的液化终端日夜不停地装船,船头朝东,横渡大西洋。
美国LNG出口商不需要操心欧洲人付不付得起——市场价摆在那里,不买拉倒,亚洲有人买。
这就是卖方市场的样子。
但美国液化天然气也不是没有软肋。
国内数据中心在抢电,35吉瓦以上的在建数据中心可能新增相当于3500万到4200万吨/年的天然气需求。
如果美国国内气价被数据中心推上去,液化出口的利润空间就会被压缩。
到时候美国是优先保国内还是保出口,这会影响欧洲的供应稳定性。
再往远处看,非洲的液化天然气项目、加拿大的LNG Canada、卡塔尔的扩产计划,都在排队进场。
但这些都是2027年以后的事。
眼下的问题是2026年冬天和2027年的供应缺口。
欧盟自己算过一笔账,受禁令影响的天然气总量大约是380亿立方米。
这个缺口不算巨大,但填补它需要时间和钱。
冯德莱恩说“这不是愿景,是已经生效的法律”。
法律确实生效了。
但法律的执行成本,是欧洲的工厂和家庭在扛。
德国的能源密集型产业已经在往美国和中国搬,因为能源成本是那里的三到四倍。
化工巨头巴斯夫在路德维希港的工厂关了部分生产线,工人被裁。
这不是冯德莱恩演讲里会提到的事。
欧洲的绿色转型确实在推进。
可再生能源占比在上升,核能没有被完全否定,氢能战略也在布局。
从长远看,减少化石燃料依赖是正确的方向。
但从2026年到2030年这段过渡期,欧洲要承受的痛苦是实实在在的。
电价账单不会因为政治正确就自动打折。

俄罗斯的天然气产能还在那里——西西伯利亚的气田、亚马尔半岛的液化设施、北极圈里的钻井平台。
这些设施不会消失,只会折旧。
如果找不到买家,它们就会变成沉没成本。
俄罗斯财政部已经在为天然气收入下降做准备。
2026年的预算里,油气收入占比在缩水。
对于一个财政严重依赖能源出口的国家来说,这不是小事。
全球能源版图的重组才刚刚开始。
欧洲失去了俄罗斯的廉价气,俄罗斯失去了欧洲的优质客户。
美国填补了部分空缺,亚洲也在重新分配份额。
天然气贸易的流向在变,定价机制在变,谁跟谁做生意的逻辑也在变。
这场重组里没有赢家,只有付出代价的人和付得起代价的人。
欧洲付的是钱,俄罗斯付的是市场,美国赚的是利润。
但利润这东西,今天是你的,明天可能就不是了。
冬天快到了。
布鲁塞尔的办公室里,官员们还在讨论下一轮制裁方案。
莫斯科的会议室里,能源高管们还在算去东方卖气的账。
休斯顿的液化终端还在装船。
三方都在赌。
赌对方先撑不住。