

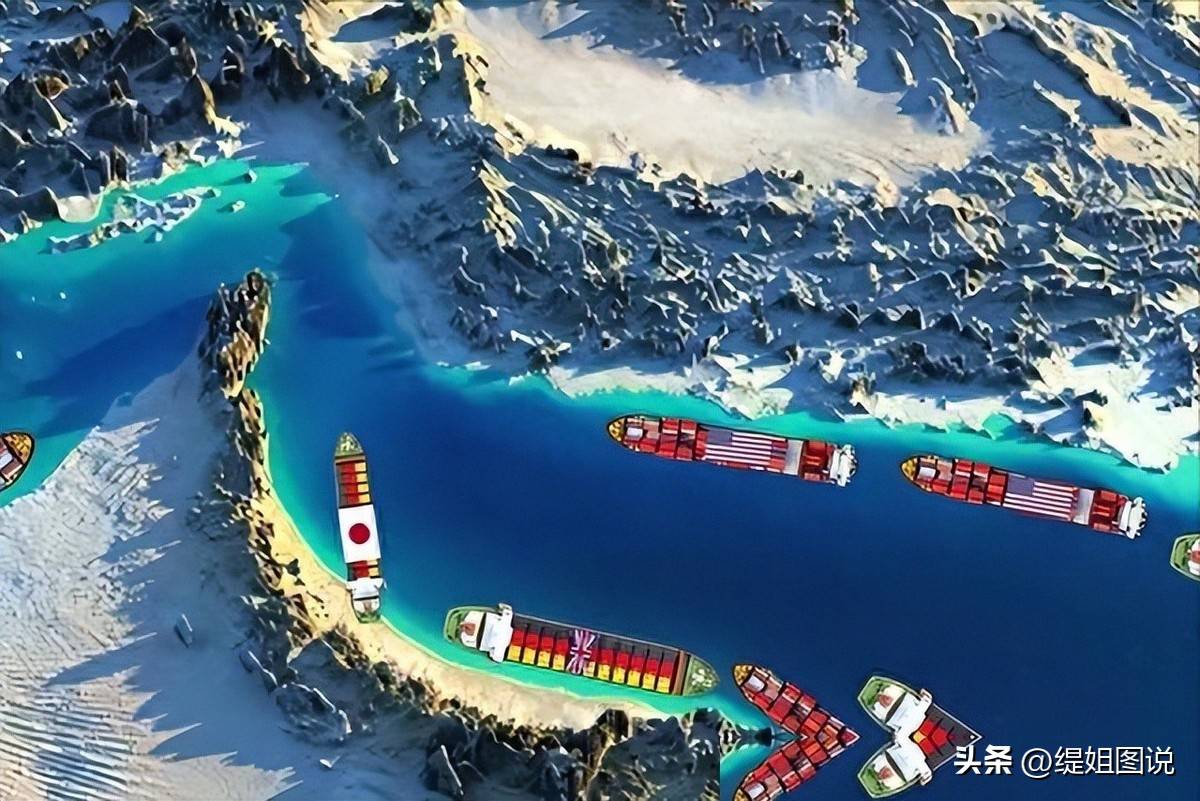
霍尔木兹海峡最近七天的日均通行只有5.3艘船,其中油轮1.4艘,而战前正常水平是每天97艘,现在只剩下战前的5%。
这不是新闻主打的头条数据,可它比任何官方声明都更能说明问题——世界上四分之一的海运石油要从这道窄门过,现在门缝里几乎不走货了。你就明白为什么这一次国际能源署史无前例地释放4亿桶战略储备下去,油价该冲还是冲。
9月18日布伦特收在104.839美元,WTI也踩在103美元上方,一个月里涨了14%到22%,年初至今直接翻了个身。乌拉尔原油单周上蹿9.36%,冲到113美元。
俄罗斯副总理诺瓦克嘴里"40年来最严重能源危机"这句话,抛开外交话术不谈,我个人觉得他讲的是句实话,而且是句冷话。冷在哪里?
冷在这一轮的性质,跟过去几十年任何一次油危机都不太一样。1973年那一次,是阿拉伯国家主动断供;1979年伊朗革命,是产量突然消失;1990年海湾战争、2011年利比亚内战,本质上都属于"某个产油国临时下线"。

这些危机的解法有一个共同点——只要OPEC补产、储备释放、金融市场安抚,几个月内价格就能顺下来。
这次不同,伊朗9月19日通过卡塔尔递给华盛顿的三条停战清单里,我仔细看了一下,一条是要求全线停战,一条是解冻资金,一条是解除海上封锁,唯独没有"主动重开霍尔木兹"这项动作。
同一天,伊朗议会特别委员会还批了一条"第10条"新法,把过境海峡的海底数据电缆也纳入德黑兰的审批权。这是什么意思?
我的看法很直接:伊朗根本不打算把海峡的钥匙还回去。它把海峡的"管辖权"从物理层扩展到数据层,连电缆都要审。
市场很快读懂了——就算美伊坐下来签停火协议,只要通行量还锁在5%附近,油价就下不去多少。这才是俄罗斯人说"40年来最严重能源危机"的底层逻辑:过去缺的是油,这次缺的是通道。
缺油可以补,通道被人捏住,补都没地方补。
这就是为什么9月19日马克龙紧急呼吁数周内召开G7能源会议,美国也开始盘算要不要再动战略储备,而利雅得防空警报还是在同一个周末拉响——胡塞武装的弹道导弹砸向了沙特首都,无人机袭击了延布港的阿美石油设施。
谈判桌上一边递条件,战场上另一边继续开火,这场景在中东见得不算少,但把它跟霍尔木兹被物理性掐断放在一起看,亚洲的能源账本就变得极其难看。亚洲为什么先疼?
逻辑其实一句话——霍尔木兹的货,绝大部分不是运去欧美,是运来东亚南亚。日本、韩国、印度、菲律宾、越南这些国家,超过一半的原油和几乎全部的LNG都要走这条线。
日本国内石油民间储备246天听起来不少,LNG库存却只有三周,一旦卡塔尔的气过不来,发电和化工两个月内就要出问题。
日本前不久已经进行了国家储备加民间储备的双重释放,朝日新闻早在3月就估算过,布伦特站稳110美元,日本国内汽油每升就要冲破200日元。韩国、菲律宾几个月里陆续限电限工时,越南部分工厂改成四休三,印度多个邦削减工业用电时段。
这些不是宣传口径,是老百姓每天摸得到的日常。美国自己是全球最大产油国之一,页岩气兜底,加拿大是邻居;欧洲这次靠俄气东输被切断后建的新LNG接收站,还有挪威天然气顶着,虽然疼但多了一层缓冲。
真正被现货价格追着跑、抢到就是命的,就是亚洲这一批大买家。那么问题就来到那句题眼上——"40年来全球最严重能源危机!中国有压力,但为何不慌"。压力必须先讲清楚,不讲清楚就是虚。
中国是全球最大原油进口国,2025年全年进口原油5.77亿吨,中东六国合计占42%,如果把绕道马来西亚的伊朗、委内瑞拉那部分算进去,经由霍尔木兹的实际份额高达56%。这个数字意味着,海峡打个喷嚏,中国的进口账单就要被吹得七荤八素。
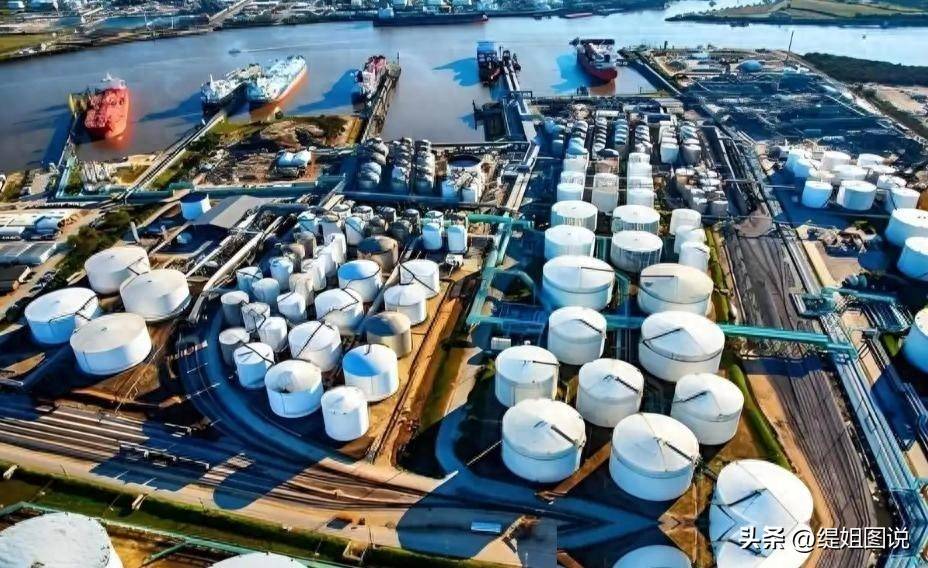
石化、航运、航空、化肥、塑料这些下游全都会挨到成本上行的传导,居民端汽柴油也会有一定波及。这些账我从来不否认。
但我坚持一个判断:中国这次的从容,不是嘴硬,是过去十几年一步一步布出来的局,到今天恰好到了兑现的节点。我讲四层逻辑,层层往下走。
第一层,进口来源的重心已经悄悄换过一遍。2025年中国原油进口第一大来源国不再是沙特,而是俄罗斯,占比17%。
俄罗斯的原油走的是东西伯利亚管道,直接从陆上进中国,不经过任何海峡。中亚天然气A/B/C/D四条管道加上"西伯利亚力量"天然气管道,把中亚和西伯利亚的气田直接接入国内管网。
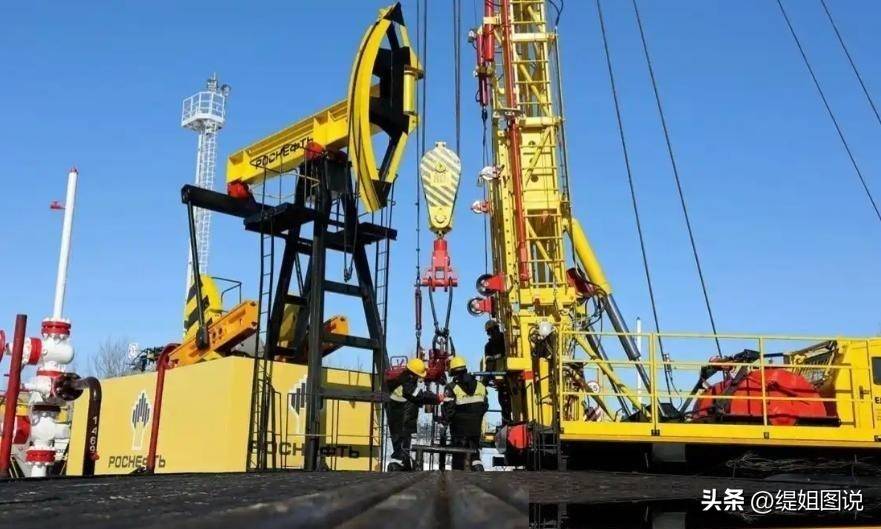
这条陆上生命线的存在意义,不是替代海上进口,而是给市场一个明确信号——就算海上出问题,中国不会瞬间失血。这个布局最早从2009年就动手,当时国际油价还在低位,没多少人看得懂为什么要花大钱修跨国管道。
现在回头看,这就是典型的战略耐心。第二层,能源自给率的绝对底盘。
中国一次能源自给率长期保持在80%以上,原油自给率虽然只有30%左右,但煤炭几乎100%自给。
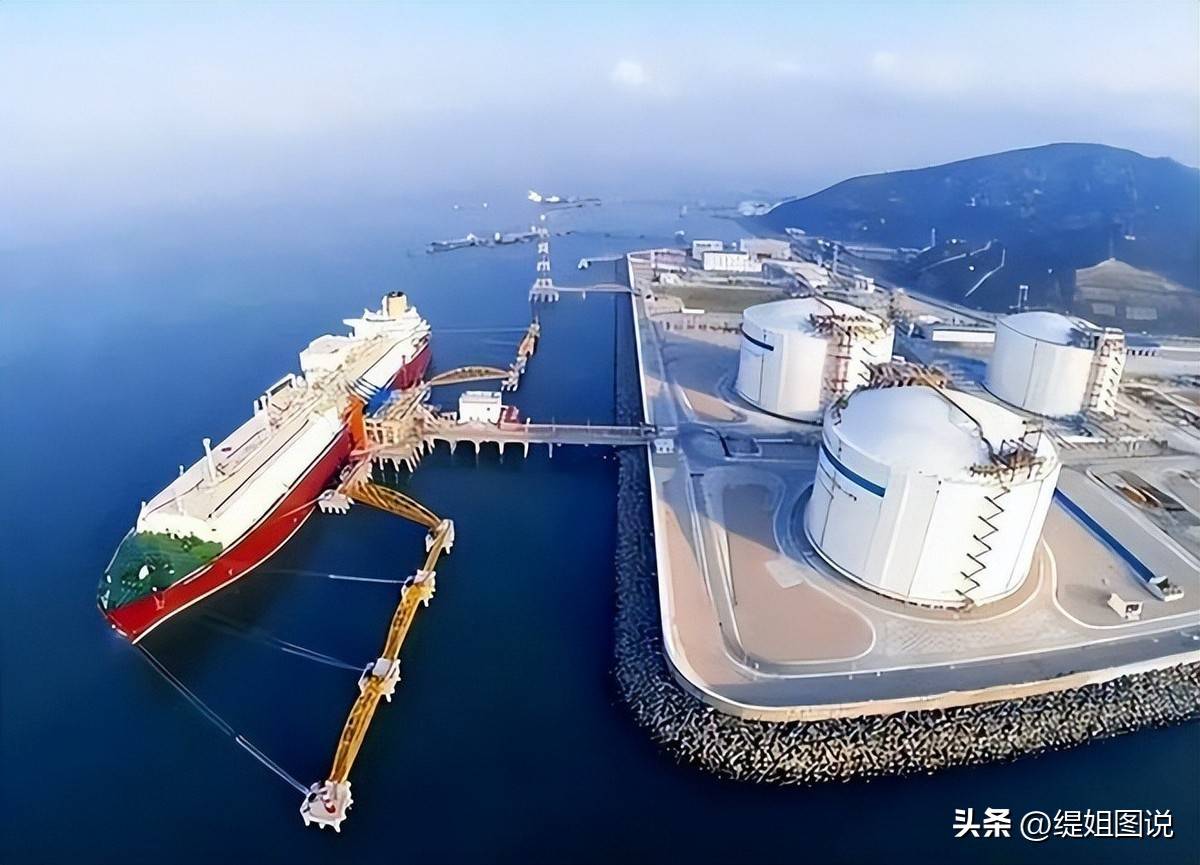
国家统计局的数据摆在那里——2026年1到2月原煤产量7.6亿吨,原油产量3573万吨,天然气446亿立方米,前5个月原油日产维持在438万桶上下。
这些数字看起来枯燥,可放在极端情境下看就完全不一样:哪怕海上通道一时全断,煤电顶起来发电,国内油气产量顶起来保基本运行,这个盘子不会崩。很多国家骂中国煤电碳排放高,但是在能源危机这种极端工况下,煤电是唯一能一小时内爬升出力的兜底电源。这是硬账。
第三层,战略储备的规模。国际油气行业的估算数据里,中国战略石油储备加商业储备合计已经达到12亿到15亿桶量级。

这个规模是什么概念?以2025年日均进口约1140万桶算,可以覆盖差不多100天以上的进口空窗。
储备这东西,平时看着没什么用,极端时候就是最贵的保险。而且中国过去几年抓住每一次低价窗口补库,秦皇岛、舟山、镇海几个基地的动作,油圈里的人都盯着看。
第四层,也是我个人觉得最关键的一层——能源结构在过去十年被彻底改写了。这才是"40年来全球最严重能源危机!中国有压力,但为何不慌"这句话的最深底气。人民日报9月2日发布的数据说,中国太阳能光伏发电装机首次超过煤电,成为国内最大的电力供给源。

2025年底光伏发电量占全社会用电量比重达到13%。中电联的判断,2026年底光伏总装机将首次超越煤电,占全国发电装机总规模的31%,全年新增光伏装机超4亿千瓦。
国务院8月印发的"十五五"碳达峰行动方案更把话说明白:到2030年风光总装机达到28亿千瓦以上,2035年冲到36亿千瓦。这就是能源存量结构的翻篇。
你把风、光、水、核、储加在一起,中国在建的清洁电力规模已经超过除美国以外任何一个国家的全部电力装机。再看新能源汽车。
2025年中国新车销售中新能源占比冲到50%左右,也就是说街上跑的新车,两辆里就有一辆不烧汽油。国家能源局公布的8月数据,充电换电用电量同比涨了51.2%。
这里面每一辆车,每天顶掉的都是一部分汽油进口。这是长期做减法。不是说明天就摆脱石油,而是需求曲线一点一点往下弯。
中国海关总署的数据里,2026年6月原油进口2927万吨,同比下降41.3%,创十年月度新低——这个数字有短期成品油出口收缩、炼厂检修等短期因素,不能全归因于新能源替代,但趋势方向是清楚的:中国的原油净需求,已经过了那个不可动摇的上升拐点。
国际市场分析师们讨论未来的时候,焦点从"中东供应能不能恢复"转向"中国需求什么时候回来",这个话语权的转移本身就说明问题。把这四层叠起来,就是"40年来全球最严重能源危机!
中国有压力,但为何不慌"这一判断的完整支撑。压力是外在的,不慌是内生的。
别的国家现在还在拼命想办法找替代通道、找应急发电、找LNG现货,中国这些活儿基本都在过去十年间做完了。风电吹不出制裁清单,太阳光也进不了SWIFT系统——这句话现在只是刚开始变成事实。
你没法把太阳当武器,你也没法把风当武器,谁把新能源做扎实了,谁就等于给自己家的电表加了一层地缘政治的防弹衣。我个人觉得,这场能源危机走到最后,给全世界留下的最大教训不是"该多囤点油",而是"应该早点动结构性的手术"。
囤油只能救急,救不了长期。真正的能源安全,不是罐子里存了多少桶原油,而是发电结构里有多大比例可以不靠外部通道。日本这次为什么慌?

因为它天然气三周库存,LNG接收全靠海上;韩国为什么难?因为它没有陆上管道,没有本土大型油气田;欧洲为什么走了这么长的补库路才勉强稳住?
因为过去二十年把管道全押在俄罗斯一家身上。这些都是账上写着的教训。中国也不是没交过学费。
2003年前后,中国刚成为原油净进口国的时候,那波国际油价上冲一度冲到147美元,当时国内几乎没什么战略储备,炼厂经常抢货,油品供应紧张。二十多年下来,才把储备体系、进口多元化、陆上通道、煤电兜底、新能源、电动车这一整套系统慢慢搭起来。
今天摆在桌上的这套牌,不是天上掉的,是学费换来的。这也是为什么我一开始说,俄罗斯人讲"40年来最严重能源危机"是句冷话——它对着的是那些没有做过准备的人。
最后再回一次题眼。这场"40年来全球最严重能源危机!中国有压力,但为何不慌",压力的部分要老老实实认,不慌的部分要清清楚楚讲。
中国手里的这套系统,过去十几年被批评过、质疑过、看不懂过、嘲笑过,直到今天在国际市场剧烈震荡的时候,才被证明是有效的。石油这种能源武器从来没退出历史舞台,只是很多国家忘了它的分量。
谁把储备、通道、发电结构、下游转型和产业链韧性一起做出来,谁在下一次危机里就能站得更稳。中国这盘棋,已经下到中盘了。