

西方国家在稀土供应链上正遇到一个非常尴尬的问题。
过去几年里,美欧澳大利亚等国砸下巨资开采稀土矿石,试图摆脱对中国稀土的依赖。
然而随着中国稀土精深加工全链条出口管制正式生效,西方突然发现,自己折腾了半天,依然没有绕开中国。
他们原本以为只要把地下含稀土的石头挖出来就万事大吉,可实际上,真正的门槛从来不在开采,而是在从矿石变成高阶永磁体的那一整套中下游加工链条里。
一、从挖矿到炼金,西方以为砸钱就能买到供应链
美欧等国过去几年的稀土战略,思路其实非常直接,就是通过政府给补贴、给许可,扶持本土或者盟友的矿业公司去开采稀土矿石。
美国加州的芒廷帕斯矿山重新开工,澳大利亚的韦尔德山矿山扩大产能,这些动作在当时被西方媒体广泛报道,很多人也以为西方只要把矿开出来,稀土供应链的独立就指日可待。
这种想法忽视了稀土产业最基本的商业和工程常识。
稀土并不是一种挖出来就能直接用的金属,它是一类由十七种元素组成的化学集合体。
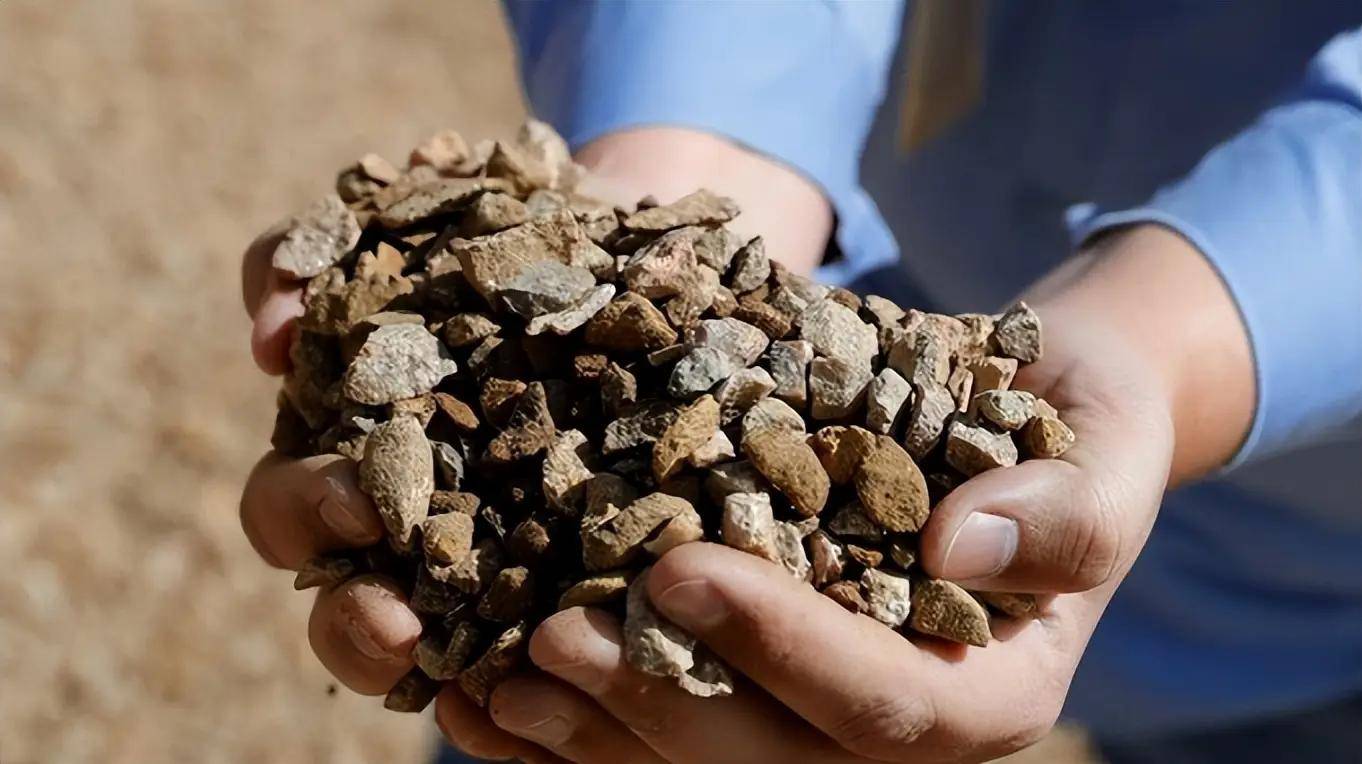
从地下打磨出来的稀土矿石,经过初步选矿后,得到的只是稀土精矿。
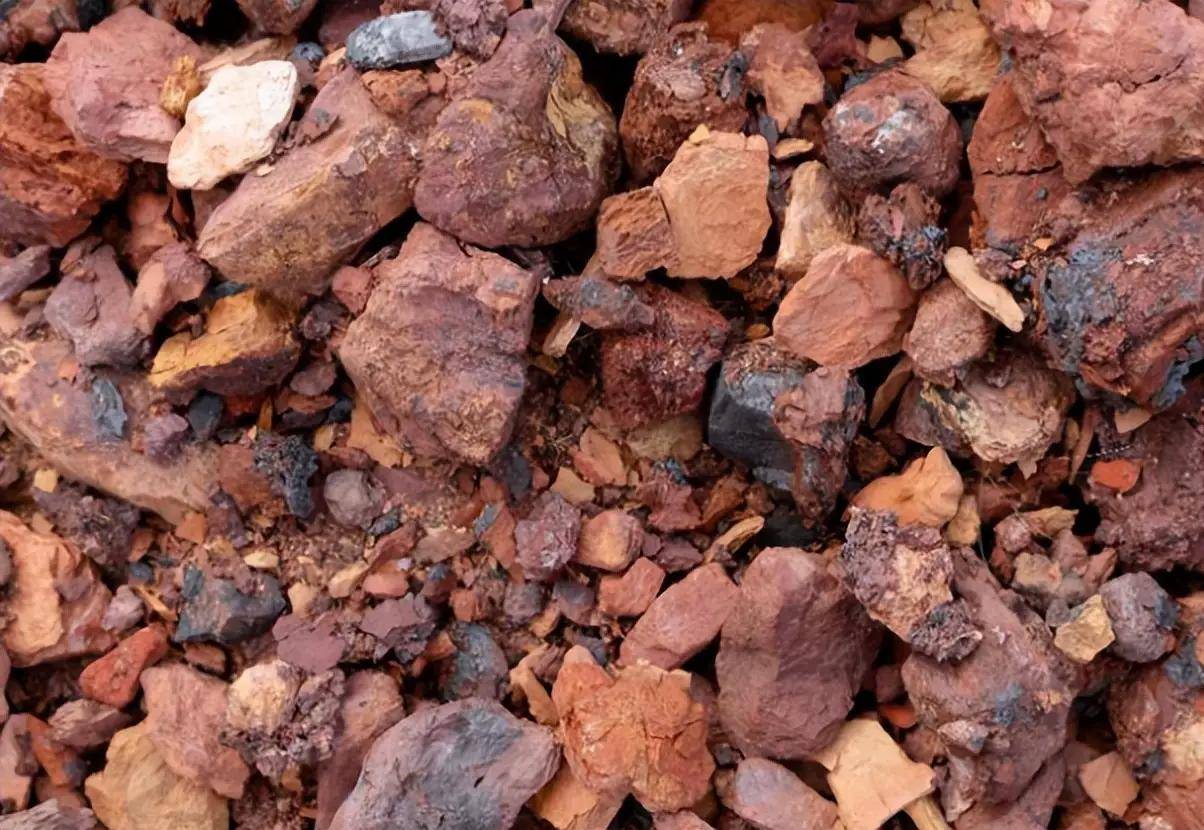
这种精矿本质上就是一堆含有多种稀土元素以及杂质的粗糙混合物,附加值极低,直接拿着它根本无法制造任何高端工业产品。
真正的硬骨头,在于拿到精矿之后,怎么把它分离成高纯度的单一稀土氧化物,再怎么把氧化物还原成金属合金,最后怎么把合金加工成高阶永磁体。
中国在过去四十多年里,投入了大量的科研资源和产业力量,在中下游的冶金、化学萃取、材料加工领域建立了极深的技术积累和庞大的产能规模。
中国商务部和海关总署发布的一系列出口管制公告,核心重点根本不是限制普通矿石的出口,而是实施穿透式的全链条管控。
管制目录精准覆盖了重稀土元素、专用提取装备、核心萃取剂、冶炼磁材技术专利以及关键制造设备。
这就导致西方国家陷入了一个很被动的局面。他们花了几千亿美元在前端建矿山,挖出了成千上万吨的稀土精矿,却突然发现自己根本没有对应的中下游加工能力。
如果想把这些精矿变成能用的材料,依然必须送到中国来处理。中国出口管制一生效,西方试图用砸钱建矿来替代中国供应链的计划,直接在第一阶段就撞上了墙。
二、中下游的技术黑箱,到底卡在了哪几道关口?
西方企业要想真正建成一条不依赖中国的稀土供应链,就必须从头搭建中下游的工业体系。
可一旦他们开始尝试自己做精深加工,就会发现自己被卡在了三个连续的技术关口面前。
第一关是湿法冶金与级联溶剂萃取。
把稀土精矿里的十七种元素相互分开,并且把纯度提升到99.999%以上,需要极其复杂的化学工程。
因为稀土元素的化学性质极其相似,就像是一群孪生兄弟,普通的化学反应根本无法把它们区分开。

工业上必须使用成百上千级的串级溶剂萃取工艺,让稀土液体在巨大的萃取罐里不断流动、分层、分离。
轻稀土元素的分离相对容易一些,西方企业现在能够勉强处理一部分镨和钕,但在镝、铽等关键重稀土元素的分离上,西方几乎没有任何工业化产能。
更糟糕的是,中国的出口管制直接禁运了10至50立方米的大型特殊沉淀结晶罐、P507等高效萃取剂及其皂化处理技术。
西方企业没有成熟的技术配方,自己研发又需要漫长的试验周期,再加上萃取过程中伴生的放射性元素处置受到极严苛的环保监管,导致他们的分离工厂建设进度一拖再拖。
第二关是金属冶炼与熔盐电解。
即便西方企业拿到了高纯度的稀土氧化物,也不能直接用于制造零部件,必须通过高温熔盐电解等工艺,把氧化物还原成稀土金属或者合金。
这一步需要极高水平的冶金工艺控制和持续的高温电解设备。
过去三十年里,美欧的重工业和传统冶金产业大量外移,导致本土严重缺乏懂得高温电解工艺的技术工人与工程师。
同时,中国的管制清单明确限制了真空感应还原炉、高纯度稀土金属电解槽等关键设备的出口。
西方冶金企业拿不到高精度的电解设备,自己造出来的设备又达不到温度控制要求,熔炼出来的稀土金属里氧、碳等杂质严重超标,根本达不到后续制造高端磁材的标准。
第三关是高阶永磁体制造与晶界扩散技术。
稀土最终要变成烧结钕铁硼永磁体,才能安装到新能源汽车的驱动电机、风力发电机以及防务装备的精准制导系统里。
这些设备工作时温度非常高,普通钕铁硼磁体在超过80摄氏度时就会发生不可逆的消磁。
为了让磁体在150摄氏度甚至200摄氏度的高温下正常工作,必须在磁体中加入镝和铽等重稀土。
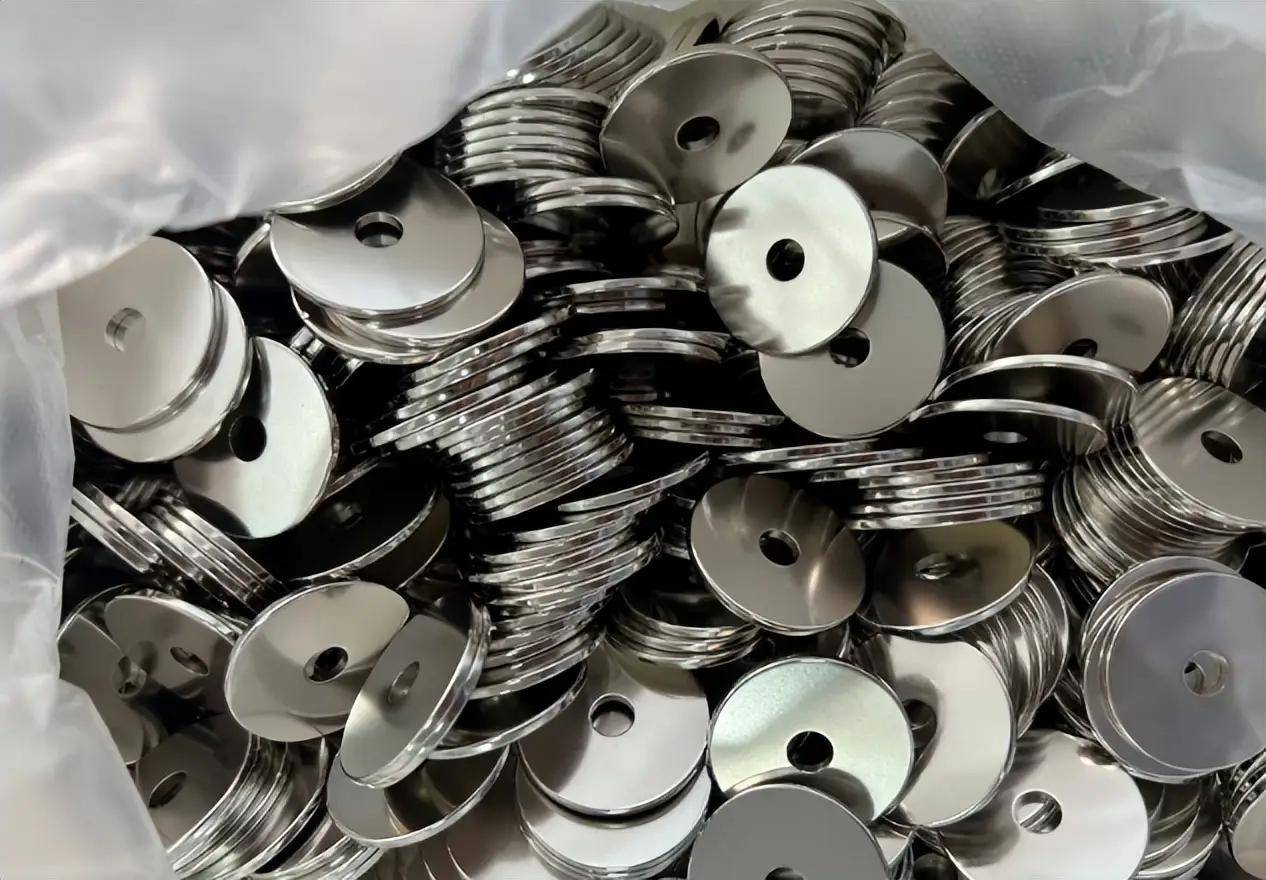
传统方法是直接把镝和铽混合到整个磁体里,这会消耗大量的重稀土材料。
中国发明了晶界扩散技术,只需要把少量的重稀土渗透到磁体的晶粒边界上,就能用1%到2%的用量达到过去5%的效果。
中国在这个领域拥有绝对的技术专利优势,同时掌握着全球绝大多数的镝和铽原料供应。
此外,制造高端磁体所必需的气流磨、等静压机和真空烧结炉等设备,也全部被列入了中国的出口管制目录。西方企业没有设备,没有重稀土原料,又避不开中国的专利,导致他们根本制造不出符合工业客户标准的高阶磁体。
三、成本失控与资本阵痛,西方自建供应链面临的真正僵局
技术上的卡点,直接转化成了极其沉重的财务负担和商业灾难。
西方那些被寄予厚望的稀土企业,在失去中国的设备、技术和原材料支持后,普遍陷入了成本失控和产能闲置的泥潭。
美国最具代表性的稀土公司MP Materials就是一个典型的例子。
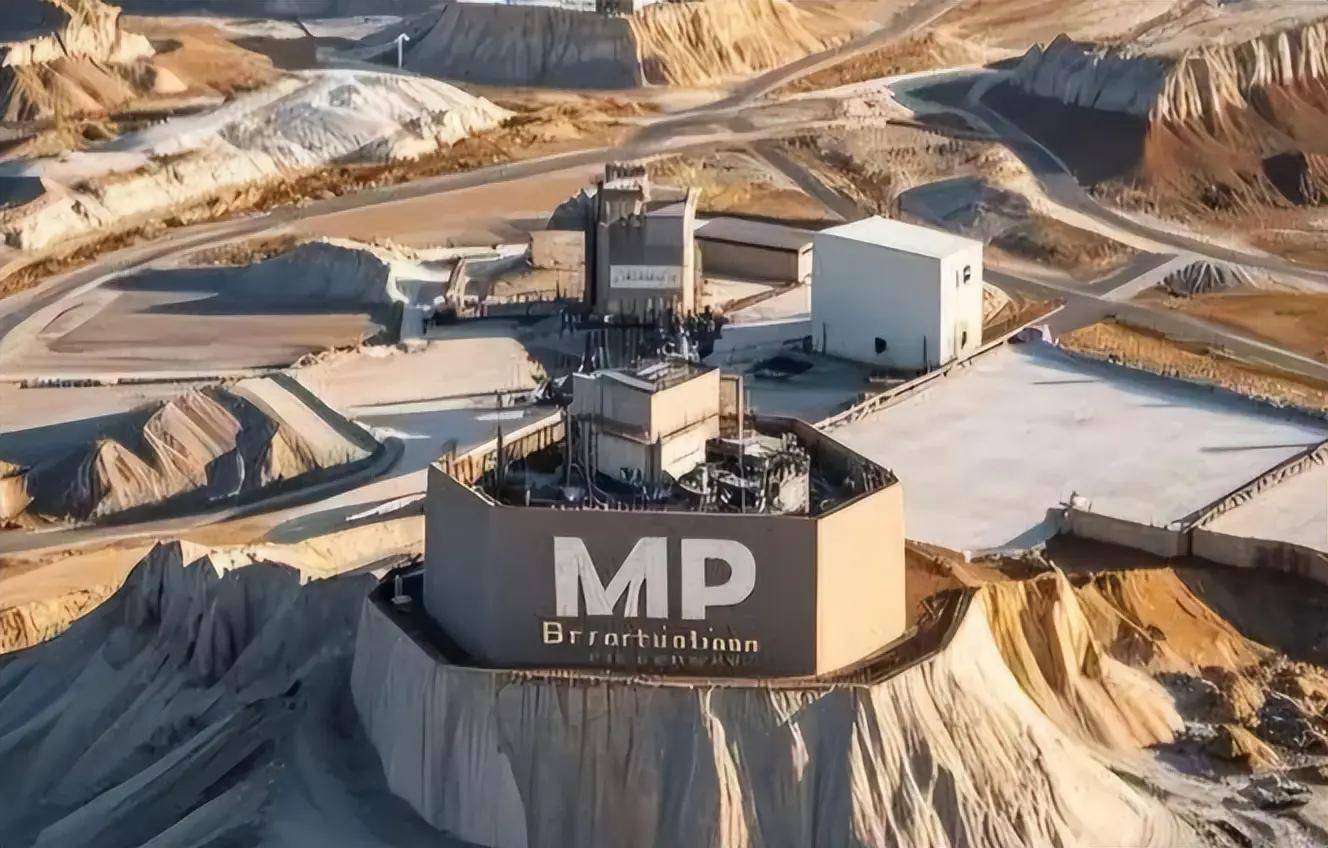
该公司拥有的芒廷帕斯矿山产量很大,但过去90%以上的稀土精矿都需要运到中国来进行精炼。
为了响应本土化供应链的号召,该公司暂停向中国出口精矿,并尝试在德克萨斯州建设自己的磁体工厂。
结果其上游材料部门的收入直接暴跌40%,工厂启动和调试成本却呈指数级上升。
为了不让这家公司倒闭,美国国防部被迫向其提供了5.5亿美元的直接投资和贷款,甚至签署了长达十年的价格保护协议,强制设定了每公斤110美元的钕镨金属保底收购价。
当时国际市场上的钕镨价格只有每公斤60美元左右,这意味着美军必须持续用高于市场价近一倍的财政补贴来维持工厂的运行,否则该工厂只要开工就会产生巨额亏损。
澳大利亚的伊鲁卡资源公司在建设该国首个综合性稀土精炼厂项目时,遭遇了同样的挫折。
该项目在2022年评估时的建设预算为12亿澳元,但随着工程复杂度的增加以及环保设施要求的提高,总投资飙升到了17亿至18亿澳元,涨幅高达50%。原本规划在2026年投产的工厂,也被迫推迟到了2027年以后才有可能具备初步调试条件。
还有一些西方企业虽然勉强搭建起了部分金属产能,却因为拿不到稳定的重稀土原料,陷入了严重的产能闲置。比如美国能源燃料公司虽然建成了年产1300吨的合金产能,但在2026年单季度实际只能交付约45吨产品,产能利用率连15%都不到。
除了生产端的问题,西方自建供应链还面临着极其严苛的客户认证周期。
汽车制造企业和高端工业客户对核心零部件材料的认证过程非常漫长,通常需要12到24个月的严格测试。
西方新建工厂的产品良率本来就低,性能不稳定,在漫长的认证期内无法产生正向现金流,只能不断消耗资本。
这一系列的现实案例表明,西方自建稀土供应链的难度,远远超出了他们最初的预判。稀土产业的竞争从来不是简单的矿产资源开采竞争,而是一个涵盖了化工、冶金、材料学、机械制造以及环保处理的复杂工程体系。
中国通过几十年的持续投入和产业集群发展,把这个链条上的每一个环节都做到了极高的效率和极低的成本。
当中国的出口管制从单纯的材料输出限制,升级为全链条的技术、设备与关键物项封锁时,西方企图通过短期内砸钱建矿来重构供应链的做法,自然会在中下游的工程黑箱面前屡屡碰壁。
缺乏整体工业体系支撑的零星矿山和几家补贴工厂,根本无法建立起真正具有商业竞争力的独立供应链。