

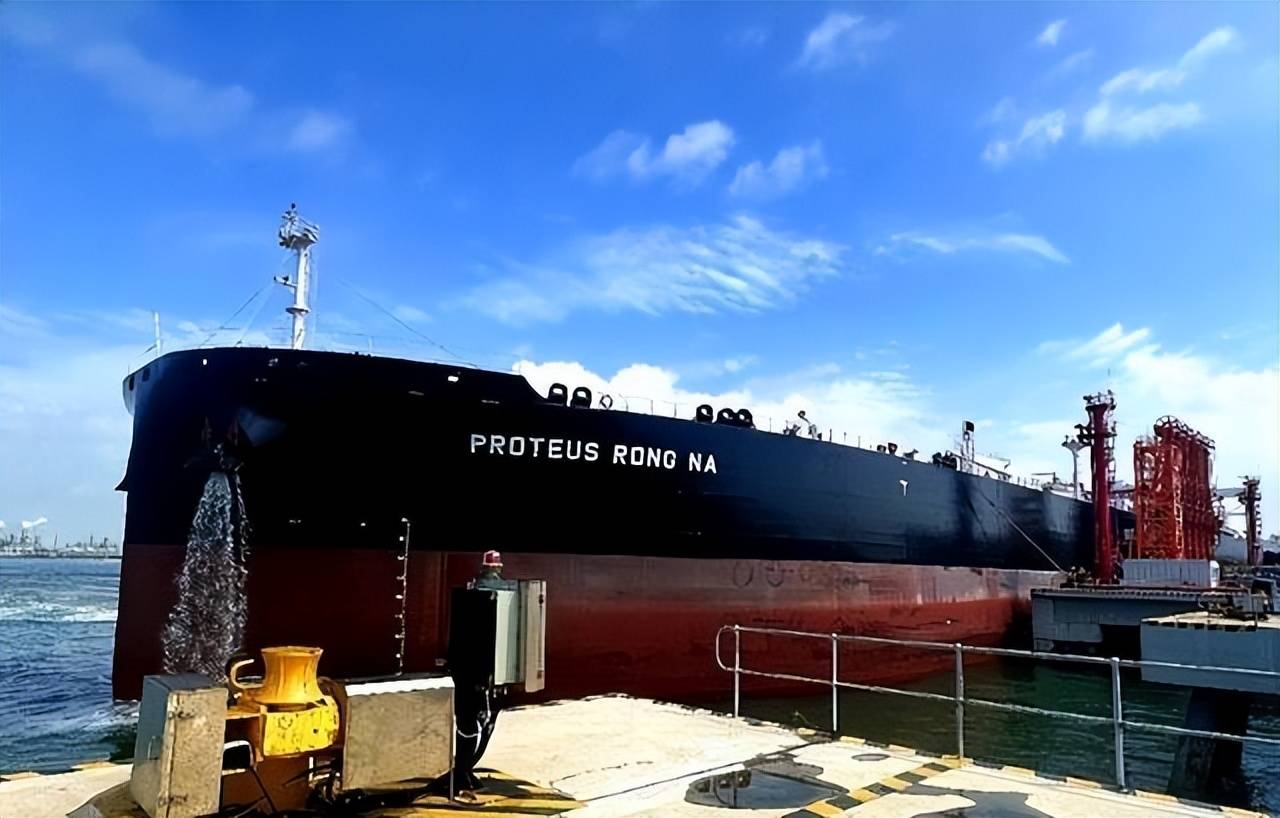
前阵子刷短视频,撞见一条评论区吵得凶的帖子。楼主贴了两张图,一张是山东港口卸油的画面,油轮排到海平线;另一张是新加坡港口装货的镜头,挂着中国牌号的柴油正被泵进外轮。
他甩下一句"这到底是谁在给谁打工",下头上千条留言全是火药味——"贵着买、便宜着卖,这不是败家吗""炼油厂是被人卡了脖子吧"。这种质疑不是头一次冒头。
海关总署披露的数字明明白白摆在那儿,2025年中国进口原油约5.78亿吨,同比多进4.4%,继续稳坐全球头号买家。同一年,柴油、汽油、航煤这些成品油又一船船从沿海大港往外运。
国内加油站汽油折算下来接近每吨一千一百多美元,而出口离岸报价长期只有七百多美元。这一进一出的差价,看着确实像血亏。
可要真是赔本买卖,那些手握上千亿资产的央企和地方大炼厂,会年复一年地"傻"下去吗?把这道题拆开算,你会发现所谓"赔本赚吆喝",不过是老百姓不太容易看穿的一层窗户纸。
账面看似吃亏 里子并不糊涂
先说最容易被忽略的一件事——出口价和国内加油站的挂牌价,压根不是一个口径。你在加油站看到的每升七块八块,里头塞了一大堆税。
汽油每吨消费税一千五百二十元,柴油每吨一千二百元,再叠加百分之十三的增值税、城建税、教育费附加,综合税负占到零售价四成多。也就是说,一吨国内销售的汽油,剥掉税之后,炼厂真正拿到手的净价格,不过六百多美元。
再看出口那头。国家对成品油出口有专门的税制安排,走"加工贸易"通道进原油,关税可以免;成品油离岸时,增值税、消费税也能退。
这么一算,出口报价七百多美元的净收入,比国内税后净价还要高一点。国内卖便宜——那是给国家交了税,不是给炼厂让利;国外卖看似便宜——那是没那么多税叠上去,炼厂到手的银子并不少。
这是一个税制安排下的账面错觉,不是真的做亏本生意。原油进口的账,也得掰扯清楚。
都说买回来的贵,可跟国内自采的成本一比,画风又不一样了。中国的油田地质条件不太讨喜,塔里木盆地主力油藏埋深超过五千米,渤海湾油田要顶着风浪养海上平台,鄂尔多斯的致密油得一层层压裂才出得来货。
业内公认的桶油完全成本,长期卡在五十美元上下。而2025年布伦特原油全年均价大约六十八美元一桶,比前一年低了近百分之十五。
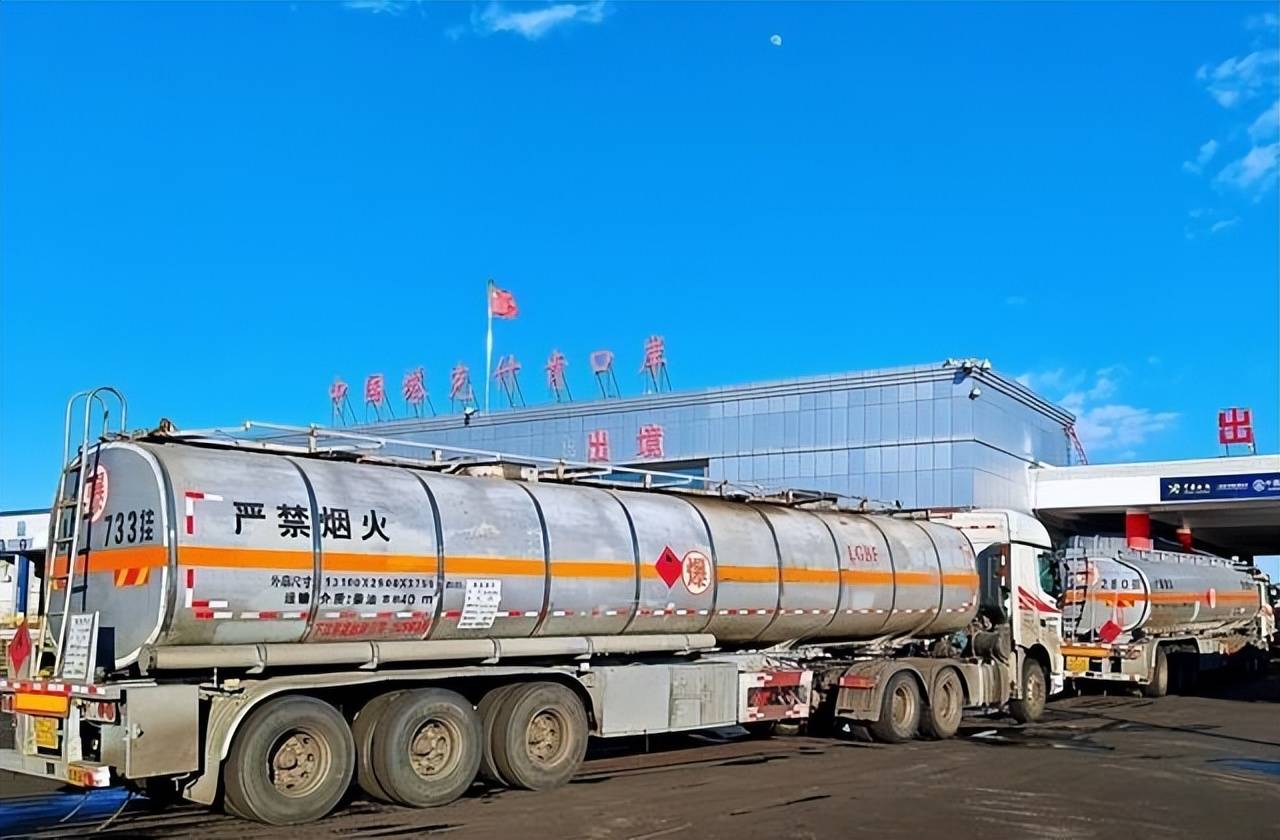
这么一比,从沙特、俄罗斯、伊拉克买原油,反而比自己从深井里苦哈哈抠出来还划算。这不是懒,是市场规律。
至于依赖度问题,短期改不了。2025年国内石油消费大约七点六亿吨,而国产原油产量长年在二点一二亿吨附近,缺口超过五亿吨,对外依存度仍在七成左右。
中石油经研院的判断是,就算到"十五五"末,这个数字也很难挪动。既然刚需摆在那儿,进口就是必选项。买回来的油最终变成汽柴油和化工原料,一部分留给国内消费,一部分推向海外市场,这是水到渠成的循环,不是脑子一热的操作。
炼厂骑虎难下 出海是条活路
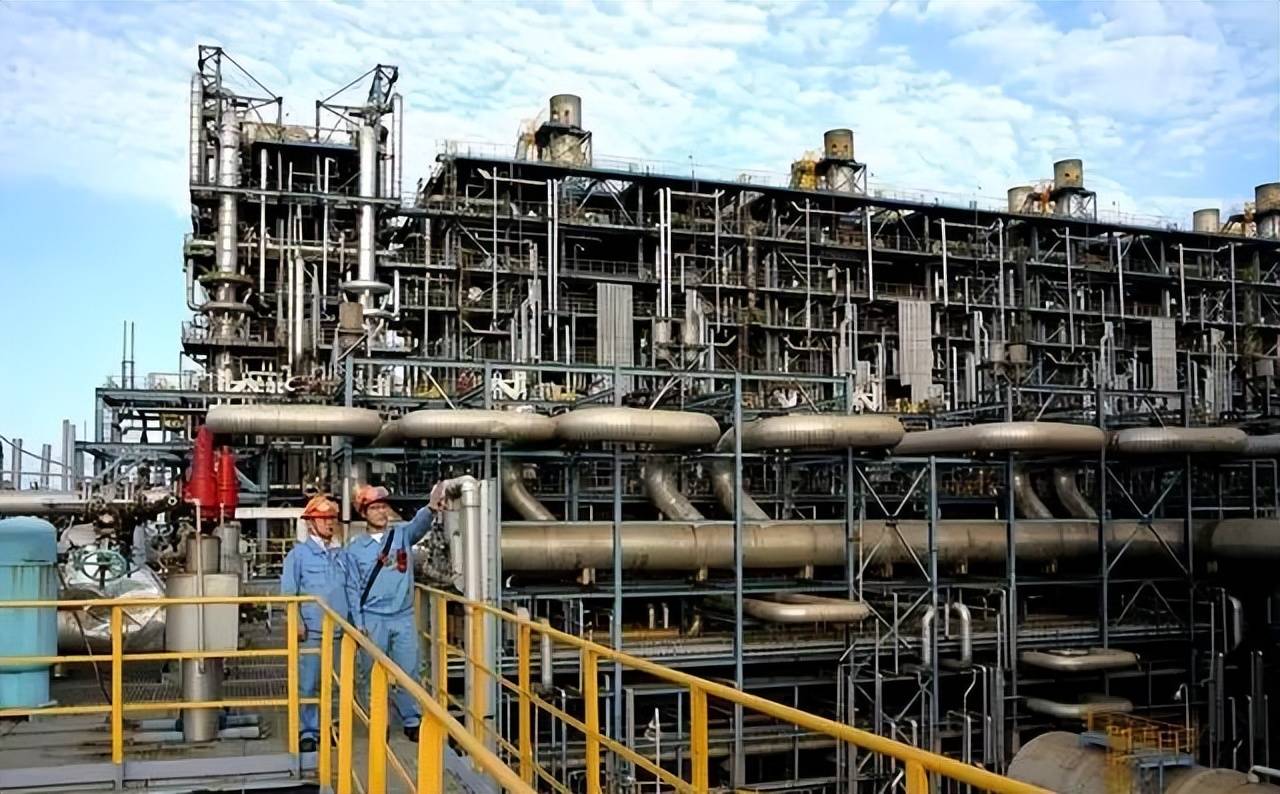
第二个绕不开的话题,是产能。这些年中国炼油能力扩得实在猛。
2025年全国一次加工能力已经站上十亿吨的台阶,把美国甩在身后,稳居世界第一。可下游需求这边,明显开始踩刹车。
信号最直观的地方在马路上。2025年中国新能源汽车全年销量突破一千六百万辆,市场渗透率逼近一半,每两台新车里就有一台不用去加油站。
存量燃油车的每公里用油也在下降,加油枪的转数越来越慢。物流干线上,LNG重卡、电动重卡渗透率飞速攀升,柴油这块最大的"吃货"食欲明显不振。
加上房地产投资低位徘徊,工程机械和沥青用量也提不起劲。综合下来,2025年国内成品油消费同比又降了约百分之三,其中柴油掉得最狠。
一头是十亿吨的产能,一头是不足四亿吨的成品油内需,中间空出来的怎么办?把装置停下来听着简单,做起来是灾难。
大型炼厂的加氢裂化、催化重整这些核心装置,冷停一次少则损失几千万,多则过亿,重新点火还得等上好几周。设备停了,几千号工人的饭碗、几百家上下游配套企业的订单,都要跟着悬起来。
山东地方炼厂前两年开工率一度只有五成出头,仓库里的成品油堆得转不过身。与其烂在库里,不如挂出低价往外走货,至少能让轮子转起来。
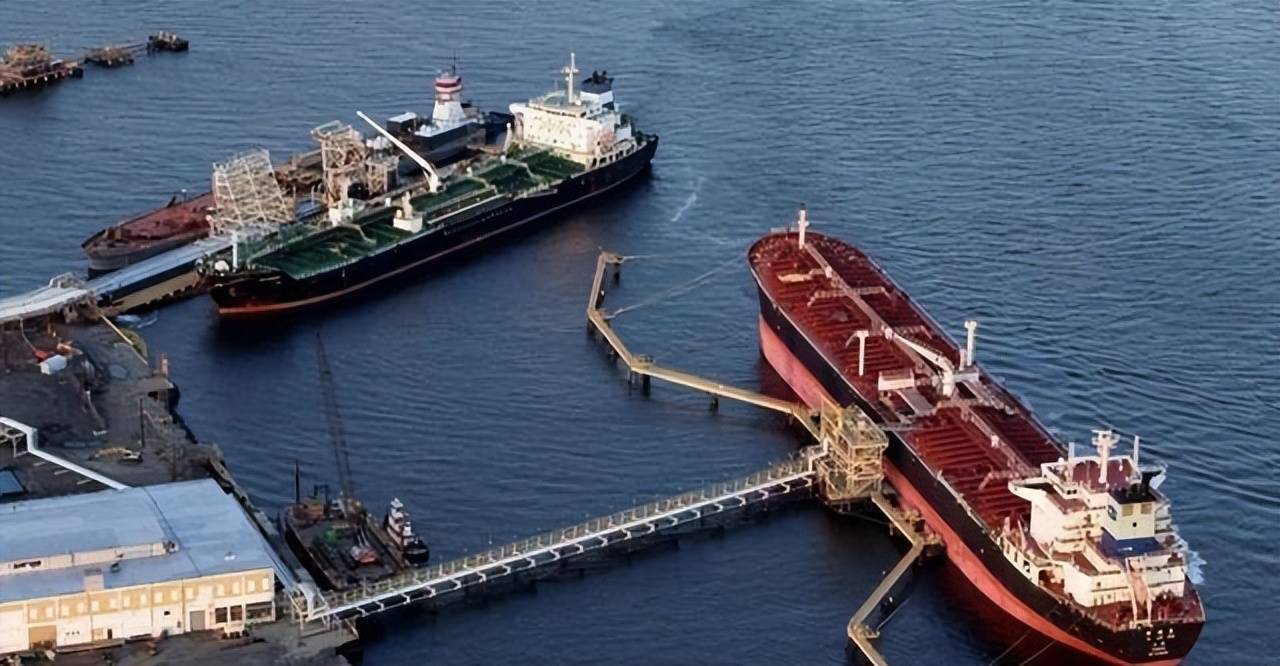
海外市场也不是随便就能挤进去的。中国成品油的主要买家,是新加坡这个亚洲油品集散地,再加上菲律宾、澳大利亚、马来西亚、印尼这些东南亚国家,还有老客户日本。
除了新加坡近,其他航线单程动辄十几天,一艘三十万吨的超大油轮跑一趟,光燃油费和港杂费就要吃掉几千万。这意味着离岸价还得给运输成本留空间,报得太高,客户扭头就去找中东卖家了。
有意思的是,节奏并没被放任自流。2024年12月,财政部把成品油出口退税率从百分之十三下调到百分之九,每吨少退两三百块,一下就把那些工艺落后、只会简单加工的小炼厂逼到墙角。
2026年3月,中东地缘冲突再度升级,国家启动成品油出口临时管控措施,除香港、澳门以及国际航班、国际航线船舶加油之外的出口大幅收紧。数据显示,2026年上半年成品油累计出口约二千三百五十九万吨,同比下滑百分之十三点二,6月单月同比降幅接近百分之十九。
这就说明一件事——出口不是敞开大门任其奔流的泄洪口,而是根据国际油价、国内保供、地缘形势随时调节的一个阀门。松紧之间,是宏观调控的手在动。
低价落子布局 长线才见真章

最后一层意思,也是最容易被键盘手忽略的——中国炼油出口这盘棋,落子的目的并不只在眼前的桶油差价。第一层是稳产业链。
炼厂满负荷运转,往上牵着原油海运、港口、管道、储罐,往下拽着乙烯、丙烯、芳烃、化肥、合成纤维、塑料一整片化工丛林。直接和间接就业人口保守估计超过两百万。
这些岗位背后,是两百万个家庭的柴米油盐。哪怕每吨出口毛利比内销薄一点,只要能让整条链子的心脏保持跳动,账就是划算的。
第二层是攒外汇、稳伙伴。2024年中国成品油出口创汇大约四百八十三亿美元,虽然抵不上进口原油三千多亿美元的支出,却也是一笔实打实的正向流入。
更关键的是通过稳定供货绑住亚太下游用户。跟日本那份从1978年一直续到今天的成品油贸易协定,就是老关系户的典型。
菲律宾、印尼这些国家近几年成品油缺口越来越大,中国正好补位,为将来的能源合作打底子。第三层最有嚼头,是定价权。
以前亚洲买家买中东原油,长期被一种叫"亚洲升水"的东西克扣——同样一船原油,卖给亚洲比卖给欧美每桶要贵一到一块五美元,一年下来中国要多掏差不多二十亿美元的冤枉钱。这两年上海原油期货逐步做大做深,2024年境外客户数量增长约百分之二十,人民币结算比例提升到百分之十八左右,沙特阿美、BP这些跨国巨头在部分东向合约里已经开始参考上海价格。
中国大规模嵌入亚太成品油贸易网络,其实是给"上海价"和人民币结算积攒实盘筹码,让西方主导的旧定价体系松一松。产业内部的转型也在加速。
中石化镇海基地投了约三百亿搞"减油增化",把化工原料占比从三成拉到六成,单吨利润提高了四成;中石油在新疆用超深水平井把部分区块的桶油成本从五十美元压到四十二美元,为国产原油顶住国际低油价周期争得了一点底气;全国化学轻油产量2025年攀升到一点八四亿吨,同比增长约百分之八点八,"多产化工品、少产汽柴油"已经成了大型炼厂共同的转身姿势。新疆自贸试验区那头,塔克什肯口岸2025年打通对蒙古国出口柴油的新通道,海关搞了"关企联络员"制度,通关时间压缩了三成。
别看数量不大,这类沿边毛细血管把国内富余的成品油接入到"一带一路"沿线邻居的油罐里,一头帮邻居解决供油短板,一头让国内炼厂有稳定客户。把这几层意思叠在一起,再看那道"高进低出"的算术题,就没那么扎眼了。
资源禀赋逼着我们大量买油,产能过剩推着我们必须外销,税制的巧思让出口价看起来低但里子不虚,长线的战略把眼下的价差化成了未来的话语权。等哪天新能源渗透率再往上走一走,"减油增化"的骨架搭得更扎实,进口来源分散到几十个国家,这套过渡期的打法自然会翻篇。

所以那位在评论区喊"败家"的网友,可能真误会了。中国石化产业不是在赔本赚吆喝,而是戴着资源镣铐跳舞——舞步看着别扭,节奏却踩在长远的鼓点上。这不是精明不精明的问题,是一个大国算大账的门道。