文|范无救
编辑|范无救
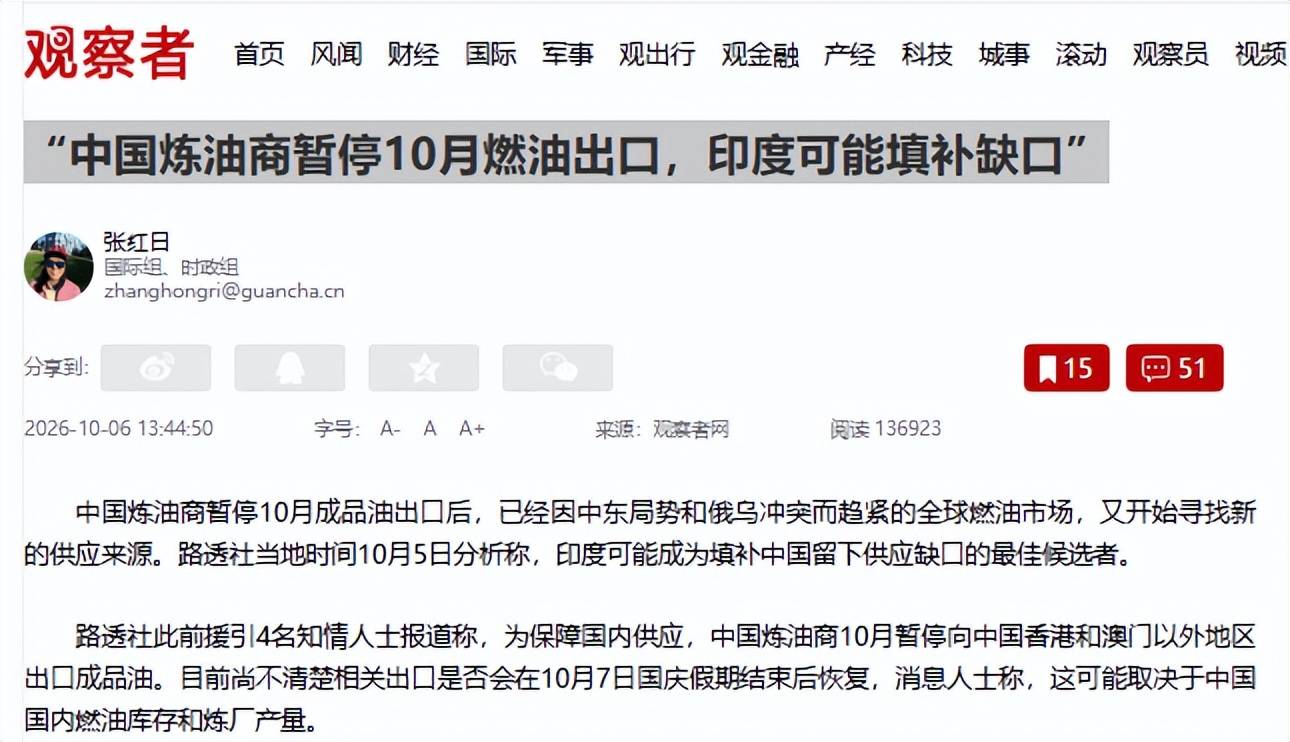
10月1日,中国国内炼厂暂停港澳以外的燃油出口,亚洲燃油市场风向突变。
新加坡库存告急、澳大利亚成本飙升,印度欲趁机接盘但能力有限,这究竟是国际能源博弈的新章,还是中方一次务实的供应选择?
亚洲燃油说断就断,新加坡压力最大
10月1日开始,路透社报道中国国内多家炼厂,暂停了向港澳以外地区的汽柴油和航煤出口,导致亚洲燃油市场“大洗牌”。
新动作没有通过官方政策直接公告,是从供应端启动, 已有行业消息显示,中石油取消了不少原定10月发往海外的出口船货。

这种“突然刹车”,一出手就影响了整个市场,中国本来是亚洲最大的燃油边际供应者,特别是新加坡、印尼和澳洲等地区日常高度依赖中国的燃油出口。
数据显示,今年前9个月,中国出口了超过177万吨汽油到新加坡,占了新加坡轻质油燃料的主要进口供给。
结果,中国暂停出口,新加坡立即“顶不住”,库存降到了最近五年里的最低水平,作为亚洲最大石油转口港,新加坡不仅自己在这里“接油消耗”,还要为东南亚多国供应。
偏偏这个时候,亚洲汽油的裂解利润(即成品油和原油的价格差)飙升到50.53美元每桶,创造了历史最高纪录。
这背后说明什么?答案简单明了,燃油现货紧缺带来的涨价抢货,已经开始了。
市场上的连锁反应也在扩大,新加坡的供应跟不上,其他地方能去找谁呢? 最近,印度和韩国成为了新目标。
印度是全球炼油大国,本来就有较强的燃油出口能力,但能否完全接手中国留下的供给缺口,是个相当大的问题。

那么,是否中国通过暂停出口在刻意“卡”市场?从事件的起因看,答案或许没有那么复杂。知情人士透露, 中国这次调整的根本原因不是地缘对抗,而是国内市场的优先安全需求。
有数据为证。根据分析机构Kpler的统计,中国的柴油商业库存相比战前减少了2000万桶,汽油库存更是少了900万桶。
这背后的逻辑并不复杂:撑起全球供应性优势的前提是国内的稳产稳供,在这一点出现缺口时,优先保障内需显然是合乎常理的选择。
市场已经收到信号:3月收紧出口,7月恢复部分供应,再到这次全面暂停,中方逐步强化了“国内市场优先”的基调。
新加坡懵了,澳大利亚盘算难受
短期来看,中国“断供”引起的市场乱局冲击最严重的,是新加坡和东南亚多国,这些国家大宗贸易的燃油依赖高度集中。
全球能源格局也陷入了微妙的阶段。 9月底,俄罗斯刚刚宣布把柴油出口禁令延长到10月底,为的是“优先保障国内秋收用油”。
中东油气市场的局势也没有完全恢复平稳,结果是,亚洲整体的能源供应缓冲垫被迅速压薄,新加坡的“顶不住”只是一个开始。
澳大利亚的情况,表面看起来是个“例外”,还试图安抚市场情绪,公开表态说自己国家的汽油库存足够供应42天,航煤能撑29天。
甚至他们还透露,目前澳大利亚有45艘油轮正向本土运输,总共能带来35亿升的燃油,表面看起来自信满满,但问题在后面。
澳洲大部分成品油依赖进口,并且高度依赖东南亚市场。如果新加坡因此限供应、东南亚其他国家大量争抢市场现货,澳大利亚就要面临更高的采购成本。
换句话说,不缺油并不等于顶得住高涨的油价。
目前,一个有意思的背景是,七国集团(G7)前时间大范围协调释放了1亿桶的战略石油储备,尤其在前20天大力度供应柴油市场。
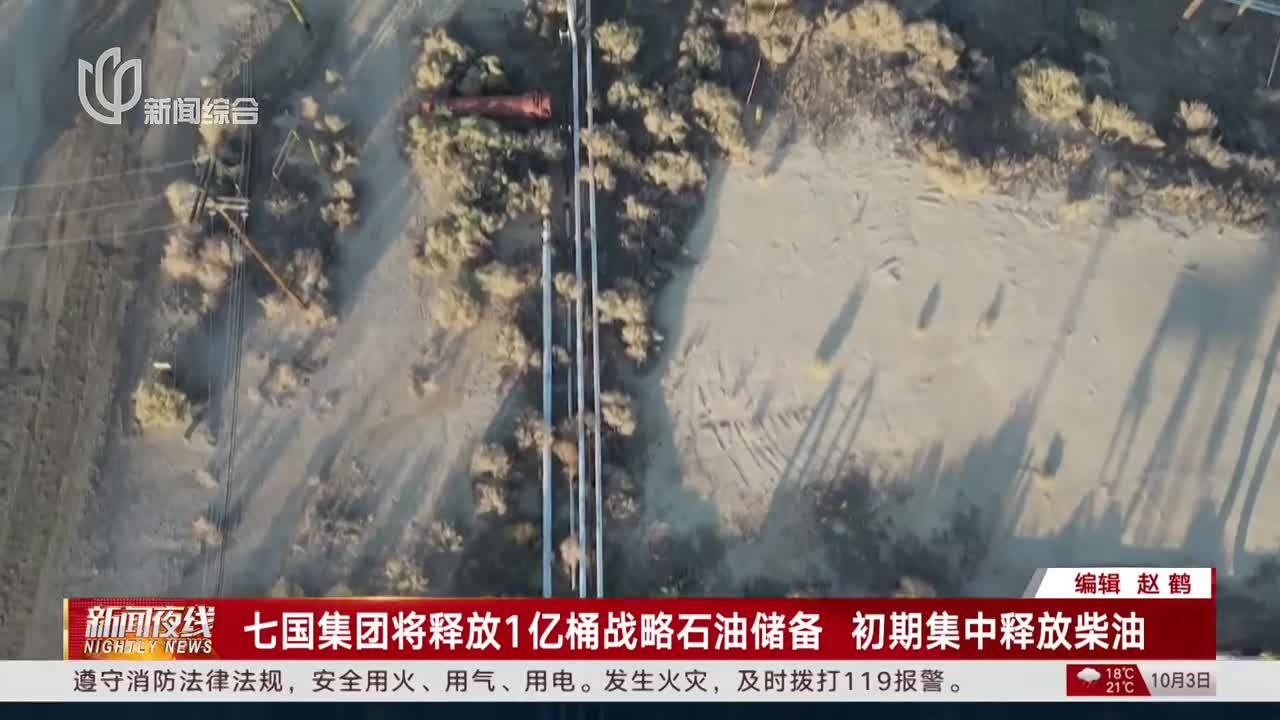
这表明国际社会十分清楚当前的问题,产能暂时并不是主要矛盾,矛盾在于库存不足、市场现货紧缺。
这恰恰印证了一个事实:中国的断供更多是因为国内市场“想补库存”,而不是主动用燃油供应来去卡市场漏洞。
印度想接盘油市,却力不从心
按逻辑上分析,中国暂停出口,印度应该是最大的得利方, 因为它是全球第二大炼油中心,仅次于美国。日炼油能力高达560万桶,然而,实际情况没那么简单。
印度的燃油出口规模虽然在纸面上高于中国,但过去一年出口能力其实在下降,根据新数据显示, 2026年前9个月,印度主要汽油、柴油和航煤的综合出口同比去年下降了23%。
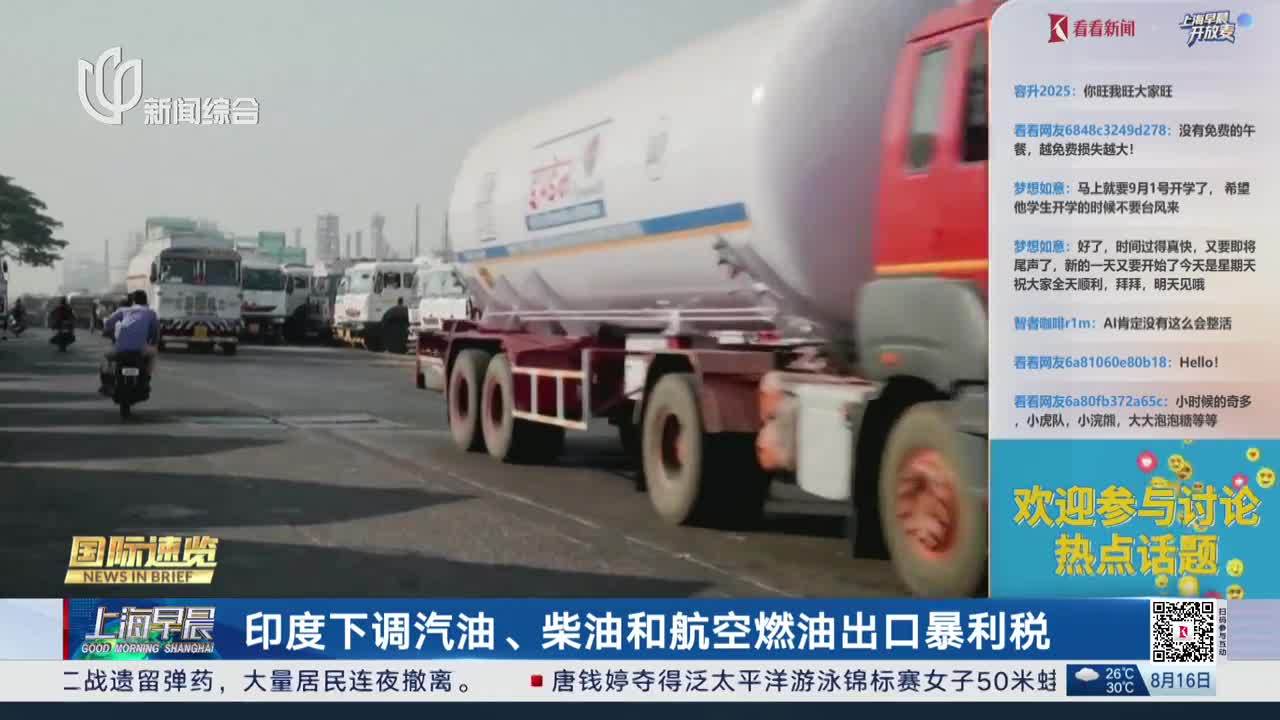
这背后的原因,一方面是因中东供应链问题,印度自己的原油进口供应出现了阶段性紊乱。
另一方面印度国内也有难题需要处理,如果国内燃油物价管控持续抬升,为了保稳定,印度政府可能随时再对出口开刀。
此外,当前印度虽然调整了燃油出口税率,也在中东原油供应恢复后快速补货,但现货市场的供货弹性跟不上。
对于新加坡、澳大利亚、印尼这些国家来说,从印度买燃油,可能逐步替代中国,但没办法一下就填上供应缺口,更别提价格了。.
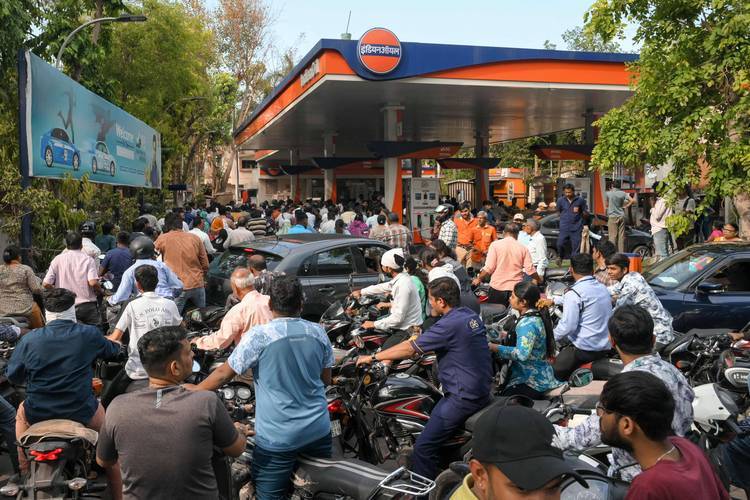
从这一点看,虽然印度有机会扩市场份额,但市场对它的期待显然有天花板。
印度在这次市场中的角色,更像是“短期救补”而不是“长期替代”,燃油现货供应的问题,最终仍将被拉回现有库存、新产能和区域供应链的较量中。
结语
这次中国动真格,暂停燃油出口,外界看到的表象是市场供应紧张, 但背后的真相是库存逻辑——不仅是国内需求在倒逼政策,全球燃油供应也是“一张紧绷的网”。
更典型的是中国发出的这一信号,表面上让市场看到出口锐减,但实际上,临时收紧出口背后更深程度是国家间的库存调控博弈。
这并不是对市场的简单施压,而是对资源利用优先级的再考量。

当各国只能从有限的燃油市场中拼命抢货, 而不是从容选择时,谁真正握有供应链、运输期和产能的主动权,谁就将成为规则的制定者。
对于新加坡和东南亚的燃油市场来说,面对供应紧缩只是一道题,更大的难题是如何平衡对不同供应方的长期依赖。而这场炼油市场的重新洗牌,可能比我们预想中还要复杂。
参考信源:“中国炼油商暂停10月燃油出口,印度可能填补缺口”--观察者网
参考信源:七国集团将释放1亿桶战略石油储备 初期集中释放柴油--新华网