最初,人们总是惊叹于俄罗斯天然气对华出口的价格之低廉,仿佛这是一种不可理喻的“慈善”。但仔细分析,这笔交易远非单方面让利,而是一场深思熟虑的战略博弈,双方都在各自的领域获得了难得的优势。 2026年,俄罗斯向中国出口的天然气均价为每千立方米247.9美元,而对其他非独联体国家却高达562美元,这种价格差距令人咋舌。算下来,中国支付的价格仅为后者的44%,几乎不到一半。但仅仅将此归咎于西方制裁迫使俄罗斯降价,未免过于简单粗暴。俄乌冲突后,莫斯科的谈判空间确实受限,中国也因此获得了议价优势,但俄罗斯绝不会主动做亏本买卖。更深层的原因在于,他们巧妙地将欧洲市场的高价红利与中俄长期合同带来的稳定现金流、远东地区能源开发以及可预测的销量,完美地结合起来。
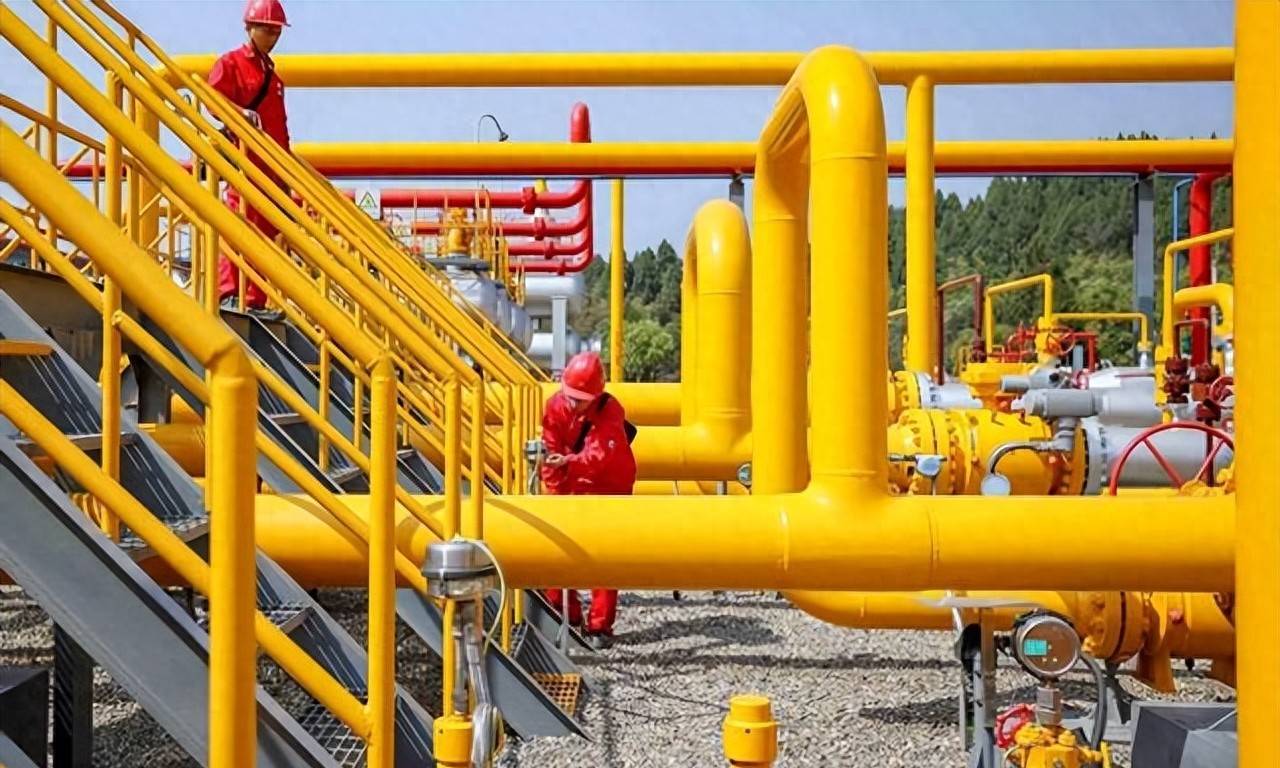
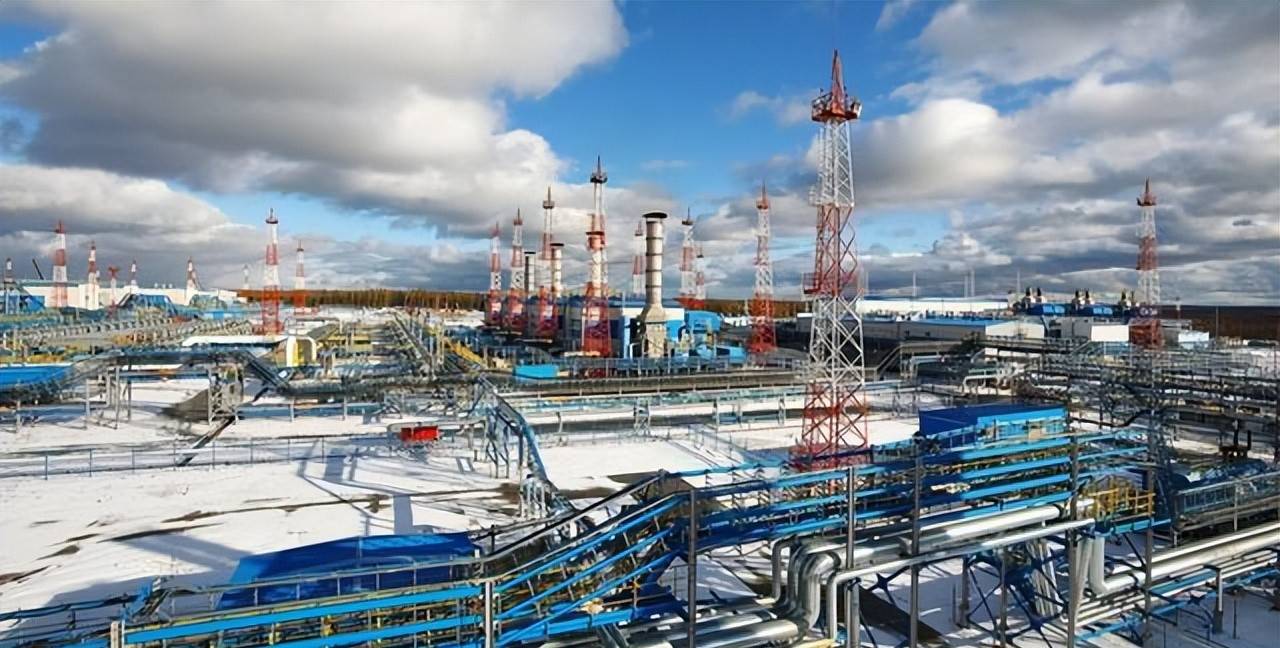
“西伯利亚力量”管道,这条连接东西伯利亚至中国的能源动脉,承载着俄罗斯重要的战略期望。它使用的是东西伯利亚恰扬达和科维克塔气田的天然气,与过去供应欧洲的西西伯利亚气源完全不同。这意味着,即使中国进口天然气,也无法通过管道逆转输送至欧洲,也因此无法再做其他选择。这种物理上的限制,恰恰让俄罗斯更加重视对华市场的长期稳定。想象一下,气田开采、增压站建设、长距离管道铺设,以及阿穆尔天然气加工厂的投入,无一不是为了配合远东和中国市场的开发。一旦缺乏中国这个庞大的买家,这些巨额投资将化为乌有,维护成本也将压得人喘不过气。 阿穆尔天然气加工厂,更是这笔交易中的一个亮点。它不仅能分离出乙烷、丙烷、丁烷、戊烷-己烷组分和氦气等高附加值产品,供应化工产业和高科技行业,还能保证对华天然气供应的稳定性。稳定供应量,意味着整个产业链的持续运转,从而有效摊薄气田和管网的固定成本。此外,中俄天然气定价方式也不同于欧洲市场。俄罗斯与中国之间的管道气价格与石油价格挂钩,波动相对平缓,而欧洲则更多受到天然气交易中心现货价格的影响。过去,欧洲能源供应紧张,战争、制裁和供应风险推高了气价,俄罗斯不可能以这种特殊时期的现货高价,去绑定一份执行数十年的长期管道合同。
考虑到这些因素,后续公布的价格也证明了这一点。到2029年,对华价格仍维持在每千立方米250美元上下,而其他市场却大幅回落。俄罗斯巧妙地锁定销量,即使欧洲价格突然下跌,中国也将根据合同约定持续采购,俄气公司无需为下一船、下一季度的买家的存在而焦急不安。更重要的是,双方已经采用了人民币和卢布各占一半的结算方式,以规避西方金融制裁带来的风险。 如今,中国已经成为俄罗斯最大的天然气出口市场。随着“西伯利亚力量”增供和远东线路投产,俄罗斯预计2027年对华供应量将增加47%,达到每年560亿立方米。这笔交易不仅稳定了俄罗斯的能源出口,也为俄气公司带来了可观的利润。即便失去了大部分欧洲客户,对华业务依然没有将俄气公司拖入亏损。
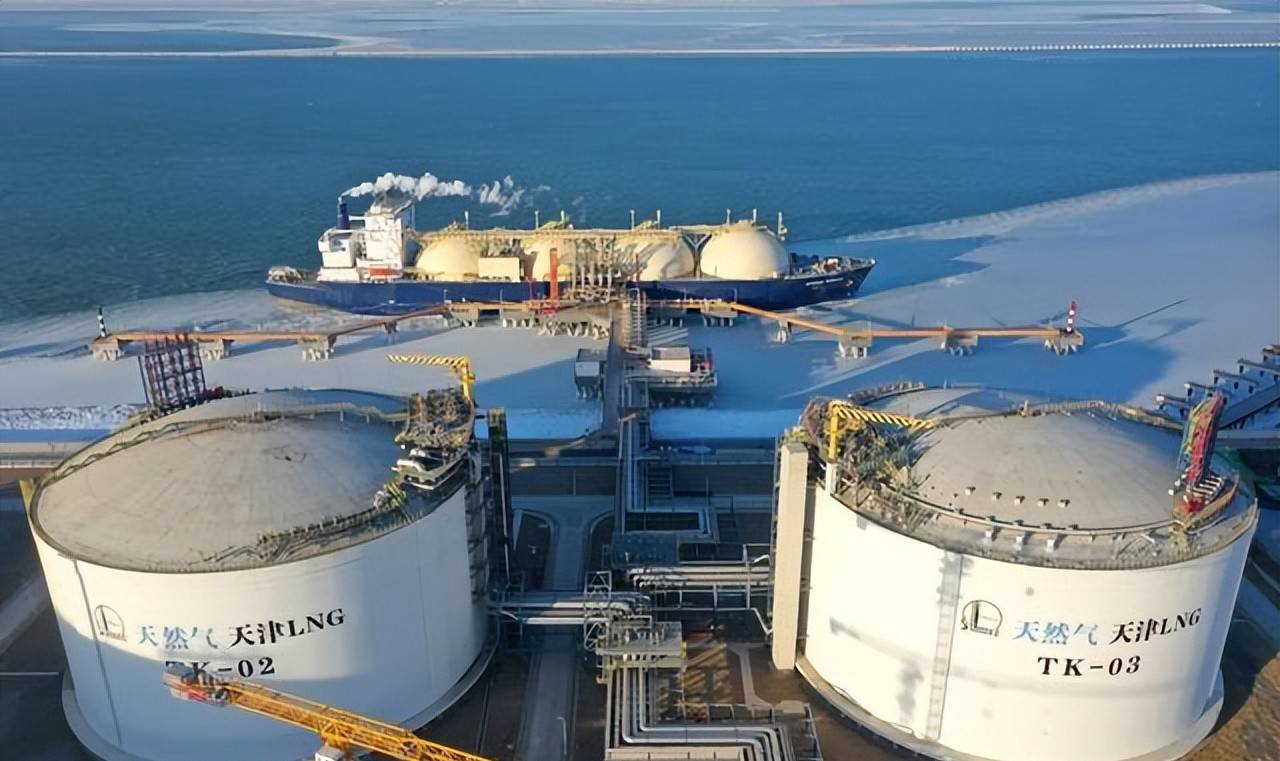
对中国而言,这笔交易同样意义重大。稳定的陆上管道气减少了对海运液化天然气的依赖,避开了马六甲海峡的潜在风险和航运价格的波动。更低的进口价格也直接降低了发电、供暖和化工企业的运营成本。俄罗斯需要中国这个长期稳定的买家,而中国也需要俄罗斯提供廉价且可靠的陆上能源,双方的需求精准对接,实现了互利共赢。 毋庸置疑,价格差距也暗示着中俄天然气谈判主动权正在逐步向中国倾斜。北京可以综合考虑中亚管道气、国产天然气和海运液化天然气等多种选择,从而掌握更大的议价筹码。因此,在后续项目,如“西伯利亚力量2号”等,莫斯科很难再轻易复制对欧洲时期的高价模式。
最终,俄罗斯用略低的天然气价格,换取了数十年的采购合同、每年上百亿美元的销售收入、本币结算渠道,以及远东气田和加工产业的持续发展。中国则获得了价格实惠的天然气供应。这笔交易虽然使得中国略占优势,但俄罗斯并没有因此遭受外界所预料的巨大损失。它更像是一场战略性的平衡,俄罗斯稳固了其东方能源市场,中国也获得了能源供应的保障,双方都在这片复杂的能源格局中找到了各自的位置。

