

前言
2026年10月2日,国庆长假还没结束,A股还在休市,港股率先开盘。结果一开盘就是当头一棒。
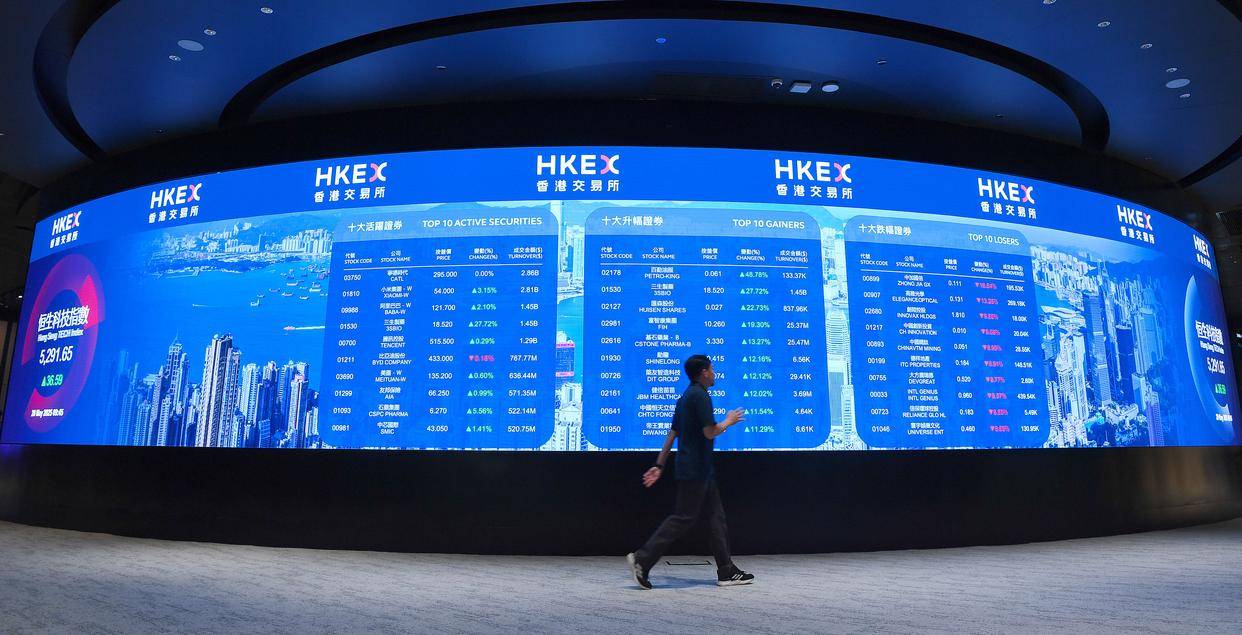
恒生指数全天单边下行,收盘大跌2.6%,收报23972.29点,24000点整数关口说破就破,创下3月23日以来最大单日跌幅。
95只成分股,收盘只有7只翻红。汇丰控股跌5.38%,友邦保险跌5.98%。当天港股主板总成交额仅1458.04亿港元。
就在市场一片哀嚎的时候,李大霄发了一段视频,核心意思就一句话:散户别盲目抄底。
有网友认为,这次大跌不是无缘无故的。港股的问题,从来不只是“跌了多少”,而是它背后那套定价逻辑,正在被两股力量同时拉扯。
暴跌的导火索,其实就两条
很多人看到大跌就到处找利空,但这次急跌的诱因很清楚。
第一条线:美债收益率冲到了24年最高。
10月1日,美国10年期国债收益率盘中一度升至5.34%,创下2002年以来的最高水平。
30年期国债收益率也升到了2002年以来的高点,英国30年期国债收益率自1998年以来首次突破6%。
这个数字是全球资产定价的锚。美债收益率走高,意味着无风险收益变高,全球资金会本能地从股票这类风险资产里抽离,转头去买确定性更高的美债。
我认为,港股对这件事的敏感度,比A股高得多。

港股是离岸市场,外资占比高,金融股和科技股对利率尤其敏感。
美债一反弹,保险公司持有的债券估值被冲击,银行股息差逻辑也变了,港股首当其冲承受抛压,这是它的结构决定的,不是偶然。
第二条线:南向资金通道关了。
偏偏这个时间节点撞上国庆假期。
根据沪深交易所的安排,2026年10月1日至10月7日,港股通不提供服务,10月8日才恢复。这意味着整个国庆假期期间,南向资金都无法进场。
南向资金在港股的分量有多重?
有数据显示,2026年上半年,南向港股通日均成交额达到1231亿港元,创历史新高,占港股总成交的43%。
换句话说,港股每成交两块钱,差不多就有一块来自内地资金。假期里通道一关,最重要的本土买盘无法进场承接,盘面自然扛不住抛压。
两条线叠在一起,急跌的逻辑就很清楚了:美债飙升是根源,南向断流放大波动。
我倒觉得,这不是港股自身出了什么大问题,而是短期流动性被抽走了。
便宜是真便宜,但便宜久了也会让人心慌
聊完导火索,得看看港股现在到底处于什么位置。
截至9月29日,恒生科技指数市盈率只有22.62倍,处于近10年29.62%的分位,估值低于近10年70%以上的时间。
恒生指数前瞻市盈率也仅在10倍出头,估值水平不到纳斯达克一半。
单看数字,港股资产的便宜程度,放眼全球主要市场都排在前列。但一个扎心的现实是:这种“极度便宜”的状态,已经持续快一年了。
过去一年恒生科技最大回撤接近40%,行情经常是涨三天、随后持续回调五天,反弹持续性很差。不少老股民嘴上坚持价值投资,账户却持续浮亏。
我认为,港股最别扭的地方在于:企业盈利基本面看中国,但资产估值定价,很大程度要看美元利率。
港币跟美元挂钩,美联储不降息,估值就被摁住。南向资金今年累计净买入已经接近4300亿港元,照样拉不动大盘,因为海外资金在持续撤出。
李大霄在7月就说过一个判断:美日韩半导体板块见顶,资金开始从高增长往低估值切换。9月底他又提醒盯紧债市收益率。
说白了,就是认定资金风格在切换,港股作为洼地有机会,但只做估值合理、分红稳的蓝筹,不碰靠故事撑起来的高估票。
我觉得这个思路是对的,便宜不是上涨的理由,得等催化剂。
港股的资金结构,已经在悄悄变天
很多人担心南向资金撤了港股就完了,但在我看来,更值得关注的是,港股的资金结构已经发生了根本性变化。
南向资金对港股通标的的整体持股比例持续上升,今年累计净买入接近4300亿港元,在176个交易日中有107个交易日出现净流入,占比超过六成。
与此同时,港股IPO市场今年火得不行。2026年前三季度,港股共有117家公司上市,募资总额约3855.66亿港元,IPO数量同比增长78.46%,募资额同比增长144.17%。
硬科技和“A+H”模式成为核心引擎,38家“A+H”公司合计募资2612.31亿港元,占总募资额的近七成。
这意味着港股正在从“外资说了算”,变成“内外资一起定价”。这个转变的过程不会一帆风顺,但方向已经明朗。
对长期投资者来说,这个变化比短期涨跌更重要。
李大霄的提醒,核心不是说港股没有机会,而是提醒普通散户,不要因为短期下跌就急于重仓。
港股没有涨跌幅限制,波动幅度远大于A股,估值低不代表马上就会涨。
恒生科技在22倍市盈率趴了好几个月,想修复得等催化剂——要么美联储降息路径明确,要么三季报证明企业真赚钱。在港股混,光图便宜没用,得学会熬。