俄罗斯天然气对中国的低价供应,无疑在国际能源市场掀起了一波涟漪,让其他潜在买家暗自羡慕。俄罗斯政府近日公布的联邦预算相关数据,显示2026年对华天然气出口均价预计为每千立方米247.9美元,而对其他非独联体国家的平均价格则高达562美元,两者之间的差距之大,令人咋舌,足足是后者的四成多,甚至未及一半。 更进一步来看,未来几年的供气价格也陆续浮出水面。2027年至2029年,俄罗斯对中国的供气价格预计会分别定格在251.3美元、247.8美元和246.4美元,而其他非独联体市场的价格则分别是450美元、361.9美元和323.2美元。这种价格上的巨大差异,显现出中国在交易中攫取的长期利益。外界或许会简单地认为,俄罗斯因西方制裁压力迫不得已,只能以半价出售天然气。诚然,莫斯科在谈判中的筹码确实不如俄乌冲突前那般丰富,中国也趁势利用买方优势,争取到了更有利的条款。
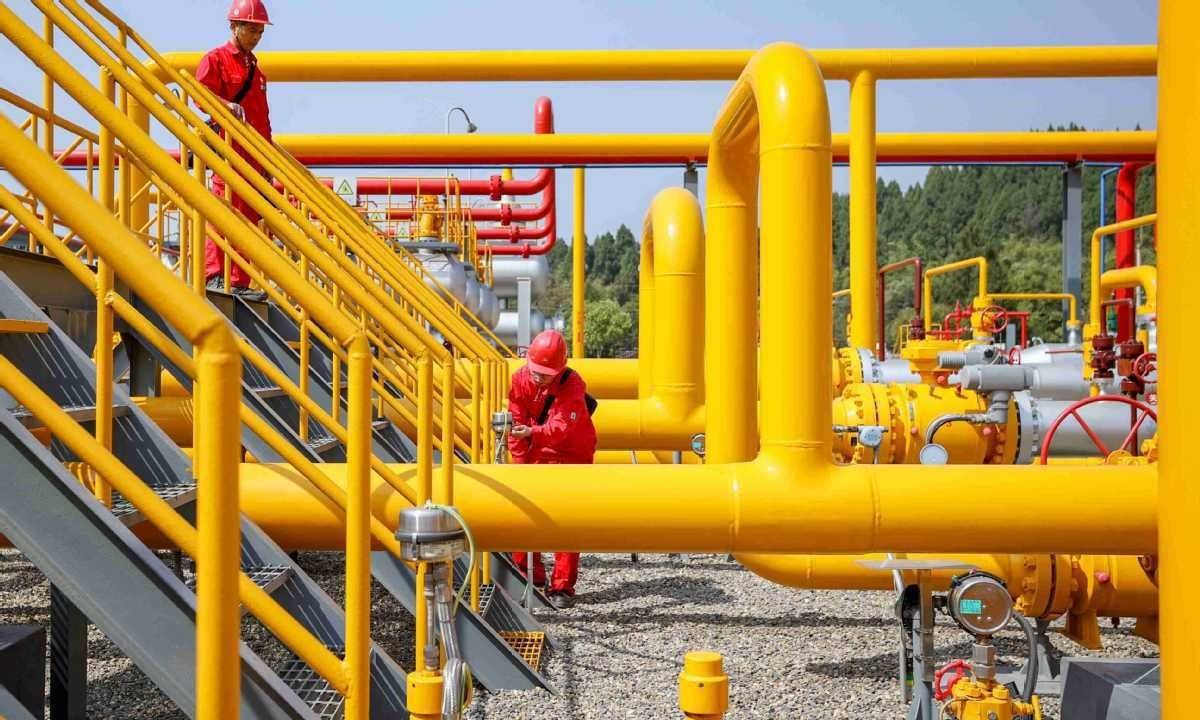
然而,这绝非俄罗斯赔本赚吆喝的买卖。欧洲市场的高利润逐渐消退,但与此同时,中俄长期合同所带来的稳定现金流,以及远东地区能源开发和持续销量,都稳稳地落入了俄罗斯的手中。西伯利亚力量天然气管道,此刻扮演着至关重要的角色,它承载着俄罗斯与中国之间能源合作的重任。这项合同的签署,堪称战略布局,原定的年供应量为380亿立方米,按照247.9美元的均价计算,年销售收入可达94亿美元。后来,双方又达成协议,将管道年供应规模提升至440亿立方米,这意味着年销售额有望逼近109亿美元。 天然气与石油不同,石油可以通过海运灵活转移到不同的目的地,而管道天然气一旦离开固定的管网,便难以改变方向。正如西伯利亚力量管道使用的东西伯利亚恰扬达和科维克塔气田,它们最初的供应对象就是欧洲市场。如今,这些气田的开采、压气站的建设、长距离管道的铺设,以及阿穆尔天然气加工厂的兴建,都围绕着远东地区和中国市场展开。如果缺少了像中国这样的大客户,这些资源就只能深埋地下,无法创造任何价值,而庞大的基础设施也将面临高昂的维护成本。
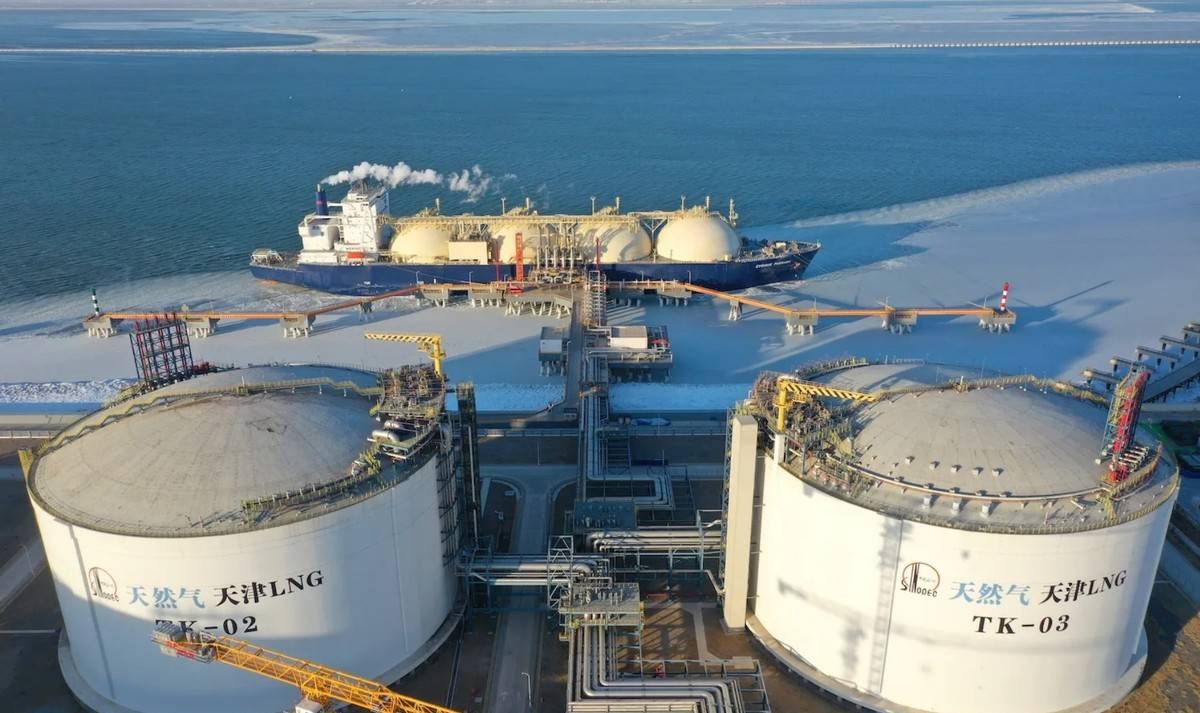
稳定地向中国出口数百亿立方米的天然气,不仅能保证整套资产的持续运转,还能有效摊薄气田和管网的固定投入。更重要的是,东西伯利亚气田出产的多组分天然气,经过阿穆尔加工厂的处理,还能分离出乙烷、丙烷、丁烷、戊烷-己烷组分以及氦气,为化工产业和高科技行业提供源源不断的原材料。如果该工厂能够达到设计产能,每年就能加工420亿立方米的天然气,并生产出约240万吨乙烷、150万吨液化石油气以及6000万立方米的氦气。稳定的供应,对这条产业链而言,无疑是最好的推动力。 在中俄天然气贸易的定价方式上,也与欧洲市场存在显著差异。对华管道气价格主要与石油价格挂钩,波动相对平缓,而欧洲和土耳其等市场则更多地受到天然气交易中心现货价格的影响。2026年,全球能源供应紧张,欧洲气价被战争、制裁以及供应风险推高,这才出现了562美元的预测均价。俄罗斯不可能将这一特殊时期的现货高价,直接套用到执行数十年的长期管道合同上。
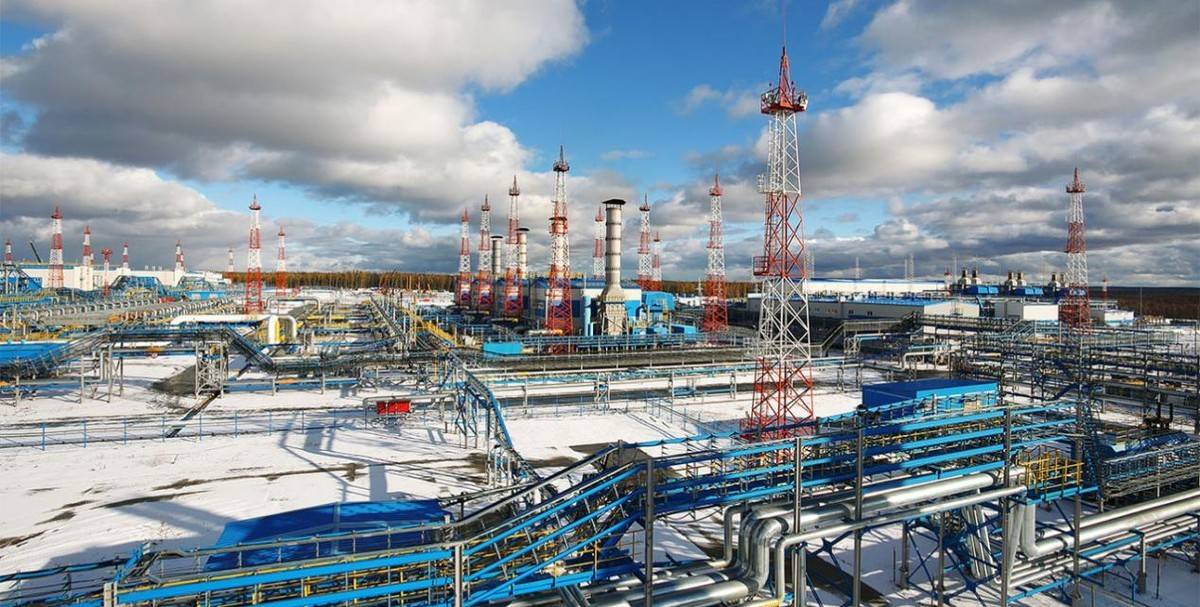
俄政府公布的后续价格,恰恰说明了这一点。尽管对华价格预计在2029年仍将维持在每千立方米250美元左右,但其他市场的价格则从562美元逐渐回落到323.2美元。中国通过签订长期合同,成功避开了现货市场剧烈的价格波动,而俄罗斯则提前锁定了销售量,避免了未来市场风险。即便欧洲价格突然下跌,中方依然会按照约定公式进行采购,俄气公司也无需为下一次的交易客户而焦急万分。 此外,中俄天然气贸易已经开始采用人民币和卢布各占一半的结算方式。在西方金融制裁日益收紧的背景下,以美元和欧元进行结算,随时都可能面临银行审查、冻结或延迟的风险。使用本币收款,虽然汇率风险依然存在,但俄罗斯至少能够将一部分人民币直接用于购买中国商品,有效减少资金经过西方金融系统的风险。随着中国成为俄罗斯最大的天然气出口市场,俄罗斯政府预计,在西伯利亚力量增供和远东线路投产之后,2027年以后对华供应量可能增加47%,达到每年560亿立方米。按照每千立方米约250美元计算,这意味着年销售额可以达到140亿美元左右。虽然这个规模尚无法完全弥补俄罗斯过去在欧洲每年销售近2000亿立方米天然气造成的损失,却足以确保这条重要的收入来源。
俄气公司的财务表现也印证了这一观点。今年上半年,俄气集团仍然实现了8640亿卢布的利润,约合100亿美元。公司预计,俄罗斯国内需求的增长以及对华出口的扩大,将进一步推动今年核心收益增长6%至7%。欧洲市场的丢失无疑带来了一定的损失,但中国订单正在帮助俄气公司稳定生产和收入。 在中国这边,这笔交易同样受益匪浅。稳定的陆上管道气可以有效降低对海运液化天然气的依赖,避免了途经马六甲海峡的运输风险,也减少了受航运价格和中东局势冲击的影响。更重要的是,较低的进口价格可以有效降低发电、供暖以及化工企业的运营成本。俄罗斯迫切需要一个长期稳定的买家,而中国则需要安全可靠的陆上能源,两者需求相互契合。 不可否认的是,价格差距也充分显示出中俄天然气谈判的主动权正在逐渐向中国倾斜。俄罗斯可供选择的买家越来越少,而北京则可以通过中亚管道气、国产天然气以及海运液化天然气之间进行综合比较,从而获得更具优势的议价能力。因此,莫斯科在后续项目,例如西伯利亚力量2号等,很难再重新开出当年对欧洲市场的高价。虽然俄罗斯接受了相对较低的价格,但这并不意味着它白白让利。它用每千立方米两百多美元的价格,换回了数十年的采购合同、每年上百亿美元的销售收入、本币结算渠道,以及远东气田和加工产业的持续运转。中国获得了廉价的天然气,俄罗斯则保住了其在东方能源市场的地位。毋庸置疑,这笔交易明显更有利于中国,尽管莫斯科少赚了一些,但远未达到外界所预想的巨大亏损。

