

一家做外贸的小企业,收到海外客户货款时,最关心的往往不是“哪种货币排名第几”,而是3个很现实的问题:对方愿不愿意用、银行处理方不方便、到账之后能不能顺手拿去付下一笔账。
货币支付份额,恰恰就是无数类似交易叠加出来的结果。它看起来是一张排行榜,背后却是贸易、融资、清算、资金管理和市场习惯共同形成的选择。
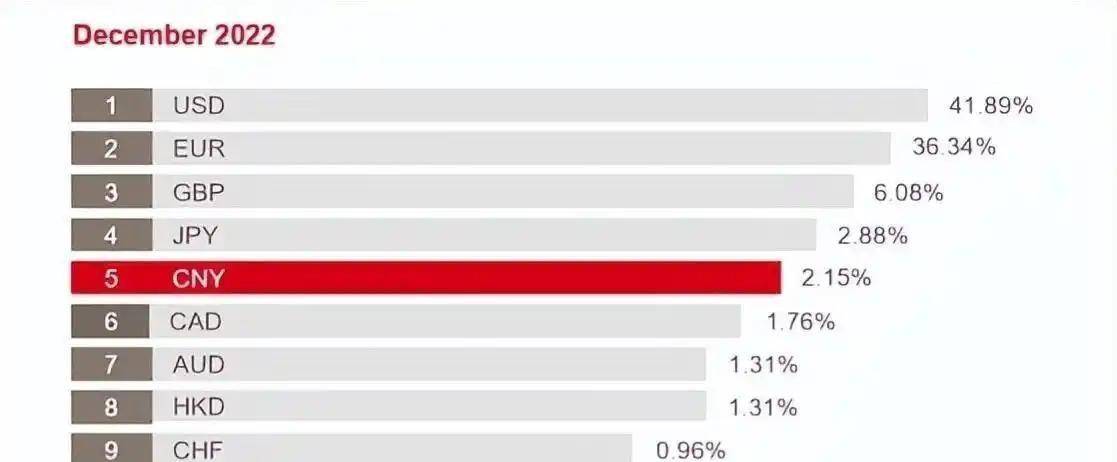
截至2026年9月,最新一期可查的全球货币追踪数据发布于2026年8月,对应2026年7月交易数据。在Swift统计的全球支付金额中,美元占50.99%,欧元占21.78%,英镑占6.97%,日元占3.35%,人民币占3.10%,排在第5位。
这组数字统计的是金融机构通过Swift交换的支付信息,并不等同于全球全部跨境支付,也不是外汇储备占比。Swift自身也明确说明,这类统计只覆盖其网络中的相关金融报文,并不能代表完整市场。
把这些数字放到真实交易里看,意义反而更清楚:它反映的是主流跨境金融网络中,哪些货币被使用得更频繁、金额更大。
- 美元50.99%,为什么仍然占到一半左右
美元的优势不是单靠某一种商品、某一个市场撑起来的。
企业签合同、银行做融资、机构调资金、跨境贸易做结算,很多环节长期围绕美元建立。使用者越多,银行越愿意提供美元账户、流动性和金融服务;服务越成熟,下一批使用者又更容易继续选择美元。
这就像一条已经修好的高速路。大家未必觉得它在每个场景都最完美,可线路多、出口多、配套齐,一笔交易要跨越多个银行和地区时,走这条路通常更省事。
50.99%的份额说明,在Swift网络覆盖的支付场景里,美元仍有很强的网络效应。
货币使用从来不是只看汇率高低,还要看交易对手接不接受、银行愿不愿做、资金能不能迅速周转。企业最怕的不是多看一个汇率数字,而是钱收进来了,下一步却不好用。
 编辑
- 欧元21.78%,第二名的分量依旧很重
欧元占21.78%,和美元之间有明显差距,可这个数字本身仍然很大。
欧元背后有成熟的银行体系、企业结算需求和长期形成的金融市场使用习惯。对不少企业来说,合同收入和采购支出如果本来就以欧元计价,用欧元收、用欧元付,可以少做一次货币转换,也能减少一部分汇率波动带来的麻烦。
跨境支付不是比赛谁“听起来更强”,企业更在乎成本和效率。
能少换一次汇,少占一点资金,少等一段时间,积累到大量交易上,就是实打实的经营差别。
 编辑
美元和欧元合计达到72.77%。这个比例说明,主要结算货币长期形成的黏性仍然很强。账户体系、报价方式、融资工具和清算习惯已经运行多年,不会因为一两个月的数据波动就迅速改道。
- 人民币3.10%,排第5,该怎么看
人民币在全球支付金额中的占比为3.10%,排第5,前面是美元、欧元、英镑和日元。
3.10%看起来和前两名差得很远,可货币的跨境使用不能只盯着一个百分比。更有价值的是看它用在什么场景、由谁使用、有没有形成稳定的交易链条。
一家公司如果用人民币收到货款,却还要立刻换成另一种货币支付原材料,人民币只完成了“收款”这一步。
 编辑
另一家公司若能用人民币收款、采购、融资、还款,资金在同一种货币里连续转起来,使用黏性就完全不同。
货币的国际使用,不是喊出来的,而是一笔一笔真实交易用出来的。
人民币份额想继续扩大,绕不开几个现实条件:更多交易对手愿意直接接受人民币,境外金融机构能方便获得人民币资金,企业收到人民币之后还有足够多的使用出口。
任何一环不顺,企业就可能重新选择自己更熟悉、流动性更充足的结算货币。
这也是跨境支付市场很现实的一面。企业不会为了一个排名主动增加自己的经营成本,哪种货币更顺手、更省钱、更方便管理风险,资金就更容易往哪里走。
- 还有一个数字很有意思:贸易金融里人民币占8.43%
同一期统计中,在相关贸易金融报文按金额计算的货币使用排名里,美元占79.86%,人民币占8.43%,欧元占6.24%,人民币位列第2。
同一种货币,在全球支付中占3.10%,在贸易金融相关场景中却达到8.43%,差异值得关注。
贸易金融和真实货物流动联系得更紧。企业开立信用证、办理托收、安排贸易项下资金时,货币选择会更直接地受到上下游关系影响。
哪里有持续的贸易往来,哪里就更容易产生持续的结算需求。
这也能看出人民币跨境使用的一条现实路径:在已经存在真实商品和服务交易的地方,使用需求更容易形成。
如果买卖双方本来就有稳定往来,价格、账期、融资安排逐步适配人民币,企业改用人民币的阻力往往会降低。
支付份额像一条河,流向哪里,取决于贸易、融资、结算和流动性共同挖出的河道。
只看某个月涨了多少、跌了多少,很容易忽略这条河道有没有变宽。
- 为什么支付份额很难在短时间内出现巨大变化
很多人看排名,容易把货币使用想成消费者换一个手机品牌,觉得只要产品好,很快就能换。
跨境支付没有这么简单。
一家企业更换主要结算货币,后面跟着的是报价方式、财务系统、银行账户、融资安排、合同条款、汇率风险管理,甚至上下游供应商的接受程度。
交易的一头愿意用还不够,另一头也得愿意接。
银行能收还不够,企业还得考虑收到以后怎么花。
能花出去还不够,资金规模较大时还得考虑兑换成本、流动性以及价格波动。
这就是为什么一种货币想形成更高的跨境支付份额,往往需要很长时间积累。数字背后不是单独一个因素,而是一整套交易网络。
人民币已经进入全球支付主要货币序列,可和美元、欧元相比,相关金融服务深度、使用范围和跨境资金循环还有明显差距。
这种差距也意味着,未来观察人民币使用情况,与其只盯排名,不如看真实交易链条能不能继续延伸。
- 普通人真正能感受到的,是成本和便利
有人会觉得全球支付货币占比离日常生活很远,其实它会通过企业成本慢慢传导。
一家出口企业用哪种货币收款,会影响换汇次数、汇率风险和资金周转;一家进口企业用哪种货币付款,也会影响报价、账期和融资安排。
企业经营成本发生变化,时间久了就可能反映到商品价格、订单利润和用工稳定性上。
对个人来说,出境消费、留学缴费、跨境电商、海外汇款,也都和货币使用环境有关。
货币越容易获得,兑换越方便,银行处理链条越成熟,实际使用体验通常也会更顺畅。
人民币排第5,说明它已经是Swift全球支付网络中较为重要的货币之一;3.10%的份额也说明,它和美元、欧元之间仍存在较大距离。
这两个事实放在一起,才更接近普通人需要看到的现实。
美元的优势来自长期形成的庞大网络,欧元有成熟的区域经济和金融体系支撑,人民币更值得观察的部分,则是它能否在贸易、融资和日常跨境结算之间形成更完整的资金循环。
一次交易能增加一个数字,长期稳定使用才能改变一条趋势。
货币竞争表面看是百分比,落到企业账本上,最终都是成本、效率和选择权。比起人民币一时排在第几,你更看重它在