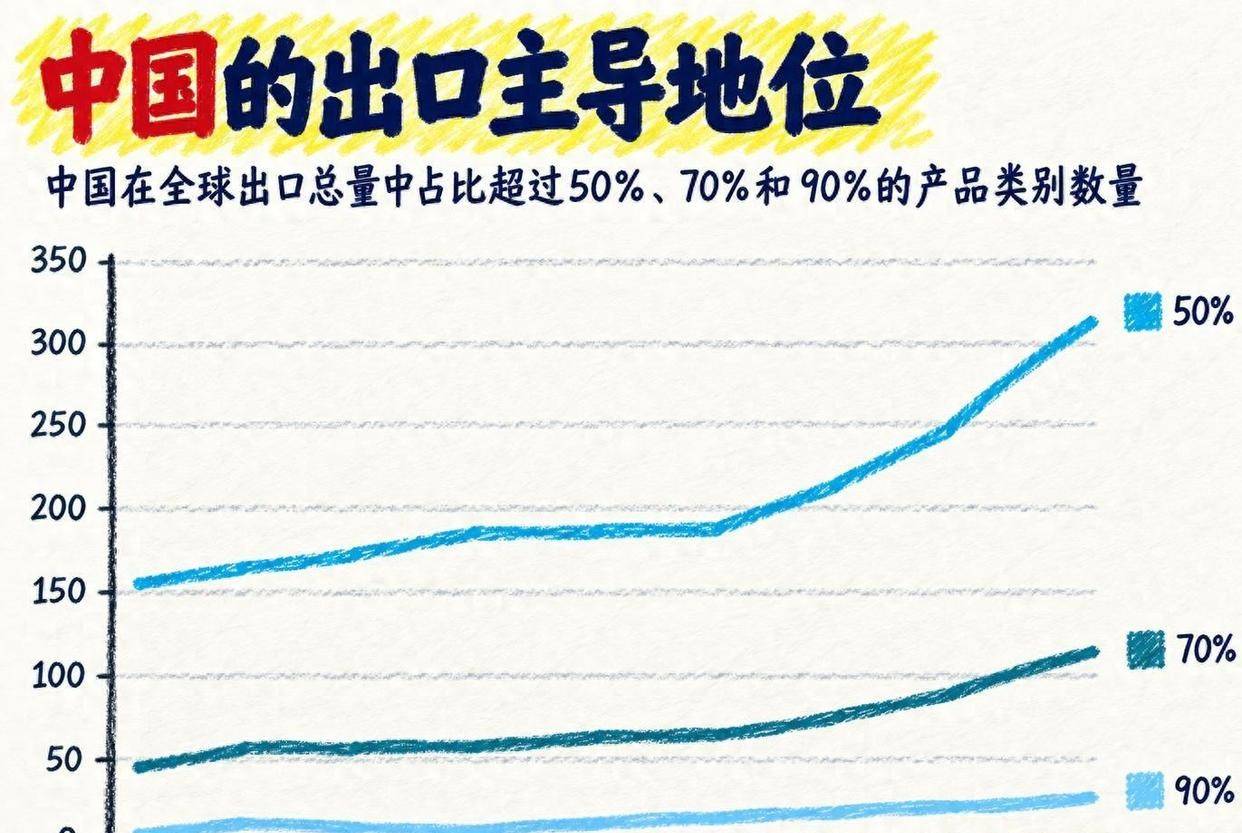
关于全球供应链的博弈,这场戏的关键,不在于谁最终站上巅峰,而在于谁能更巧妙地掌控博弈的节奏。过去八年间,中国在全球贸易版图中的角色发生了翻天覆地的变化。荣鼎咨询的数据刺眼地呈现出:2016年占据全球出口超50%的品类仅有163个,如今已飙升至315个,几乎翻了一倍!这不仅仅是数字的增长,更象征着中国制造业在全球产业链中的核心地位日益稳固。超70%的份额产品也从最初的零星数量,一跃而至115个以上,甚至超过90%的品类仍在持续增加,这背后所蕴含的韧性和生命力,着实令人惊叹。 西方国家试图通过加征关税、推行友岸外包等手段,限制中国制造的出口,他们的用意很明显,想将中国从全球供应链中挤出。然而,他们的行动却适得其反,不仅未能阻碍中国制造业的崛起,反而无意间绘制了一张详尽的中国供应链分布图,赤裸裸地暴露了自身对中国中间品的依赖。
2019年前后,欧美国家高声疾呼去风险,而中国制造业却在逆势而上。荣鼎咨询的计算显示,到2025年,中国制造业贸易顺差可能逼近2万亿美元,这并非仅仅依靠服装和鞋靴等轻工业产品,而是体现在化工、机械、工业设备、汽车零部件乃至电池材料等领域持续的出口增长。海尔、万华、潍柴、比亚迪、宁德、立讯这些中国企业,在海外市场的收入都在2021年至2025年间普遍呈现翻倍态势,成熟行业和新兴技术行业都在加速扩张。 2022年至2024年这段时间,国际市场展现出一种颇为怪异的景象。美国和意大利的机械出口价格分别上涨了16%和17%,美国电气设备更是上涨了高达26.6%。与此形成鲜明对比的是,同期中国机械出口价格却下降了约5%,汽车下降8%,电气设备则下降了10%。这绝非个别产品的偶然降价,而是机械、汽车、电气三大领域同步下行的趋势,体现出中国在成本控制和效率提升方面的巨大优势。
国盛宏观的数据表明,2024年中国出口在全球市场的份额约为14.4%,数量增长显著,但价格却整体低于全球平均水平,尤其在机电领域表现更为突出。中国机电商会调研的结果也令人深思:2024年上半年,超过七成的机电出口商品均价下滑,超过六成的企业主要出口产品单价同比下降,但与此同时,手头订单却同比增加高达75%。这种看似矛盾的现象,源于国内强大的配套能力和快速迭代的创新速度,使得中国企业能够将成本得到有效摊薄。 在汽车领域,这种趋势更为直观。2023年中国整车出口的平均价格约为1.94万美元,到了2024年,这一数字已经降至1.83万美元。国内新能源汽车产业正经历着一场激烈的卷:在智能化、快充技术、车内空间等方面展开竞争。这种内功修炼,再加上出海时所具备的价格优势,使得中国品牌在欧洲市场迅速崛起。例如,2026年前四个月,比亚迪在欧盟的注册量同比增长了152.9%,零跑汽车通过与Stellantis的合作,同期更是实现了高达558.8%的增长,中国品牌在欧洲市场占有率从去年同期的3.7%飙升至7.3%。
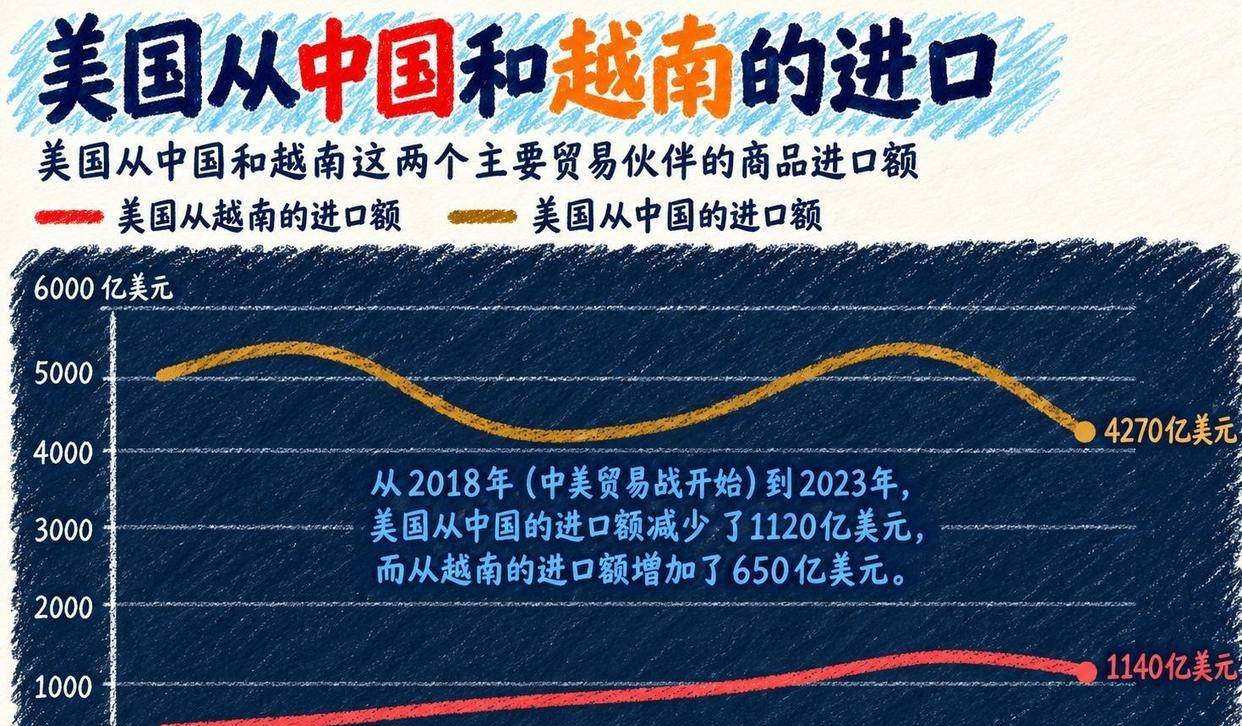
面对美国直接加征关税的压力,中国对美国的直接出口占比有所下降,但与此同时,发往东南亚、墨西哥、中东、拉美的货运量却在不断增加。在墨西哥和越南的工厂里,虽然贴着本地制造的标签,但一旦拆开机器仔细检查,核心零部件、电路板、永磁材料、基础化工原料,仍然源源不断地从中国运来。关税的冲击主要集中在成品上,很难触及到整个中间环节的复杂网络。 荣鼎咨询以化学品为例,揭示了更隐秘、更残酷的竞争局面。自2019年以来,中国四氯乙烯的全球出口量增长了约24倍,邻二甲苯更是增长了约11倍。这些看似不起眼的东西,如干洗溶剂、塑料涂料原料,却成为了全球工业生产中不可或缺的关键原料。它们或许不会出现在消费新闻的头条,但一旦短缺,工厂的运转就会受到严重影响,即使关税再高,也难以摆脱对中国的依赖。
东盟、拉美、中东等国家开始承接转口和再出口业务,2024年对东盟出口增长了12.0%,对拉美增长了13.0%,对其他新兴市场增长了10.3%。这并非这些国家突然具备了完整的工业体系,而是中国出口路径的延伸,中国制造的附加值依然深嵌在最终的产品中。 西方国家在产业扶持方面,更倾向于选择尖端技术,如芯片、人工智能和少数战略技术,给予高额补贴。而中国则采取了更为广泛的政策覆盖,从脑机接口、量子技术、人形机器人,到光伏、数控、动力电池,再到纺织、五金、基础化工,无所不包。荣鼎将其称为全方位产业政策,其特点在于上游原材料、核心零部件、工业设备、终端应用,全面协同发展。
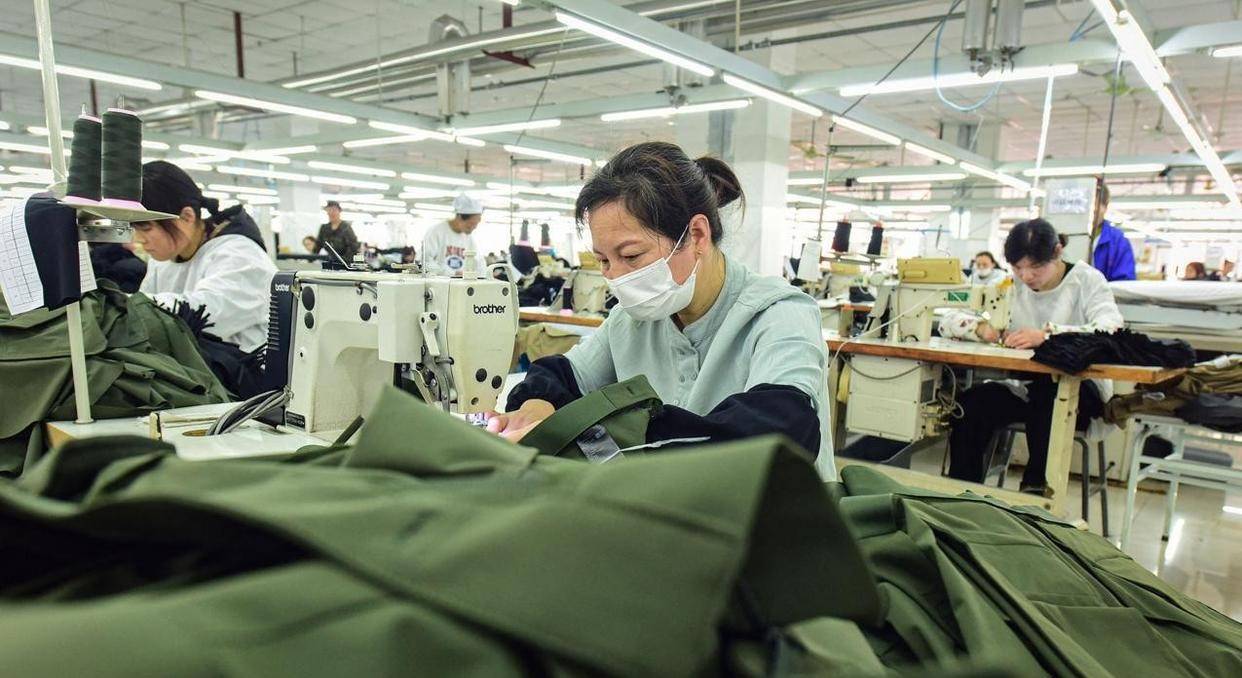
万华化工专注于化工原料,潍柴威震于动力系统,海尔则打造家用电器整机,比亚迪和宁德构建电动汽车和电池产业链,立讯则深耕电子装配领域。这些企业虽然身处不同的细分领域,却共享着国内强大的工程师资源、完善的零部件供应链以及高效的产业园区协同。荣鼎的报告指出,一旦中国在技术上赶上对手,将以惊人的速度抢占市场份额,甚至可以将传统低毛利行业重新焕发活力。 上游供应链的掌控,才是决定胜负的关键。稀土永磁、硅片、高纯试剂、精密轴承、有机化学品,这些看似不起眼,却构成了电机、半导体、医疗设备和机器人共同的基础。国内已经将提炼、加工、器件、整机环节紧密地整合在两小时供应链圈内,样品打样和降本周期远短于多国采购。
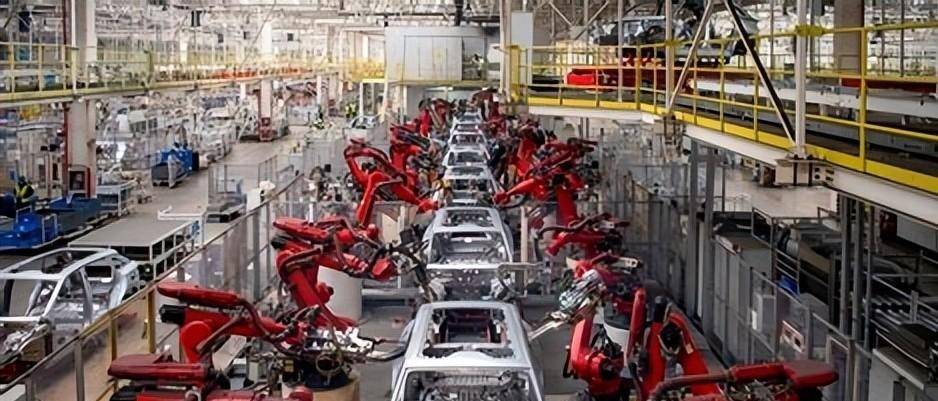
在美国,当工厂的利润率下滑时,资本就会迅速撤离,董事会也会果断关停。而中国工厂则在价格战中继续接单,依靠国内需求、政策订单和产业集群来摊薄固定成本。当西方对手因亏损而退出市场时,中国企业已经将设备、工艺和客户重新绑定,牢牢占据了制高点。 这种差异在电气和机械领域尤为明显。美国的电气出口价格在三年内上涨了超过四分之一,而中国电气出口价格却逆势下降了近一成,这绝非单纯依靠压低人工成本就能实现的,而是得益于硅钢、绝缘材料、控制系统、装配环节在中国的全面闭环。荣鼎认为,即使美国禁止一部分中国终端产品,中国企业和中间产品依然会在第三方国家和海外项目中继续扩张。
反补贴和反倾销的调查也在不断加码。中国机电商会2024年上半年已经处理了55起机电相关案件,由此产生的两反一保的新立和结转涉案金额相当可观。关税虽然会改变直接贸易的路径,但调查则会追查转口再收口,然而,只要中国依然是核心中间品的供应方,终端产品的转移带来的政治效益,无法完全弥补成本上的损失。 八年关税之后,中国超50%份额的产品从163个跃升至315个,制造业顺差逼近2万亿美元,价格仍在持续下行。如果欧美国家继续只对终端产品加征关税,那么第三国组装和中间品流转很可能会吞噬大部分关税效果;反之,如果将关税延伸到零部件和原材料,又将不得不面对本国工厂成本持续上涨的困境。 最终,欧美国家将如何选择?是利用关税将中国产品阻挡在港外,还是通过补贴来重建本国中间品供应链?这是一个需要深思熟虑的战略抉择,不同国家得出的答案,很可能截然不同。

