

一根压了三十年的弹簧,正在慢慢松开。日本央行把基准利率抬到了1.25%,这是自泡沫破裂以来,日元利率头一回摸到"正常水平"的门槛。听着不过是几个百分点的数字变化,但趴在全球各地那笔超过2万亿美元的日本海外资金,突然都成了悬在市场头顶的一块大石头。有人在算账,有人在搬家,也有人开始担心——一场谁都躲不掉的连锁反应,是不是快来了。
日本央行这次动手并不算突然。行长植田和男早就多次放话,说超宽松的日子该翻篇了。真正让市场心里咯噔一下的,是决策会议上的票型——9位委员,7票赞成、2票反对,分歧摆在明面上。而且距离上一次加息才隔了一个季度,节奏之快,是1990年以来少有的。
要弄明白这件事为什么让华尔街紧张,得先说说日元这三十年扮演的角色。
日本人自己受苦受了三十年,利率贴着地板走,一度还搞出负利率这种反常识的东西——把钱存进央行,不但没利息,还得倒扣手续费。国内挣不到钱怎么办?大量金融机构就把资金搬到海外。
同时,全世界的对冲基金也发现了一条稳赚不赔的路子:在东京几乎白借日元,转手换成美元、比索、澳元,去买美债、买新兴市场债券、买科技股,甚至炒币。这一进一出的利差,就是钱。
这条路走了三十年,成了国际金融体系里一根看不见却相当结实的梁柱。
彭博和几家大投行的估算大同小异——绑在这套"日元套利交易"上的钱,规模在2.3万亿美元上下。这不是一家两家机构的小生意,而是全球资本流动的底层水管。日本央行加息,等于开始拧紧这根水管的阀门。
美国那边的反应最直接。财政部长斯科特·贝森特这段日子说话的分寸拿捏得很紧,公开场合频频对日本喊话,希望别把节奏走得太快。表面上是同行提醒,内里的焦虑其实藏不住。
日本长期是美债的头号海外买家,手里那批美国国债堆起来有一万亿美元出头。要是日本机构开始把钱往回搬,美债的买盘一空,收益率就得往上冲,华盛顿的融资账单立刻厚一截。
有意思的地方在于,加息之后日元不但没涨,反倒跌破了157。这一幕让很多人看不懂:不是说利率上去汇率就该走强吗?
原因不复杂——美联储那头几乎同期也动了手,重启加息25个基点。美日之间的利差没被真正拉近,套利这笔生意目前账面上还能算下来。所以日元短期内没冲上去,反而被美元继续压着。
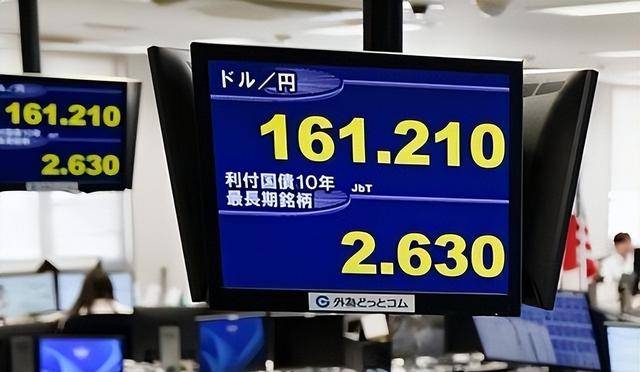
但更值得盯的,是日本国内债券市场传出的动静。10年期日债收益率已经冲到3%以上,30年期干脆突破了4%——这些数字在日本市场沉睡了将近三十年,如今一个接一个被叫醒。新加坡Eastspring的债券经理算过一笔账:日本30年期国债的收益,经过汇率对冲以后,比同期限的美国国债还要高出一到两个百分点。
意思很明白。过去三十年"借日元、买美债"的老套路,正在被反着做——"买日债、对冲汇率"。业内管这个叫反向套利。方向调转的迹象已经在数据里露头,汇丰的报告提到,日本主要银行今年净卖出海外债券的规模已经接近700亿美元,而去年这个时候还是净买入。一进一出,态度已经写在脸上。
对普通人来说,这些术语听着晕。打个比方——过去三十年,日本相当于开着一家"利率超低"的当铺,全世界的投机客都跑来这儿典当借钱,出去炒房炒股炒币。现在当铺老板不但要收正常利息,自己柜台里的理财产品还比外头的划算,客人自然要考虑:钱还借不借?借了的要不要早点还?
真要往回搬,问题就大了。
2024年夏天有过一次预演。当时日本央行突然加息,叠加美联储的降息预期,日元两周之内从154猛拉到141,日经指数一天崩掉12%,全球股市跟着一起打摆子。那次只是套利资金的一次小范围撤退,就掀起了不小的波浪。
现在这盘棋比那时候大得多。链条更长、涉及的资产种类更杂——从拉美的高息债券,到东南亚的地产项目,再到硅谷的私募基金和加密货币,只要背后拴着廉价日元,都得重新算账。加密市场最近的疲软,除了监管收紧,多多少少也有这方面的原因。便宜钱不便宜了,赌桌上的筹码自然要收一收。
不过日本自己也不轻松。这个国家的政府债务占GDP的比例已经踩到了250%以上,利率每往上抬一格,财政要多掏的利息就是天文数字。首相高市早苗近期的表态明显偏鸽,希望央行别走得太急。日本央行内部两票反对的存在,也说明后面每一步都不会顺风顺水。
于是市场现在盯着两条线:一条是日债收益率还能冲多高,另一条是海外那笔庞大资金什么时候真正开始"回家"。前者关系到日本财政的呼吸空间,后者决定全球流动性的水位。
风暴会不会来,没人敢拍着胸脯下定论。但一个共识正在形成——用便宜日元撬动全世界的时代,正在慢慢关门。至于门关得快还是慢,会不会夹到手,接下来几个季度就能看出苗头。
对手里有理财、有基金、有海外资产的普通投资者来说,这不是一条可以随便划走的财经新闻。全球资本的水流方向变了,无论是股市估值、汇率波动,还是家里理财账户的收益,都会被这股暗流慢慢牵动。看不见,不代表不存在。