

540亿美元矿业合并最后一关:中国要求英美"立字据"保铜供应全世界矿业圈这几天都盯着一件事。
英美资源和加拿大泰克资源那笔540亿美元的合并案,几乎所有地方都盖章放行了,就剩中国这边还没签字。路透社10月2日放出消息,国家市场监督管理总局那边提了个要求:想拿到最后一张放行条,先得写份承诺书,保证铜精矿往中国这边稳定供应。
这个要求听起来平平无奇,分量却不轻。相当于在540亿美元的合同之外,再加挂一份"保供清单"。

两家公司2025年9月对外宣布合体,当时市场一片看好,合并完直接跻身全球前五大铜生产商。按双方给股东的时间表,交割要赶在2027年3月之前完成。
眼下只剩不到五个月,北京这边还卡着没动。英美资源的回应比较稳,说与中国监管层的沟通"进展良好"。
泰克那边干脆没吭声,拒绝就审查发表任何看法。两种态度一摆出来,谁更着急就一目了然。
毕竟合并方案一天不落地,股价就一天不消停,内部人员安置、矿山整合规划也都得挂着。为什么北京要在这节骨眼上提条件?
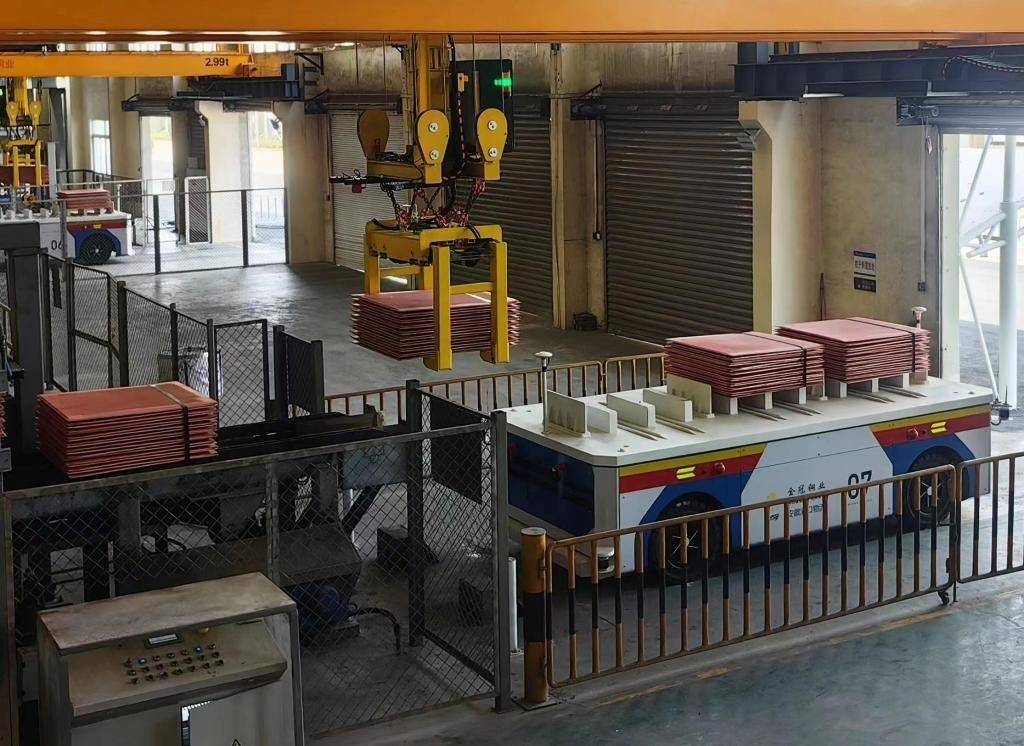
得先看看国内铜冶炼厂现在过的是什么苦日子。全球精炼铜六成是中国冶炼厂做出来的,产能大得吓人。
可自家矿山不够用,原料八成以上要从智利、秘鲁、刚果金这些地方买。市场在国内,矿在国外,这种格局拖了二十多年。今年尤其难熬。
全球几个大铜矿要么品位掉得厉害,要么碰上罢工滑坡,供给端绷得死紧。国内冶炼产能却还在扩,几百万吨新线陆续开工。
矿少厂多,加工费一路跳水。长单费砸到个位数,现货加工费干脆跌进了负区间。冶炼厂每接一单,先得倒贴钱买矿。
副产品这头也不消停。硫酸价格这两年一路往下走,化肥需求弱,南方港口有些地方甚至出现堆库。
原本靠"主产铜加副产硫酸加金银回收"三条腿站稳的买卖,眼下有两条腿都发软。经济日报10月7日那篇行业观察里讲得很直白,今年国内精炼铜产量增速,可能跌到2000年以来最低档。
铜价这头却是另一副面孔。伦敦金属交易所三个月期铜一度冲破每吨1万1千美元上方,刷了纪录;沪铜主力也站上8万元/吨大关。
上游矿商赚得笑开花,中游冶炼厂却越干越亏。一根产业链上,冷热冰火两重天。放在这个背景里再看英美泰克合并,北京的担心就很具体了。

按反垄断的常规尺度量,这笔交易其实不算"大问题"。合并完成后,英美泰克在全球铜市场的份额大概5%左右,离国际通行的10%到15%警戒线还差不少。
欧盟、英国、加拿大、南非、秘鲁都审完放行了。中国手上这把尺子,量的是另一头——买方市场的议价安全。类似的玩法,中国以前也用过。

每一次大动作背后,都是用"审批权"换"供应权"的套路。这次北京要的是"行为性救济",不是"结构性救济"。两者差别挺有讲究。
结构性救济要求卖矿卖资产,杀伤力大;行为性救济不动筋骨,只约束未来行为。比如承诺多少年每年供应多少吨铜精矿、不能随意转卖给第三方、价格参考哪条公开指数。
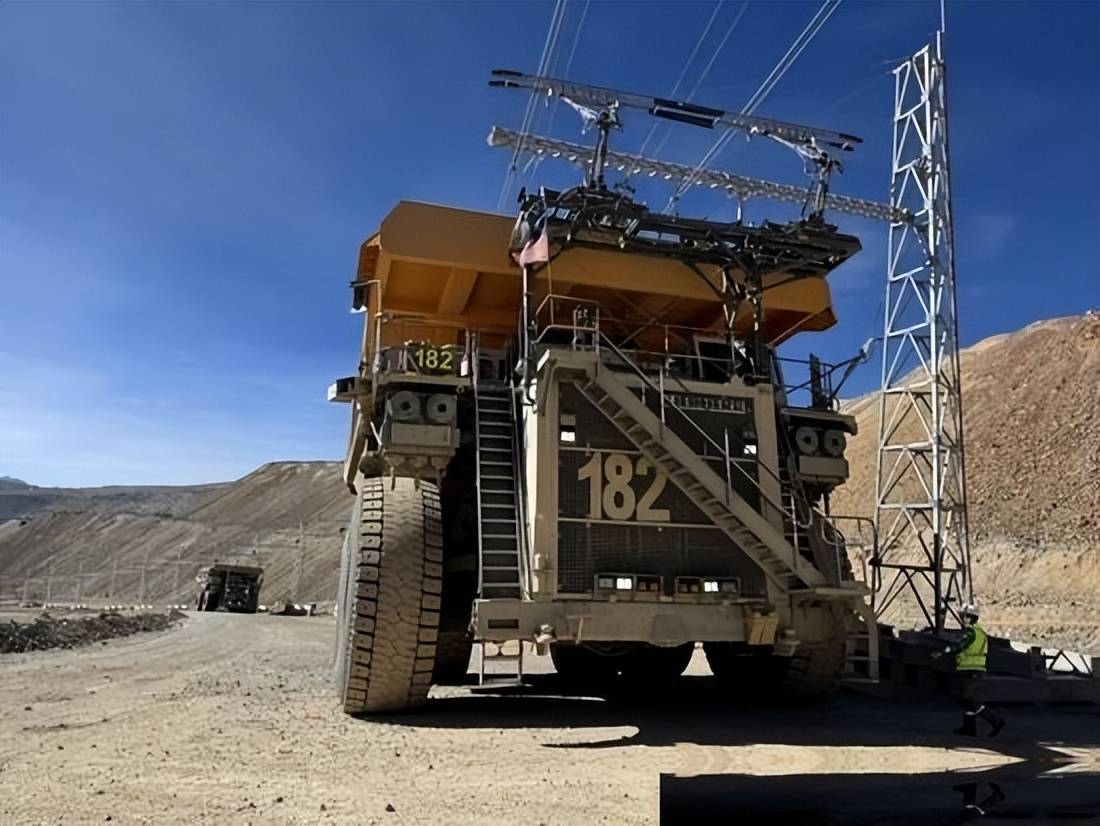
消息人士讲得明白,这次没要求英美泰克出售任何矿山资产。英美资源在秘鲁有奎亚韦科,在智利有洛斯布隆塞斯;泰克在智利有奎布拉达布兰卡二期,在秘鲁有安塔米纳的股份。
这几座矿产出的铜精矿,大多装船发往亚洲港口。江西铜业、铜陵有色、金川集团、紫金矿业都是老买家。
两家公司还在上海、北京设了营销团队,中国市场的分量,他们心里有数。有件事挺值得一提。
英美资源今年早些时候把镍业务卖给中国五矿资源那笔交易,也遇到类似审查反弹。只不过方向反了过来——欧盟委员会担心中国企业拿下镍矿后,会把镍铁货源从欧洲抽走,开出了一张行为性救济清单。
五矿资源表态愿意签长单,保欧洲冶炼厂的采购。两桩案子对着看,趋势就出来了。各国都在用反垄断工具,为本国关键矿产"上锁"。
嘉能可、力拓、必和必拓的高管这两年公开场合里反复讲同一件事——跨境并购越来越难做。过去算的是矿山品位、运输成本、汇率波动,现在还得加一张"地缘政治算盘"。
哪个辖区可能卡壳,哪一步可能提条件,都得提前排兵布阵。铜这东西,被叫作"新能源时代的石油",不是空口白话。
一辆电动车比燃油车多用三到四倍的铜,一座海上风电场的用铜量按千吨算。万卡级AI数据中心一开工,铜缆需求能把中型冶炼厂一个月的产量吃掉大半。
国际能源署推算,到2030年全球铜需求缺口可能扩大到数百万吨级别。勘探端却指望不上。
全球范围内,一座新铜矿从发现到投产,平均要花15到20年。智利、秘鲁的老矿品位连年往下掉,刚果金政治风险居高不下,阿根廷新项目还在起步。
印尼、蒙古那些大矿各有各的政策盘算。中国这头的现实很具体:短期扩产补不上,长期勘探来不及,中期能抓的就是在每一次大并购里守住采购权。
从这个角度回看,监管总局这一手卡得稳。既没把合并否掉,也没逼着英美泰克卖资产伤筋动骨,用一张清单换一纸承诺。
对中国冶炼厂来讲,意味着未来十年甚至更久,秘鲁、智利那几座大矿的铜精矿航线不会突然被切断。对英美和泰克来讲,用长期供货合同换顺利交割,账算得过来。
当然,谈判桌上还有不少细节要掰扯。年度供应量到底定多少吨?是刚性数量还是浮动区间?
价格参照哪条基准线?含金银等副产金属怎么分成?经贸易商转销的那部分如何监督?
违约条款怎么写?这些条款的每一行字,都会影响未来十年中国几十家冶炼厂的日子。听说监管层已经把国内冶炼企业的意见摸了一轮底。

对咱们读者来讲,这件事远不止"一笔并购的八卦"。它折射出的是2026年的一条暗线:资源民族主义正在升温。
关键矿产争夺已经从矿山前线转到了会议室和审批大厅。美国在推《通胀削减法案》关键矿产条款,欧盟搞《关键原材料法案》,日本建国家战略储备,中国用市场准入和并购审查双管齐下。
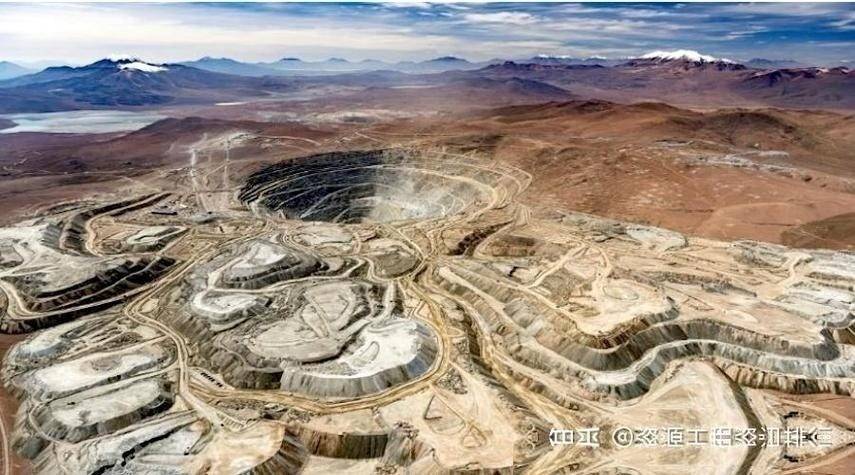
拼的早已不是概念,是实打实的铜、锂、镍、钴、稀土。回到英美泰克这桩交易,到2027年3月交割日前,北京和伦敦之间少不了几轮拉锯。
那份"字据"最后写成什么样,可能变成未来一段时间全球矿业并购的参考样本——想做大型跨境交易,先掂量一下中国这头的供货条件。铜价每一次跳动背后,都有这样一场看不见的谈判在推手。