

美财长贝森特9月27日称,伊朗海上仅剩约1500万桶原油,两周内对华交付最后一批,之后“无物可交易”。但浮仓不是伊朗总储量,7月还估5800万至6800万桶,9月机构口径2900万至1500万,所谓归零只指已装未交部分。
9月27日福克斯采访里,贝森特把数字说得很具体:水面上约1500万桶伊朗油,未来两周向中国交完最后一批,此后伊朗没有可用来交换商品的石油。他同时把这件事和美方“经济放逐行动”挂钩,称伊朗受压力才回到谈判桌。
9月初他讲过另一个版本,称中国尚未购买的伊朗原油约3000万桶,很快耗尽。7月彭博和Vortexa的口径则是5800万至6800万桶浮仓,超90%在航油轮无明确目的港。Kpler后续估算,7月中旬约9000万桶,9月初约2900万桶,按对华日均约100万桶推算,10月中旬前后浮仓会明显见底。
这些数字不矛盾的地方在于:它们统计的是已装船、在途、锚泊、待交付的“海上浮仓”,不是伊朗油田储量,也不等于未来所有出口能力。
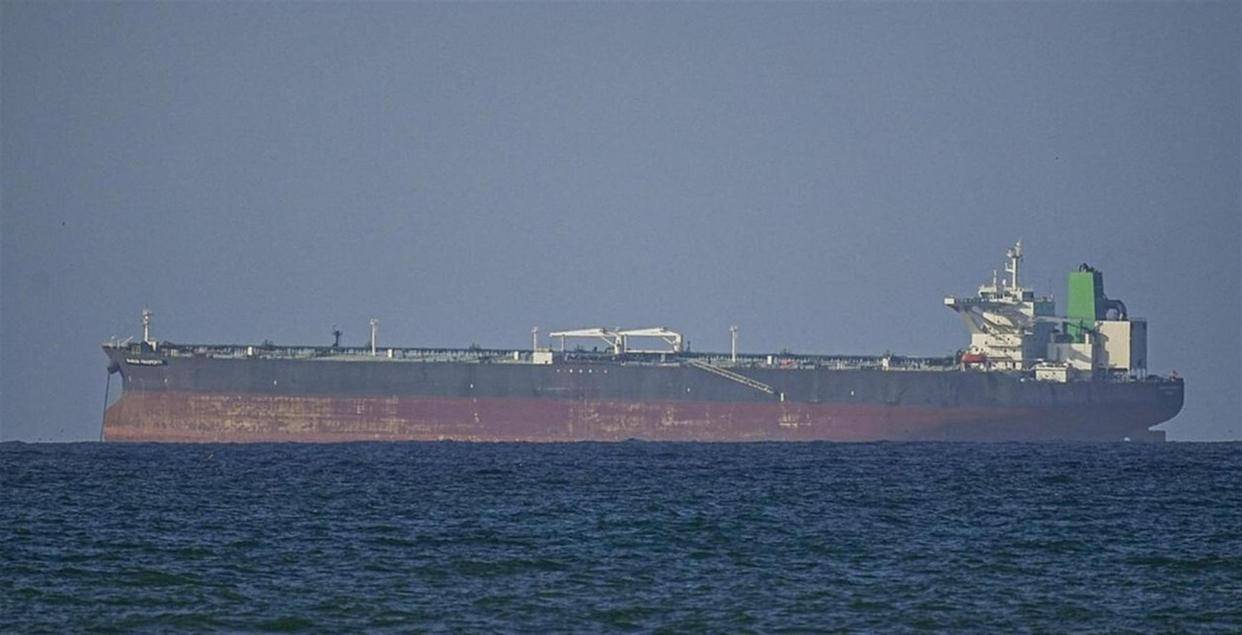
美国这一轮不是只靠嘴施压。7月29日至30日,OFAC以涉伊朗石油“影子舰队”为由,制裁多家中资、香港航运主体及油轮,包括Confident Apex、Marinova、Nevada Spirit等公司名下LILY、NATSUMI、BREEZE V等船舶。4月另一轮制裁涉及10家中国实体、9艘油轮,恒力石化被点名后发公告否认与伊朗有贸易往来。
8月美方把行动命名从单纯航运制裁扩到“经济放逐/经济孤立”,银行、航空、加密资产、第三方代理都被纳入。7月30日OFAC再制裁马汉航空相关票务、地勤、运维链条。阿联酋限制伊朗国民银行、部分国家暂停伊朗航班,属于金融和人员通道的附带压缩。
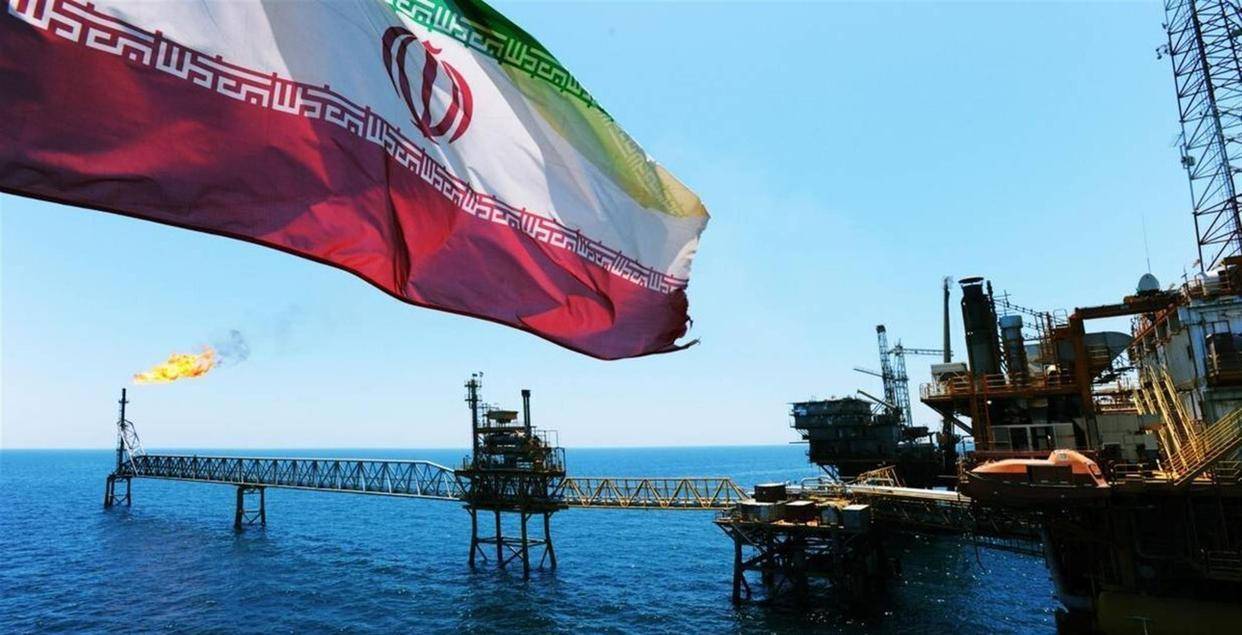
对伊朗来说,真正困难是新油装不出来、老油卖得慢。Kpler称8月伊朗日均装载约25.5万桶,较2月至4月均值降约85%;若港口和再装船持续受限,浮仓交付完,新增现货会明显变少。石油收入占伊朗预算约三分之一,现金流压力会传到汇率、进口和财政,但这不是“国家没油”的同义词。
伊朗还在用几套老办法兜底。人民币和本币结算、第三方中转、船对船转运、换旗关AIS,是影子贸易常规操作;加密资产主要用于部分国际结算和通行费试点,但规模受合规、波动、黑客风险限制,不能当主结算通道写。石化、凝析油、矿产、农产品和非海湾港口贸易,可补充一部分外汇,但替代不了主力原油收入。
中国这边的实际到货已经降了。Kpler口径下,2026年6月中国从伊朗进口78.5万桶/日,7月82.3万桶/日,8月53.4万桶/日,为2023年2月以来低位。下降原因不全是“配合美国”,还包括地炼利润、保险与船东合规、国内成品油需求、替代油种价格。
替代结构有数据支撑。卓创统计2026年1至5月,俄罗斯占中国原油进口22.4%,沙特13.1%,巴西12.0%,进口来源34个;俄罗斯管道油不走的霍尔木兹,能在海上扰动时稳住一部分到货。企业层面,国企对受制裁船、受制裁主体会更谨慎;地炼若接折扣伊油,更多走人民币、第三地、离岸中转,但成本会受保险和运价影响。
5月商务部依《阻断外国法律与措施不当域外适用办法》发布禁令,要求相关企业不得承认、不得执行、不得遵守美方对涉伊石油中国企业的制裁;外交部多次反对无安理会授权、单边域外制裁。这跟“继续大量买伊油”是两件事:国家反对非法制裁,企业按价格、船、保险、回款决定是否接货。
贝森特把“浮仓快没了”说成“中国配合”,这个叙事站不住。浮仓下降可来自封锁、可来自买家自限、也可来自伊朗自己装船节奏;中国进口减少是多重商业因素结果,不等于加入美国制裁。对印度等潜在买家,美方用“连中国都少买”做示范压力,但印度是否接盘仍看折扣、保险和美国次级制裁风险。
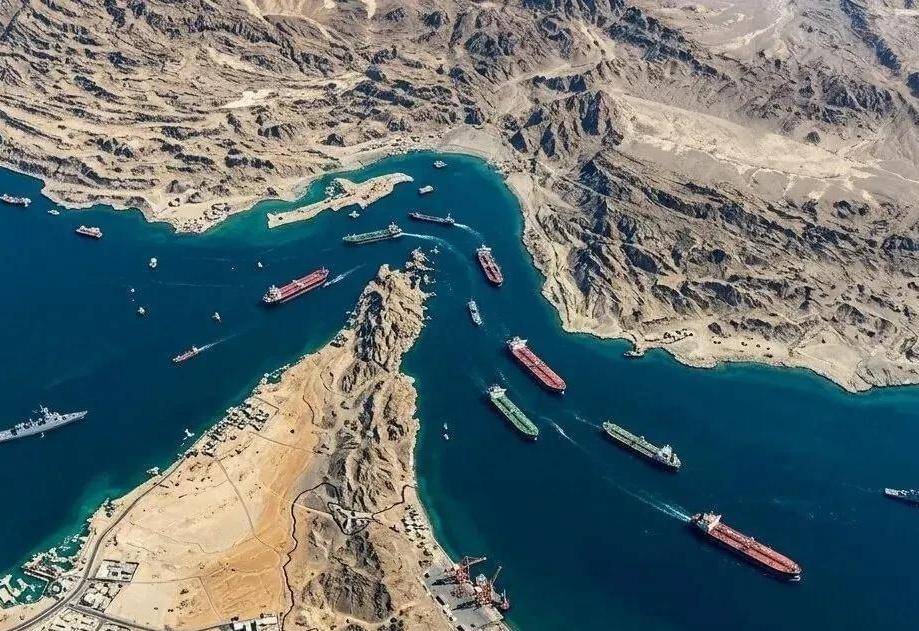
霍尔木兹本身还没到全封。贝森特9月27日称海峡日均1500万至2200万桶通行,冲突前约2000万桶;他同时说“海峡是开放的”。这个数据反而说明,所谓“中国一滴都拿不到”把航道通行、浮仓、伊朗新装船混成一件事了。即使伊朗浮仓两周见底,波斯湾其他产地、俄罗斯管道、西非和南美货源仍能进入中国,差别是到岸价、运费和合规成本。