

大家好,我是小云!
9月20日,海关总署发布的8月贸易数据里,一组数字挑动了全球稀土市场的神经。
中国对日本出口稀土磁体212吨,环比大涨90.3%。
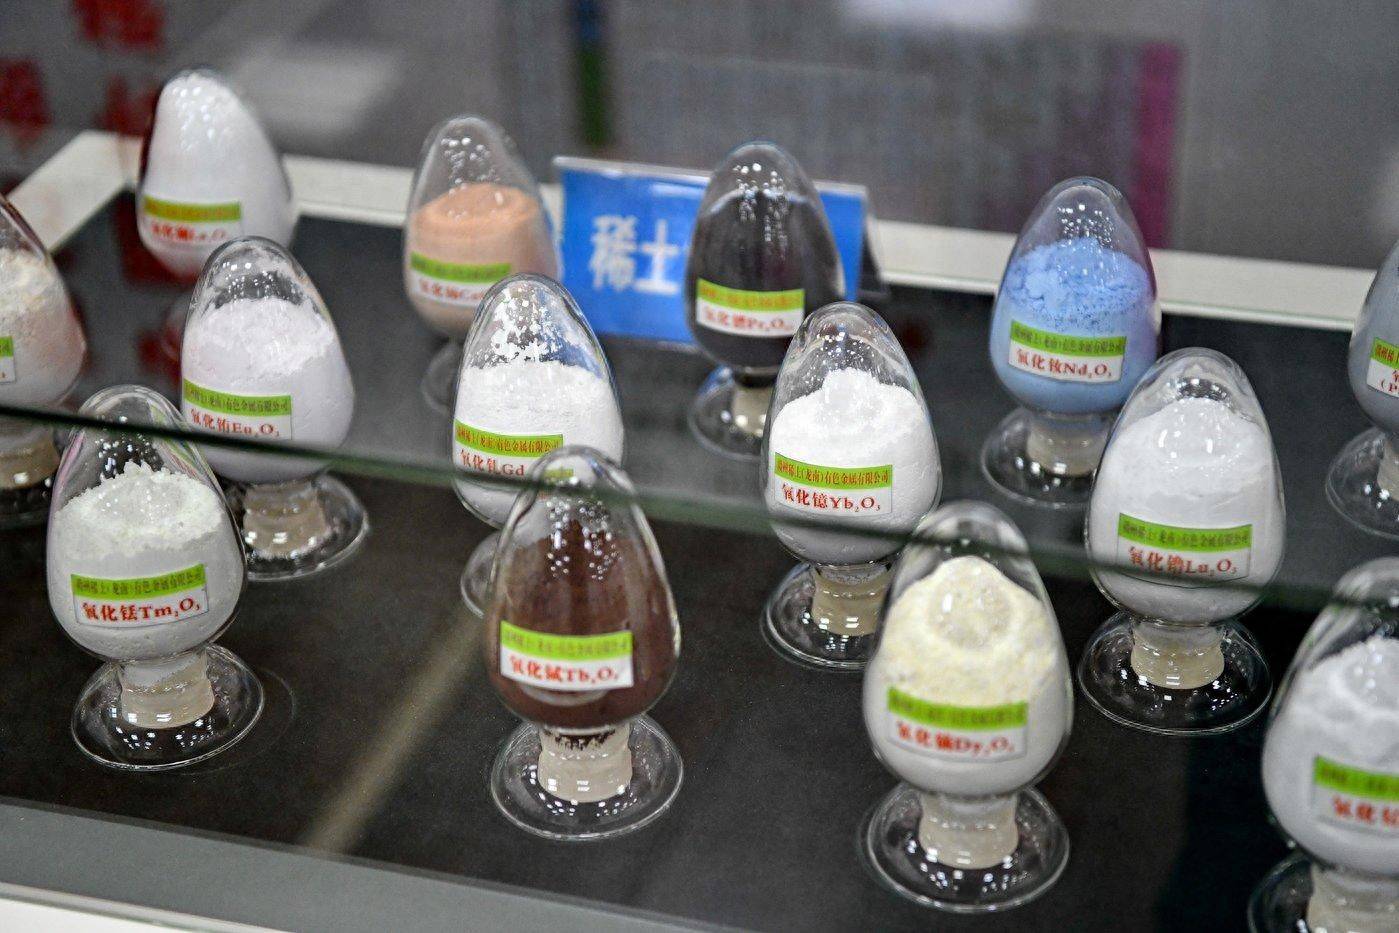
消息传到日本,媒体直接用“供应回暖”等做标题,仿佛稀土管制的紧箍咒终于松了。
可同比去年8月,还是跌了17.1%,更扎心的是,去年7月到今年2月,中国每个月给日本的量都稳稳站在200吨以上,7月却直接砸到111吨。
212吨只不过是从坑底爬回了地平线以下。
全球大盘子,8月中国稀土磁体总出口5010吨,对日只占了4.2%。
同期对德国出口近1044吨,是日本的将近五倍,对美出口512吨,同比跌了13.2%,环比也在跌。
唯独对日环比猛拉了一把。
这说明中国压根没打算给日本开闸放水,只是把水龙头拧松了一点点,让管道别彻底堵死。
日本那边已经被逼到什么地步了?
今年7月,三菱电机宣布大规模回收废旧空调外机,拆解压缩机,从里面抠稀土永磁体。
听着挺努力,可日本一年稀土磁体消耗量约2万吨,把全国报废空调全拆了,一年再生稀土也就200吨左右,占总需求不到1%。
杯水车薪都不够形容,日本2025年稀土进口量的66%来自中国, 中重稀土几乎全部依赖对华进口。

镝和铽这两种提升磁体耐高温性能的关键元素,从今年1月开始对日出口直接归零。
没有镝铽,日本的高性能磁体生产线就是一堆废铁。
海外替代产能?短期内根本指望不上。
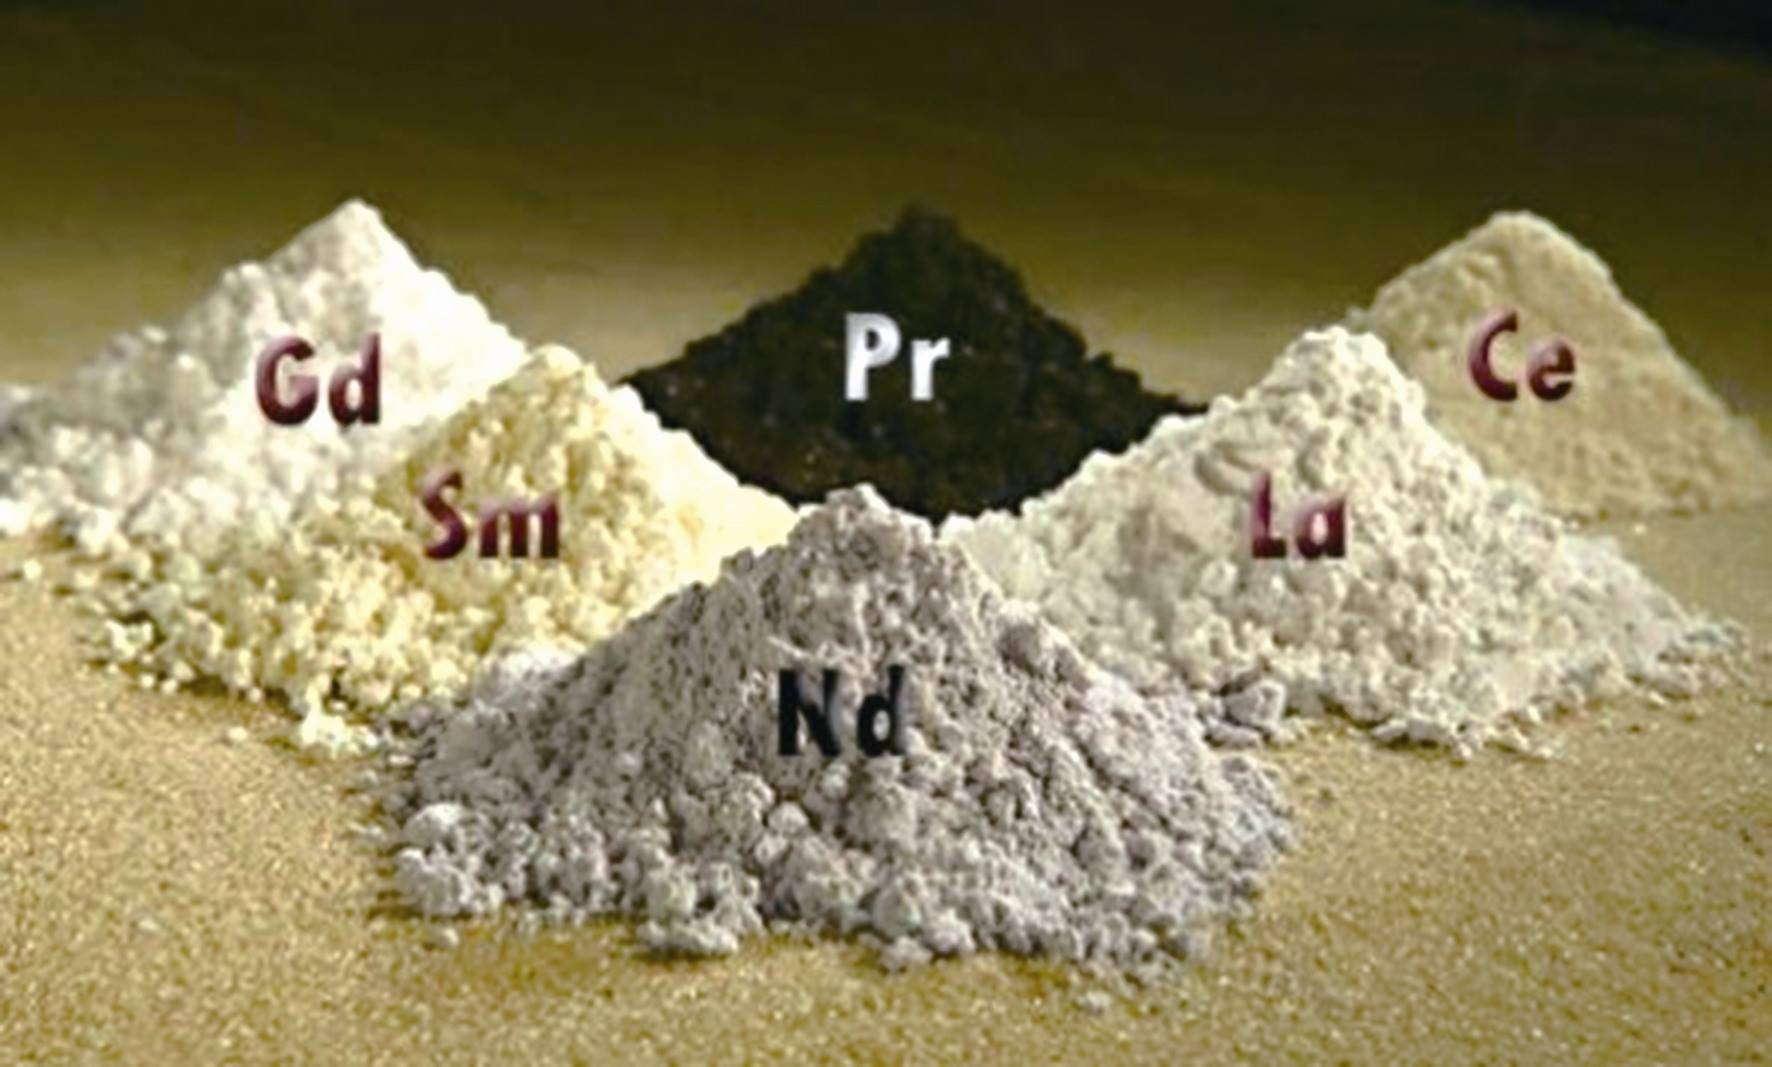
澳大利亚Lynas在扩产,巴西Serra Verde拿到了长期承购合同,但产品还是稀土混合碳酸盐,离做成磁体还隔着好几道工序。
加拿大Aclara Resources说要最早2028年才能建成不依赖中国的供应链。
日本企业等得起吗?等不起。
中国这套管控体系最核心是两用物项出口许可制度。
所有稀土相关物项的出口,都需要向商务部申请出口许可证。
法规条文不动,审批的松紧、速度、配额,都可以动态调整,对不同国家、不同企业、不同最终用途,都可以区别对待。
德国就是典型的稳定供给对象,只要是明确的民用需求,合规企业的申请基本都能正常获批。德国汽车工业、风电产业对稀土永磁体的需求稳定,中国也愿意维持正常的民用供应链。
中日德之间的产业循环多年形成,稳定供给符合双方利益。
日本的情况就不一样。配额是阶段性调整的,紧几个月,松一下,再紧几个月。
审批节奏一变,企业的库存压力立刻就上来了。
你永远不知道下个月能拿到多少货,不敢接长期订单,不敢扩产,甚至不敢正常安排生产计划。拆空调回收稀土,就是这种不确定性逼出来的应急手段。
这种差异化管控的本质,是把供应主动权牢牢握在自己手里。
不是简单的禁与不禁,而是精确到具体国家、具体企业、具体用途的精细化管理。
你守规矩,民用需求正常保障,你踩红线,立刻就感受到压力,不用宣布什么新政策,只要审批慢下来,配额减下来,市场自己会传导压力。
现在最关键的时间节点,是2026年11月10日。
根据中美吉隆坡经贸磋商共识,中方2025年10月9日公布的稀土相关出口管制措施,暂停实施至2026年11月10日。
也就是说,还有一个多月,暂停期就到期了。

到期之后是继续暂停,还是恢复实施,或是调整政策,直接决定全球稀土供应链的走向。
这次对日小幅放量,恰恰发生在到期前的关键窗口期。
很多人误以为这是政策转向的前兆,恰恰相反,这正是管制有效性的体现。
这不是放开,是精准调控下的有限释放。
只给民用领域留口子,涉及军工、高端制造的重稀土供应依然收紧。
日本民用家电、普通汽车产业的停产压力得到一定缓解,但真正卡脖子的领域没有松。
其次,这种小幅放量本身就是一种约束力的体现。
它清晰地告诉对方,供应的开关在中国手里。想多要一点,可以给你。
但给多少,什么时候给,给什么品类,都是我方决定,你拿到的每一吨,都是有条件的,不是理所当然的。
第三,这也是一种策略性的节奏把控。
暂停期到期前,释放一点弹性,观察对方的反应,也给市场一个缓冲。
既不把关系彻底搞僵,也绝不放弃核心筹码,进可以继续收紧,退可以维持现状,主动权始终在自己这边。

日本媒体只报道环比暴涨90%,刻意回避同比仍在下降、占全球比例极低的事实。
这种选择性报道本身就说明问题,他们太需要一点好消息来安抚国内企业的情绪了。
但他们心里也清楚,这212吨不是常态,下个月是多少,谁也说不准。
这次对日稀土出口小幅回升,释放的信号非常明确。稀土供应的主动权,完完全全掌握在中国手中。
管制不是目的,是手段,合作还是对抗,顺畅还是受阻,取决于对方的选择。
11月暂停期到期之后,政策怎么走,答案其实早就写在逻辑里了。