近来,一份来自日本帝国数据银行的报告,如同沉静已久的湖面泛起涟漪,引发了关于日企在华现状的广泛讨论。这份报告显示,截至2026年6月,在华日企数量降至10118家,创下2010年以来的历史新低,相较于2012年的峰值14394家,减少了近四成。这组数字乍一看,仿佛预示着一股离去的气流。

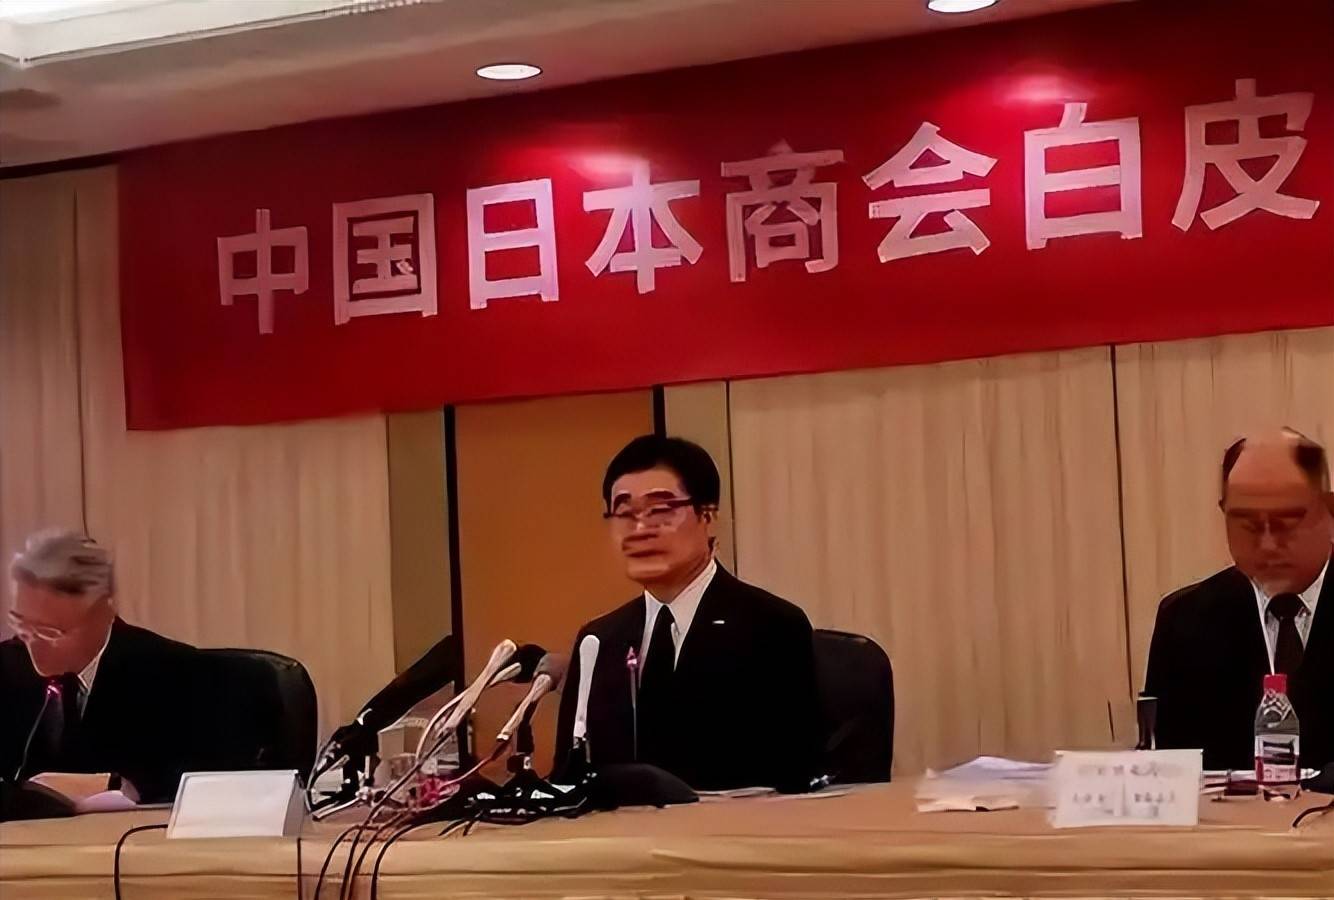
然而,当我们仔细审视另一组数据时,却发现故事并非如此简单。中国日本商会于2026年6月发布的白皮书,鲜明地指出了一个事实:高达85%的在华日企依然选择坚守,不轻易放弃这片土地。
四千家企业离开了,但还有一万多家选择留下。这些离去的和留下来的,究竟在衡量着什么?他们各自的算盘,又拨动着怎样的筹码?
事实上,日本帝国数据银行的调查覆盖了约151万家企业的数据库,而这份最终在2026年9月发布的报告,也用更详尽的数据佐证了上述趋势。14年的时间里,在华日企数量减少了约4276家,降幅接近30%。自2024年以来,有4137家日企撤离中国,或者至今仍无法确认其经营状况。尽管如此,同期也新增了1221家日企进入中国,哪怕这个数字略低于疫情期间的新增企业总数。
更令人欣慰的是,中国日本商会白皮书表明,绝大多数在华日企并非仅仅维持现状,而是计划扩大业务,其中占比高达21.3%,选择维持现状的企业更是占了64.3%。这并非简单的凑数,而是对中国市场未来潜力的坚定信心。
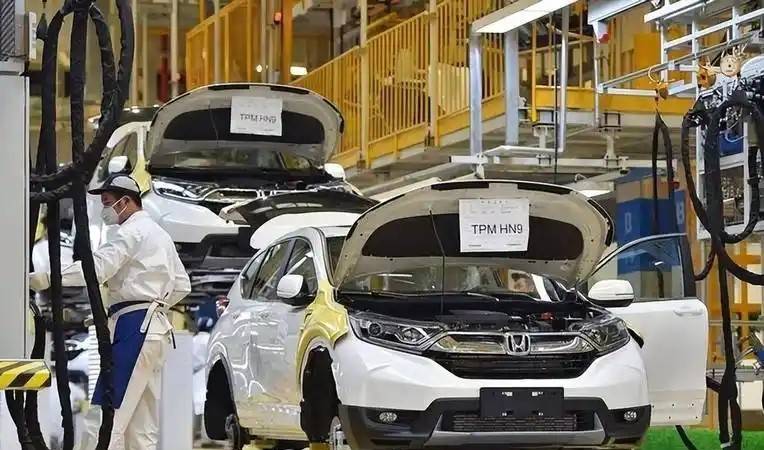
在容纳着一万多家日企的中国市场中,那些选择离开的,往往有着各自不同的原因。在汽车及零部件领域,三菱汽车在2025年初关闭了长沙工厂,宣告彻底退出在华整车生产。日产武汉工厂,尽管年产能高达30万辆,但实际销量却只有不到一万辆,最终被岚图汽车以超过7亿多元的价格收购。尼得科则终止了与广汽集团的电动汽车电机合资企业,放弃了在华的e-Axle业务。
消费品和零售领域也经历着类似的调整。养乐多上海、广州工厂相继关闭,佳能中山工厂,在运营了24年后,从一万多名员工锐减至1400人,最终在2025年11月正式停产。
化工和材料领域也不例外。住友化学出售了在华聚丙烯复合物子公司股份,而三井化学则转让了上海苯酚合资企业的50%股权。就连明治集团,也于2026年7月,将亏损的中国乳制品业务以约3.2亿元的价格出售给澳亚集团,这笔交易的折价率甚至超过了50%。
这些企业撤离的背后,有一个共同的背景——2025年11月,日本首相高市早苗发表了涉台错误言论,导致中日关系急剧恶化。帝国数据银行也将日中关系恶化列为影响日企在华经营的重要因素之一。
然而,那些选择坚守下来的日企,同样在细算着着三笔账:风险、机遇与回报。中国日本商会会长本间哲朗曾直言不讳地指出,对于日本企业而言,中国不仅仅是一个广阔的消费市场,更是一个至关重要的制造基地、创新高地,是延揽优秀人才的资源库,更是日资企业锤炼自身竞争力的最佳训练场。
盈利数据的改善,更坚定了这些企业的信心。日本贸易振兴机构在2025年度的调查显示,在华日企实现盈利的跨国企业占比达到了63.2%,较上一年提升了4.8个百分点。中国市场,依然是日企全球扩张的第二选择。JETRO的调查也显示,中国以25.5%的得票率位列最倾向拓展业务的海外目的地第二名,仅次于美国。并且,在2026年2月的调查中,超过59%的受访企业表示当年将增加或维持对华投资,在华日资企业业务网点更是净增了1000家以上。

四千家不全是撤厂——这个解读耐人寻味。2012年日企数量达到峰值,恰好是中日关系经历低谷的时期,钓鱼岛争端引发了大规模反日游行,对日企的经营造成了冲击。因此,过去14年日企数量的持续下降,并非完全是撤离的结果,也包括了并购、重组、更名等多种原因。
值得注意的是,尽管新增的日企数量相对较少,但它们的质量却在不断提高。2024年以来新进入的1221家日企中,投向半导体材料、精密零部件、AI能效管理等新兴领域的比例在持续上升。比如,三菱电机在上海利用AI技术优化注塑机的能耗,而发那科则在中国工厂推广AI机器人自学习系统。
这绝非一条死路,而是一张包含多重因素的复杂账本。那些选择离开的日企,或许是因为在竞争中败给本土企业(如三菱汽车、佳能),或许是自身业务持续亏损(如明治乳品),也可能源于全球战略的调整(如尼得科)。他们有的选择将业务转移至东南亚,有的转向印度,也有一部分可能确实没有经营好。
但对于那些选择留下来的企业来说,他们算计的是在中国这个庞大市场的利润、成本、风险和政治等多方面的账本。正如环球时报社评所指出的,中国是日本最大的贸易伙伴,日企在华分支机构高达3万多家,中国庞大的市场和完整的产业链生态,决定了日企难以割舍与中国的联系。这份观点,或许也应该传达给日本政府,让经济界能够向高市政府发声。

走了四千家,留下的更多。日企在中国的这段历程,绝非简单的死路与活路的二元对立。它是一张错综复杂的账本,在风险与机遇的交织中,不断被修正和更新。

