

先说一句容易被人忽略的背景:德国企业这些年为拿稀土,已经开始向中方提交产品配置照片、生产流程图、核心客户资料,以及近三年的产量数据和未来三年的产量预期。
德国驻华大使馆甚至提供过优先名单,帮本国企业加快审批。
这个细节比任何一份请愿书都更能说明问题——规矩真的变了。
欧盟这套令,到底要干什么?
它的正式名字是《关键原材料法案》,编号Regulation (EU) 2024/1252,2024年5月23日生效。里面列了34种关键原材料、17种战略原材料,还给2030年划了三条硬线:本土开采量达到年消费量的10%,本土加工量达到40%,本土回收量达到25%;同时,从单一第三国进口同一种关键原材料的比例不得超过65%。
后面还有加码。2025年12月3日,欧盟推出RESourceEU行动计划,提出自2026年起限制稀土永磁体废料和电池废料的出口,并设立"欧洲关键原材料中心",甚至在设计最低价格保障机制。
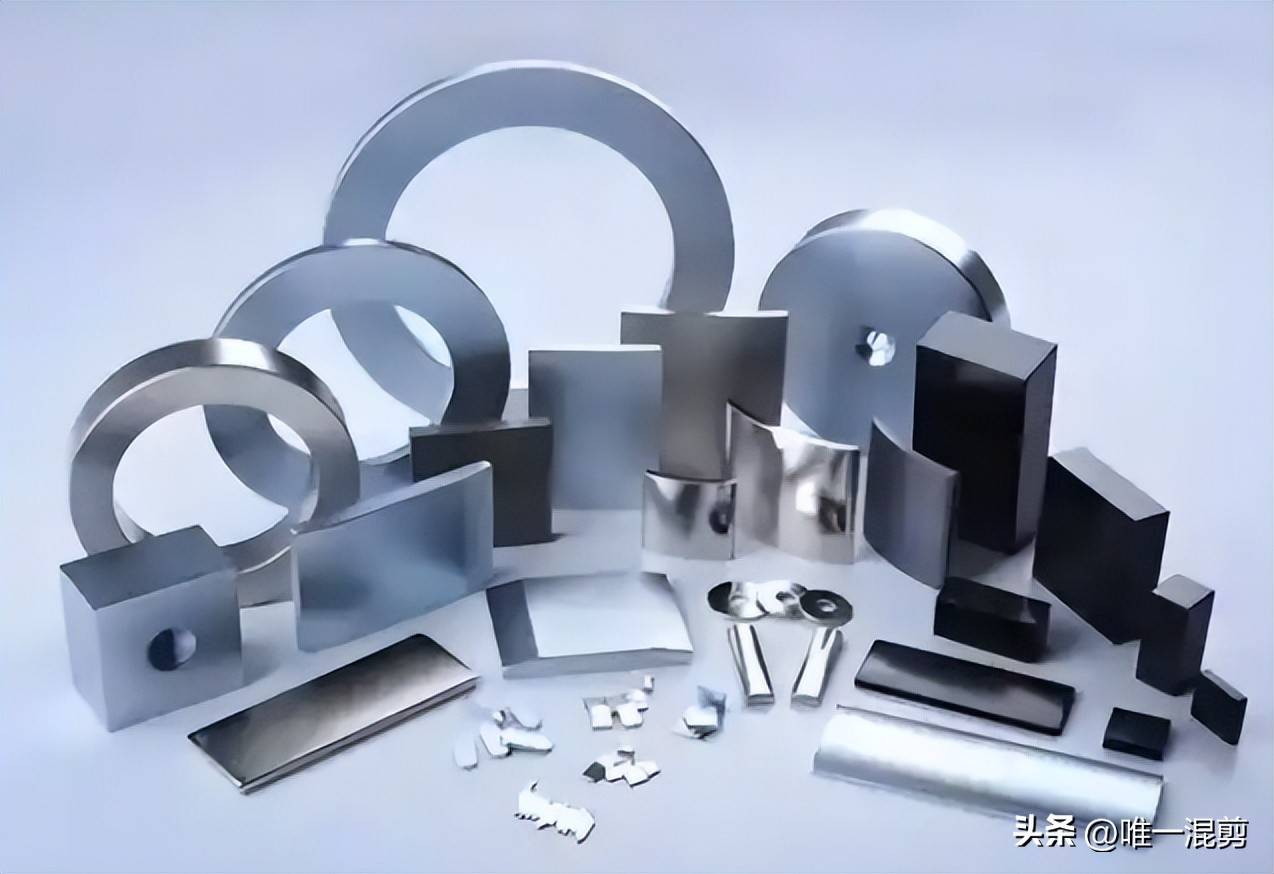
落到产品上,就两件事:一是含永久磁体的产品要贴显著标签,公开披露磁体里钕、镝、镨、铽这些元素来自消费前废料和消费后废料的比例;二是配套数字产品护照,把开采地、加工地、化学成分、回收比例一项项写清楚。
设计初衷不难理解——欧盟重稀土几乎全部依赖中国,硼98%来自土耳其,铂族71%来自南非。他们想靠几页法规改写资源分布。

那德国慌什么?
慌在两头堵。
往上看,欧盟要求穿透式溯源:拿不出完整的上游日志,证明不了来源没超那条65%的红线,产品就不能上架,还可能挨罚。
往下看,要拿到这些源头数据,得往最上游的矿山和精炼厂索取审计信息。而中方对稀土及相关技术实施的是出口许可证和最终用户审查机制。
两套合规要求,正面撞上了。
数据摆在那儿:中国控制着全球约70%的稀土开采、90%的分离与加工、93%的磁体制造。德国企业95%的稀土需求依赖中国,新能源车离不开的稀土基磁铁,依赖度超过92%。欧洲每年消耗大约2万吨钕铁硼磁体,绝大部分流向德国的汽车和重型机械企业。
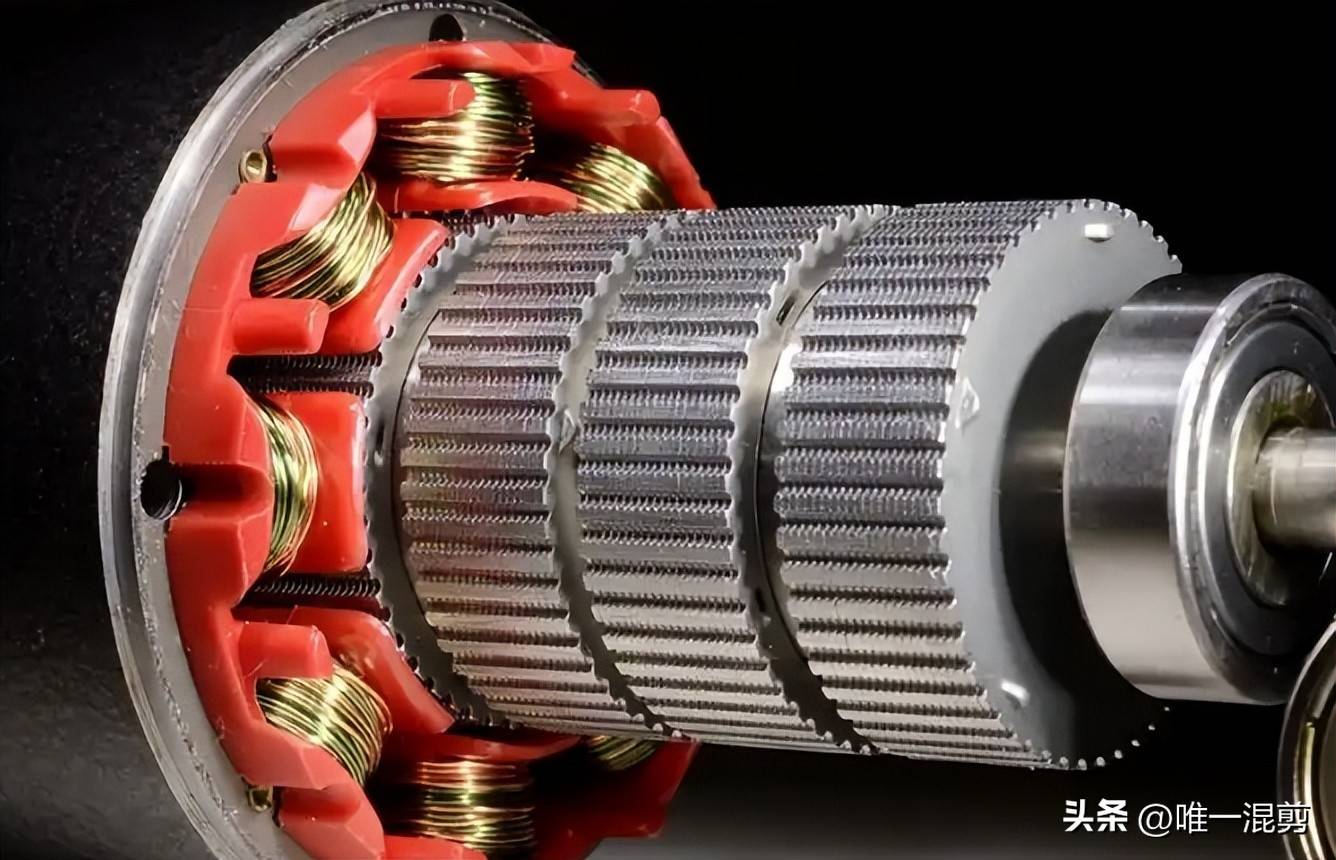
所以德国工业界这几年的反应很一致。德国机械设备制造联合会(VDMA)公开说会员企业已经注意到"稀土原料正逐渐无法流入",呼吁欧盟与中国展开最高层级谈判。德国汽车工业协会(VDA)警告出口许可审批缓慢可能导致停产。据说博世、西门子、采埃孚、舍弗勒、蒂森克虏伯这些企业连同几大协会,向欧盟委员会递交了请愿,要3到5年缓冲期,要列车牵引电机、高精密风机这类长周期设备豁免,要允许用质量平衡核算替代强制穿透审计。
这部分细节目前主要来自单一来源,我没有找到官方原文,读的时候留个心眼。但德国工业界要求缓冲和豁免的诉求方向,是和VDMA、VDA多次公开表态一致的。
中方的态度其实一直很清楚。
中国商务部的口径没变过:作为负责任大国,充分考虑各国在民用领域的合理需求与关切,依法依规对稀土相关物项出口许可申请进行审查,已经依法批准了一定数量的合规申请。近期中方还在稀土等领域逐步适用通用许可制度。德国外长访华时,双方也专门谈了德企因稀土出口限制面临的供货难题,德方自己说,要说服中方发放新的许可证,仍需"开展大量工作"。
注意这句话的措辞——是"开展工作",不是"施压"。
说说我的看法。
第一,这场风波最讽刺的地方在于:欧盟本想用法规实现"战略自主",第一笔账却记在了自己最硬的制造业头上。博世、采埃孚这些企业的电机、风机、变速箱,哪一样离得开永磁体?立法者在布鲁塞尔写条文,成本落在斯图加特和慕尼黑的车间里。这不是"战略自主",这是把行政成本转嫁给下游。
第二,真正无解的不是某一方的政策,是两套逻辑的冲撞。欧盟要的是穿透到矿山的数据主权,中国给的是基于许可和最终用户审查的管理权。这两者在技术上可以同时满足,但在信任层面很难。德国企业夹在中间,不是因为他们做错了什么,是因为他们同时是两个体系的客户。
第三,也是我最想说的一句:摆脱依赖从来靠的是产能和技术,不是表格。欧盟自己测算过,稀土废料回收大概能满足每年2万吨永磁体需求的20%。剩下的80%,靠标签和数字护照变不出来。澳大利亚有矿但成本打不过,格陵兰有矿但气候和亏损摆在那儿,缅甸的矿区连挖矿设备都得靠别人。
资源这件事,最后说话的是成本曲线和产业配套,不是立法进度。
倒是中国这边,从卖原料走到管秩序,这几年干的是同一件事:把手里那点家底,从资源变成规则。德国企业交上来的那些流程图和客户清单,就是这套新规矩最真实的注脚。