

9月下旬,欧洲天然气基准价格一度冲破每兆瓦时82欧元,同比涨幅接近150%。
德国和荷兰的储气库填充率在供暖季到来前勉强爬到56%和57%,远低于往年同期水平。布伦特原油在每桶100美元上方徘徊,霍尔木兹海峡的封锁让全球能源市场喘不过气。
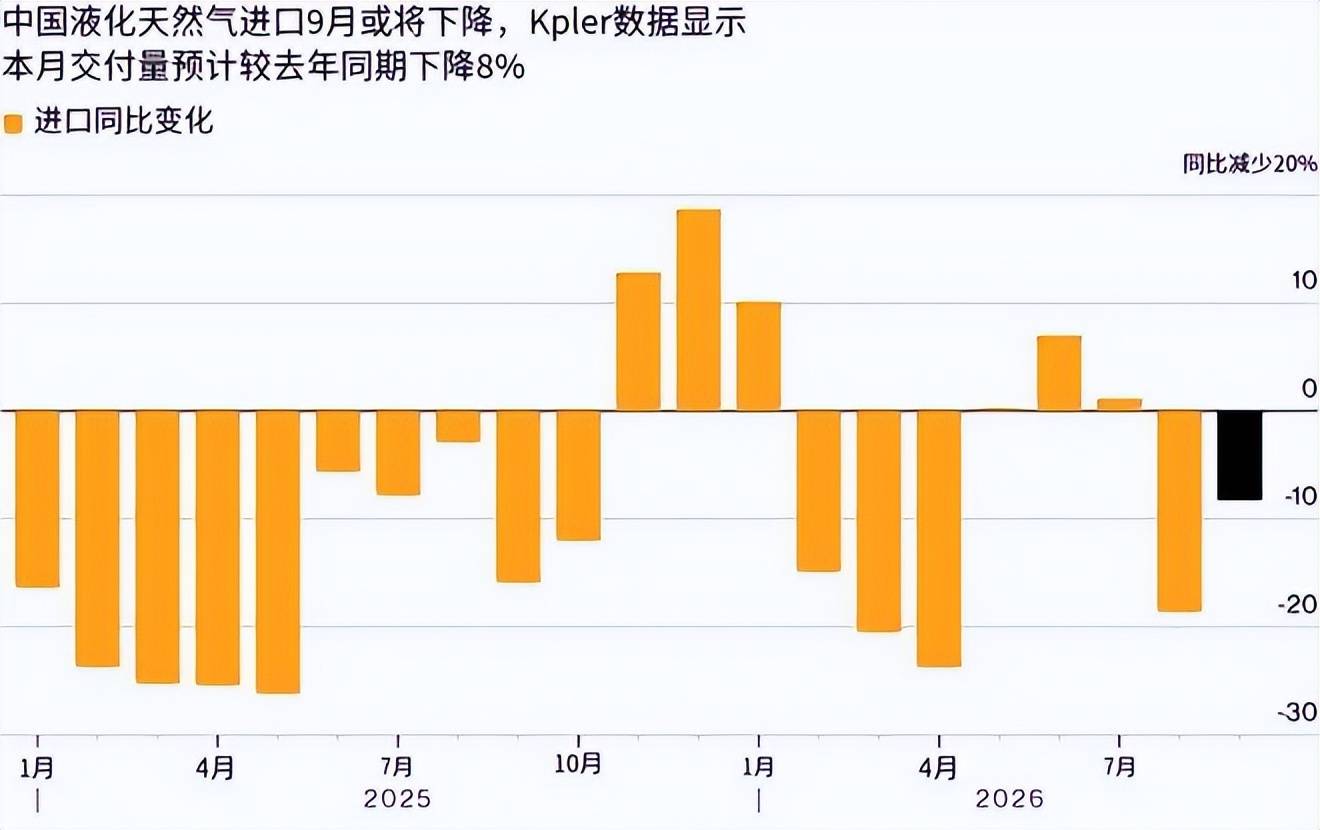
就在这个节骨眼上,中国买家做了一件让欧洲应该心存感激的事:主动缩减液化天然气现货采购,把手里已经签好的长协船货转售回国际市场。
8月中国LNG进口量约516万吨,同比下降超过17%,其中卡塔尔货源直接归零。这些被转售的船货,有相当一部分流向了正急着为冬天囤气的欧洲。
与此同时,中国在石油领域的动作更值得欧洲人认真想一想。彭博社6月的分析指出,中国已转变为全球石油市场的“摇摆进口国”。
5月中国海运原油进口较2025年平均水平下降超过45%,日均削减量相当于德法英三国石油消费的总和。
如果中国像某些国家预期的那样下场扫货,国际油价突破每桶150美元根本不是假设。正是因为中国主动退了一步,欧洲和亚洲其他买家才能在一个相对正常的价位上买到能源。
然而布鲁塞尔在做什么?
一、“自愿出口限制”:一个八十年代的旧剧本
欧盟贸易专员谢夫乔维奇在9月初公开设定了一个期限:中方必须在10月8日之前拿出解决贸易逆差的初步方案,否则欧盟将采取“贸易防御措施”。
紧接着,欧洲新闻台披露,欧盟正在以高压姿态要求中国接受所谓“自愿出口限制配额”,重点针对中国电动汽车。
“自愿出口限制”这个词,上一次在国际贸易舞台上大规模出现,是上世纪八十年代美国对付日本的时候。
1981年,美国逼迫日本签署《日美汽车自愿出口限制协议》,日本汽车对美出口被强行设限。
1986年,《美日半导体协议》进一步加码,不仅规定价格下限,还要求美国半导体在日本市场的份额必须提升到20%以上。这两份协议配合1985年的广场协议,对日本经济造成了什么后果,不需要在这里重复。
现在欧盟想把这套剧本搬到中国身上。德国总理默茨已经不止一次提到人民币被低估的问题,法国总统马克龙也在推动类似的论调。默茨甚至直接点名要求欧盟效仿广场协议的模式。
问题是,中国不是当年的日本。欧盟更不是当年的美国。
二、WTO规则里没有“自愿限制”这个合法选项
“自愿出口限制”在国际贸易法中的地位非常清楚。《关税与贸易总协定》和《保障措施协定》第11条明确规定,成员国不得寻求、采取或维持自愿出口限制及其他类似安排。
WTO自己把这些措施称为“灰色区域”手段,是多边贸易体制设计之初就要消除的东西。
换句话说,欧盟提出的“自愿出口限制”,本质上是一种被WTO规则禁止的保护主义工具。它披着“自愿”的外衣,内核是对贸易的行政性限制。
中国商务部的回应很直接:这种限制性做法无助于解决现有经贸摩擦,反而会反噬欧盟自身,扰乱双边贸易和全球产业链稳定。
商务部新闻发言人何亚东在10月9日的例行发布会上进一步表明了立场:中方希望欧方能够与中方相向而行,认真落实中欧领导人会晤达成的重要共识,推动双边经贸关系健康稳定可持续发展。
这话说得很客气,但“相向而行”四个字的潜台词很清楚:你不能一边拿中国的能源红利,一边给中国的出口商品设限。
三、欧盟真正该问自己的问题
《中国日报》的一篇评论提出了一个很简单的追问:欧盟想向中国卖更多东西,同时又限制中国想买的高科技产品,这个逻辑怎么自洽?
欧洲企业在中国市场本来可以获得更大的准入,但欧盟自己收紧了对外来投资的审查,在敏感领域设置壁垒。这种不对称本身就不是“对等”的榜样。
欧盟说去年失去了25万个工业岗位,对华货物贸易逆差每天超过10亿欧元。但中国没有制造欧洲的能源成本问题,没有制造欧洲的生产率困境,没有制造欧洲的监管负担和产业政策困境。关税也制造不出欧洲的竞争力。
欧洲的能源困境是真实的。储气率低、气价高、冬天有压力,这些都是摆在桌面上的问题。
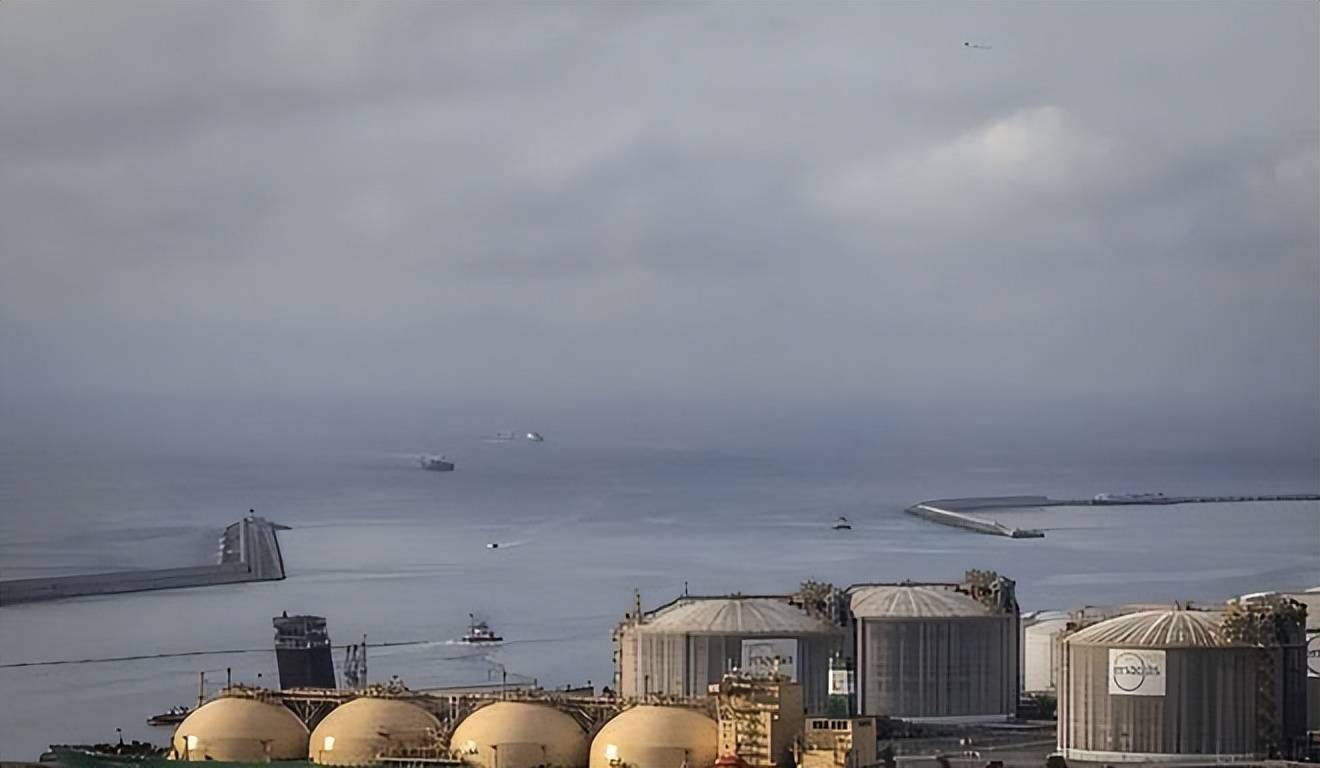
中国在这个时间点选择转售LNG而不是囤货扫货,客观上帮欧洲避免了最坏的局面。这不是什么“恩情”,而是全球最大能源进口国在特殊时期展现出的市场理性。
但布鲁塞尔似乎把这种理性当成了理所当然,然后把全部精力放在了给中国电动汽车设配额、给中国出口商品加关税、给中欧贸易谈判设最后期限上。
10月8日到9日,谢夫乔维奇将访问北京。欧盟已经放话,如果这次谈不出“切实成果”,后续的贸易工具就会启动。
四、中国手里的牌,比欧盟想象的多
欧盟在谈判桌上摆出的姿态,建立在一个假设之上:中国比欧盟更需要这笔生意。这个假设经不起推敲。
中国是欧盟第二大贸易伙伴,但欧盟只是中国第二大贸易伙伴。中国对欧出口占其总出口的比重约为15%,而欧盟对华出口占其总出口的比重不到9%。
东盟已经取代欧盟成为中国第一大贸易伙伴,中国与“全球南方”的贸易联系在过去五年里显著加深。这意味着,中欧贸易如果出现波动,欧盟承受的边际损失比中国更大。
在能源领域,中国的筹码更明显。作为全球最大的LNG进口国和最大的原油进口国,中国买不买、买多少、转不转售,直接影响全球能源价格走势。
欧洲的冬天能不能过得去,很大程度上取决于中国是否继续扮演那个“市场平衡者”的角色。如果中国改变策略,转而与欧洲买家抢购现货,欧洲的气价会在几天之内翻倍。
在关键矿产和绿色技术供应链上,中国的地位同样难以替代。
欧盟推动的《关键原材料法案》和《净零工业法案》目标是降低对中国的依赖,但这些法案落地需要时间,而欧洲的汽车制造商和可再生能源企业现在就需要中国的电池、光伏组件和稀土加工产品。
欧盟不是当年的美国,中国更不是当年的日本。日本在1985年面对的是一个占全球GDP约30%的美国,一个在安全上保护日本的美国,一个日本出口高度依赖的美国。
今天欧盟占全球GDP的比重不到18%,中国对欧出口只占其总出口的15%,中国在能源市场上是买家而不是卖家。
这个结构性差异决定了,欧盟如果执意把“自愿出口限制”这类工具搬出来,它得到的不会是中国的让步,而是对等反制。
商务部已经明确表态:中方将采取一切必要措施,坚决维护自身合法权益。这话在外交辞令里的分量,懂的人都懂。
欧洲需要中国的市场,需要中国的供应链合作,也需要中国在能源市场上继续扮演那个理性的平衡者角色。
如果布鲁塞尔把施压当成谈判的主要手段,它最后可能会发现:压力比信任容易增加,但压力换不来它真正需要的东西。
当年美国用“自愿出口限制”和广场协议压日本,是因为美国手里有日本无法拒绝的筹码。今天欧盟手里有什么?中国电动汽车的竞争力是市场选择的结果,欧洲能源的高价是地缘政治和自身政策失误的产物,这两件事之间没有因果关系。
布鲁塞尔如果非要把它们绑在一起谈,那这个冬天冷的,可能不只是天气。