2026年9月,两件看起来互相矛盾的事同时发生了。
美联储完成年内第四次加息,把联邦基金利率推到了3.75%至4.00%。按教科书逻辑,美元资产收益率上升,全球资本应该回流美国,非美货币理应承压。
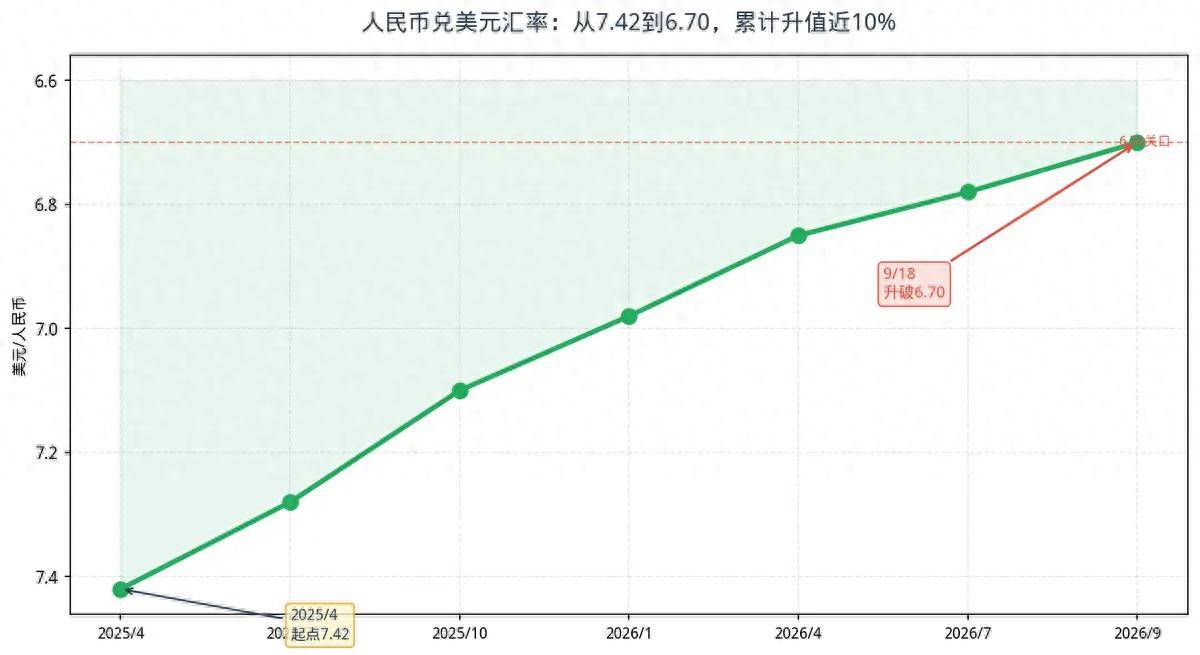
但市场给出的答案完全相反:9月18日,在岸和离岸人民币双双升破6.70关口,创下阶段新高。从2025年4月的7.42算起,人民币累计升值已经接近10%。
更让人困惑的是利差。中美10年期国债利差倒挂约300个基点,处于历史极值区间。利差在历史最阔,汇率却在历史最强。这个组合,让习惯用利差看汇率的人彻底看不懂了。
那真相是什么呢?决定汇率的,其实不只是利差这一个变量,还有价格背后的供需。
直接驱动力:结汇盘的反身性
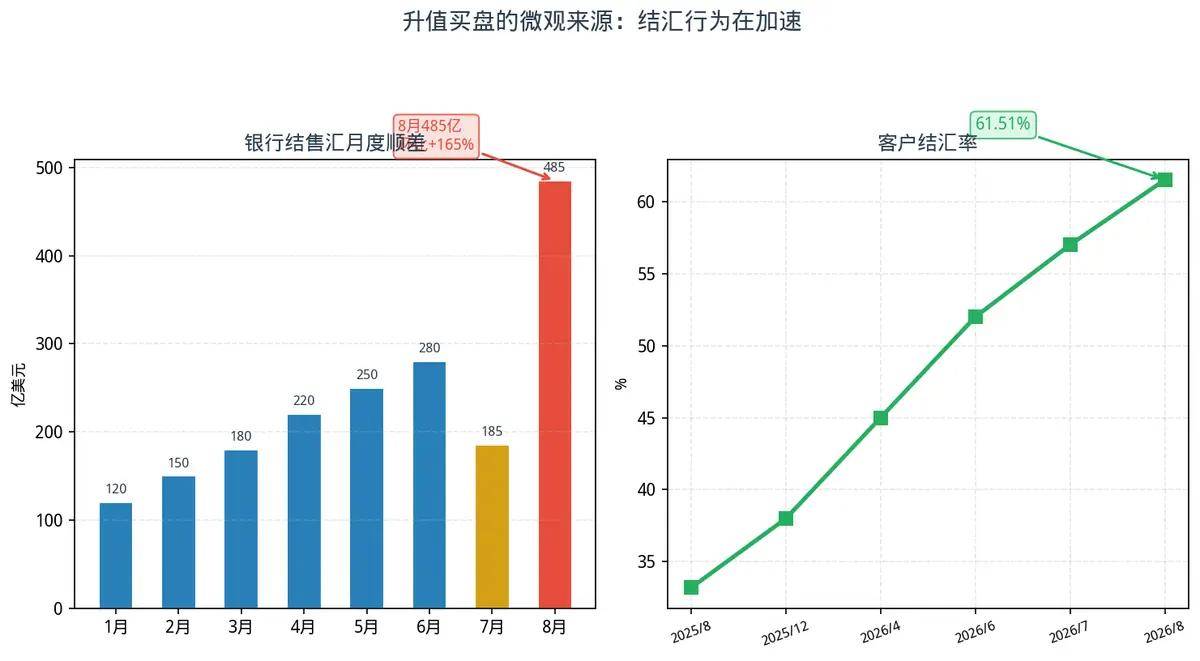
2026年8月,银行结售汇顺差485亿美元,环比增长165%。这个数字是人民币升值最直接的燃料。
比顺差更关键的是结汇率的变化。国家外汇管理局的数据显示,8月银行客户结汇率升至61.51%,较上月提升超过4个百分点。
这两个数据说明了一件事:出口企业拿到美元后,正在以前所未有的意愿把它换成人民币。
原因在于预期。过去因为中美利差倒挂而持有美元的人,在人民币持续升值的过程中吃过大亏——手里捂着美元,眼睁睁看着它相对人民币缩水。一旦预期逆转,结汇行为本身就形成了自我强化的买盘:人民币越升值,出口企业越急着结汇;结汇越多,人民币越升值。
这就是外汇市场的反身性。索罗斯当年用它来解释汇率和资产价格的极端波动,如今它在人民币身上演了一遍:预期自我实现、自我强化。汇率短期由资金流和情绪决定,当结汇盘形成一致方向时,利差这个慢变量暂时让位给了快变量。
底层支撑:顺差和出口结构升级
结汇的意愿,背后是真实的贸易顺差。
2026年中国货物贸易顺差持续处于历史高位。比顺差规模更重要的,是出口结构的质变——机电产品在出口中的占比持续提升,新能源汽车、锂电池、集成电路等高附加值产品的出口增速显著跑赢整体。
出口结构升级意味着两件事。第一,顺差本身更稳固——高端制造品的全球需求刚性,远强于传统的服装鞋帽。第二,企业对汇率波动的承受能力更强——利润率高、技术壁垒高的产品,不会因为人民币升值几个点就失去竞争力。
央行行长此前明确表态:中国没有必要、也无意依靠货币贬值来换取贸易竞争优势。这句话的潜台词是:人民币升值,中国的出口结构扛得住。结汇盘敢于在升值通道里持续抛美元,这正是因为出口端的底气在变厚。
美元为什么“弱”:三大央行同步加息
美联储加息的同时,欧洲央行和日本央行也在加息。这是二十年一遇的三大央行同步收紧。
9月的超级央行周里,日本央行将政策利率上调至1.0%,创1995年以来最高。欧洲央行同步维持紧缩立场。美元指数在加息落地后一度冲高,但随即回落。
这里有一个关键的辩证视角,值得单独说清楚。市场交易的并不是美联储加不加息,而是未来还会加多少、加多久。当欧洲和日本跟着收紧,美元的相对利差优势就被摊薄了——你加了息,别人也加了,美元凭什么继续单边走强?
更重要的是,人民币的升值要放在一篮子货币的框架里看。人民币对美元升值了,但人民币对一篮子货币(CFETS人民币汇率指数)的升值幅度,远小于对美元的升值幅度。换句话说,人民币在美元面前是强的,但在全球货币体系里,它更多是没有跟着别的货币一起弱——是美元的相对弱势,加上人民币的相对稳定,共同放大了人民币兑美元这个单一汇率的涨幅。
利差倒挂300个基点,套利资金为什么没把人民币砸下去
这是整件事最反直觉的部分,也是最值得拆解的部分。
中美利差倒挂约300个基点,意味着理论上存在一个巨大的无风险套利空间:借人民币、换成美元、买入美债,持有到期的年化收益超过3%。如果这个套利能被无摩擦地执行,人民币应该被砸下去才对。
答案有两个层面。第一层:套利空间确实存在,资本外流的冲动一直都在。利差倒挂300个基点,意味着人民币的强势不是没有外流压力,而是外流压力被更强的结汇盘掩盖了。485亿美元的月度结售汇顺差是压在外流压力之上的一块更重的砝码。这使得利率天平暂时向升值倾斜。
第二层:央行的态度是不干预方向、只管控速率。过去央行稳汇率,主旋律是防贬值。2026年的逻辑反过来了——央行的主要压力,是防止人民币升值过快,避免形成单边升值的市场共识。央行在做的,是给升值降速,而不是给升值转向。
这两层加在一起,勾勒出了当下人民币的真实处境:升值是真实的,但它建立在结汇盘暂时压过套利盘的脆弱平衡之上。
辩证结论:一个脆弱的稳态
把四个因素叠在一起,得到的是这样一幅图景:出口顺差制造了天量的美元供给,这是正向推力。结汇盘的自我强化,放大了这个推力。美元因三大央行同步加息而相对走弱,带来了被动升值。央行无意大规模干预,等于暂时没有刹车。
但这四个推力随时可能随国际汇率的变化而发生变化。顺差会因升值而收窄——人民币每升值1%,出口企业换成人民币后的收入就少1%,升值是有负反馈的。结汇盘的自我强化是双刃剑——它能把汇率推上去,也能在市场情绪转向时把汇率砸下来。美元不会永远对欧元和日元弱。央行的克制也有临界点。
所以,人民币当前的强势,是一个脆弱的稳态。它的平衡点,随时可能被任意一个变量的改变打破。看懂人民币,更重要的是看懂数字背后谁在买、谁在卖、谁在观望——以及,那个天平随时可能倾斜的方向。