

10万亿千瓦时。这个数字挂在纸面上很轻,落到现实里却重得吓人。
2025年,中国全社会用电量最终定格在10.37万亿千瓦时,同比增长5%,人类历史上头一次有国家越过这条线。国家能源局年初公布数据时,海外媒体反复用一个词形容——"史无前例"。
有多"史无前例"?把欧盟、俄罗斯、印度、日本2024年的用电量加在一起,也追不上一个中国。排名第二的美国全年四万多亿千瓦时,只到中国的四成出头。这不是简单的"大",这是断层式的领先。
要看懂这一步是怎么迈出去的,得先把镜头拉远一点。上世纪末,中国还站在一场经济革命的门口。
1990年,中国的GDP只相当于美国的6%,能源消耗仅是美国的34%。八九十年代的经济改革把工业私有化的进程推动起来,也把国门向世界打开。
2001年加入世贸组织时,中国正朝着"世界工厂"的位置飞奔,能源需求随之爆发。有研究者形容,中国用几十年时间浓缩走完了西方一百年才完成的工业革命,能源消耗的变化极其剧烈。
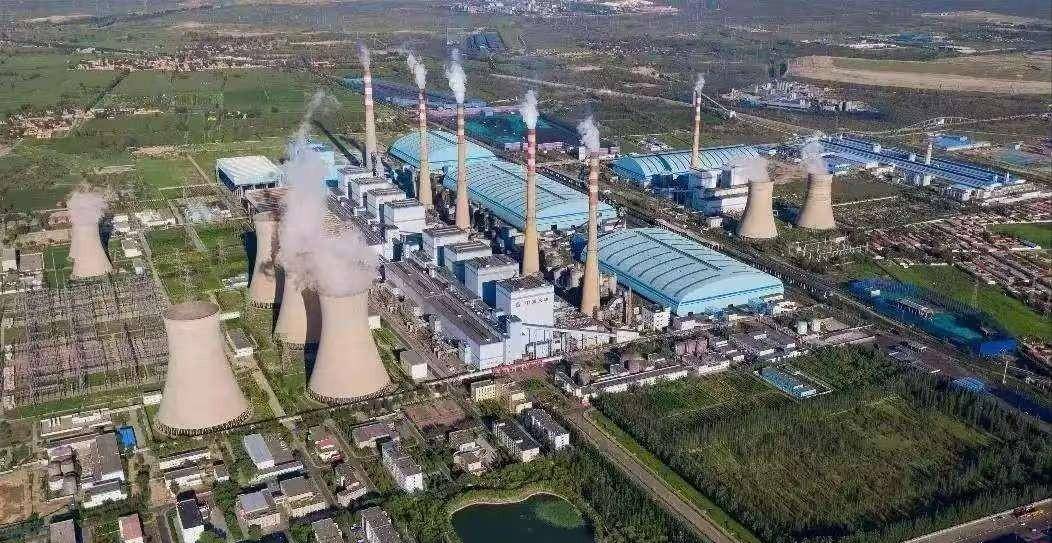
早年电力供应还跟不上,电荒频发,煤电装机迅猛铺开,才把这个系统稳住。从气候角度看,当时的态度也很直白:西方国家在自己发展的年代根本没考虑过碳排放的问题,如今轮到别人发展,也该有同样的空间。
真正的转折发生在2008、2009年前后,那几年空气污染问题浮出水面。北京连续多个"雾霾天"登上新闻头条,环境专家甚至称之为历史最差空气记录。
北京作为当时全球污染最严重的城市之一,几乎持续了近十年。决策层看得很清楚:这种增长模式不可持续。
不仅是排放的问题,更关键的是——石油、天然气这类化石燃料,绝大部分要靠进口。这是一条被人捏着咽喉的路。大约从2010年开始,中国下决心大规模铺开可再生能源。这条路当初并不好走。
光伏、风电项目在起步阶段成本毫无竞争力,中国的办法是补贴关键零部件的制造、给发电项目锁定合理的上网电价,把市场"推"出来,等它成熟了,政策再"退"出去。等到经济账本身就算得过来的时候,行业自己就会跑起来。
事实证明这条路走对了。中国在可再生能源领域的投入,直接推动全球光伏和风电价格断崖式下跌,也让世界范围内的新能源装机量屡创新高。
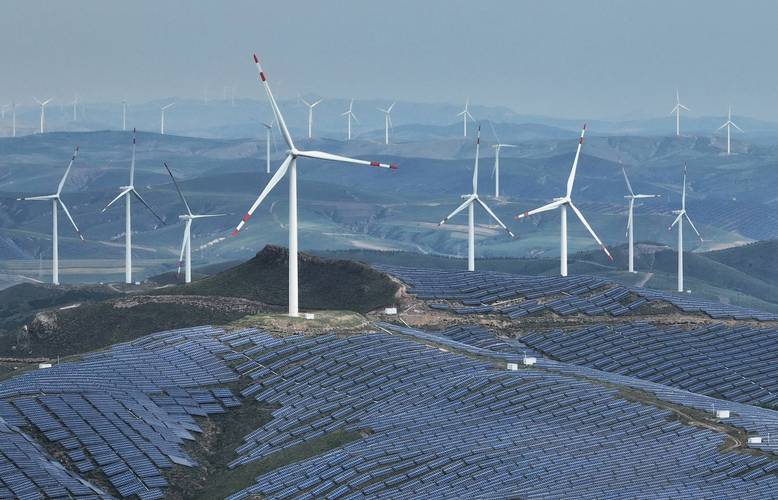
2021年,风光合计已经贡献了全球10%以上的电力。不过在很长一段时间里,可再生能源在中国自己的能源结构里,占比并不算大。
彼时中国仍然高度依赖化石能源,煤电占电力生产的比例大约在60%。外部对中国减排的压力也在逐年积攒。
2015年巴黎气候大会成了一个关键节点,中国与美国以及地球上几乎所有国家一同签下承诺。2020年,中国正式宣布碳达峰、碳中和的时间表——2030年前碳达峰、2060年前碳中和。
这一目标甚至比美国宣布得还早。三十年从峰值走到净零,80%的能源来自无碳来源。这是一个近乎"不可能任务"的量级,从来没有哪个国家在同等体量下做过类似的事。支撑这份承诺的,是一批全球独一份的大工程。
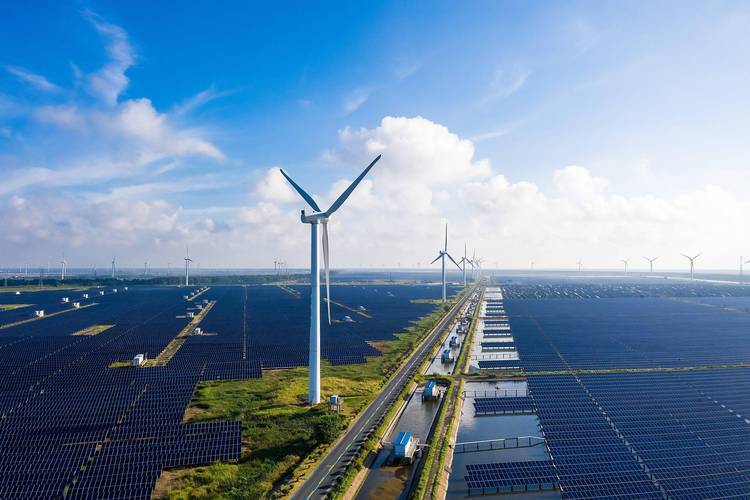
2021年末,一支报道团队走进青海西部:地广人稀、光照充沛、风力常年不歇。那里有一个占地约600平方公里的能源基地,面积和整个新加坡相当。
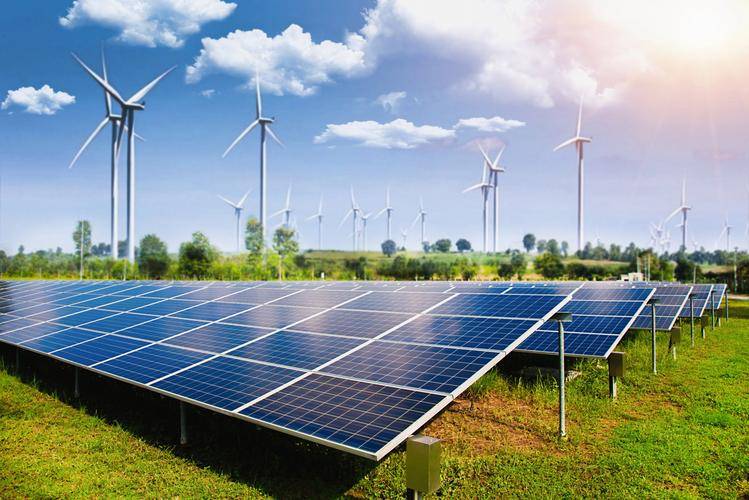
基地里既有水电站,也有连片铺开的光伏板,风电机组还在继续扩容。全部并网后,装机将接近20吉瓦,够以色列这样规模的经济体全时段用电。
按照规划,到2030年,中国的风电和光伏装机将冲到1.2太瓦,相当于当前美国全社会电力需求的总和。发出电只是第一步,把电送到该去的地方,同样是一场大工程。
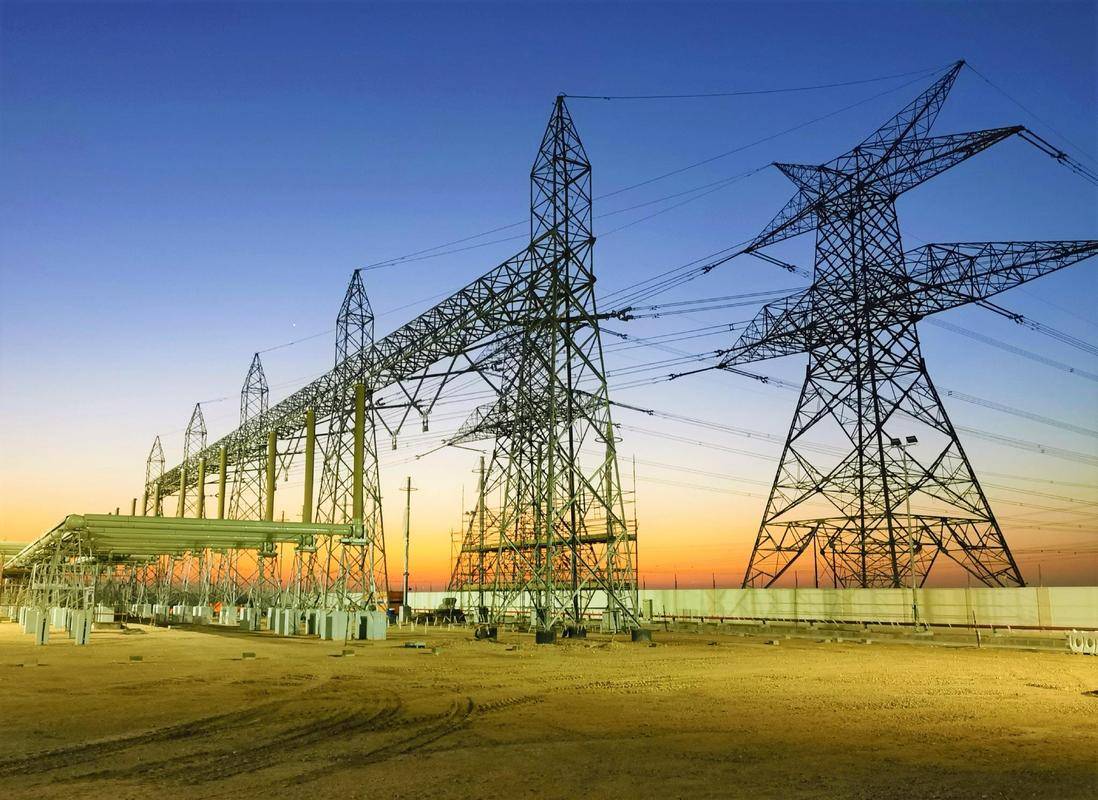
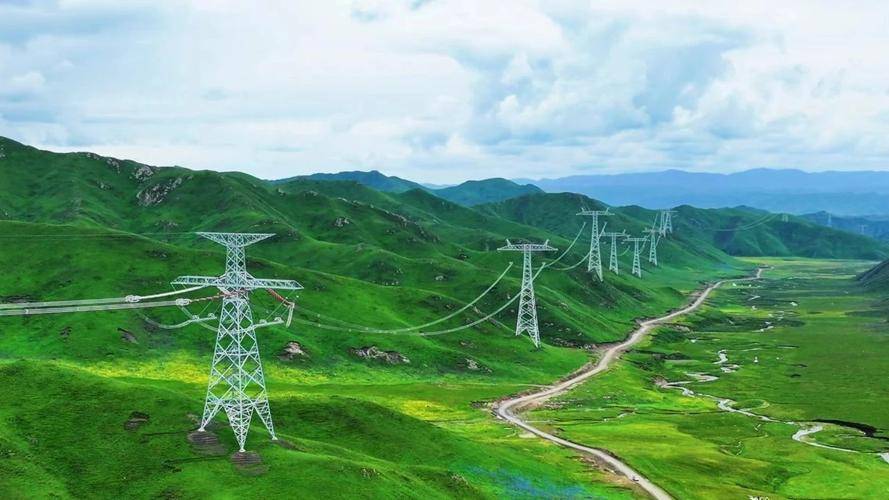
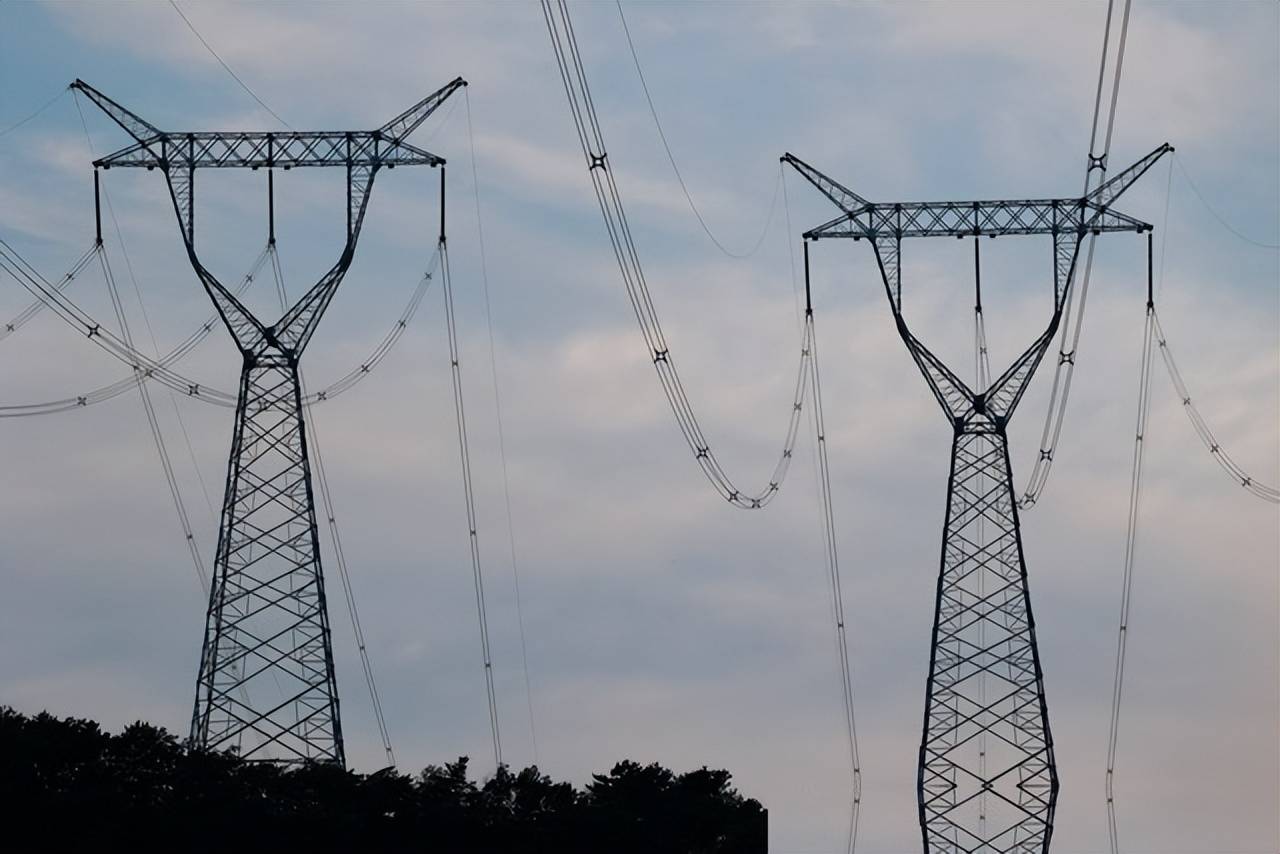
中国搭起了一张覆盖全国的特高压输电网,把西部风光大基地的电,一路输送到东部和南部人口、产业密集的用电区。普通人对输电线路没什么感觉,但它是脱碳这盘棋里的关键一环。
常规交流电缆送几百公里就要损耗不少电,特高压直流线路能大幅减少沿途的"跑冒滴漏"。全球范围内,这种线路只有两个国家真正大规模投运——中国和巴西。
巴西有两条,中国有二十五条。这一条赛道,中国是无争议的领跑者,未来几十年还将有折合人民币数万亿元规模的投入砸进去。
清洁电力靠的不止是"看天吃饭"的风和光。要真正兜住底,就必须有稳定、可调、随时叫得应的碳中和电源——业内称之为"坚强清洁电力"。
核电正好落在这个位置上。在多数国家,核电产业挣扎多年,前期投入大、审批周期长、公众接受度不高。
但核电确实是一种低碳、稳定、可以持续供电的选项,也被相当多环保派视为绿色转型的关键筹码。中国计划在未来15年内新建150座核反应堆——这个数字,比全世界过去35年建成的总和还多。
有人问:为什么中国在核电经济性问题上,能比其他国家更从容?答案藏在几十年的基建功底里。桥梁、摩天大楼、高铁、特高压线路……
几乎每一项超级工程都在中国被高效交付。这一整套"按计划、按预算、按时完成"的能力,天然可以复用到核电站建设上。
工程稳定交付,回报也就变得可预期——稳定的电价、可控的成本,都不再是空话。减碳只是硬币的一面。
另一面,是中国在清洁能源全产业链上已经站到的位置。中国占据了全球光伏供应链约75%的份额。
无论是欧洲还是美国的新能源项目,往上溯几层,几乎都能找到中国企业的身影。2021年,因为疫情引发的生产扰动,光伏组件价格几十年来首次上涨,全世界都感受了一次"离不开中国"是什么滋味。
锂电池的原材料链条上,中国同样举足轻重。钴这种稀缺矿产主要产自刚果(金),中国企业已经拿下了大部分供应。
更关键的一步是——从矿石到电池化学材料的加工环节,中国几乎形成了近乎垄断的地位,处理产能超过世界其他地区之和。供应链的高度集中会带来什么?
外部会担心依赖,中国内部则更看重"链条完整、自己说了算"。毕竟不用回溯太远,上世纪90年代末到本世纪初,中国还饱受轮流拉闸之苦。
所有这些投入,是为了确保那样的日子不再重来。在中国工作过的能源观察者反复提到一个感受:这里的人真的相信这件事。
他们的目标很朴素——为老百姓提供稳定、安全、买得起的电。这份"朴素目标",到2026年已经变成了眼见为实的现实。
年中数据显示,中国全国发电装机容量突破40亿千瓦,这是全球第一个跨过这道门槛的国家,比美国、欧洲、俄罗斯、日本、印度五个经济体加起来还多。结构上的变化更值得记一笔。
非化石能源装机占比已经超过六成。截至2026年7月,光伏装机达到12.86亿千瓦,正式超过煤电,成为中国第一大电源。
这在中国电力史上是分水岭级的事件——阳光第一次以主力身份,站到了煤炭的前面。2026年这个夏天,全球不少地方为电发愁。
热浪、干旱、电网老化交织在一起,一些欧洲国家的家庭电价折合人民币两块多一度,是中国居民电价的四五倍。就在同一时段,中国迎峰度夏,全国最高用电负荷屡次刷新纪录,冲上15.5亿千瓦以上,比上年一次性抬高了八九千万千瓦。
这个体量的负荷跃升,很多国家早就手忙脚乱,中国这边各类电源稳发满发,全国没有启动有序用电,居民、工厂、充电桩几乎感受不到压力。有意思的是,很多人过去笃信一个说法——经济要发展,电价必然要涨;要环保,就必然要牺牲用电的便利。
中国走出的这条路把这个逻辑掰了个方向:规模在扩,供应在稳,价格没有失控,绿电占比还在一路往上走。当然,通往2060年碳中和的路,距离还远,目标仍旧"高得吓人"。
此刻在做规划的这一代人,未必能亲眼看到那一天的到来。能不能如期兑现,没人敢打包票。可以确定的一件事是——投入不会停,试的方向不会变,钱和工程会一年年砸下去。
回过头看,"10万亿"三个字之所以有分量,不是因为它是一个漂亮的数字,而是因为它背后连着晚上千家万户亮着的灯、车间里不停转的机器、高速上跑着的新能源车,以及每个普通人踏踏实实的日常。
"电力强国"这四个字,很多国家把它写在战略文件里,中国是把它焊在了电网上、扎进了戈壁滩、埋进了海底电缆、举到了特高压铁塔顶端。下一个十年,是把2030年的碳达峰兑现的十年,也是把这份"电力自由"守住的十年。
10万亿千瓦时不是终点,只是一个开始被世界正视的坐标点。往前走,路还很长,但至少,这条路的第一段,已经被走通了。