

留给俄罗斯天然气的时间,实际上被一张明确的时间表锁死了。
欧盟在2026年1月通过的法规写得清清楚楚:2027年1月1日起全面停购俄罗斯液化天然气,同年9月30日起彻底切断管道气输入。这不是某个西欧国家的口头表态,而是欧盟27国一致签字画押的硬指标。
这意味着,从前每年能吞下俄罗斯近两千亿立方米天然气的欧洲大门,正在以不可逆的速度轰然关闭。眼下,俄对欧管道气出口已经萎缩到七八百亿立方米的水平,直接跌回了1980年代中期的低谷。
欧洲人不买了,俄罗斯最头疼的却还不是账面上的外汇损失,而是西伯利亚冻土层下的那些气井。
开采天然气不是扭水龙头。高纬度极寒环境下的气井一旦全面打通,就必须维持稳定的喷吐压力。
如果强行把井口封死,极低气温会导致地层内部残留的冷凝水和天然气迅速结冰膨胀,彻底挤毁井下管道和岩层结构。一旦封死,未来想要重新打通,技术难度和资金投入都是天文数字。
换句话说,哪怕不赚钱,天然气也必须每天从地底下抽出来。
抽出来之后运去哪里?管道的物理方向决定了气体的流向。
原本修向西方的密集管网正在变成废铁,放眼整个欧亚大陆,有能力吃下这一年几百亿立方米庞大产能的,除了东边的中国,找不出第二个买家。
正是在这种背景下,中俄之间那条年输气量达500亿立方米的“贝加尔力量”管道谈判,卡在了一个极度微妙的节点上。
2026年9月,双方在工程技术、线路勘探以及过境蒙古等所有技术细节上全部达成一致,唯独在最核心的定价问题上停了下来。俄方希望守住每千立方米250到260美元的关口,这个价格直接挂钩了此前“西伯利亚力量1号”的合同价。
在俄方看来,当年卖给欧洲现货均价超过五六百美元的时候,给这个价格已经是打了对折的诚意。
中国方面给出的报价却直接砍到了每千立方米120至130美元。
这个数字落在莫斯科案头时,震动可想而知。因为120到130美元不是国际市场的批发价,而是俄罗斯国内工业用气的出厂价。
在俄罗斯的价格体系里,民用气大约50美元,欧亚经济联盟成员国拿到的价格在200美元以下,而国内工厂拿到的工业气就是这个水平。
站在俄罗斯的角度,俄罗斯国家杜马今年公示的预算文件显示,其出口非独联体国家的均价达到562美元,把对华出口算进去后,整体均价才被拉低到402.9美元。按俄方自己的统计,中国在2025年拿到的管道气均价是240美元,2026年预计是248美元。
如今新建一条跨国管线,中国却要求以其国内工业气价格接盘,几乎等于要求俄方按成本价出货。
但国际贸易讲的从来不是同情心,而是赤裸裸的供求关系和风险定价。
俄罗斯现在面临的,是即将彻底烂在地里的庞大产能。要把亚马尔半岛和西伯利亚腹地的气源送到中国,等于要求中国出面为俄罗斯解决巨大的产能过剩风险,替那些即将沦为死井的能源设施兜底。
既然是消化面临报废危机的过剩库存,买方自然不会同意支付国际市场的正常溢价。
更关键的是,中国在能源布局上从来不把身家性命押在单一通道上。
目前中国国内的天然气消费,约有六成依赖本土自产。川渝地区的页岩气和塔里木盆地的深层气田,提供了最基础的压舱石。
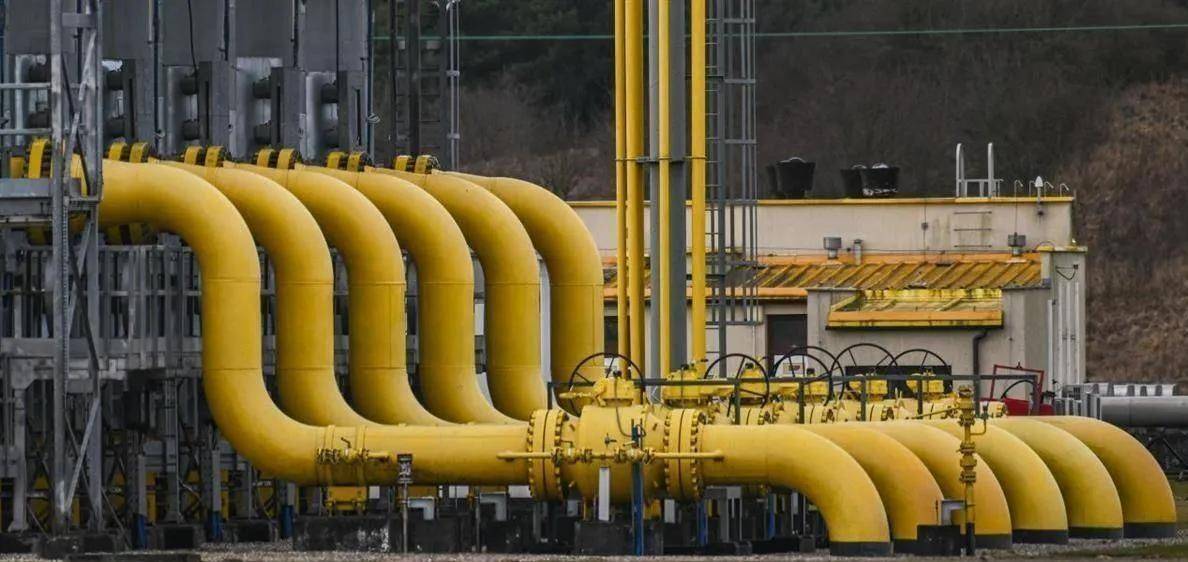
在陆地进口端,中国-中亚天然气管道与中缅管道常年稳定供气,其中中亚三国的年输送能力接近850亿立方米;在海上,依托庞大的液化气接收站和运输船队,来自卡塔尔、澳大利亚以及东南亚的货源源源不断。
这套多维度的供应网络,让国际能源市场的剧烈震荡很难传导到国内。2026年3月,欧洲基准天然气合约荷兰TTF期货一度冲上每兆瓦时56欧元以上,折算下来每千立方米突破650美元,欧洲工业被高昂的现货能源成本压得喘不过气。
但对于握有稳定长协和多元渠道的买家而言,这种现货市场的狂欢没有任何威慑力。
谈判陷入僵局的那一周,出现了一个极具象征意义的动作:中国燃气与美国Venture Global公司敲定了一份为期20年的液化天然气长协,自2030年起每年采购50万吨。
50万吨的体量,放在一年500亿立方米的大型管道面前微不足道。但这个举动对外释放的信息再清晰不过:买方的菜单上选项极多,只要价格合适、机制稳健,任何方向的货源都可以纳入考量。
压力完全落在了卖家这边。俄罗斯经济发展部在2026年5月已经做出妥协,将2027至2029年对华管道气预测价格调低到了每千立方米224至236美元,降幅超过7%。
然而这个让步幅度,距离中国开出的底线依然有着巨大的鸿沟。
商业世界里最残酷的规律莫过于此。当你的货源只能通过固定管道输送,而管道的终点只剩下一个买家时,无论你过去在别的市场上卖得多贵,决定下一桶气能换回多少钱的,已经完全取决于对方愿意在合同上写下什么数字。
西伯利亚的冻土层正在一天天封冻,距离2027年秋天欧洲最后期限的倒计时,也在一秒一秒地走完。谁更能耗得起,谈判桌上的沉默已经给出了答案。