

全球军工行业目前正在面临一个非常棘手的问题。
在过去的一两年里,中国逐步对镓、锗、锑等战略小金属实施出口管制,并在2024年底进一步严格限制这些物项对美国军事用途出口。
这些金属如果按全球年交易额来算,其实只有几亿到几十亿美元,在大宗商品市场里属于非常小的品种。
然而就是这几种不起眼的小金属,却直接决定着五代隐身战斗机雷达、红外夜视系统以及各类重型弹药的生产线能否正常运转。
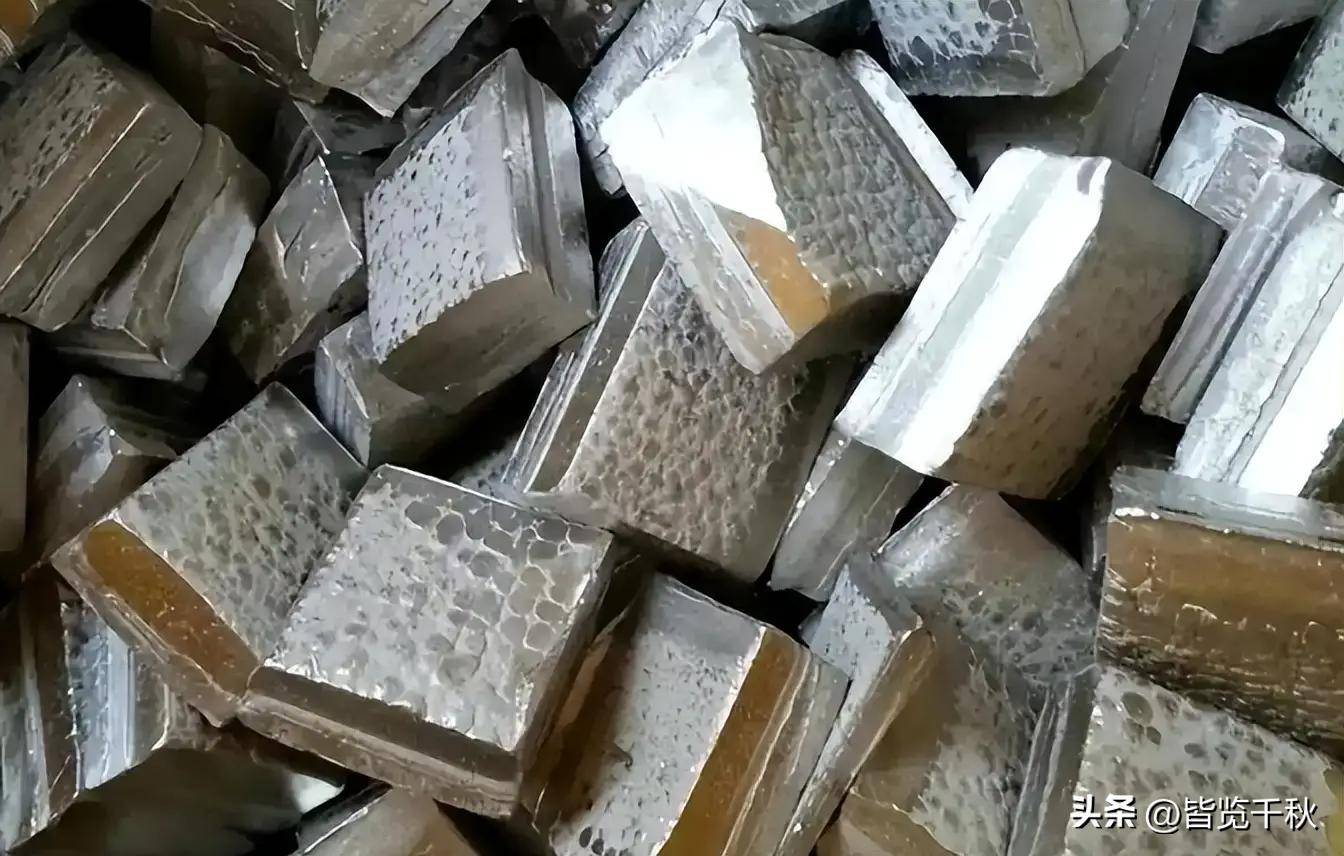
随着管制效果持续显现,西方高精尖军工供应链开始感受到越来越明显的吃紧压力。
一、看似不起眼的小金属,为什么能直接锁定顶尖武器?
在很多人的印象里,谈到国防工业和高端制造,首先想到的都是钢铁、铝合金、钛合金或者航空发动机。
这些大宗材料和核心部件体量大、用量多,看起来才是军工产业的支柱。但实际情况是,现代高精尖武器装备对性能的追求,已经深入到了微观材料层面。
镓、锗、锑这三种金属,在自然界中的分布并不像铁或铜那样集中形成大型独立矿床,大部分是以极微量的形态附着在其他矿石里面。
但它们在军工电子和光学装备中的地位却极高。
比如金属镓,它是制造第三代半导体材料氮化镓和第二代半导体材料砷化镓的核心原料。
现代先进战斗机和防空导弹系统所使用的有源相控阵雷达,其关键的发射与接收组件普遍采用了氮化镓芯片。
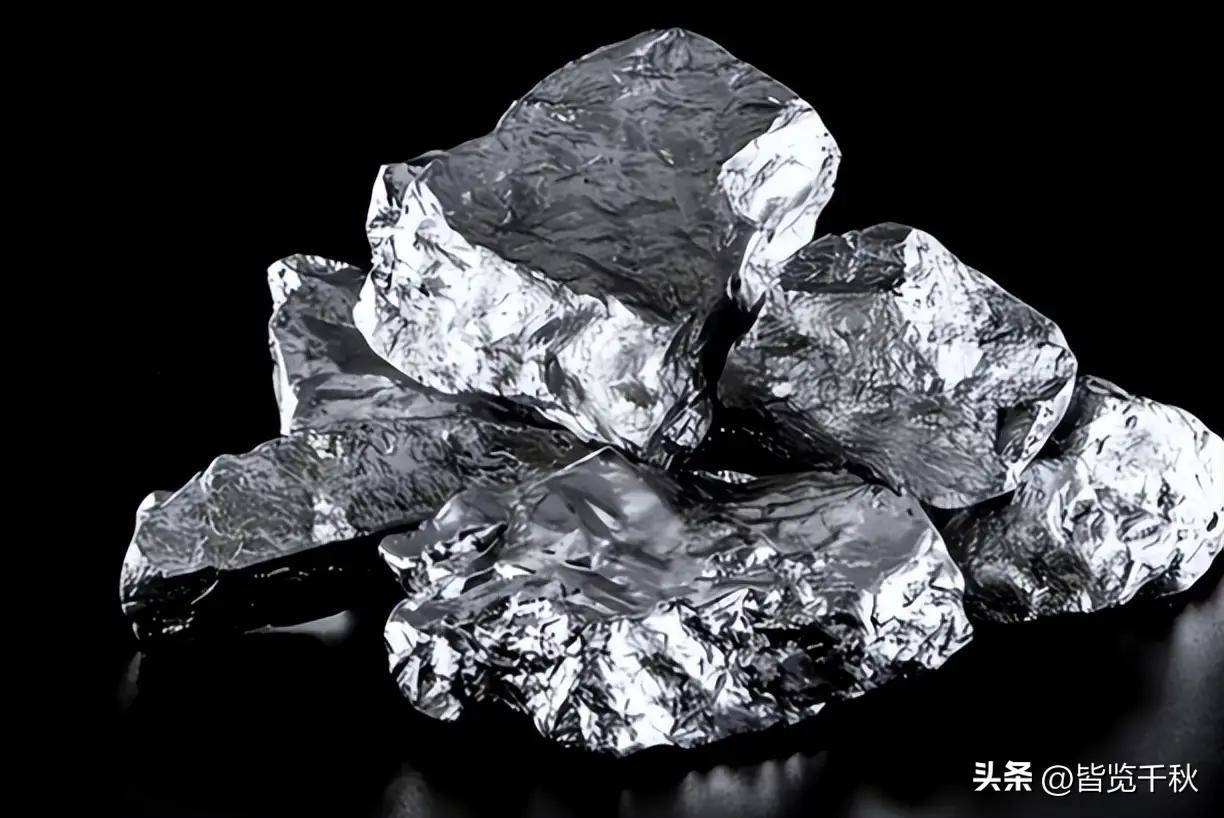
相比传统的硅基芯片,氮化镓芯片可以在更高的电压和温度下运行,输出更强的功率,从而让雷达看得更远、抗干扰能力更强。
美军的F-35战斗机升级型雷达,以及爱国者防空导弹系统的雷达,都高度依赖氮化镓技术。
金属锗则是红外光学与夜视设备的基石。
锗对红外线具有极高的透过率,常用于制造高性能的红外光学透镜和窗口。
美军隐身战斗机机头下方的光电瞄准系统、坦克装甲车上的热像仪、军用夜视仪以及卫星上的太阳能电池衬底,都必须使用高纯度的锗。
至于金属锑,它在军工领域的用途更为传统但也更为关键。
锑是制造弹药底火和起爆药的重要成分,同时也是穿甲弹弹芯的硬化剂。没有适量的锑,弹药的底火就无法稳定击发,或者存储寿命会大幅缩短。
此外,锑还在军工高分子材料中被广泛用作阻燃剂。
最能体现这几种金属战略价值的,是它们与终极武器平台之间的巨大价值反差。
一架现代五代隐身战斗机造价通常在1亿美元左右,但整架飞机上所有氮化镓芯片和红外透镜所消耗的高纯度镓与高纯度锗,如果只算原材料成本,可能只需要几万美元。
然而问题在于,缺乏这几万美元的原材料,整架上亿美元的战斗机就无法装配出合格的雷达与光电系统,性能就会发生严重退化。
根据公开数据,中国在这些金属的全球产业链中占据着主导地位。
在粗镓产能方面,中国的产量占到了全球的98%以上,美国自1987年起就已经没有本土的原生镓冶炼能力。
在原生锗领域,中国的产量占全球的60%到70%左右,并且掌握着绝大部分精炼产能。
在锑资源方面,中国不仅占了全球矿山开采量的近一半,精炼与冶炼产能更是占到了全球的80%以上。
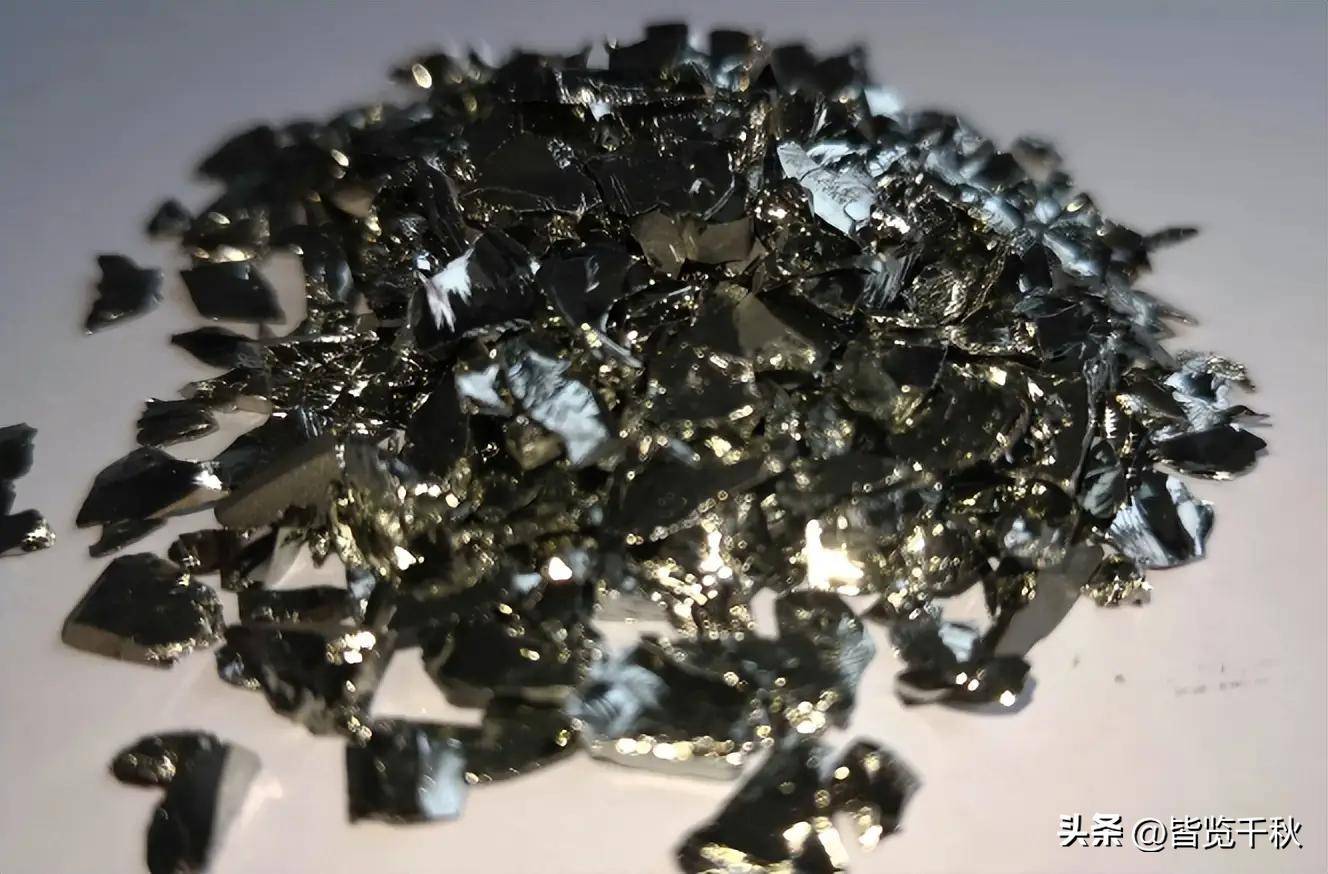
这种极高的产能集中度,意味着一旦供给端发生改变,下游接收端很难在短期内找到其他替代来源。
二、限制措施出台之后,西方军工供应链发生了什么?
从中国宣布对镓、锗实施出口管制,到后来将锑物项纳入管制,再到原则上暂停对美国军事用途出口两用物项,政策的效果开始在西方军工产业链的各个环节显现。
最直接的表现是国际市场上高纯度金属价格大幅上涨和现货短缺。
以欧洲市场的高纯度锗锭为例,在管制政策出台前,价格长期维持在每公斤1500美元左右,而在管制实施后,价格快速攀升,一度突破了每公斤6000美元,涨幅达到四倍以上。
高纯度镓在国际市场的报价也出现剧烈波动,现货市场频繁出现缺乏卖方报价的情况。
比价格上涨更严重的是生产线上的实际延误。
西方主要国防承包商在获取高纯度原料时遇到了明显的交货延迟。
以美军的F-35战斗机为例,新批次的战斗机原计划换装性能更强的氮化镓架构雷达。
但由于氮化镓晶圆供应链受阻,相关雷达组件的产线无法按时交货。
为了不让整体组装线完全停摆,生产方不得不采取一种临时措施:在机头雷达舱安装配重块来维持飞机的重心平衡,将没有安装完整雷达的机体交付给部队进行基础飞行训练。
这种“带配重交付”的情况,在美军顶尖战机制造史上是非常罕见的。
在常规弹药领域,问题同样突出。
在全球地缘冲突加剧的背景下,美欧各国有意大幅提升155毫米标准炮弹和小口径步枪弹的产量。
但炮弹和枪弹的生产不仅需要装药和弹壳,更需要稳定的底火供应。
美军国防后勤局的评估显示,美国对锑资源的对外依赖度超过80%。
由于缺乏足够的锑来制造底火和硬化弹芯,相关弹药工厂的产能扩建进度明显慢于预期。
美军自身的战略物资储备也暴露出了脆弱性。美国国防部发布的战略物资产能评估报告显示,美国国家国防储备库中的锑、镓、锗等关键金属储备量,已经下降到了历史较低水平,部分金属的储备缺口甚至达到了80%以上。
这些储备原本是为了应对突发冲突,但当供应链长期吃紧时,储备库并没有足够的库存来填补产能缺口。
为了防止西方企业通过第三方国家转手购买,有关部门实行了严格的终用户审查制度。
要求出口申请人提供明确的终用户与最终用途证明。
这导致日本、韩国以及欧洲的一些半导体材料加工厂,在进口中国原材料时必须签署严格的书面承诺,确保加工后的晶圆或光学元件不会转售给洛克希德·马丁、雷神、通用动力等美国国防承包商。
这种精准追溯直接切断了通过中间商绕过限制的路径。
三、西方想要找替代来源,究竟遇到了什么难题?
面对战略小金属供给吃紧的局面,美国和欧洲政府并非没有动作。
美国国防部曾动用《国防生产法》第三章的权限,向部分本土和盟国企业拨款,试图资助它们重建提炼和回收能力。
然而,从实际效果来看,这些资金投入在短时间内很难转化为现实的工业产能。
西方想要在短期内重建战略小金属供应链,面临着几个很难克服的现实障碍。
第一个障碍是严苛的环境评估与审批流程。
镓、锗、锑等金属的冶炼与精炼过程,往往伴随着重金属废水、废渣和酸性废气的处理。
美欧等国本土有着非常复杂的环保法规。
在这些国家新建或重启一座重金属冶炼厂,从项目立项、提交环境影响评价,到通过行政审批和应对周边社区诉求,通常需要7到10年时间。
这种长周期的审批流程,使得短期内通过新建工厂解决燃眉之急变得几乎不可能。
第二个障碍是副产物提炼的工业经济学规律。
金属镓并不是像铁矿石那样可以直接独立开采的矿物。
它在自然界中极度分散,绝大多数是以微量杂质的形式存在于铝土矿中。
在将铝土矿加工成氧化铝的过程中,通过特定的化学工序把极微量的镓提取出来。
这意味着,如果没有一个规模巨大的电解铝和氧化铝工业作为母体,单独去建一座“纯镓提炼厂”在经济上是完全无法维持的。
中国之所以能够提供全球绝大部分的粗镓,是因为中国拥有全球最大规模的铝工业体系。
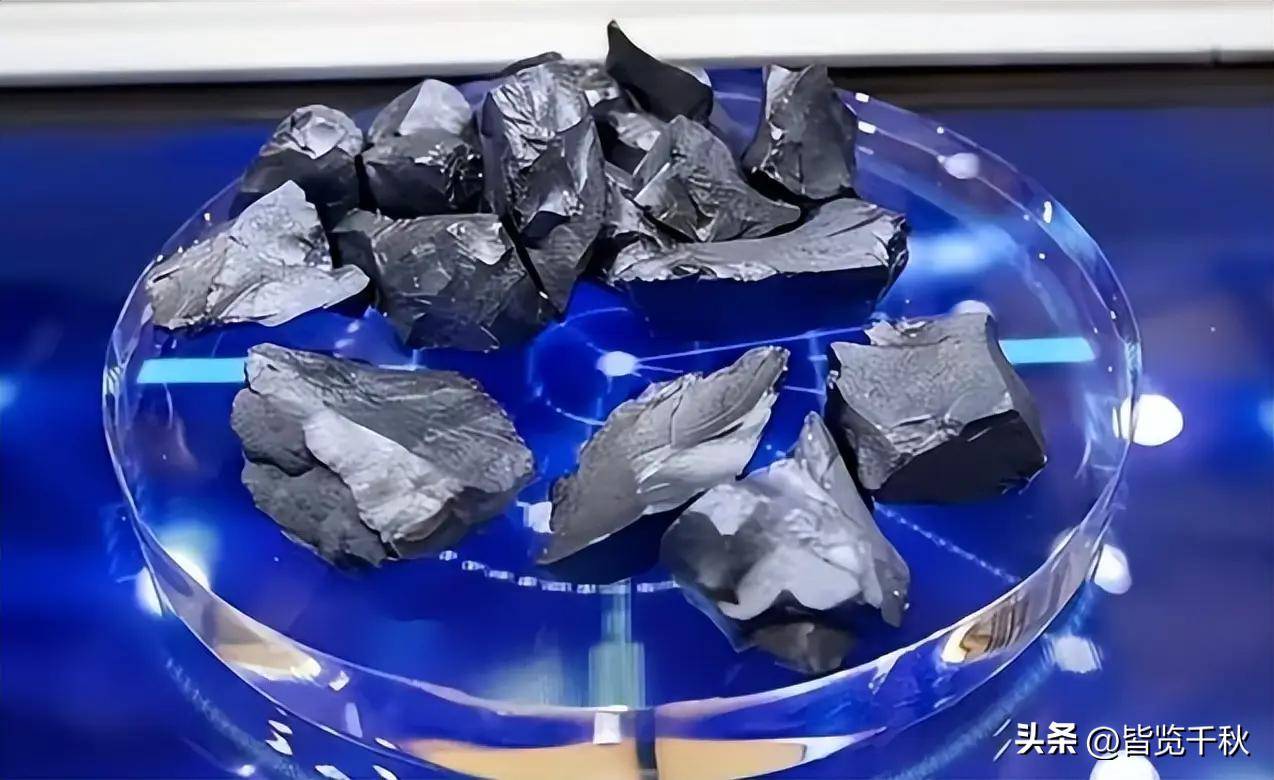
同理,锗主要来源于锌冶炼的副产品或者含锗煤炭燃烧后的飞灰提取。
没有庞大的基础有色金属冶炼工业作为依托,强行建立孤立的小金属提炼线,成本将高到无法商业化运行。
第三个障碍是高纯度精炼技术与熟练技术工人的断层。
在军工电子和精密光学中,普通纯度的金属是无法直接使用的。
雷达芯片需要纯度达到99.99999%(即7N级别)甚至更高的高纯镓,光电透镜也需要极高纯度的锗。
在过去数十年的产业转移中,西方发达国家逐渐放弃了中下游的重污染冶炼和提炼环节,导致相关的精炼工艺技术、设备制造能力以及具备经验的化工技术工人出现了严重断层。
即便拿到了一定数量的低纯度粗矿,缺乏成熟的高纯度分级精炼产线,依然无法直接供给给顶级军工企业使用。
这些结构性的死结,决定了西方国家在面对战略小金属管制时,很难在三五年内找到彻底的解决方案。
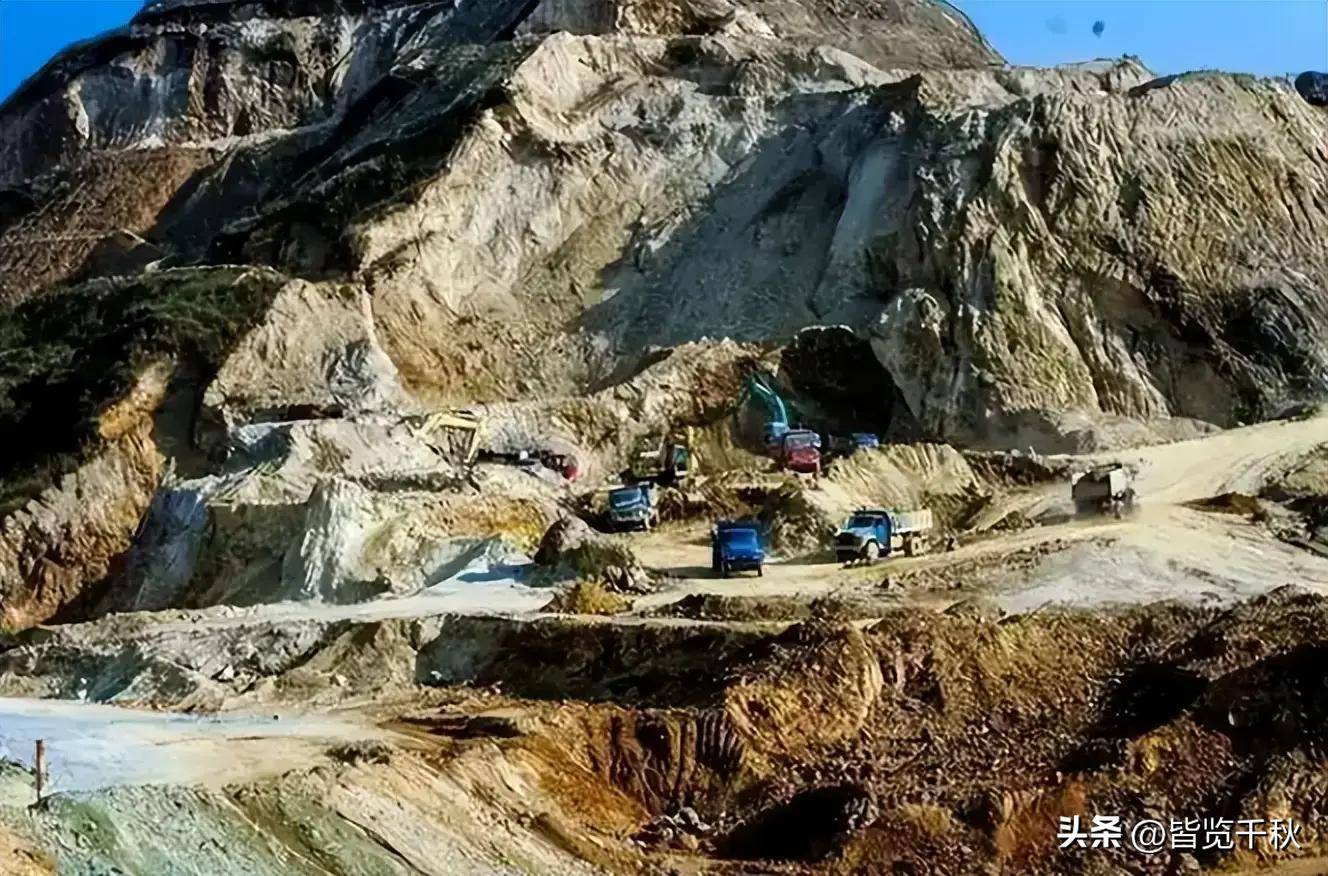
总结来看,中国对镓、锗、锑等战略小金属的管控,并不是简单地关闭出口大门,而是通过精细化的规则和严格的最终用户审查,掌握了关键原材料的流向。
这种做法利用了中国在基础有色金属产业链上的规模优势和精炼技术积累,用极小市场规模的原材料,对西方动辄数万亿美元的国防工业体系形成了解构压力。
在不破坏整体对外贸易大局的前提下,展现出了极其精准且深远的战略影响力。