

网上流传着一个特别火的说法,说我们抛售7800亿美债、全部换成人民币结算,即将彻底改写全球金融格局,很多人看了都忍不住点赞转发。但懂行的人都清楚,这个说法完全站不住脚。
美债减持、人民币结算落地非洲、全球央行增持黄金,都是各自独立推进的金融布局,根本不存在网传的联动操作。真正潜移默化的全球金融变局,到底藏在哪些长期的低调布局里?
“7800 亿” 这个噱头数字
咱们先实打实聊聊美债持仓数据,2013年7月,我国美债持仓冲到1.3万亿美元,创下历史最高点。到了2022年4月,持仓直接跌破一万亿关口,从那之后再也没能重回高位。
上海证券报2026年2月19日发布的权威统计显示,2025年我们累计减持755亿美元美债,年末持仓定格在6835亿美元,创下2008年金融危机以来的最低纪录。
很多网友都有个误区,觉得减持美债回笼的资金,全都转换成了人民币,这个认知其实是错的。
减持回款的用途特别多元,一部分用来增持黄金储备,一部分配置了其他国家的主权货币,还有不少资金投入到海外实体项目,压根没有全部转入人民币账户这一说。

还有个很少有人提及的关键细节,2025年12月,全球各国投资者合计减持884亿美元美债,海外整体持仓回落至9.27万亿美元。说白了,减持美债是全球央行的共同选择,并不是我们单方面在操作。
2022到2025这三年,美债收益率持续走高,债券价格一路下跌。这个阶段抛售美债,账面必然是亏损的。但我们宁愿承受小幅亏损,也要稳步降低持仓,足以说明一个核心问题:在当下的金融环境里,资产安全远比投资收益重要。
网上还有不少言论,声称抛售美债就能重创美国财政。咱们算笔账就懂,我们持有的6835亿美元美债,对比美国40万亿的总债务规模,占比仅有1.7%。就算一次性全部清仓,也没法对美国财政造成实质性冲击。
真正有分量的影响,是示范带动作用。大国率先调整外汇资产结构,会倒逼全球各国重新审视自身的储备布局。也正是这一轮全球性美债减持,让全球金融资产的配置逻辑,发生了潜移默化的根本性转变。
40 万亿联邦债务压顶
2026年8月初,美国联邦债务正式突破40万亿美元,这个体量在全球主权债务历史上,是前所未有的。比起债务总额,才是美国最难解决的长期包袱。
美国国会预算办公室2月发布测算数据,2026财年美国债务利息支出将达到1.039万亿美元,有史以来首次超越国防开支。经济日报8月11日统计,目前美债平均利率攀升至3.41%,创下2008年金融危机之后的最高纪录。
给大家说个通俗的道理,美国政府每入账五美元税收,就有一美元要用来偿还债务利息。原本可以投入基建、教育、民生的资金,被持续挤压缩水。这种状态不会瞬间爆发大型危机,却会让美国财政持续失血、慢慢内耗。
美国债务的增长速度也超快,2026年3月才刚突破39万亿,7月底未偿债务就达到39.84万亿,距离40万亿仅一步之遥,当月日均新增债务126亿美元。8月突破40万亿,完全是意料之中的事。
2026财年前十个月,美国财政赤字累计达到1.8万亿美元,较去年同期增加1690亿。财政窟窿越补越大,美国只能靠持续增发国债勉强支撑。

如今海外买家都在纷纷减持美债,没人愿意接盘,最后只能靠美联储自掏腰包兜底。这种操作会直接推高国内通胀,让美元购买力持续缩水,全球所有持有美元资产的主体,都会跟着被动吃亏。
过去几十年,依托美元的全球垄断流通地位,美国一直靠着借新还旧的模式过日子,这套玩法维持了很久。但放到当下的市场环境,这套老旧模式已经彻底走不通了。
美国前财长耶伦2026年6月在巴黎公开表态,关税摩擦、能源波动、电价上涨三重压力叠加,美国基本失去降息空间,市场甚至开始预判后续加息操作。
说白了,美国的财政政策和货币政策已经彻底相互矛盾。想要顺利发债融资,市场利率就降不下来;利率持续走高,债务利息账单只会越滚越大,旧的经济循环彻底卡死。
正是美元体系自身暴露的漏洞和潜在风险,给了全球非美元结算、储备结构调整最好的发展机遇。
人民币结算不是为取代美元
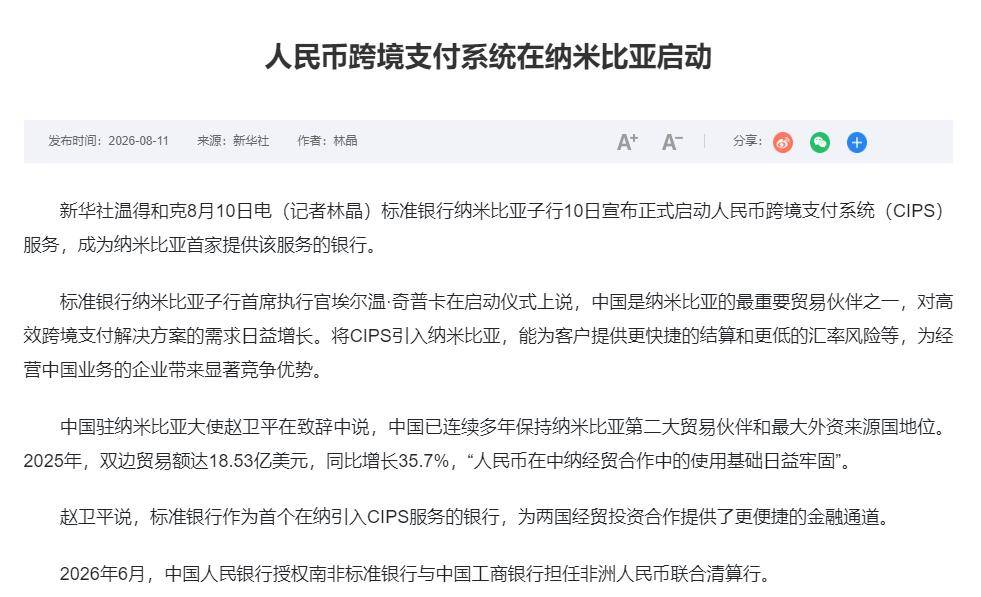
2026年7月底,肯尼亚率先接入CIPS系统,落地人民币跨境清算业务。紧接着在8月10日,纳米比亚标准银行也成功接入,成为当地首家开通人民币跨境清算服务的机构。
在我看来,这两则新闻也直观印证了一个变化:人民币跨境结算,早已不局限于中外双边贸易,慢慢变成了众多第三方国家认可、可用的通用清算通道。
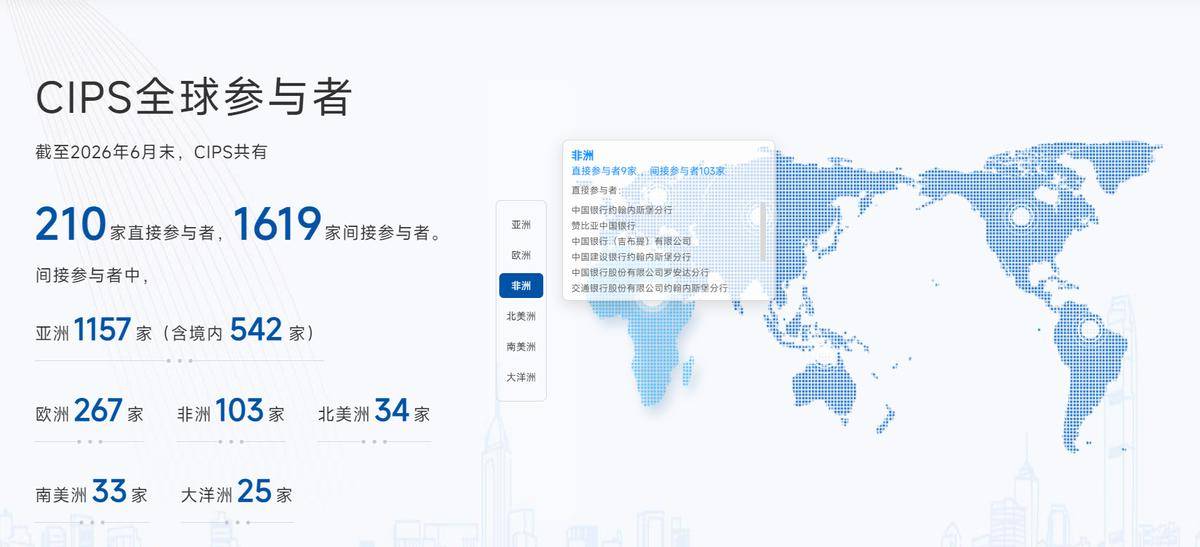
CIPS系统2015年10月正式上线,多年来持续扩容升级,运作体系越来越成熟稳定。
上海证券报7月7日披露数据,截至6月末,CIPS系统直接参与者达210家,业务覆盖全球191个国家和地区,合作银行机构超5200家。
今年4月系统创下交易新高,单日交易额突破1.22万亿元。7月7日,港交所与跨境清算公司签约合作,今后港交所客户可直接通过CIPS办理各类人民币跨境业务。
不少人看到CIPS快速发展,就断言人民币很快会取代美元,这个说法真的太过绝对。
看看SWIFT6月的官方数据就清楚,人民币全球支付占比仅3.10%,位列全球第五。而美元占比远超五成,双方体量差距巨大,短期根本不存在替代的可能性。
我们搭建这套自主清算网络,核心目的是补齐金融短板、规避外部风险。非洲多数国家和我们开展贸易,以往必须经过美元中转,不仅要被扣两层手续费,汇率波动还会造成额外亏损。
改用人民币直接清算,省去繁琐的中转环节,能大幅压缩交易成本。肯尼亚、纳米比亚主动接入CIPS,都是看中了实实在在的贸易红利,是自愿的理性选择,绝非被动跟风。
这里纠正一个大众普遍误区,CIPS和SWIFT并不是竞争关系,二者的职能完全不同。SWIFT只负责传递跨境交易信息,真正的资金交割、清算落地,全都依靠CIPS完成。
CIPS最核心的价值,是为跨境贸易留好安全后路。一旦遭遇外部渠道限制、金融卡脖子,接入系统的合作机构,依旧能正常完成跨境资金往来。多一套备用清算通道,国际贸易就多一层安全保障。
黄金超越美债成央行储备首选
欧洲央行2026年6月2日发布的重磅报告显示,截至2025年底,黄金在全球央行储备资产中占比27%,美债占比回落至22%。黄金史上首次反超美债,登顶全球央行最青睐的储备资产。
人民网8月7日公布的数据显示,我国央行从2024年11月开启新一轮黄金增持,截至2026年7月,已连续21个月加仓,黄金储备总量达到7608万盎司。同期我国外汇储备保持平稳,国家外汇管理局8月11日数据显示,7月末外储规模稳定在34188亿美元。
放眼全球,增持黄金已经成为主流趋势。2025年全球央行净购入黄金863吨,持续维持历史高位;2026年二季度增持289吨,同比大涨62%,刷新二季度历史纪录。近半数受访央行计划继续增持黄金,调研比例也创下历史新高。
各国央行扎堆囤黄金,逻辑特别直白。美债的安全性持续下降,海外美元资产随时可能被外部规则限制、冻结。而黄金是无国界的实物资产,不受单一国家管控,是绝佳的风险对冲工具。
这和全球减持美债、搭建自主清算通道的操作,本质都是各国摆脱美元单一依赖的统一布局。
有人觉得黄金不会产生利息,长期持有不划算。放在金融稳定的年代,这个说法没问题,但当下国际局势复杂多变,资产安全的优先级,早已远超投资收益。
金砖国家也在同步推进非美元合作,大力发展本币交易。2024年喀山宣言,明确支持成员国用本币开展跨境金融合作。2026年印度担任金砖轮值主席,重点推进数字货币互联体系建设。

这套全球金融变革布局很清晰,包含四大方向:本币贸易结算、非美元融资、自主跨境清算网络、降低美元储备占比。
前三项落地速度很快,储备结构替换还处于起步阶段,而黄金反超美债,就是这场金融转型最标志性的拐点信号。
理清美债走势、美国财政压力、人民币清算布局、全球储备变革这四条主线就能明白,这些事件从来不是孤立的,而是全球金融去单一化、追求自主安全的大趋势。