

高盛中国宏观团队最新一份研报,把一个数字摆到了每个中国家庭面前——730万亿。国内居民总资产在2023年迎来峰值,随后连续六个季度持续缩水,如今整体规模稳定在730万亿元。
数字冷冰冰,背后的信号却相当热闹:2021年到2026年一季度,房地产在居民总资产中的占比从67%降至52%,五年掉了15个百分点。这不是一次简单的账面波动,而是一场正在悄悄发生的财富大迁徙。
想理解这场迁徙意味着什么,得先看清中国家庭过去几十年是怎么把鸡蛋放进一个篮子的。按照几年前的一份中国财富报告数据,2021年底中国居民财富总量已经接近700万亿。
其中住房市值将近500万亿,是476万亿这个量级。剩下的200万亿里,140万亿左右趴在银行——包括长短期存款和各类债券,另外70到80万亿散在股市里。
一个正常的家庭资产结构应该是什么样?三分之一放股市,三分之一放房市,三分之一放固定收益。
比例可以不完全等分,但大体是三个桶,桶与桶之间的水可以互相流动。中国家庭却把七成以上的钱一股脑倒进了房子这一个桶里。
这个比例其实非常危险。做个横向对比会更直观:2018年时候,美国、日本、欧洲加起来的房地产总值也就60万亿美元,而同年中国房地产总值已经到了65万亿。
在房地产这个赛道上,中国不仅赶超了西方主要经济体,甚至把这几个国家的总和都甩在了身后。一栋栋楼盘起来了,但风险也被压进了每一户人家的资产负债表里。
过去十几年,"房住不炒"是一条明确的政策主线。这条主线的另一面是经济增长阶段性放缓。房地产曾经是中国经济的引擎之一,制造业和房地产两条腿走路:制造业能走出国门,房子却带不走。
三条红线、限购、限贷这些工具箱里的政策接连落地,短期确实让经济承压,但真正的作用是调整结构,把大量资金从砖头里挤出来,转向了制造业,加速了产业升级的时间表。到了2024年,工具箱里又掏出了新的一件东西——政府出面收购开发商手里卖不掉的房子。
首付比例最低下调到15%,杭州、青岛、上海、广州陆续启动收储。起步阶段的量并不大,3100亿元起手,但很可能只是一个开头。
按照黄奇帆此前的估算,最终规模有可能达到5万亿甚至更多。有意思的是,中国的这套解法和美国当年完全不是一个路子。
回到2008年那场次贷危机,美国也曾经堆积起一大批法拍房。但美国的法拍房绝大多数是老百姓个人拥有的,而中国这一轮法拍房里,绝大部分挂在开发商名下——恒大、碧桂园以及一批出险房企,个人房源被法拍的比例相对小。
这个差别的根源在两国居民买房方式完全不同。美国那一套是高杠杆买房。次贷危机之前,一度出现"不谈收入、不谈信用、零首付"的操作,等于银行给300万美国穷人开了一个免费赌局:赌赢了房子归你,赌输了银行兜底。
房价每年两位数上涨的年头,光靠上涨就能覆盖利息,赌徒越来越多,房价越涨进入的人越多,皆大欢喜。然而天下没有不散的宴席。2007年游戏结束,房价开始下跌。这批零首付的购房者一下就扛不住月供,短售、断供、道德风险一环套一环。
美国政府为了救这300万张选票,把一个本来一万亿美元量级的窟窿越扯越大,最后股市腰斩、房市普跌三成,全国总损失冲到了30到40万亿美元。次贷危机的政治化处理,是那场灾难走向失控的一个重要注脚。
中国走的是另一条路——高杠杆盖房。中国人买房子习惯把首付尽量付足,能付全款的绝不贷。
所以500万亿量级的中国房产背后,居民自有资金到了400万亿以上,银行的钱只占五分之一。按照房地产行业的经验,一套总价 100 万元房产,购房者首付 50 万元、按揭贷款 50 万元,居民端负债压力相对温和,居民个人层面出现断供爆雷的概率整体偏低。
这也就解释了,为什么真正扛不住的是那些高杠杆盖房的开发商,而不是普通购房者。危机时刻,谁的杠杆高,谁就先倒下。
再看一层,中国的中央政府手里其实是有钱的——财政收入、外汇储备、外贸顺差,再加上几百家央企国企,随便拿出一个大块头就是几千亿、几万亿的量级。真正紧张的是地方政府,土地财政这条老路已经走不通了。
美国的情况正好翻过来:联邦政府欠了34万亿美元,是标准的花钱主体;反倒是地方政府靠着房地产税稳定进项,日子过得相对稳当。而中国居民端呢?
14亿人在银行趴着的储蓄大约140万亿,加上企业存款140万亿左右,将近300万亿资金拿着2%不到的利息在原地不动。美国老百姓正好相反——社保体系相对完整,有钱敢花,甚至过去每赚1块钱要花1块1毛。
中国当下的储蓄率维持在40%以上,1块钱要存下4毛。这就是高盛研报背后的真实画面——不是中国家庭没有钱,而是钱摆错了位置。
把七八成的家底都压在一种流动性有限、估值周期漫长的资产上,本身就是一次极限押注。而当估值方向发生变化,这种押注就会以另一种方式还给市场。
单套法拍房源会对周边小区房价形成小幅心理压制;若片区集中出现大量法拍房源,会明显压低片区整体成交价格。
而这个价一旦失控,往下走的空间比想象中大得多——2008 年次贷危机期间,拉斯维加斯等重灾区房价自高点最大跌幅超五成,全美住宅均价整体下跌约三成。
这种情形放到中国场景里,几乎是不可承受的。因为中国家庭绝大多数身家都在房子上,硬着陆的代价过大。这就是政府选择出手收储的核心原因。
黄奇帆此前提出过一个测算:如果国家拿出5万亿收购法拍房,政府手中的保障房存量将达到全国房屋总量的四分之一。这个数字对中国来说意义重大。
作为对照,纽约有三分之一的人住在政府提供的住房里,香港这一比例是60%,新加坡更高达70%,当前我国保障性住房常住人口覆盖比例约 12%-15%,对比新加坡、香港、纽约公共住房覆盖水平仍有较大提升空间。
收储这条路一头解决了保障房长期欠账,另一头把烂尾风险和资产负债表风险接了过来,同时还能把银行里趴着的低息存款转换成有租金、有现金流的优质资产,未来通过REITs打包上市回流资金,闭环也算走得通。对家庭财富来说,这一切意味着什么?
意味着旧的财富公式已经不适用了。高盛关于未来10年的预测显示,到2035年,房产在居民家庭资产的比例会从现在的52%下降到42%,10年下降10个百分点,直接持股比例从现在的6%上升到11%。
按照高盛基准情景推演,每年会有净额6万亿左右的新增资金流入金融资产赛道。换句话说,中国房价过去30年涨了三十多倍那种世界奇迹级别的行情,不会再简单复制。不能再复制的一个硬约束是供给。
全国整体住房总量告别绝对短缺阶段,城镇套户比约 1.16,整体供给偏充裕,但核心一二线优质房源仍偏紧,三四线人口流出城市库存过剩问题突出。
中国其他领域可以说不存在明显的产能过剩,但房地产的过剩是实打实的。指望房地产再来一轮大涨、再从上面赚一波,已经不现实。
那么钱该往哪里去?答案未必是马上冲进股市。三年期定期存款市场执行利率从2023年初的2.60%一路下调至当前1.25%,存款的吸引力确实在下降,但也不必因此陷入焦虑式的追涨。真正需要建立的,是"耐心资本"这个观念。
所谓耐心资本,本质就是价值投资、长期持有。过去30年,一套10万元的房子,涨一倍不卖、涨十倍不卖,30年下来能变成三四百万。
就算今后房价打个对折,还剩一百多万。房子之所以能成为大多数家庭最大一笔财产,一是刚需属性倒逼长期持有,二是变现率低反而屏蔽了频繁交易的诱惑。
踏空的人往往不是拿不住,而是跳来跳去把手里的筹码丢掉了。同样的道理放到金融资产上依然成立。
谁也没想到中国房市能连续几十年地涨,同样地,也没人能精准预判未来十年哪一类资产会跑出超额收益。真正靠谱的做法只有一件事——资产配置。
把钱平均分配在几个不相关的桶里,比孤注一掷强得多。一个反例可以说明问题:假设2001年把100万全部押进美国科技股,纳斯达克从5000点跌到1100点,如果再加一倍杠杆,几乎当场出局。
同样,2008年把100万全部押进美国房地产,用常规的5倍杠杆买500万的房子,价格跌30%就意味着150万的账面亏损,直接资不抵债。
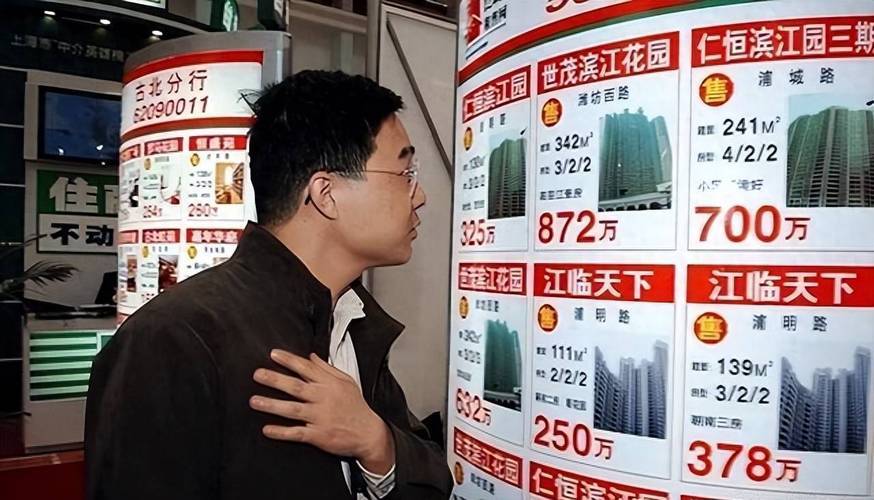
反过来,如果同样这100万当年拆成一半股市、一半房市,2001年那波股市大跌里房市在拉动经济的政策下涨了一倍以上,两边一冲抵基本能拉平;到2008年反过来,房市跌但美股从低点起步一路涨了几倍,同样能拉平。
资产配置解决的不是"预判",而是"活下来"。这也是高盛这份报告真正想告诉普通中国家庭的事。730万亿的存量不会消失,但它的分布正在被重新写一遍。房地产已经从财富增长的发动机,退回到资产结构中的一个正常席位。
金融资产——不管是存款、保险、公募基金还是股票——正在慢慢补上原来的位置。内地推出商品房收储转为保障房政策落地后,港股房地产指数阶段性最大涨幅接近 18%,市场对该托底政策给出正面反馈。
这也说明,一旦资产配置的错位问题被系统性纠正,被压抑的资本市场就有反弹的空间。中国的股市实现长期估值修复,比房地产再来一轮大涨要现实得多。

对普通人来说,与其继续在"要不要再买一套"这个问题上打转,不如老老实实回到那个古老的答案:把桶分好,别把水都倒进一个桶里。耐心,才是这个时代最稀缺的资产。