这片土地的脉搏,仿佛在低语着一个不为人知的秘密。中国,作为全球最大的电力消耗国,拥有令人咋舌的发电能力,本应自给自足。可为何,年年都要挥金如土,从地图上难以察觉的山中小国——老挝,进口电力?这个国家,穷尽想象,却仅凭电力出口,一年就能从周边邻国那里掠走上百亿人民币,而中国,则是它最重要的顾客之一。更让人难以置信的是,那些送出境的输电线路和变电站,都是中国倾力打造,集结先进技术与资金的结晶,打造完成后,又慷慨地付上高额电费。这就像一个家庭,即便粮食堆积如山,却仍需向邻居寻求帮助,这背后究竟隐藏着什么逻辑?
电,这东西的脾气异常古怪,与其它能源截然不同。煤炭可以任由堆积在露天矿场中静候发用,石油可以装入巨型储罐中耐心等待指令,然而电却极度暴躁,一旦产生,便必须瞬间送达,并立刻被消耗。积压过多,发电机的运转将被迫停止;用电高峰骤然来临,整个系统又将陷入混乱的窘境。发电和用电之间,仿佛被一根无形的线紧紧相连,稍有偏差,整个电网都将承受巨大的压力。
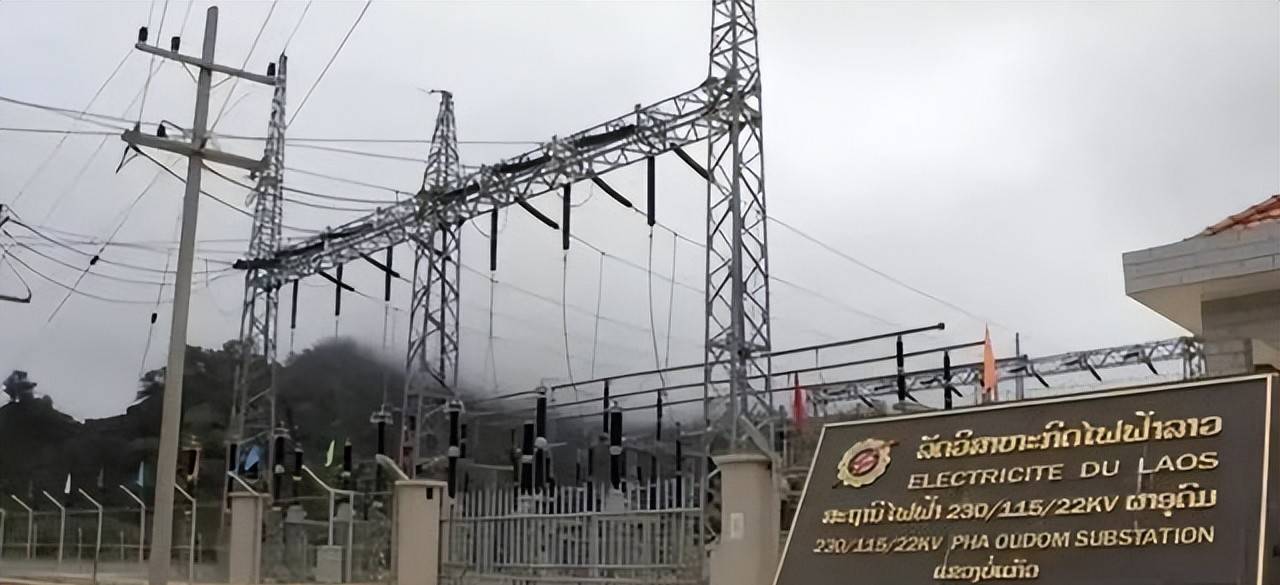
尤其在清洁能源领域,这种矛盾被无限放大。水电依赖天气的眷顾,雨季电能充足到令人头疼,而枯水期却又捉襟见肘;光伏则以太阳为生,一旦夜幕降临,便集体下班;风电更是变幻莫测,顺风则呼啸运转,无风则偃旗息鼓。这导致了令人啼笑皆非的局面:云南汛期水力发电量过剩,调度员无所事事,而千里之外的广东,夏季空调开足却苦不堪言,中间隔着千山万水,如何协调这两端的供需?老挝,这时恰到好处地扮演了关键角色。它与云南接壤,气候相似,季节却能巧妙错开,云南水电短缺时,老挝便主动补位;云南电能过剩时,又可化为桥梁,南送广东,解燃眉之急。
中老500千伏联网工程的贯通,仿佛为南方电网插上了超大号充电宝,互济能力实现了惊人的飞跃,从可怜巴巴的五万千瓦一跃而上,达到了一百五十万千瓦,足足翻了三十倍!因此,购买老挝的电力,并非因为国内电力捉襟见肘,而是为了解决电力无法储存的难题,需要一张灵活的大网来平衡供需。与邻国互通有无,远比自己耗资巨额修建备用电厂,或维持庞大的调峰机组,更加经济划算。这场买卖的核心在于调剂,而非短缺。
更具战略价值的,则是中国标准在老挝的扎根。这绝非简单的设备引进,而是一场深远的影响。以往,老挝的电力项目设备来自各方,调度时常常出现各种问题。如今,中国标准如同坚实的地基,为后续的电力发展奠定了基础,每一座新建电站,每一根新铺设的线路,都将遵循这条标准。
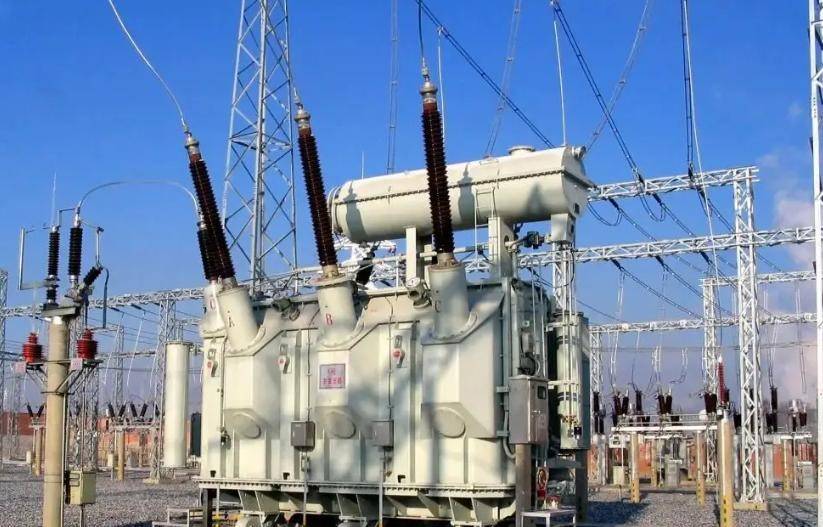
这就像标准的杀招,与手机充电插口不同,无法通过转接头来解决。它是一个庞大的、复杂的系统,一旦骨架按照某个国家标准搭建起来,未来的升级、扩容、接驳新电源,都将局限在这个框架之内。谁的标准率先扎根,谁就在这个国家的电力命脉中占据了有利地位。中国标准的进入,意味着设备、工程、运维,整个产业链都将融入其中,进而建立起强大的信心支撑。预计2025年中国变压器出口将达到惊人的646亿元人民币,同比增长三成多,而交货期却能控制在10到12个月,远低于欧美同行的18到24个月,且价格更具优势。
这种竞争优势显而易见,标准的敞开,自然会带来订单的源源不断。老挝赚取眼前的外汇,而中国则攫取未来数十年的长远利益,各得其所,互不相欠。这并非简单的买卖,而是电力版图上的关键一笔账。
老挝的地理位置,决定了它的战略价值。它连接中国云南,并与泰国、柬埔寨、越南、缅甸接壤,恰好位于中南半岛电力联网的十字路口。中老电网的联通,使得中国在东南亚的电力版图中,多了一个至关重要的支点。中国与东盟的跨境电力互济电量已经相当可观,而且以绿色电力为主导,还在不断攀升。
与之形成鲜明对比的是,由美国、日本、菲律宾共同推动的吕宋经济走廊,2024年大张旗鼓地宣布要在菲律宾修建铁路、建设港口、发展清洁能源,一系列宏伟计划。然而,两年过去了,最关键的货运铁路连可行性研究都未展开,今年还在忙于发布通知,招募铁路规划专家,正式开工更是遥遥无期。反观中老500千伏联网工程,从立项到全线通车,仅用时十四个月。有些人将基础设施建设视为政治筹码,随意谈价钱,而真正埋头苦干的人,早已将偏远山区的工作完成得井井有条。

回到最初那笔人民币结算的数字。电力贸易本身就伴随着海量的资金流动,数字人民币能够在如此高频的场景下顺利运行,未来推广到其他商品贸易上,自然水到渠成。一根输电线,不仅连接着电力,更牵系着区域影响力、支付话语权、技术标准等诸多要素。这些价值,远非简单的进口了几亿度电就能概括。
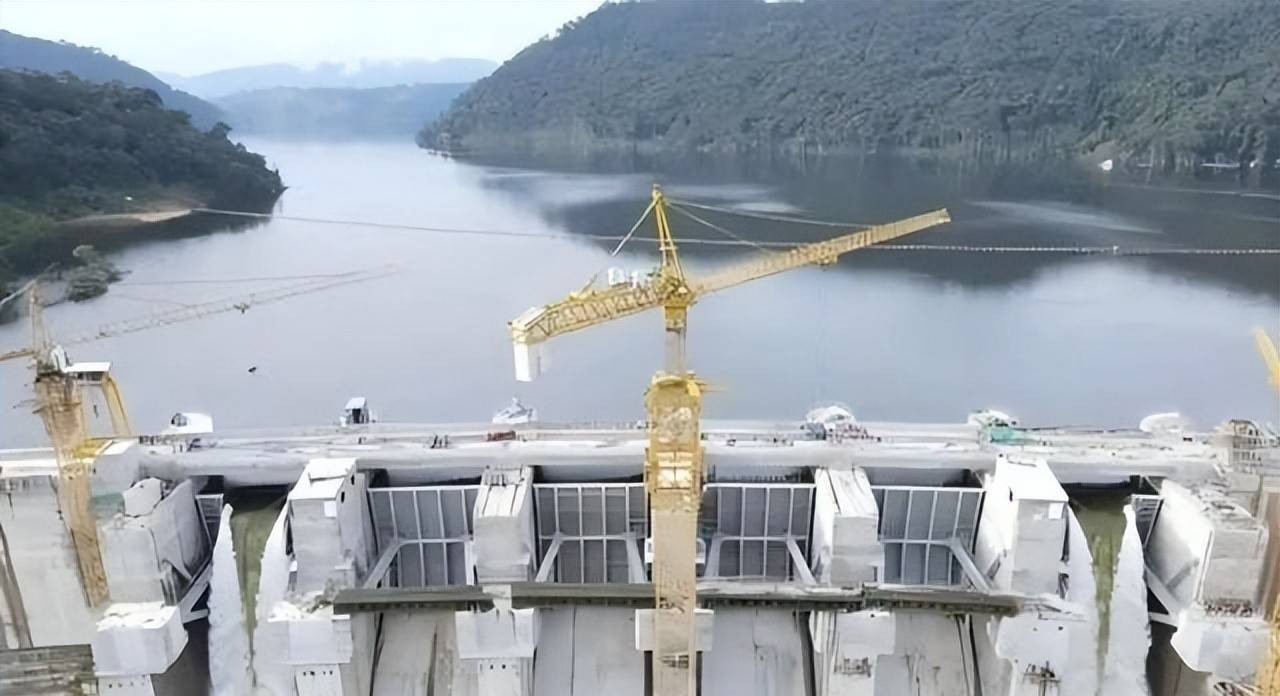
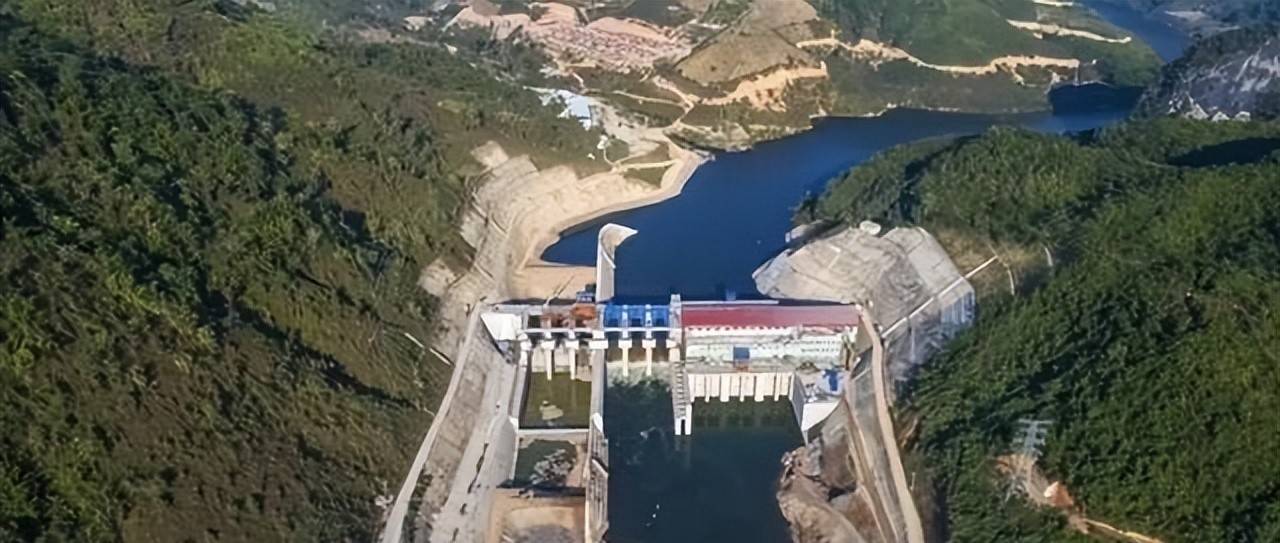
有人担心老挝赚取巨额利润,未来翅膀一振,会摆脱中国的控制。这种担忧是多余的。老挝地处山区高原,湄公河及其支流纵横交错,地形地貌赋予其发展水电的天然优势,但仅靠资源是远远不够的——建设电站需要资金、技术和设备,这些老挝自身难以提供。中国电建在老挝开展的南欧江流域梯级电站项目,是中资企业在海外首次对整个河流流域进行全方位开发的水电项目,总装机容量达127.2万千瓦,年发电量近50亿千瓦时。电站建设完成,需要输送电力到国外,也离不开中国的电网技术和输电线路;就连老挝国内电网的改造方案,同样出自中国之手。
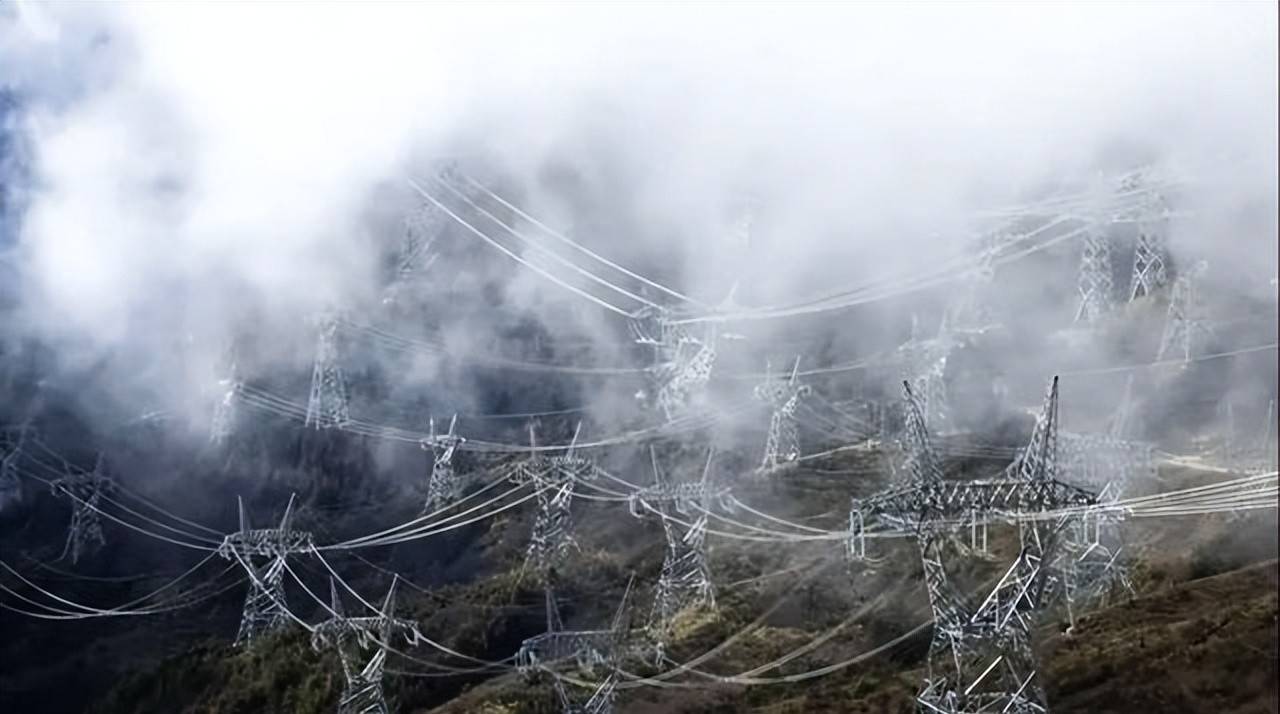
这并非谁控制谁,而是产业链上下游的分工协作。老挝赚取电力销售的利润,而中国则赚取技术、设备和服务的费用,各取所需,互惠互利。退一万步讲,即便只从购买电力的角度来看,中国也不吃亏。老挝雨季电能充足,价格低廉,恰好弥补了云南旱季电力短缺的缺口。反之,如果不购买,南方电网只能自行建设备用电源,计算总成本,未必比购买电力更划算。而且,这笔买卖是双向互利的:雨季老挝的富余电力北送中国,旱季老挝北部电力紧缺时,中国再南送电力,形成互补共赢的局面。 台面上看到的或许是中国略微吃亏,但这场买卖的本质,从来就不是简单地计算花多少钱买多少度电。它考量的是调峰所能节省的成本,是产业出海所蕴藏的机遇,是区域布局所带来的战略价值,是整个产业链所能产生的总收益。老挝一年赚取的外汇是耀眼夺目的,而中国这盘棋的回报周期,远比一个财年更加漫长。有的买卖注重眼前利益,有的买卖则着眼于长远战略——中国电网出海,正是后者。

