

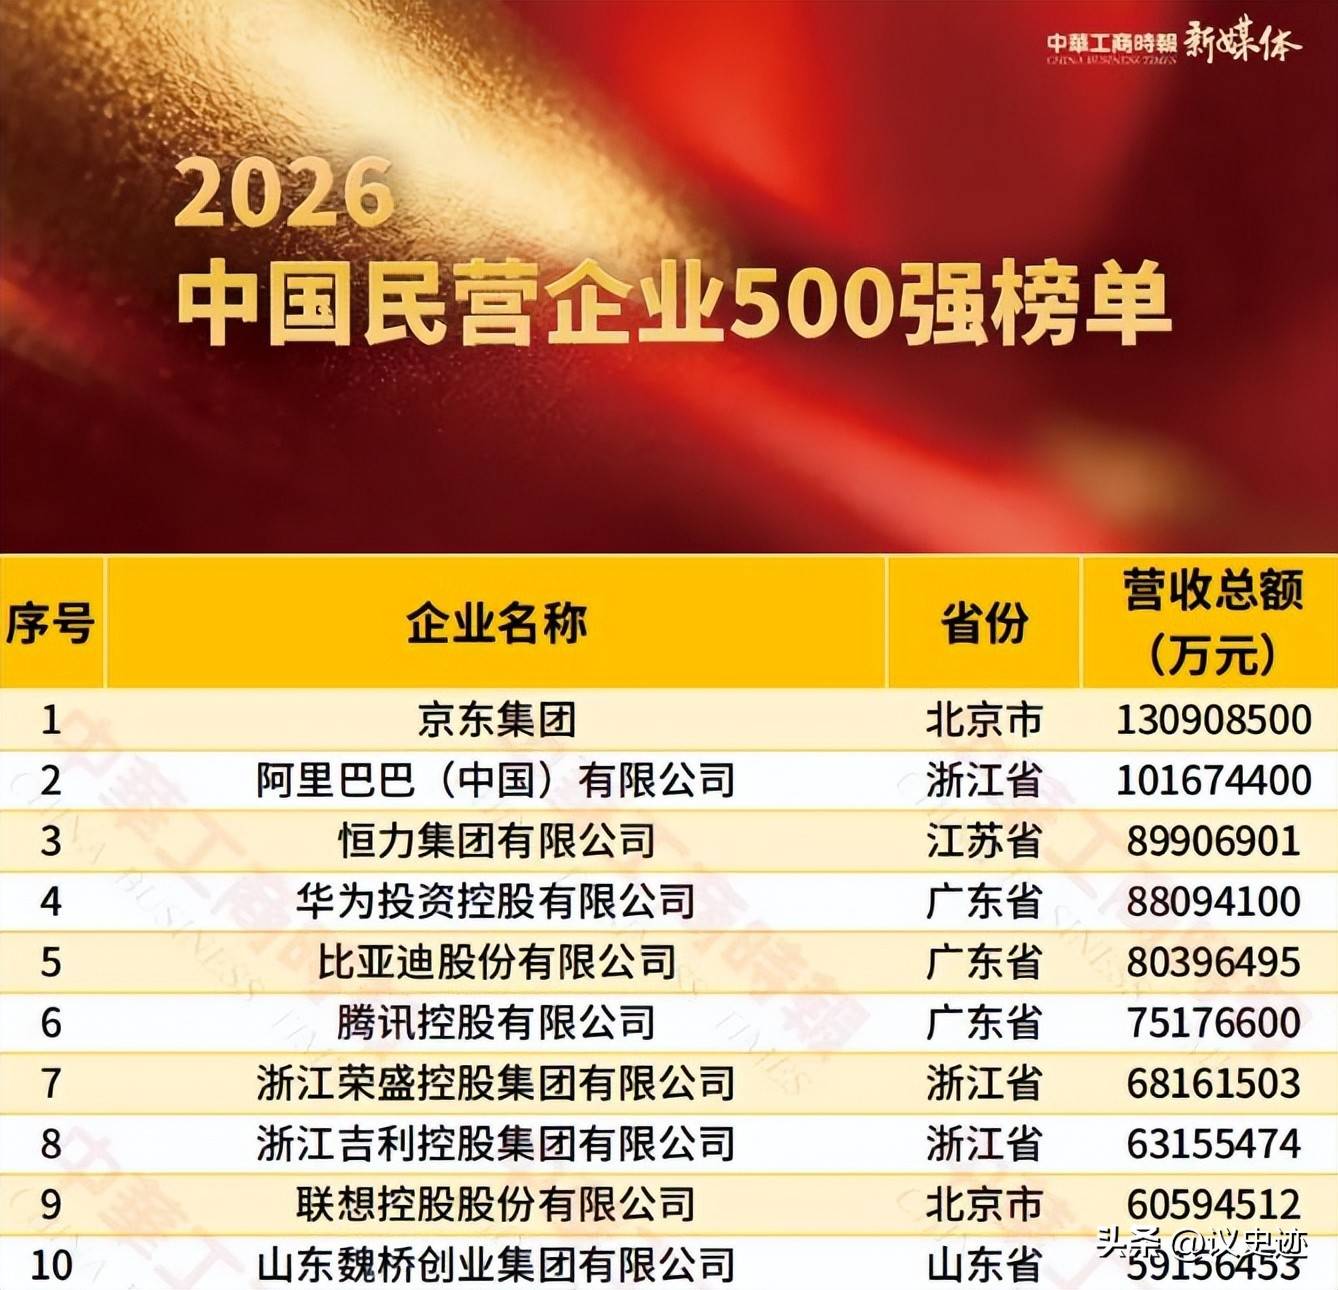
9月22日,全国工商联在天津发布了2026中国民营企业500强榜单,京东集团以约1.3万亿元的营收规模登顶第一,阿里巴巴和恒力集团分列第二、第三。说起来,这已经不是京东头一回坐上这个位子了,连续五年,它都把“民企营收第一”的头衔稳稳攥在手里。
可越是这样,我越觉得有个问题值得掰扯:同样是电商起家的巨头,阿里的流量、生态、国际化声势,哪一样都不比京东小,怎么偏偏在“营收规模”这杆秤上,京东能一直压它一头?到底是阿里的经营出了毛病,还是京东走的本就是另一条完全不同的路?
我想先把话说在前面: 京东登顶,从来不是靠流量打赢了阿里,而是赢在一条阿里从成立那天起就不愿意走、也走不了的重资产全链路之路。
一、1.3万亿登顶,连续五年第一,凭什么?
先看登顶这个事实本身。9月22日,全国工商联在天津发布最新榜单,京东集团以约1.3万亿元的营收规模排名第一,阿里巴巴和恒力集团分列第二、第三。这不是京东偶尔爆发一次,而是它连续第五年拿下这个榜单的头把交椅。放在国内民营经济的大盘子里看,这已经是稳坐第一梯队的位置了。
按理说,这种“营收第一”的头衔,京东这几年早就拿习惯了。可如果你只盯着“营收第一”这四个字,很容易得出一个误判——以为京东在赚钱这件事上,也顺带着把阿里给比下去了。事实恰恰相反。材料里说得很清楚,2026年,阿里的净利润大约是978亿元,京东大约是180亿元,阿里的赚钱能力,差不多是京东的近5倍。
你看,这里头就有意思了:营收盘子更大的是京东,赚钱赚得更多的却是阿里。那问题就来了,既然阿里更会赚钱,为什么“营收第一”的帽子,反而常年稳稳地戴在京东头上?
我觉得,答案不能只往“谁家经营得好”这个方向去想,而要先往“两家的营收是怎么算出来的”这个方向去想。京东和阿里,分属两种根本不同的商业模式。一个把自营商品买卖的流水,几乎都算进了自己的营收盘子;另一个只把自己撮合交易、收佣金收广告费的那部分,算进了营收。盘子大的,不等于利润厚的;盘子轻的,也不等于没本事。这才是理解这次登顶的第一把钥匙。
顺便说一句,这次排在第二、第三的,是阿里巴巴和恒力集团。一个是平台型巨头,一个是靠实业一步步做大的制造业企业。榜单把这三家放在一起,本身就说明了一件事:所谓民营企业的“头部”,从来不是单一赛道里的独角戏,而是不同打法、不同路径放在同一个尺度下的比拼。而在这个尺度里,京东能排到最前面,靠的恰恰不是跟阿里拼流量,而是拼模式、拼积累。
我一直觉得,评价一家公司,光看一个“营收第一”的名头是远远不够的,得连着它的模式和路径一起看。而京东这次登顶,恰恰给了一个很好的观察窗口:在流量红利退潮的当下,什么样的路,才能走得长久。所以我下面重点讲的,不是“京东多厉害”,而是“京东选的那条路,为什么现在开始值钱了”。
二、重资产全链路,京东把一切都攥在自己手里
讲到这里,就得说到京东那条与众不同的路了。
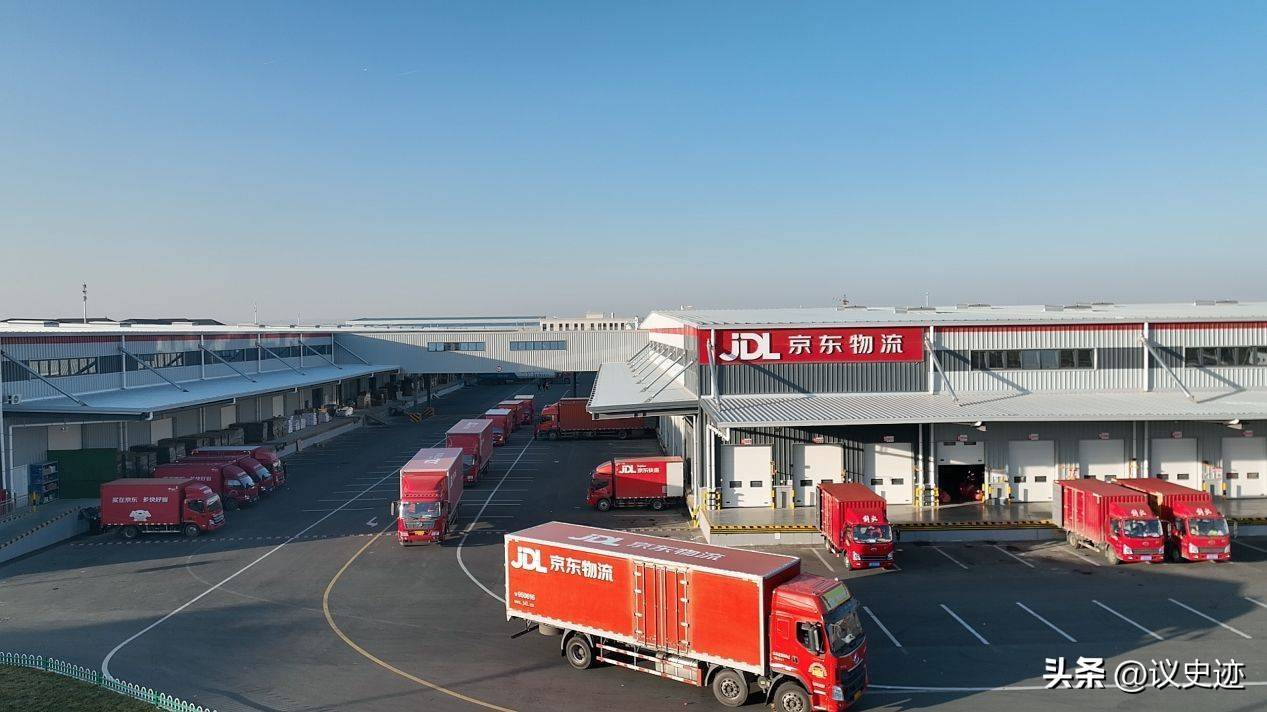
这些年,大家说起京东,第一印象往往是“自营、物流快”。这两个印象,其实都指向同一件事——京东把别人眼里的“脏活累活”,几乎全都扛到了自己肩上。 自建仓库、自聘配送员、自己承担库存压力,采购、仓储、配送、退换货的全流程责任,京东都收归到了企业内部,而不是甩给第三方商家和第三方服务商。这条重资产的路,早年看起来又笨又重,可现在回头看,恰恰成了它最值钱的家底。
先看履约确定性。材料里说,京东物流95%的自营订单,可以实现24小时内送达。这个数字放在流量红利时代,可能只是个“加分项”;可放在流量见顶的今天,就成了一种别人很难复制的核心竞争力。买东西的人图什么?图的就是“我下单,你准点送到”。这种确定性,是靠一单一单自营做出来的,不是靠喊口号喊出来的。
再看开放与增值。原本只为自营零售服务的履约网络,现在已经对外开放了。京东物流给外部商家、工业企业提供供应链解决方案,从单纯的送快递,升级成帮企业降低库存压力的高附加值服务,覆盖的场景也从日常零售,延伸到了工业品采购这些更广的领域。
我觉得这一步非常关键——它意味着京东的重资产,不再只是自己烧钱扛成本,而是开始变成一种对外卖得动、收得了钱的“能力”。材料里还提到,就在榜单发布前两天,也就是9月20日,京东在西南地区布局的首个新一代智能物流港正式投入运营,同一天,京东物流首条香港全货机航线也正式开通。这一南一港的动作,恰好就是这套重资产网络在往更大盘子延展的注脚。
再往细里看,材料里还讲了一个挺有意思的细节:有批帝王蟹,经珲春口岸陆路入关后,直接运抵延吉机场,再经香港中转。你看,一只生鲜,能贴着时间线从东北边境一路流转到香港,这背后支撑它的,正是一张已经织得很密的冷链和物流网络。这种能力,不是一次广告投放能买来的,是十几年一仓库一仓库建出来的。
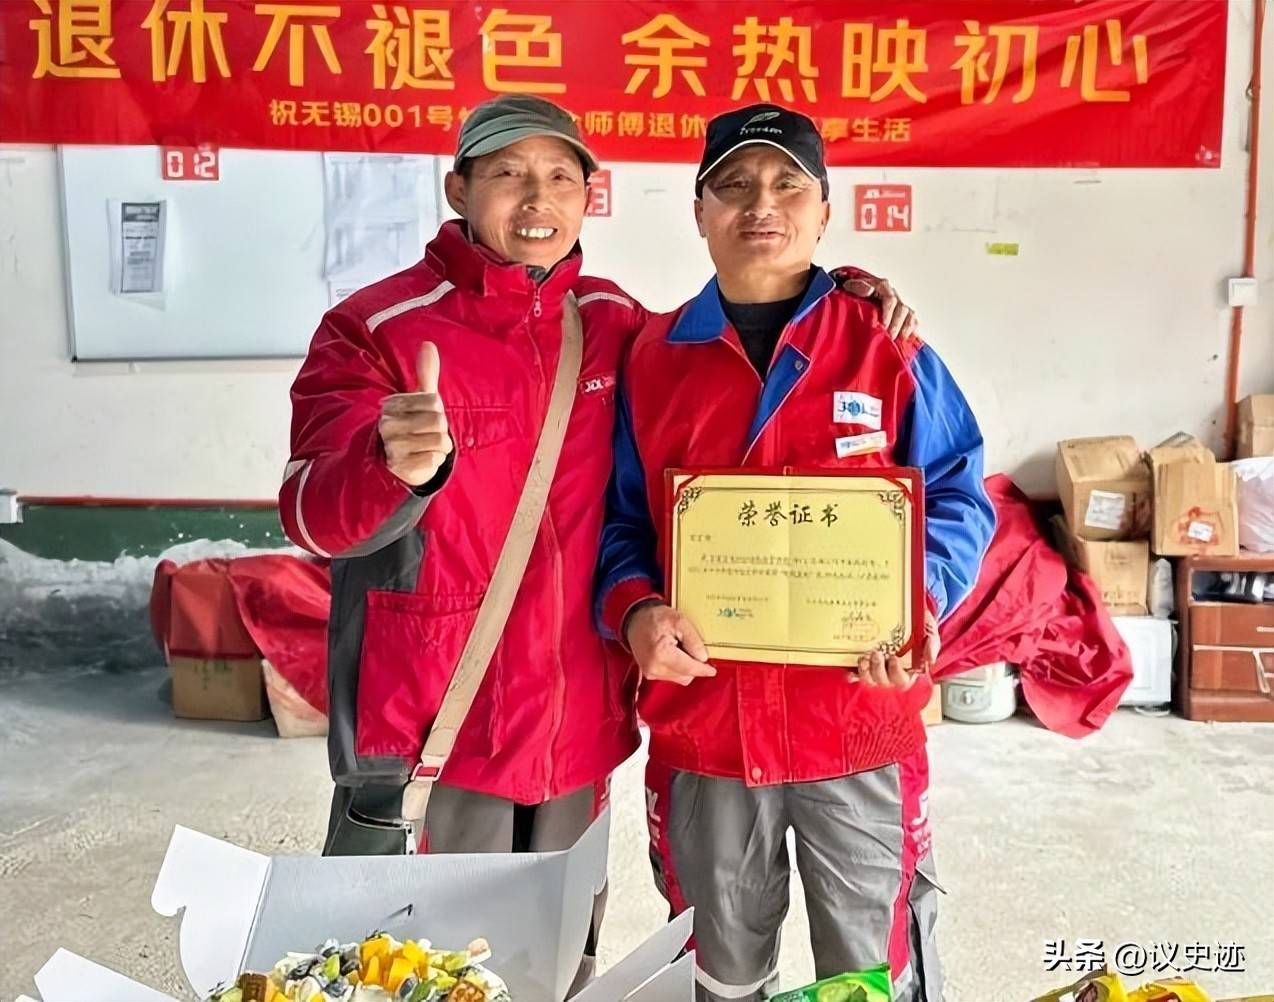
还有就业与服务掌控力。京东的员工规模已经超过90万人。90万人是个什么概念?在很多企业忙着“轻”、忙着“减”的时代,京东反而把这么多人养在了自己的体系里。我觉得,这不只是数字上的差别,更是一种经营思路的差别: 把服务质量的控制权完全握在自己手里,就避免了第三方模式下服务标准参差不齐的问题。你宁可多花成本,也要把每一单的标准握在自己手上——这是很多平台型公司做不到的。
当然,我也得说句公道话,重资产这条路,不是谁想走就能走的。它需要巨大的资金沉淀、漫长的回报周期,还要扛得住早年“烧钱建仓”的质疑。正因为这样,京东这套网络才显得难复制—— 钱能砸出来仓库,但砸不出来十几年沉淀下来的履约能力和组织能力。这大概就是“最重的腿”,反而跑出了“最轻的账”的原因。
三、轻资产vs重资产,流量退潮之后,谁更难复制?
反观阿里,从成立的第一天起,就选了另一条路——轻资产平台路线。
阿里的模式,本质上是做“搭台子的人”。平台只做交易撮合,商家自己负责进销存、配送这些环节,平台靠收佣金和广告服务费赚钱,不用背库存、不用养配送大军,天然就省掉了重成本和重人力。这种模式下,利润空间自然更高,这也是阿里净利润能比京东高出近5倍的重要原因之一。
我完全理解阿里当年的选择。早年间,互联网还在流量红利期,轻资产模式扩张速度更快、投入产出比更高,在“跑马圈地”的年代,谁扩张快谁就占便宜。那时候让阿里去砸几百亿建物流、养几十万配送员,等十几年才回本,换谁恐怕都不愿意。所以, 阿里放弃重资产自营这条路线,不是看不到,而是从商业理性上主动选择了不做。这一点,我从来不觉得阿里是“错了”。
可问题在于,环境变了。
现在流量不再稀缺,商家在多个平台之间来回选择,议价能力持续上升;监管也在持续规范平台的收费行为。零售行业的利润,正在从传统的“商品差价”,向“标准化服务”迁移。换句话说,过去平台靠“卖流量、收摊位费”就能躺着赚钱的日子,正在慢慢过去;而消费者愿意为“确定性服务”买单的趋势,却越来越明显。
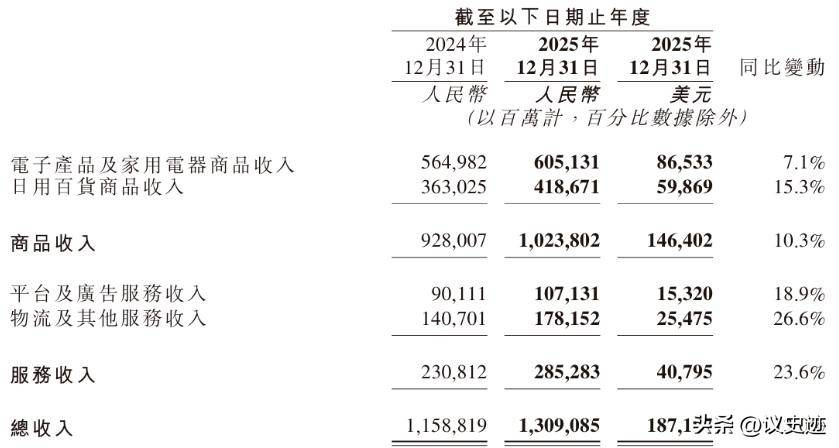
这时候,京东提前布局的那套重资产网络,刚好踩中了这个趋势。材料里有个数字很说明问题:目前京东的服务收入占比已经达到22.9%,服务收入的增速,已经超过了商品收入的增速。 当服务的增长速度超过商品,说明这家公司正在从“卖货的”变成“卖能力的”。这套别人很难复制的确定性服务,正在帮京东拿到越来越多的定价权,也让它走出了一条和传统平台完全不同的增长曲线。
我觉得,这就是很多平台羡慕不来、也追不上的地方。流量可以买,补贴可以撒,但一套把时效、库存、售后全部跑顺的履约系统,必须靠年复一年的投入去磨。别人学得会你的页面,学不会你的仓网;学得会你的低价,学不会你的确定性。这种壁垒,越往后走越难突破。
我觉得,这就是这次登顶最值得琢磨的地方。京东和阿里,一个用最重的腿,跑赢了最轻的账;一个用最轻的账,赚到了最厚的利。两条路没有绝对的对错,只有谁更契合当下这个时代。说到底,京东这次登顶,我看不太像是“打败了谁”,更像是“验证了一条路”。这条路,曾经被很多人看作是笨办法、重负担,可当流量红利退潮、服务价值回归的时候,它反而成了最坚固的护城河。
我当然不会说阿里不行。阿里的盈利能力摆在那里,依然是国内电商里最能赚钱的玩家之一。但我想说的是, 商业世界的评判标准,从来不是单一的。营收第一和利润第一,是两个不同的坐标系;而京东能连续五年站在营收的头名,靠的不是嗓门大,而是把一件难而正确的事,坚持做了很多年。
未来的路还长。流量红利总有吃完的一天,但服务的确定性不会过期。谁手里握着的核心能力越难复制,谁就越有资格在下一个周期里笑到最后。这,或许才是京东登顶背后,最值得我们普通人看懂的一课。