这场能源博弈,远不止一份数字的简单对决,它关乎着地缘政治的巨变、能源战略的深远布局。关于贝加尔力量——这条原本名为西伯利亚力量2号的巨型管道——的谈判,正陷入胶着,价格差异如同一道难以逾越的鸿沟,将中俄双方推向了剑拔弩张的境地。
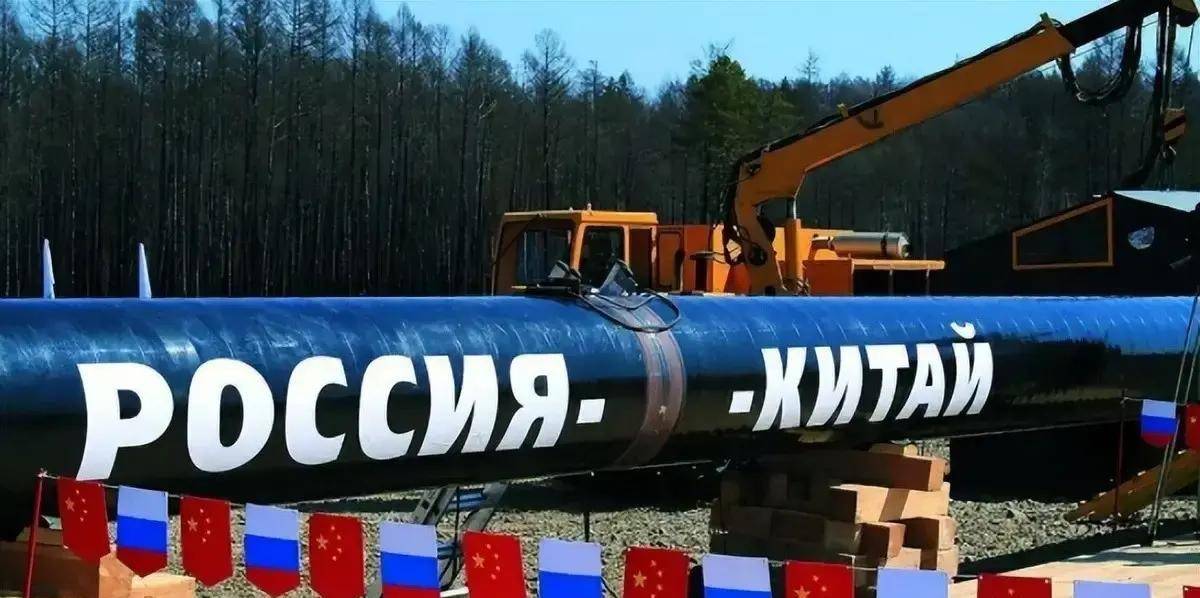
这条管道一旦建成,预计年输气量将达到500亿立方米,这无疑将在中俄能源合作中扮演重要的角色。然而,庞大的规模也意味着巨大的前期投入、漫长的建设周期以及长期的合同约束。因此,价格不能简单地参照当天的国际市场行情,它需要考虑更长远的战略价值和可持续性。俄方希望以每千立方米250至260美元的价格进行结算,而中方却提出了120至130美元的目标,甚至在某些谈判口径上,目标价甚至降至接近50美元。如此巨大的差距,折射出双方对这条管道价值的截然不同的理解。俄方更看重新增出口带来的现金流,而中国则更加关注气源成本、供应弹性以及长远收益。
欧洲市场正在逐渐关闭对俄罗斯天然气的进口大门,这无疑改变了俄方的谈判筹码。欧盟已经制定了明确的时间表,计划在2027年秋季之前,逐步减少并最终停止从俄罗斯进口液化天然气和管道气。对于俄罗斯来说,这不仅仅是少卖一部分天然气,更是部分成熟气田失去了原本的主要买家。西伯利亚地区的天然气开采,具有很强的连续性,产气、运输和销售需要长期相互配合,很难像关闭水龙头一样,随时停产。正因如此,俄方迫切需要寻找新的、大规模的出口方向。但天然气交易远非单纯的有货就能决定结果,还要考量买方是否有替代选择,管道建设的责任归属,合同期限等等,以及最终的价格是否能覆盖运输和基础设施的成本。欧洲市场的收缩,让俄罗斯需要新的出口通道,而中国则并非没有其他能源选择。需求紧迫程度的不同,直接影响了谈判桌上的力量对比。
中国并非天然气短缺国,这种局面让价格很难被单方面推高。目前,西伯利亚力量1号已经稳定运行,去年输气量已达388亿立方米,今年还将继续攀升至500亿立方米。这表明中俄的天然气合作仍在持续,真正存在分歧的,是新增项目价格以及相关条件。更重要的是,中国还在积极实施多元化能源战略。中亚管道、中缅管道持续运行,来自卡塔尔、澳大利亚、马来西亚的液化天然气也源源不断地通过海运进入中国市场。国内页岩气、深层气产量也在不断提升,这无疑增强了中国能源供应体系的韧性。值得一提的是,中国燃气与美国维吉能源近期还签署了一项为期20年的液化天然气采购协议,每年50万吨,计划从2030年开始交货。
管道气具有运输稳定的优势,而液化天然气则在供应来源上更加灵活。对于像中国这样的大型能源买方来说,气源越分散,就越能降低对单一供应商和单一运输路径的依赖。未来几年,美国、卡塔尔、澳大利亚等国家都有新增液化天然气项目投产,供应量将进一步增加,这无疑让卖方长期维持高价变得更加困难。因此,俄方真正需要思考的问题,并非中国是否需要天然气,而是中国愿意为这条新增管道承担多高的成本。新项目的推进,最终仍取决于价格、运输安排、合同期限以及双方对未来供需的精准判断。
这场谈判的最终走向,取决于俄方是否能够接受新的市场定价逻辑。对中国而言,价格当然是重要的考量因素,但更长远的稳定供应和多元化的能源结构同样至关重要。究竟新管道会以怎样的价格落地,才是这场能源博弈中真正值得关注的答案。俄方将如何权衡,是守住高价以求短期利益,还是先以更低的价格换取长期市场份额,这或许将决定这场博弈的最终结局。

