

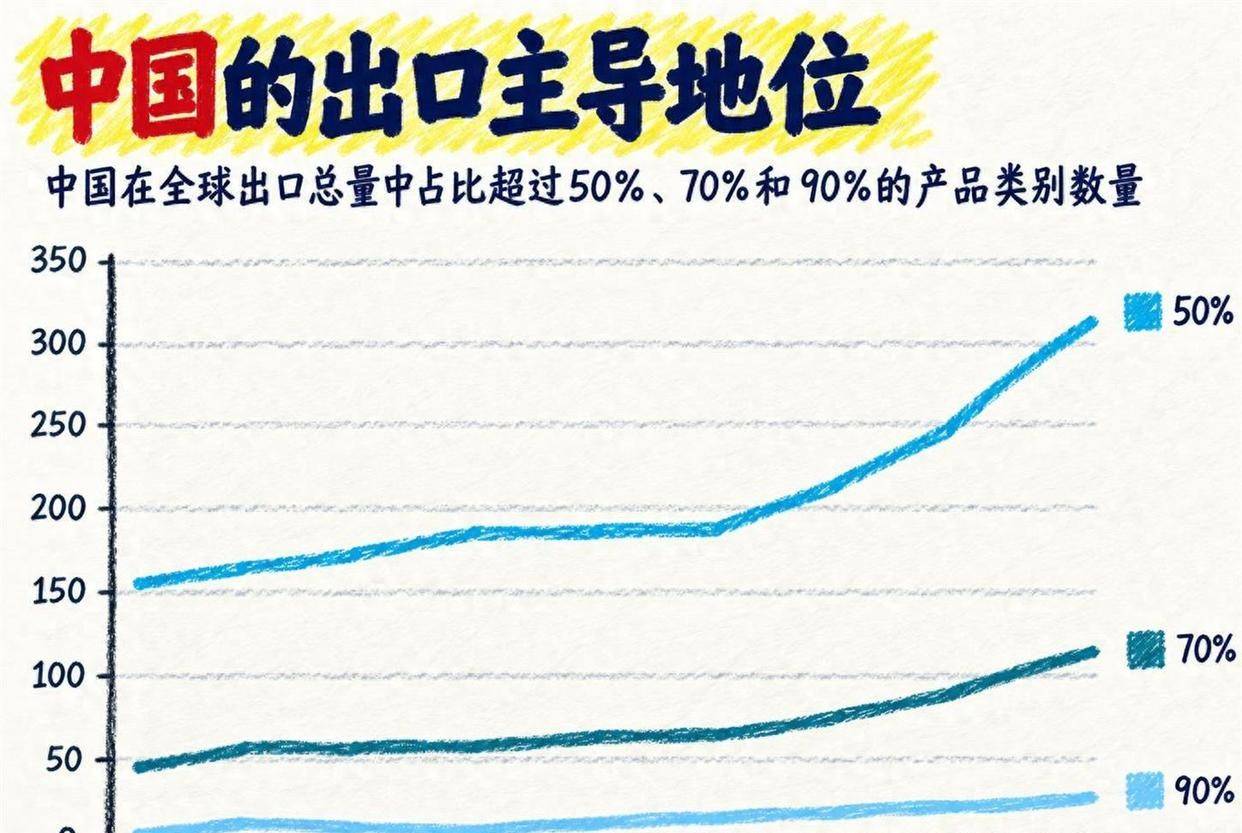
这年关税加了又加,中国出口非但没减反倒越发强劲,这背后究竟藏着什么玄机?《华尔街日报》引用荣鼎咨询的报告,用数据清晰地揭示了这一反常现象:按行业标准划分,中国在全球出口中占据超过一半份额的品类,从2016年的163个激增至2024年的315个,短短八年内几乎翻了一倍!这绝非仅仅是几款廉价小商品的故事,而是电池、光伏、机械设备、化工原料、无人机乃至汽车零部件等一系列关键工业品所构成的庞大阵列。
欧盟也采取了另一套策略。欧盟委员会主席冯德莱恩在9月份的国情咨文中表示,欧盟对华贸易逆差每天高达近10亿欧元,因此要建立欧洲关键原材料公司,统一采购矿产资源并建立储备。她自己透露的数据显示,欧盟对华关键原材料的依赖程度超过80%,部分稀土资源甚至高达90%。欧盟目前已经对中国商品实施了约230项贸易防御措施,包括对纯电动汽车的反补贴税率在7.8%到35.3%之间。2026年,钢铁配额将被削减约47%,超配额税率将达到50%,同时欧盟还对电工钢材设置了配额和最低价。此外,欧盟还利用外国补贴条例审查中企在欧并购活动,利用碳边境调整机制(CBAM)压制钢铁和铝产业,以及通过欧洲优先公共采购政策。 虽然听起来颇具力度,但稀土从矿产开采到分离提纯、再到制造磁性材料,并非仅仅依靠设立一家公司就能在半年内完成。即使欧洲从加拿大或中亚等地寻找矿产资源,也需要数年时间来建设分离厂、磁材厂和电池材料厂。比亚迪在匈牙利的投资,宁德时代在匈牙利的电池工厂,以及上汽在西班牙的布局,并非等到关税打压才开始,而是提前将一部分装配和供应链布局在了欧洲。欧洲试图摆脱依赖,中国企业则积极本地化,双方都在寻找彼此绕开的策略。 西方国家经常批评中国政府的产业政策,但荣鼎咨询却反过来强调中国是全盘护航。对芯片、人工智能、量子技术、无人机等领域提供支持,对新能源、机床、光伏等行业进行扶持,甚至连纺织、五金、基础化工等传统产业也得到了政策倾斜。西方国家偏爱于对最具前景的尖端科技进行高额投入,而中国则选择对整个上游中间品链条进行全面补强。最终的结果是,即使终端产品受到关税的限制,中国的化学品、轴承、磁性材料和印刷电路板等产品依然能够以最稳定和最优惠的价格畅销全球。这些环节中,中国所占的份额巨大,仅仅依靠终端关税是无法阻止的。 当然,也存在一些例外。高端光刻机、最先进的算力芯片、部分医疗设备和高端数控机床等领域,中国仍然面临着技术上的限制。荣鼎报告中所指的315个品类出口份额超过50%,并不等同于技术完全自主。如果西方国家真的要削弱中国的影响力,就必须自己重建精炼、磁性材料和化工中间体产业,而不仅仅是禁止成品进口。目前,美国正在加强原产地核查,欧盟也在建立关键原材料公司,这些举措都旨在补强上游供应链,但相应的成本和时间投入也是巨大的。 从企业角度来看,现实情况更为残酷。西方工厂的利润一旦持续下滑两个季度,资本就会迅速撤离,生产线也会被迫关闭。而中国国内的竞争异常激烈,即使价格被压至微利状态,企业也不会轻易退出市场,而是依靠规模效应和技术迭代来维持生存。一旦西方对手退出,相应的订单和产能就会被中国企业所接管。这绝非简单一句政府给钱就能解释清楚,而是内需市场、供应链半径、熟练工人队伍、以及完善的原材料配套等多种因素共同作用的结果。 越南、墨西哥和东盟等地的转口贸易将进一步演变为真正的本地化,而不是简单的挂牌造假。谁能在当地进行深度加工,达到区域价值比例,并通过碳排放和原产地审查,谁就能继续向欧美市场销售。如果仅仅将中国零部件运过去进行简单的组装,那么关税和罚款将直接吞噬利润。中国企业的出海战略将从最初的转移避关税转变为在海外重建半条供应链,虽然成本会更高,但比被追税强得多。 欧美消费者的处境也颇为尴尬。关税本意是希望将生产回流本国,但中间环节增加多重转口和审查,短期内售价并未下降。而中国企业能够凭借自身的供应链优势,提供更具竞争力的报价。欧美国家试图通过政策手段将产能引回本土,需要投入大量资金、招揽工人、并经历漫长的低利润期,资本是否愿意等待,仍然是一个未知数。 这份报告真正引人深思的地方不在于中国出口量巨大,而在于这些出口量主要在上游产业。终端产品的关税是显而易见的,但化学品、磁性材料、轴承和试剂等上游产品的关税则会直接冲击西方的工业成本。未来,西方国家将更加严格地审查零部件来源、区域价值和碳排放数据,而不仅仅是检查成品报关单。如果中国企业想要继续保持竞争力,就必须将账目、工厂和材料证明等各方面处理得更加细致,否则即使占据再大的份额,也可能被原产地规则所蚕食。