

美元9月重新站上100后,9月23日盘中冲到101附近,美联储10月再加概率在不同模型里从53%到近70%不等。人民币一边破6.7、一边面临美元继续走强,A股和黄金的定价逻辑正在变。
9月17日凌晨,美联储全票加息25个基点,联邦基金利率区间到3.75%—4.00%,这是2023年7月以来首次加息。点阵图显示16名官员中多数人预计年内还要再加一次,沃什发布会强调通胀“太高、持续太久”,美元指数当天涨0.7%收在100.33。
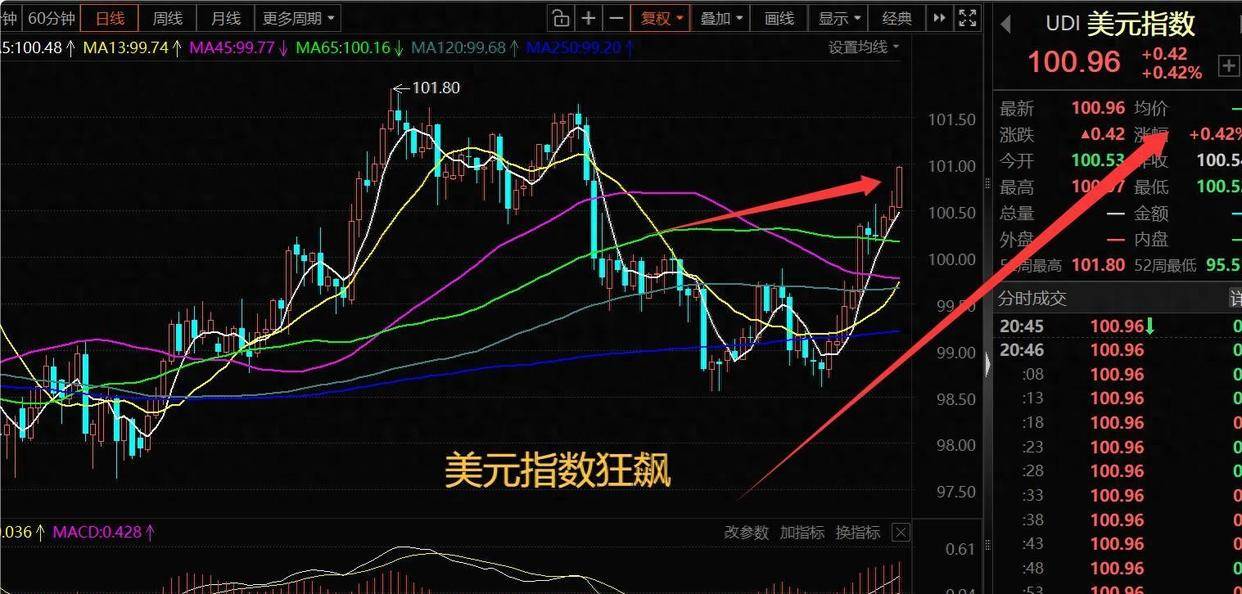
9月23日,多位地区联储主席继续放鹰。古尔斯比提示能源冲击可能变成持续通胀来源,巴尔金、柯林斯支持继续按数据收紧,巴尔理事也提到可能进一步调整政策。美元指数亚洲段到100.70,纽约段一度到101.22;现货黄金收跌70.96美元至4287.24,跌幅1.63%。
10月是否加息,现在不同报价差距很大。CME FedWatch部分时段给出10月加25个基点概率53%,也有盘中模型到69.7%;更宽口径看,年内至少再加息一次的概率被一些机构估到近90%。
关键不在“加不加一次”,而在市场开始重新算终端利率。9月点阵图把2026年底中值放到4.10%,2027年仍接近4.10%,说明高利率不是几周事件。10年期美债9月23日一度到5.129%,2年期到约4.9%,短端和长端一起抬,美元资产收益率优势重新扩大。
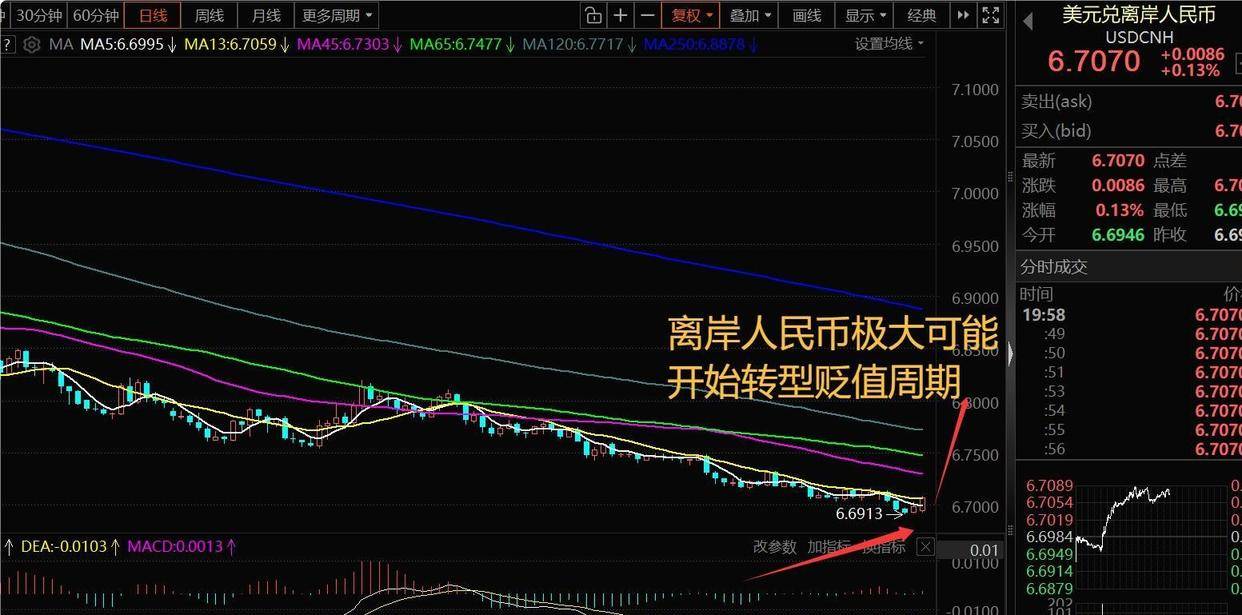
人民币这边出现一个不太常见的组合。9月18日在岸、离岸双双破6.70,离岸报6.6947、在岸6.6972;9月21日中间价6.7487,连续九个交易日调强,在岸收6.6955、离岸6.6949。
传统脚本里美元涨、人民币应承压,这轮没照着走。直接支撑是结汇和出口:8月出口同比增长25.0%,银行结售汇顺差485亿美元,企业结汇率61.5%;中间价连续偏强释放信号,CFETS人民币汇率指数9月18日当周102.54,按周涨1.05。
美元如果只涨到100—101,人民币可依靠结汇和中间价消化。若美元继续破102、10月落地第二次加息、10年美债稳在5%上方,中美利差倒挂会重新成为定价变量。国内货币政策“以我为主”,不跟加息,保持合理充裕,这会和美联储紧缩形成政策错位,但不等于人民币必然转贬。
现实的路径是波动区间下移而不是单边贬值。机构给出的年底核心区间多在6.7—6.9:出口和结汇托底,美元、美债、外需数据压顶。若后续出口环比走弱、企业结汇意愿下降,6.80—6.90的压力会先看到;只有美元持续突破且国内宽松预期加强,才会把“偏强双向”改成“震荡偏贬”。
A股受这条链影响分三层。第一层是美债收益率:10年美债到5%附近,高估值成长、AI、半导体折现压力上升,9月17日A股低开后在部分时段翻红,但机构对科技估值仍偏谨慎。
第二层是汇率预期。人民币稳,外资汇兑损失小,北向波动低;若USDCNH从6.69向6.80移动,外资对人民币资产回报要求会提高,消费、医药、新能源等长久期板块更敏感。当前人民币偏强,这一层压力还没释放。
第三层是美股情绪传导。9月23日美股三大指数收跌,道指跌0.68%、标普跌0.75%、纳指跌1.13%,中概金龙跌1.43%。美联储紧缩预期升温时,A股不一定跟跌,但科技和外资重仓股会先看美股风险偏好。
黄金的矛盾更直白。实际利率上行、美元走强本来压金价;但央行购金、中东能源和财政赤字给金价托底。9月23日现货金跌破4300后收4287.24,中金测算4200—4500是静态支撑区,若美联储只再加一次、不连续加息,黄金下行可控;若10月加完继续释放12月加息信号,4300下方还会反复测试。
缩表目前不适合写得太死。沃什上任后强调资产负债表过大、金融条件不够紧,市场有观点预期加息结束后才可能转缩表,部分机构把时点放到2027年。现在先用加息和点阵图定价,缩表若提前讨论,新兴市场面临的不是单次利率冲击,而是“利率高位 存量流动性回收”两段叠加。
企业有美元收款的,当前结汇价6.69—6.70比二季度友好,但是否一次性结要看后续进口付汇和套保成本;有美元负债的,25个基点加一次,1亿美元年利息多25万美元,若10月再加,融资成本要按4.00%以上重算。