

汇率这事儿,最容易让人栽跟头的就是拍脑袋下结论。美联储一加息、中美利差撑到317个基点,很多人张口就说人民币要跌、资金要往外跑。
可9月18日盘面一开,在岸、离岸双双站上6.70,把书本上的那套推理直接顶翻在地。它把一个老问题重新推到桌面上:大国货币,凭什么值钱?
9月10日打头阵的是欧洲央行,三大关键利率各上调25个基点。拉加德在发布会上讲得挺明白,中东冲突把能源价格往上顶,通胀已经从预测变成了现实。
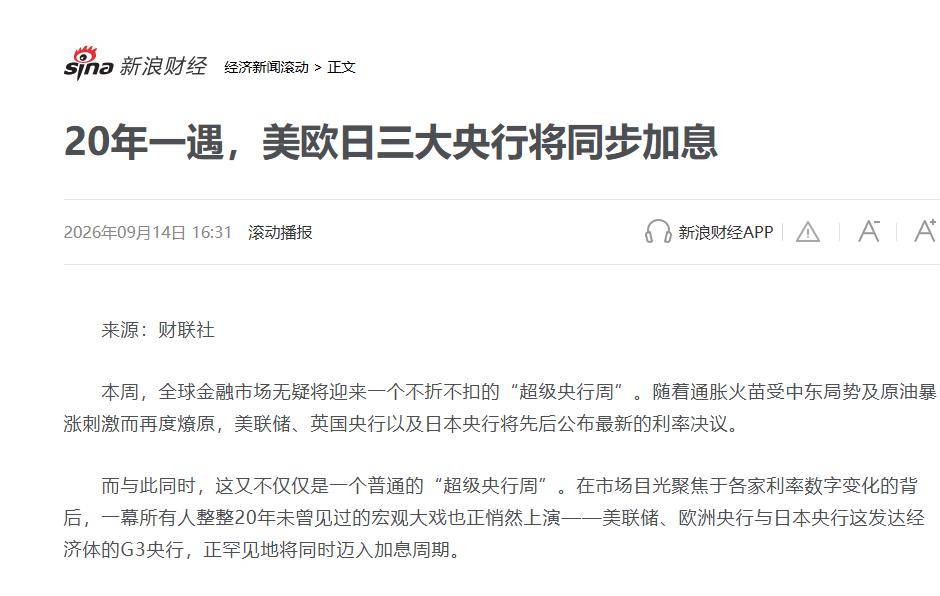
这是欧洲央行今年第二次动手,节奏比不少人预期的都要急。紧接着是美联储。北京时间9月17日凌晨,联邦基金利率目标区间抬到3.75%到4%,加息25个基点。
这是自2023年7月以来的头一次加息。美联储主席沃什的口风相当硬,通胀过高、拖得过久,后面加不加还要看数据脸色。18名参与者中16人预计年内至少还需一次加。
亚洲这边,日本央行也没歇着。9月18日,政策利率抬到1.25%,这个位置是1995年以来最高的。日本从2024年3月退出负利率之后,动作明显加快了。
植田和男把话说得直接,人工智能相关投资、原油价格、日元疲软共同把生产者价格推高,稳住2%的通胀目标才是眼下最要紧的。就在三大央行相继议息之前,中美10年期国债利差已扩大至历史极值附近。
9月9日那天,美国10年期国债收益率冲到4.85%,中国10年期国债收益率还稳稳趴在1.68%附近。两边一减,317个基点的利差,是彭博自2002年有数据以来最深的一次倒挂。
按最朴素的金融常识,钱应该顺着利差往外走,人民币的贬值压力应该一层压一层。可市场偏偏不按剧本演。9月18日当天,离岸人民币先动,在岸紧跟着上,双双冲过6.70这道被盯了很久的关口。
离岸盘对海外资金更敏感,率先启动。把镜头拉远一点看,今年以来在岸人民币对美元累计涨了超过4.1%,离岸涨了大约4%。
要是从2025年4月份低位的7.42算起,这一轮累计升值已经接近10%。这个幅度对一个大型经济体货币来讲,真的不算小。
反常走势的背后,其实有几股力量在共同发力;第一股力量,美联储的加息本身早被市场提前定价。会议前市场已经给出九成以上的加息概率,等决议真正落地,美元指数冲高之后掉头往下走,"利好出尽"的味道很浓。
当天欧元、英镑、瑞郎、澳元集体走强,人民币不过是里头反应更漂亮的一员。
第二股力量,中间价的引导信号给得很足。9月14日到18日短短一周内,人民币对美元中间价连续四次上调,一周累计222个基点。
这种连贯的动作在过去几年不多见,等于官方在市场里立了根旗杆,明着告诉所有参与者:稳汇率是有底气的,别单边押注贬值。短线空头几乎没有下手的空间。

第三股力量容易被忽略——跨境资金流动的监管框架。这些年监管思路一直在打磨,宏观审慎和微观核查两条腿走路。
投机盘想把大额资金搬到境外套利差,中间要过好几道门。利差是明摆着的,可利差要变成真金白银的资本外流,难度比外界想象的高得多。门关得紧,汇率的底就稳。
光靠美元回落和中间价引导,还撑不起将近10%的升值幅度。真正的压舱石在贸易账本里。2025年全年,中国货物贸易顺差录得1.19万亿美元,创下历史新高。
到了2026年,这个势头没有减弱。海关数据显示,8月单月顺差就有1190.9亿美元,前八个月累计已经到8055亿美元,全年大概率还会再度改写纪录。
八千多亿美元的顺差,意味着大量出口企业手里攥着数额惊人的美元货款。前两年汇率在7.0上方震荡的时候,不少企业选择把美元留在账上吃海外利息,形成了规模庞大的"待结汇堰塞湖"。
可当人民币一路从7.42走到6.80、再破6.70,情况完全倒转过来——美元存得越久,换回来的人民币越少,账面损失肉眼可见。关口一破,企业心态出现集体反转。
原本按兵不动的美元开始集中涌向结汇窗口,卖美元、买人民币的刚性需求短时间内爆发出来。
这种基于真实贸易的结汇盘,跟纯投机盘完全是两回事——它背后是订单、是货物、是现金流,砸下来又稳又实。
9月中下旬人民币的强势,很大程度上就是这股力量顶起来的。出口结构升级也是重要底牌。今天从中国港口装船离岸的,早不是过去那种利润薄得可怜的日用小商品。
新能源汽车、工程机械、锂电池、光伏组件、半导体设备、AI服务器零部件成了主角,8月新能源乘用车出口51.8万辆,其中纯电动车约32.8万辆。
这些商品议价能力今非昔比,海外客户对几个百分点的汇率变动没那么敏感了,企业消化升值的底气比十年前强出好几个量级。
企业的汇率管理水平也上了一个台阶。去银行做远期结售汇、期权组合的比例逐年提高,很多外贸公司把套期保值直接写进了年度经营计划。
更关键的一步是,人民币直接结算的比重越来越高。跟俄罗斯、东盟、中东、非洲的不少大单直接用人民币计价收款,中间不用绕道美元,汇率风险从源头上就被砍掉了一大截。
政策面表态也很稳。2026年8月,二十国集团财长和央行行长会议期间,人民银行行长潘功胜在国际场合明确讲,中国没有必要、也无意通过货币贬值换取出口竞争优势。
这句话看似朴素,含金量却相当高,给国际市场吃了颗定心丸,也让那些盯着中国政策变化下注的对冲基金收敛了不少。
从更宏观的视角看,中国经济这几年一直在往内需驱动这条路走。顺差是好事,可过度依赖顺差会带来贸易摩擦和结构性风险。
人民币温和升值,能实打实压低进口原油、天然气、铁矿石和大豆玉米的成本,让老百姓手里的钱更值钱一点。这对撬动消费、稳住地方财政、化解债务风险都是正向合力。
风险当然也得摆到台面上说。华福证券首席经济学家管涛就提醒过,升值太快会带来宏观紧缩效应,一部分利润薄的出口企业会喘不过气来。

海外的紧缩周期远没走完,中信证券团队预计美联储年内还有一次加息25个基点的可能,日本央行也可能在生产者价格压力下继续跟进。 中美利差短期内会保持在较高位置,对人民币仍是一层隐性制约。
主流机构对后市怎么看?东方金诚首席宏观分析师王青的判断比较有代表性——短期内人民币偏强,但会更多跟着美元指数反向小幅波动,年底前核心区间大概率在6.70到6.90之间。
国际投行调预期的速度更快,汇丰把年底目标从6.75下调到6.65,德意志银行把2026年末基准值从6.70下调到6.55,高盛给出的未来12个月目标位直接看到6.50。
拉长周期看,美国债务规模不断膨胀,通胀虽在回落但黏性仍在,美元逐步走弱已经是市场共识。
中国这边物价平稳、产业链韧性摆在那里。人民币对美元温和升值的节奏,既不会冲击制造业的全球份额,还能提升国内金融资产对外资的吸引力。
中信证券团队也提示,海外加息落地对A股不是利空,中国国债、低估值高股息板块、AI产业链、大宗商品和化工周期股都会成为全球资金找确定性时的备选项。
三大央行同步加息,人民币逆势冲上6.70上方,把过去那种"利差扩大等于人民币必贬"的单线条推理打得七零八落。
一国货币值不值钱,不能光看短端利率的高低,还得看贸易账户的厚度、产业升级的成色、政策工具箱的宽度。
眼下人民币能在6.70到6.90这个区间保持双向弹性,各方都乐见其成,这一幕,或许还只是开场。