

2026年1月26日,布鲁塞尔。欧盟理事会以24票赞成、2票反对、1票弃权通过法规,把俄罗斯天然气永久挡在了门外。匈牙利外长西雅尔多当天就放话,要去欧盟法院告状。
几乎同一时间,往东去的那条管道却忙得停不下来。西伯利亚力量2025年全年给中国送了388亿立方米气,连设计产能都顶破了。欧洲关上的门,另一头有人敞开了收。
中美俄这几年各自掉转了方向,过去几十年把世界红利吃得最足的欧洲,账单正一张张寄回家门口。这笔债欠在哪儿,又得怎么还?
冷战后的欧洲,同时吃着三份红利
冷战结束后的三十来年,欧洲过日子有个外人很难复制的底子:能源有人便宜供,安全有人出钱扛,货有人大把买。三样东西都来自外面,好处却全记在欧洲自己的竞争力上。先说气。
2021年,欧盟进口的天然气里约45%来自俄罗斯,一年大约1550亿立方米。
管道直送、长约锁价,德国的化工、冶金、玻璃这些吃能源的行业,就靠这条管子把成本压到了全球同行够不着的位置。别人还在算燃料钱,德国工厂已经先赢了一截。
再说伞。美国的核保护伞罩在头顶,西欧多数国家把军费长期压在GDP的1.2%到1.5%之间,德国2012年到2022年平均只有1.2%左右。
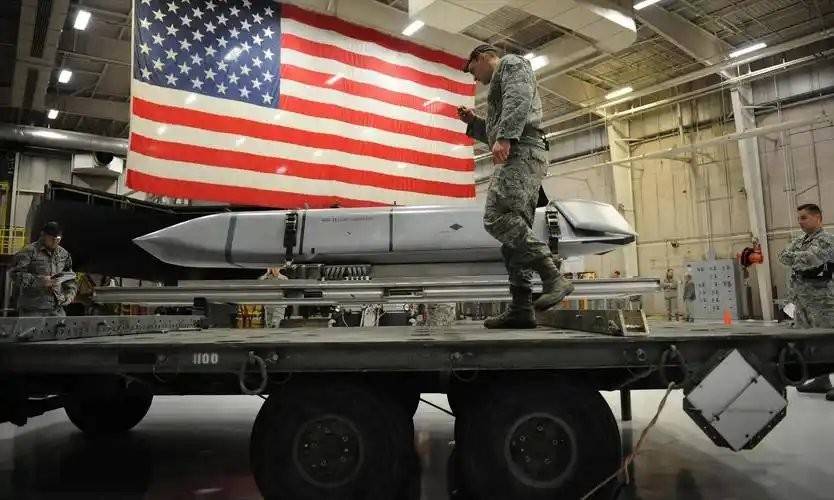
北约2%的门槛,德国常年够不着。省下的这笔钱去了哪?养老金、医疗、各种社会保障,福利国家的底气,有一块是大西洋对岸垫着的。最后是订单。2016年到2023年,中国连续八年是德国最大贸易伙伴。
德国的机床、汽车、化工品一船船往东运,中国工厂扩一轮产,德国车间就多一轮活。
三份红利叠在一起,效果很直接:便宜能源变成出口竞争力,省下的军费变成福利,庞大的市场撑着就业。所谓收割世界,说的就是欧洲在这个结构里坐着最舒服的位置,成本大半由别人承担。
麻烦在于,这三份红利没有一份攥在欧洲自己手里。
气的阀门在莫斯科,伞的收费权在华盛顿,订单要看中国工厂还愿不愿意买德国货。
管道往东拐,德国家庭能源账单明显吃紧
第一份红利断得最快。2022年9月,北溪管道在海底被炸,德国检方后来指控乌克兰籍嫌疑人受乌克兰国家机构指使,乌方否认,案子还在审。官司没打完,物理结果已经摆在那里。
2025年1月1日,经乌克兰过境的输气合同到期不续,俄气进欧洲的陆上主通道也关了。
据路透社计算,2025年俄罗斯对欧管道气只剩约180亿立方米,一年跌了44%,是上世纪70年代中期以来最低。
俄气在欧盟进口里的份额,从45%掉到了12%—13%。俄罗斯的选择很干脆:欧洲回不来,就往东卖。西伯利亚力量2025年送气388亿立方米,比上一年多了两成。
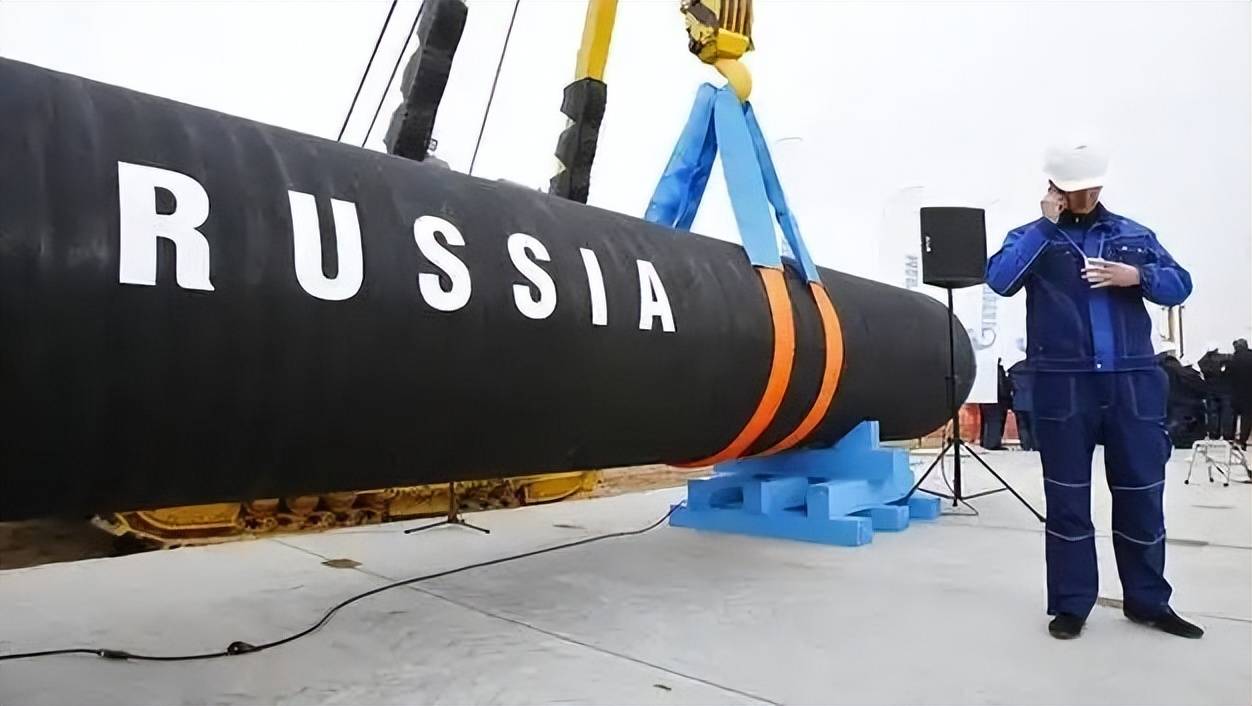
2025年9月,双方又签下西伯利亚力量2号的备忘录,一年500亿立方米,只是价格还没谈拢。
买家换了,生意照做。欧洲这边的窟窿,美国来填。美国LNG占欧盟LNG进口的份额从2021年到2025年大幅攀升,涨到接近四倍的量级。到2026年一季度,欧洲进口的液化气有63%来自美国。管道气签长约,价格稳。
液化气要跨洋运,还得在现货市场跟亚洲买家抢。
从一个便宜的卖家,换成另一个会要价的卖家,欧洲手里的筹码一个没多。账最后落到了谁头上?
德国比价平台Verivox算过一个三口之家:2021年全年能源开支4121欧元,2025年是5407欧元,涨了31%,一年多掏一大笔钱。取暖、做饭、开车,哪样都省不掉。工厂更疼。
巴斯夫路德维希港累计亏损超过10亿欧元,裁员约4800人,高能耗装置一套套关停,新投资转向北美和亚洲。
化工是给汽车、制药、农业供原料的母工业,它一缩,下游跟着缩。2019年以来,德国已经流失21.7万个工业岗位,能源红利抽走后,先丢的就是车间里的饭碗。
保护伞开始收费,德国军费三年近翻倍
美国的调整来得更直白。2025年1月,特朗普在达沃斯公开要求北约国家把军费提到5%。半年后的海牙峰会敲定:2035年前,国防及安全相关支出达到GDP的5%,3.5%给核心防务,1.5%给网络、关键基础设施这些配套。
门槛从2%一下子抬到5%。伞要收钱,生意也要重算。2025年7月27日,特朗普和冯德莱恩在苏格兰谈出框架协议:美国对多数欧盟商品征收15%统一关税,欧盟承诺多买美国的液化气、石油和核燃料。
美国的算盘不难懂,对欧贸易逆差摆在那里,卖能源、卖武器,都是往回收钱最顺手的路。德国被推到了最前面。2025年3月,德国修改基本法,把国防开支从债务刹车里豁免出来。
2026年,国防核心预算约827亿欧元,加上255亿欧元特别基金,合计约1082亿欧元。
2023年这个数是635亿,三年接近翻倍,预算里还留出了扩军的钱。钱从哪来?一部分靠借,一部分靠挤。社会福利仍占联邦预算38%,是最大的一块,谁动谁过不了政治关。
投资支出从2025年的630亿欧元压到2026年的560亿,一年少了一截,被压缩的同时,国防开支明显上升。
修路、修桥、翻新学校的项目排在了后面。福利眼下还没削,但中期财政计划要求往后几年大幅减支,养老金改革的压力已经摆上桌面。
保护费以前藏在美国的国防预算里,现在一笔笔记到了德国自己的账上。出口也挨了一刀。
2025年德国对美出口跌了9.4%,只剩1462亿欧元,汽车和零部件跌得更狠,少了17.8%。
一边交保护费,一边交关税,德国两头出血。
2026年5月,中国品牌在欧洲销量首超日系
第三份红利的反转,发生在欧洲人最骄傲的行当。按欧洲汽车制造商协会的数据,2026年5月,比亚迪、上汽、吉利、奇瑞、零跑这些中国品牌在欧洲31国卖了138410辆,头一回超过日系品牌合计的130424辆。
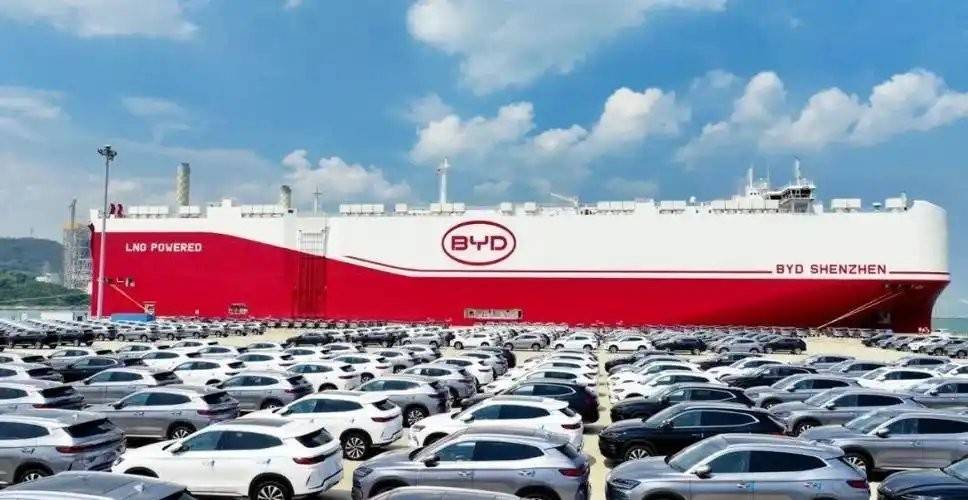
2026年5月,中国品牌在欧洲31国的市场份额约12%。欧盟拦过。对中国产电动车的反补贴税最高加到45.3%。可比亚迪一款小车在欧洲起售26990欧元,交完税还比同级的雷诺5便宜3%。
插电混动不在加税范围内,5月中国插混在欧销量同比涨了140%。关税墙修起来了,车从墙边开了过去。欧洲自己也没站齐。
2024年10月那次关税投票,10国赞成、12国弃权,德国领头投了反对,德国汽车业内部对关税保护本土产业的效果一直有担忧。
德国车企在中国市场的饭碗太大,最怕对方反制。过去欧洲往中国卖机床、卖汽车,是单向输出。
如今中国车开进德国家门口,在自家地盘上抢客户。2025年中国重新成为德国最大贸易伙伴,双边贸易2518亿欧元,德国对华逆差却从669亿扩大到893亿欧元。大众计划到2030年在德国削减3.5万个岗位、砍掉73.4万辆产能。
企业破产也在抬头:Creditreform统计2025年是23900起,同比增8.3%,十余年最高。
哈勒经济研究所的口径是17605起,2005年以来最高,比2009年金融危机时还多。2026年4月,德国经济部把全年增长预测从1%砍到0.5%。
欧洲没有垮,工厂还在转,福利还在发,只是便宜的气、现成的伞、单向的订单,三样都回不来了,每一样都换成了实打实的开支。
中美俄各自掉头之后,欧洲收割了几十年的红利开始退潮,这笔债就摊在德国家庭一年多掏的那笔能源开支里,摊在路德维希港关停的装置上,也摊在预算表上被挤掉的那部分投资里。
布鲁塞尔那天的24张赞成票关上了俄气的门,也把欧洲推进了一个样样都得自己掏钱的年代。
参考资料:
EU countries give final approval to Russian gas ban.路透社.2026-01-26
Russia's Gazprom supplied 38 bcm of gas to China via Power of Siberia pipeline in 2025.路透社.2026-01-26
German corporate insolvencies hit decade-high in 2025.新华社(引Creditreform).2025-12-25
EU finalizes ban on Russian gas, LNG by 2027 S&P Global Commodity.Insights
BASF to cease adipic acid production in Ludwigshafen, Germany: spokesperson S&P Global Commodity.Insights.2025-12-05