

美国那边有个政策,2025年8月正式落地,800美元以下小额包裹免税的口子被彻底堵死了。到了2026年,追加关税又叠了一层,跨境圈里叫苦声就没断过。
直邮小包这个玩了十几年的老路子,账面上直接不通了——一件20美元的T恤,光关税就啃掉三成利润,加上海外仓、贴标、清关,中小卖家一大批退场。
可就是在这样的行情里,一家总部在南京的服装公司,2025年独立站做了4.2亿美元,折合人民币28个亿,2026年还预计再往上走10%到15%。

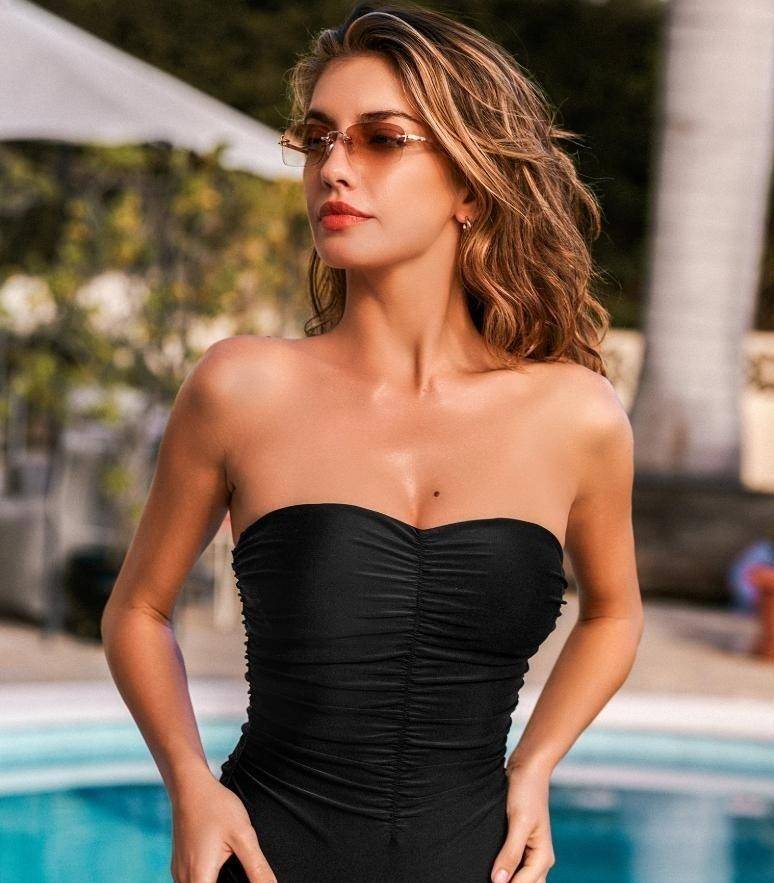
这家公司叫Cupshe,国内绝大多数人没听说过,海外女中产的衣柜里,却有它一大堆比基尼和度假连衣裙。这事就有意思了:同一片政策的风暴眼,凭什么它能站着不倒?
先把最反直觉的一点摆出来。Cupshe 70%的营收来自自己的独立站,只有30%走亚马逊。
你要知道大部分中国出海卖家的比例是倒过来的,甚至有人90%以上押在亚马逊。为什么这个比例重要?
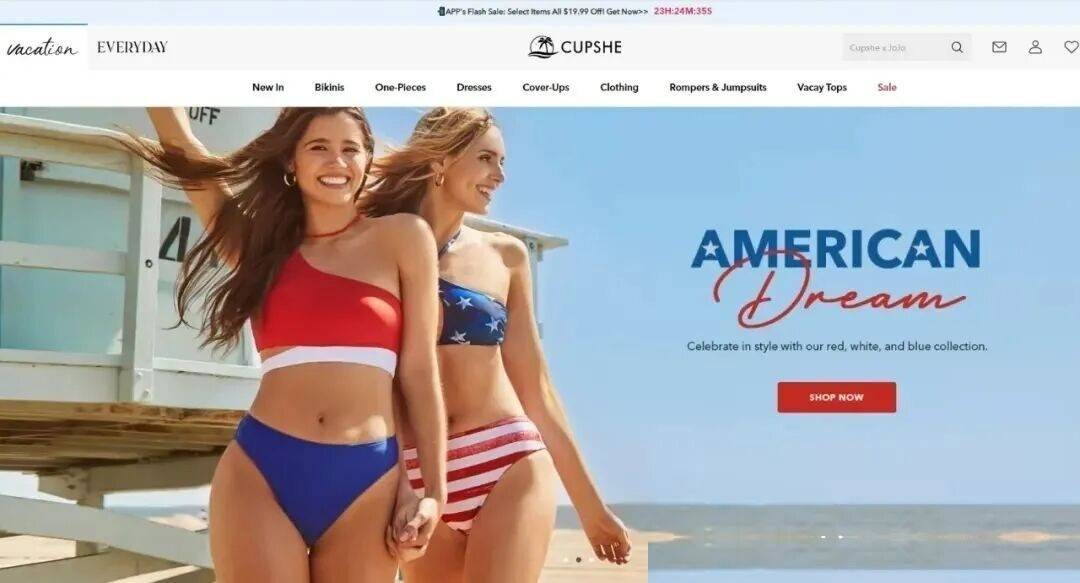
因为800美元免税一取消,直接被打穿的是那些靠亚马逊比价、靠低价直邮走量的路子——同一款泳衣挂上去,用户翻页比较,谁便宜谁赢,利润薄得像纸。可独立站不一样,用户是冲着牌子来的,加入了会员、攒了积分、被朋友种了草,价格敏感度下降一个数量级。
关税涨了,Cupshe可以把成本部分往售价里加,用户照买不误;亚马逊上的白牌卖家一涨价,销量断崖式下跌。这就是品牌资产在关税时代的真正价值——它是缓冲垫,是护城河,也是很多人只会挂在嘴上、真到危急时刻拿不出来的东西。
那问题就来了,Cupshe凭什么能把品牌立起来?中国出海做服装的公司多如牛毛,SHEIN那种量级不用说,光是义乌、广州档口翻出来的小品牌一年也有几千个,能被欧美用户记住名字的却屈指可数。
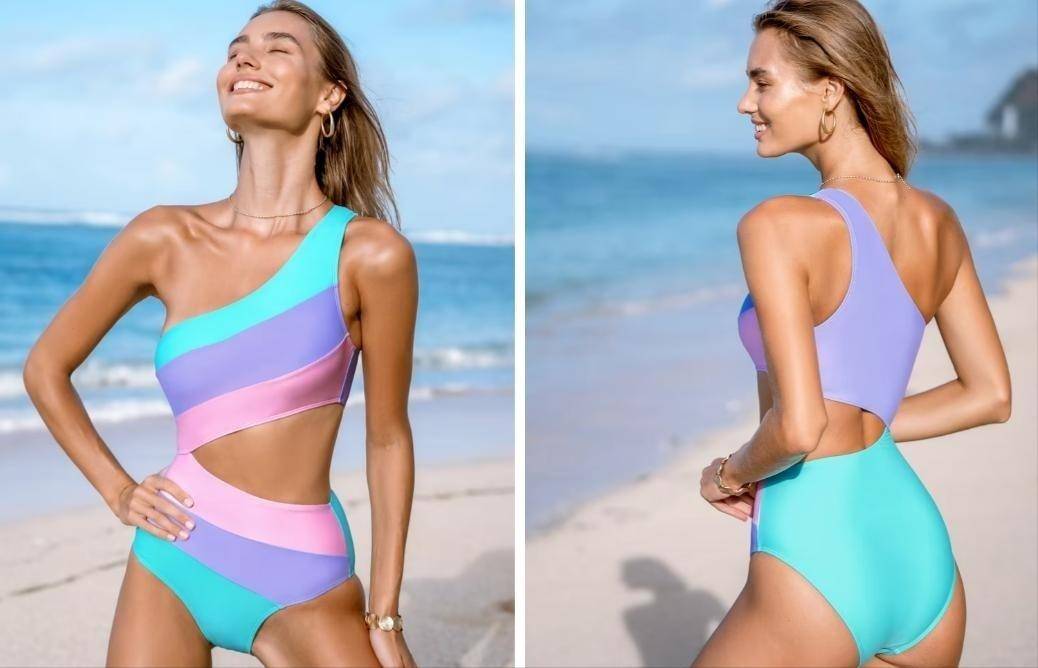
这里就要说到一个很多人忽略的细节:辽宁兴城,一个东北的县级市,全球每卖出四件泳装,有一件是它做的,一年产能1.9亿件。中国泳装产业的供应链底子是全球独一份的,可兴城本身没走出过一个像样的国际品牌。
Cupshe的创始人赵黎明,长年在美国生活,2015年在南京把公司搭起来,一头连着兴城的供应链集群,一头扎进加州海滩的消费文化里。
这种"两头都在场"的结构,才是中国品牌出海最稀缺的配置——不是把中国货搬到亚马逊上卖,而是用中国的产能去做真正给美国人设计的产品。设计这件事,Cupshe踩到了一个非常大的点,一个被欧美本土品牌长期忽视、甚至可以说是有意回避的痛点。
美国是全球肥胖率最高的发达国家之一,成年女性平均身材尺码在14码到16码之间,远超过传统时尚品牌习惯做的样板尺寸。但你去看维多利亚的秘密、看那些海边度假社交媒体广告,铺天盖地的都是零号身材模特。
这就出现一个巨大的错位:真实购买力最强的女性群体,常年买不到适合自己身材的、还能拍照发朋友圈的漂亮泳衣。Cupshe把尺码做到XS到4XL,单独开了大码分类,请大码模特实拍,剪裁上专门做了收腹、修饰腰线的处理。
这种做法在国内看可能觉得没什么,但在美国市场,它戳中的是一整代女性用户的情绪需求——不是被"减肥"审美绑架的那种购买,而是"我现在就值得穿好看衣服"的悦己心理。
这背后的心理转向,是过去十年美国女性消费市场最大的一次范式迁移,Cupshe抓住了。价格也是一把利刃。
同类欧美品牌的泳衣普遍在60到150美元区间,Cupshe压到20到60美元,直接卡在了1/3到1/2的位置上。这个价格带非常刁——太低了显得廉价、损伤品牌形象,太高了性价比优势又出不来。
20到60美元是什么概念?相当于一顿普通的美式brunch,或者Uber跑一趟机场。
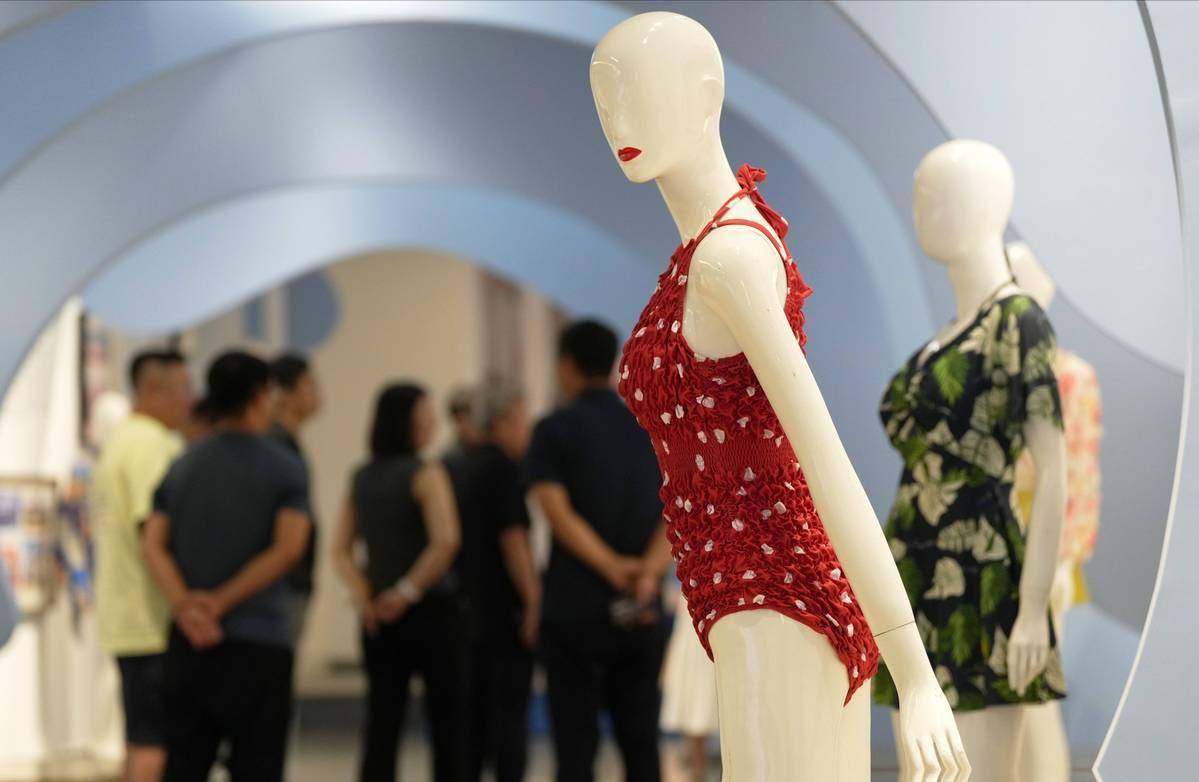
用户不需要做太多心理挣扎就能下单,而且款式多、色彩多,每周至少上新20款,全年SKU超过1000个,买了穿一夏天,扔了也不心疼,明年再买新的。
这是典型的快时尚打法,只不过SHEIN把它用在了全品类上,Cupshe把它聚焦在了海滩这一个场景里。你会发现,凡是能穿越经济周期的出海品牌,几乎都吃透了一个道理:不要跟本土巨头拼全线,找一个足够垂直的场景,把产品密度砸到对方来不及反应。
Cupshe的社媒打法也和大部分中国出海品牌不太一样。它没有把全部预算砸给头部大网红,反而重点撬动的是中腰部博主。
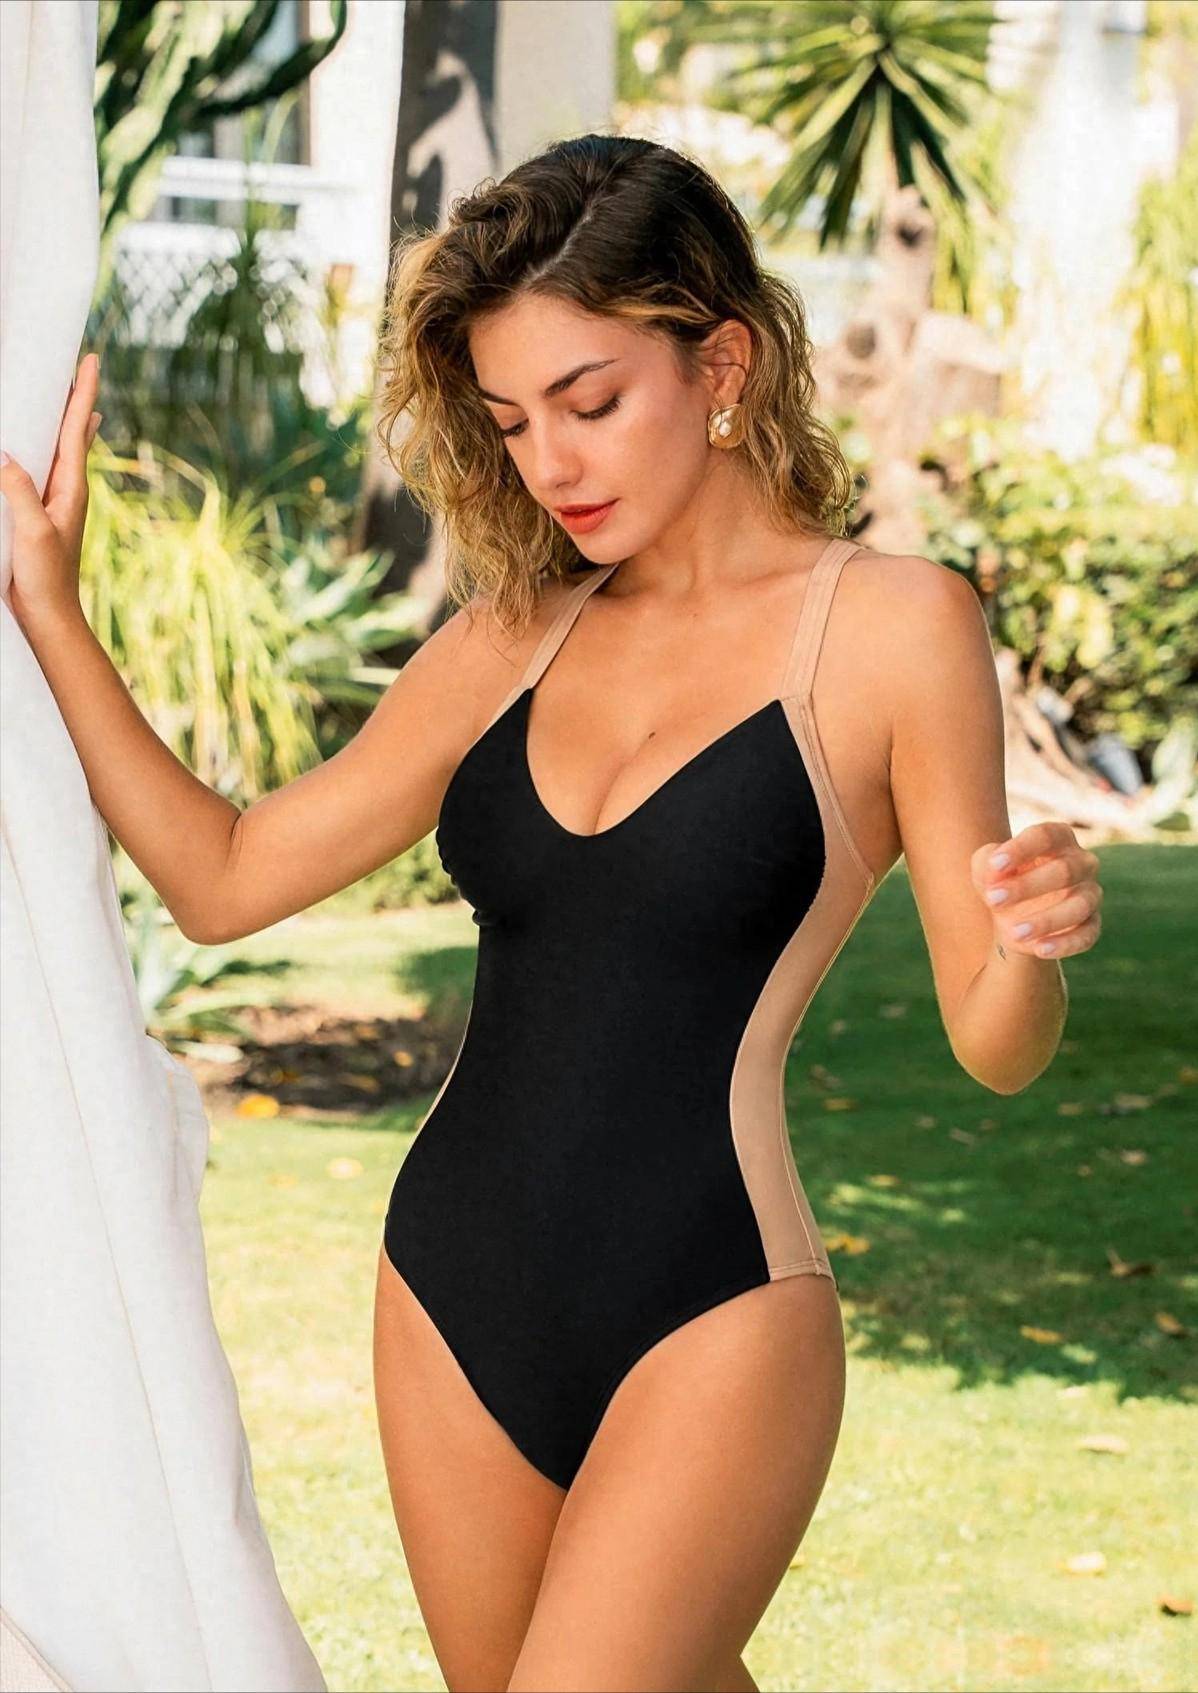
这个策略的逻辑是什么?头部网红报价一次几万美元,曝光量大但转化不稳定,用户会觉得是硬广;中腰部博主粉丝在几万到几十万之间,单价便宜,人设垂直——比如专门做大码穿搭、旅行度假、妈妈生活方式——她们发的内容用户信任度反而更高。
Cupshe还搞了一个叫#CupsheOfficial的话题标签,普通买家买了衣服在海边拍照打上标签,就有可能被官方账号翻牌转发。
这就形成了一个UGC飞轮:用户自发生产内容-品牌免费获得素材-新用户看到真实身材的普通人穿着好看-下单-再发内容。这套玩法的营销成本比传统投放低一个数量级,而且用户粘性天差地别。
到2026年这个节点上,你回头看嘉御基金2021年那笔过亿的投资,会觉得这钱花得挺聪明。嘉御之前投过Anker、致欧家居,这两家现在都在美股或者A股上市,是中国出海DTC领域的标杆。
它选Cupshe的逻辑很清晰——赛道足够窄、供应链足够强、创始人对当地市场足够懂。这三个条件同时满足的中国品牌,数得出名字的没几个。
同期跟Cupshe一起出海的一大批快时尚公司,现在还活着的不到两成,大多数死在了品类扩得太快、库存压得太重、或者亚马逊政策一变现金流就断。
Cupshe早在2016年就砍掉杂七杂八的品类,聚焦泳装,这个决策看着简单,当时可是要顶住短期营收下滑的压力,不是每个老板都愿意做。放到更大的格局里看,2026年的中国跨境电商正在经历一次不可逆的洗牌。
低价直邮的黄金时代结束了,亚马逊的红利期也过了顶,平台方越来越强势,卖家利润被切得越来越薄。
真正能穿越这轮周期的,只可能是两类:要么像Temu、SHEIN那样做超大规模的平台型公司,靠体量硬扛,要么像Cupshe这样在一个垂直品类里做深做透,靠品牌溢价活下去。
中间那一大片"多品类白牌卖家",是最尴尬的,既没有平台的规模效应,也没有品牌的定价权,关税一涨就没饭吃。这不是Cupshe一家的故事,是整个中国出海行业的分水岭。
Cupshe现在开始往度假休闲服饰、沙滩周边、日常连衣裙上延伸,想把只在夏天卖的泳装生意,做成全年365天都在转的度假生活方式品牌。
这一步很关键,也很危险——一旦品类扩太开,当年泳装聚焦带来的锐利感就会变钝。它能不能走出SHEIN那种全球体量,现在下结论还太早。
但至少到2026年秋天,这家南京公司已经证明了一件事:中国品牌出海,不一定非要走"更低价、更多SKU、更卷"这一条路。选对赛道,找对人群,把中国的供应链能力和海外的用户洞察结合起来,一样能在关税风暴里挣到真金白银。
海外那些女中产用户不知道Cupshe是中国品牌,也不太关心——她们只知道这件泳衣好看、合身、买得起、能拍出好照片发ins。这大概就是品牌两个字最朴素的含义:让人忘记你的成本,只记得你的价值。