欧洲柴油越涨,谁能真正掌握炼油的主动权?
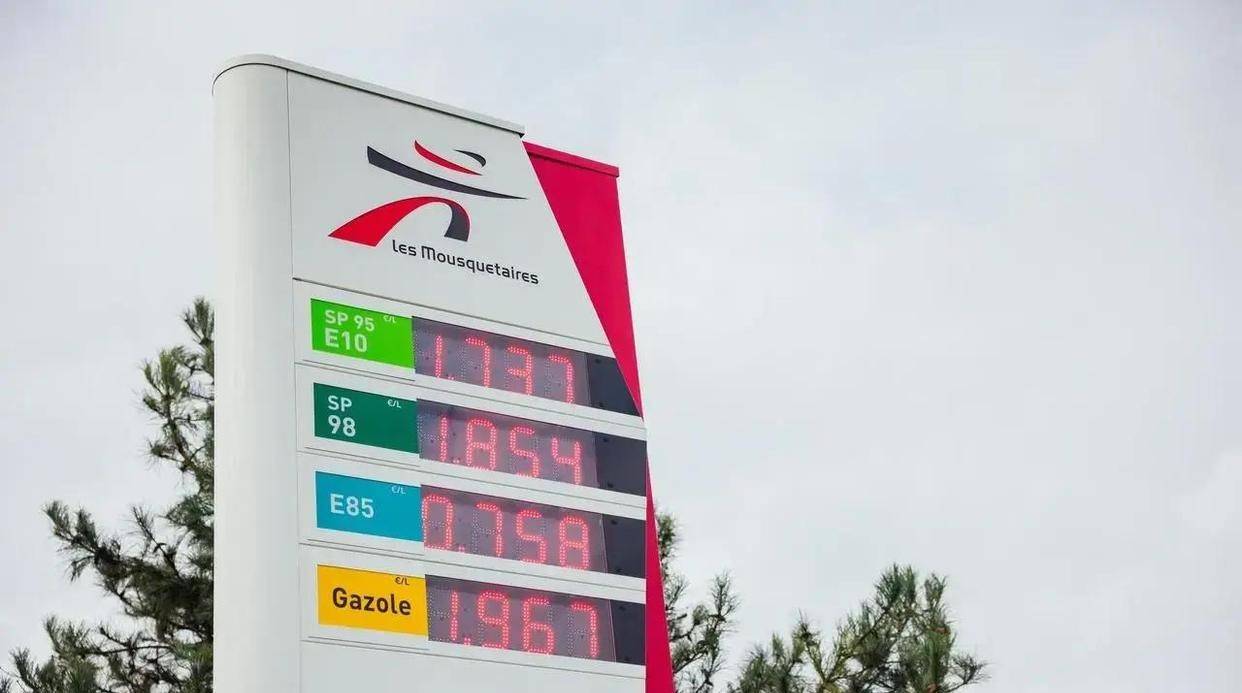
油价飙升,对谁来说都是一把双刃剑。法国政府紧急拨款4.5亿欧元,希望能缓解司机和用油企业的燃眉之急,然而加油站油价却居高不下,每升柴油都直逼2.41欧元的新高。这不仅仅是加满油箱多花的钱,更像是一枚多米诺骨牌,从运输成本开始,一路推及到建筑、农业、物流,最终压在普通家庭的账单上。或许,这正是法国政府同时向欧盟提议,寻求放松燃油质量和生物燃料标准的原因:与其补贴消费者,不如直接增加柴油的供应。
这场博弈,展现的是一个被忽略的矛盾:补贴消费者是短期之计,而增加市场柴油供应才是长久之计。法国总统府预计,标准调整有望提升欧洲炼油产能5%至20%,但乐观的预估背后,却隐藏着一个残酷的现实:标准是可以调整的,但炼厂的重启并非一纸文件就能实现。
回溯过去,欧洲自2009年以来便陆续关闭或转型了约30家炼厂,整体产能锐减近两成。在能源价格相对稳定的时期,关闭部分炼厂,转而从海外采购,似乎是降低成本的明智之举。不必承擔高昂的设备维护、环保改造和长期运营费用,随需随购,岂不妙哉?
然而,当能源市场真正风云变幻,采购方才体会到所谓的随需随购的脆弱。原本唾手可得的柴油,竟因油轮改道、出口国优先满足国内需求、供应商趁势抬价等因素,在抢购状态下,价格与交付时间都变得难以把握。欧洲现在正面临着一种尴尬的境地:并不一定缺油,却又隐隐担忧未来的稳定供应。
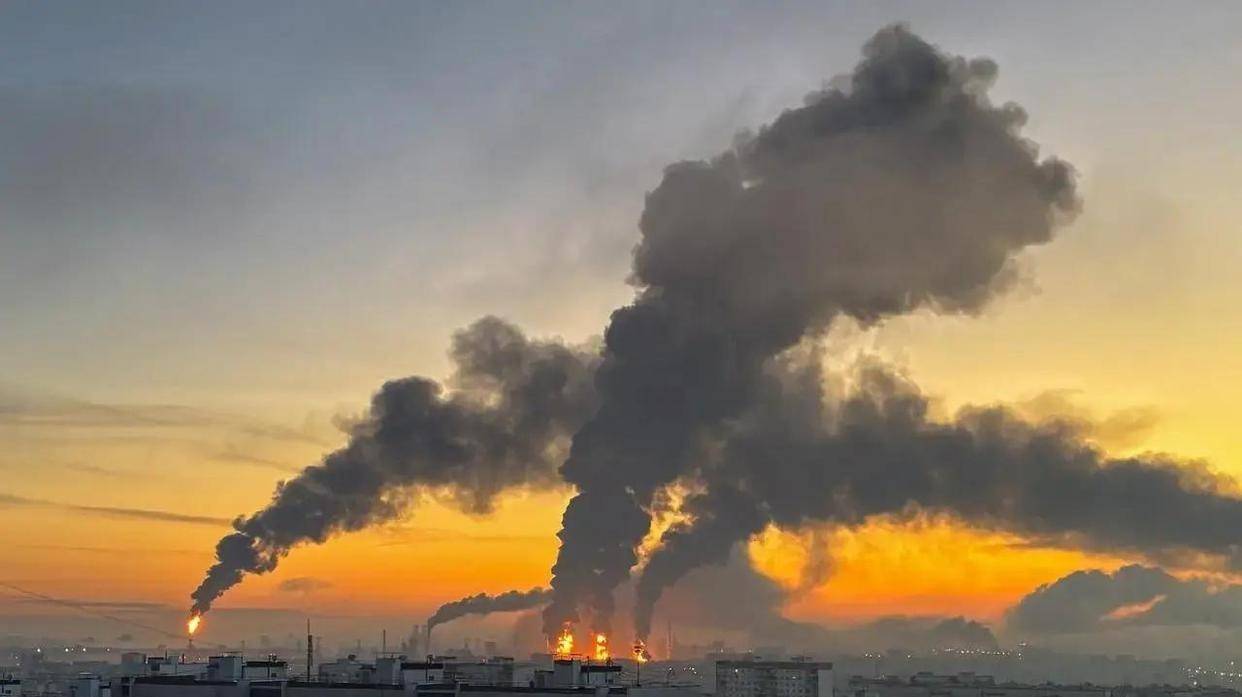
柴油的运输并非简单的港口装卸。它需要复杂的炼制、分馏、加工、储藏,以及铁路和管线运输网络,每一个环节都至关重要。任何一个环节出现瓶颈,即使原油储备再充足,也难以迅速转化为消费者所需的成品油。中东供应受扰,俄罗斯炼油设施遭遇袭击,这些看似孤立的事件,实则映射出全球成品油供应链的脆弱性。当关键产能受损,即使愿意支付高价,也无法让停摆的设备凭空产出柴油。
在面对高涨油价的压力下,欧洲国家纷纷寻求解决方案。欧元集团会议上,关于加快实现能源独立的声音不绝于耳,但这并非一蹴而就的过程。欧洲仍然依赖外部油源和海运来填补供应缺口,油轮航线、炼厂分布和出口限制,都如同无形的枷锁,影响着欧洲油箱里的价格。英国曾放宽部分限制,允许进口使用俄罗斯原油炼制的特定柴油和航油,这一举动恰恰说明,在供应紧张时,政策目标之间难免会产生冲突:既要坚守能源安全和制裁原则,又要确保交通、工业和航空燃料的供应。
美国同样面临着柴油价格上涨的挑战。9月20日,美国柴油均价达到每加仑6.51美元,令人咋舌。尽管美国和欧洲炼厂的运转率都已达到多年来的高位,但柴油价格依然坚挺地上涨,这说明问题远不止少开几家工厂或提高开工率那么简单。美国共和党政要公开呼吁禁止柴油出口,试图将燃料留在国内,这是一种直观的政治反应,因为民众最直接感受到的是加油站的数字。但美国本身又是重要的柴油出口国,一旦强行收紧出口,海外买家会迅速转向其他市场,国际价格未必会如白宫所愿下降。
柴油价格上涨的冲击,远不止车主能感知的那么简单。它会沿着运输、施工、农业和制造业,一路传递,最终影响到商品价格和就业环境。货车运输费用上升,农机作业成本增加,工地设备开工更贵,企业不得不面临利润和商品价格之间的艰难抉择。俄罗斯此前也曾限制柴油出口,试图稳定国内市场。当主要出口国都优先照顾国内需求时,进口国面临的不仅仅是高昂的价格,还有不确定性的交付和更长的采购链条。
美国炼厂虽近满负荷运转,但国内消费者仍对价格耿耿于怀。在这样的情况下,出口政策调整的空间变得异常狭窄。试图用一纸禁令改变国际供需,或许能在短期内制造声势,却难以真正解决国内柴油价格高企的问题。海外买家转而寻找替代货源,全球缺口恐怕不会因此消失。
中东去年满足了欧洲超过四成的柴油进口需求,但如今该地区的柴油出口规模已经大幅缩减。欧美如果持续各自截货,供应缺口只会转移到另一个港口。对于美国而言,出口减少也无法自动将卡车、农场和工厂的燃料成本恢复到过去。
真正让中国炼油行业受到瞩目的,并非国际市场突然抛来高价订单,而是欧洲产能的收缩,引发了全球成品油供应的重新评估。谁掌握着稳定的生产能力,成为了新的焦点。
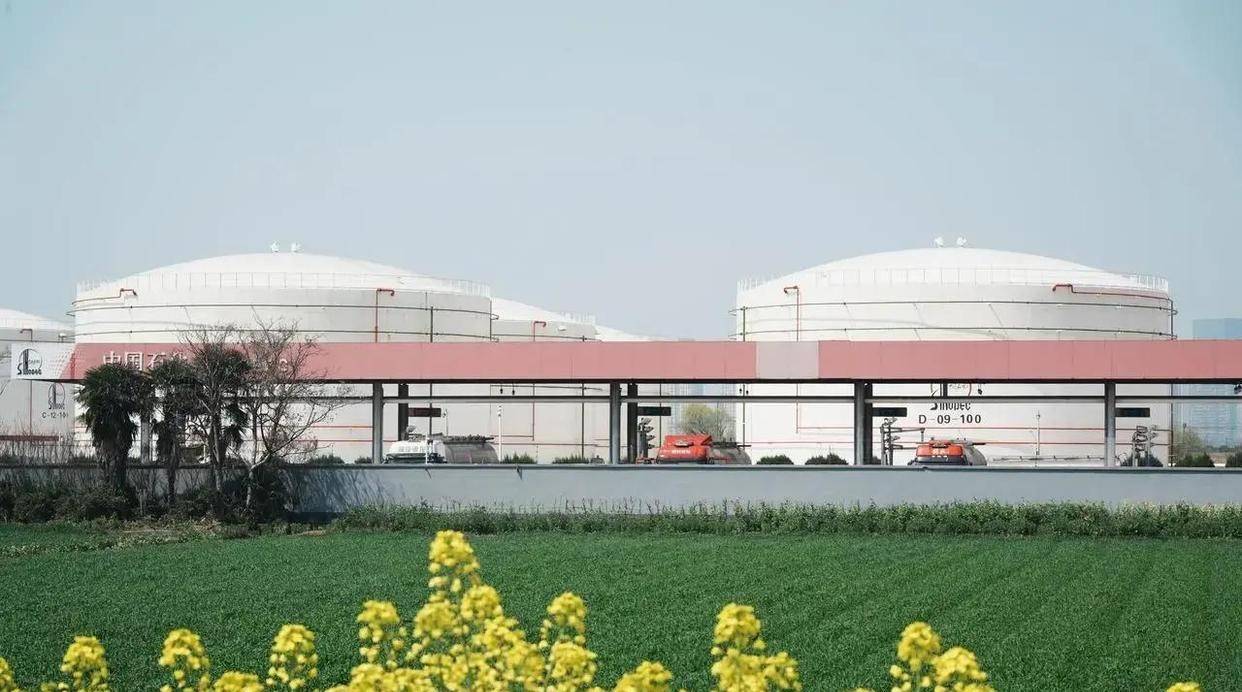
2025年,中国炼油能力将达到每年9.39亿吨,位居全球首位。但这并非凭空出现,而是多年炼厂建设、储运设施完善和产业链配套积累的成果。然而,产能大,并不意味着可以无视代价地进行出口。8月,中国规模以上工业原油加工量同比下降,原料的进口、国内运输的柴油消耗、以及炼厂面临的设备维护、能源消耗、油品质量和市场需求等现实约束,都如同无形的限制。国际市场愿意出高价,并不意味着所有成品油都应优先流向海外。
国家发展改革委对国内成品油价格的临时调控,更进一步释放了信号:炼油能力可以成为国际贸易中的筹码,但国内供应绝不能被高价出口挤压。柴油价格不仅关系到加油站,更关乎物流车、农机、工程机械和发电设备的成本,进而影响商品价格和就业环境。
企业也不能简单将国际油价上涨等同于利润暴增。国际原油价格的上涨,也直接推升了炼厂采购原料的成本。成品油卖得更贵,并不一定意味着炼厂企业都能获得同等的回报。当中东航线恢复、受影响地区逐步复产,或者其他出口国重新增加供应,当前的利润窗口可能迅速关闭。 中国企业在海外的炼厂布局,提供了一种更长远的角度。在吉尔吉斯斯坦投资建设的炼厂,成品油供应量约占当地市场三成,并正在推进油品质量升级。这样的合作,不仅仅是运送一批成品油,更包括技术、人员和长期供应能力。对于燃料依赖进口的国家,稳定的炼油项目,远比临时抢购更有价值。 欧洲炼厂关闭的越多,并不意味着中国炼厂就能无限扩大出口。运输距离、海运成本、目的地油品标准、贸易结算和政策安排,都会决定订单能否真正落地。欧洲需要新的供应商,亚洲炼厂因此获得了谈判机会,但将机会转化为实际业务,还需要确保产品符合标准、交付稳定、价格覆盖运输和合规成本。 更重要的是,炼油行业的优势不能仅仅停留在产能最大这个数字上。产能能否持续运行,原油来源是否稳定,油品升级能否跟上,储运网络是否完善,以及国内外市场之间如何平衡,都将影响这张牌的真正分量。 法国政府的补贴、美国的出口限制讨论,以及欧盟对能源独立的追求,放在一起, western 国家送来的,并非一张可以直接兑现的采购合同,而是一个重新评估炼油能力价值的市场窗口。 过去,许多国家将炼厂视为利润不足、环保压力过大,可以外包的资产。如今,当供应紧张时,才发现炼厂不仅仅是生产设备,更是一种应急能力和议价能力。失去产能后重新买回来的,不仅是机器,还有土地、人员、技术、许可、配套设施和时间。 中国手中确实掌握着更大的炼油能力,但牌桌上的变量也不少。原油的来源、产品的供应优先级、运输成本的控制、以及长期稳定的交付能力,这些问题比单纯计算一桶油能卖多少钱更重要。 能源市场从来不是只看谁的产能多,而是看谁能在价格波动、供应中断和政策变化中保持稳定。欧洲当年算的是眼前成本,而中国现在需要思考的是如何将产能转化为可持续的供给能力,同时避免国内的运输、农业和工业为外部市场的高价买单。 这场柴油风波留下的真正提醒或许是:能源安全不仅仅是地下有多少资源,也不仅仅是油轮能否靠岸,更在于一个国家是否拥有将原料转化为可用燃料、将燃料送到需要它的地方,并且承担得起这套系统长期运行的成本。

