

阴冷的秋风拂过,2025年的北京,中俄蒙三国领导人在一片肃穆的气氛中,签署了一份重要的备忘录——西伯利亚力量2号项目。这场能源合作,旨在将俄罗斯的天然气,经由蒙古国,输送到中国,为期三十年。那时,似乎一切都充满着希望,但谁又能预见,这长达三十年的承诺,背后又隐藏着多少未知的挑战与变数?

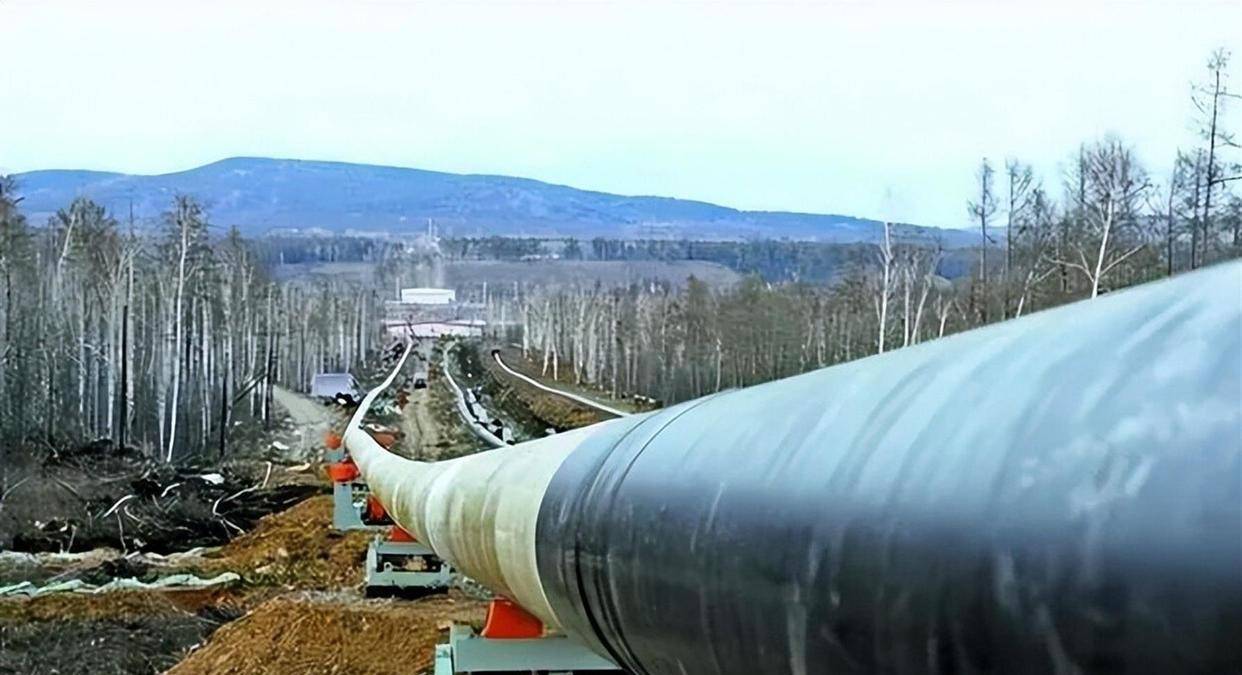

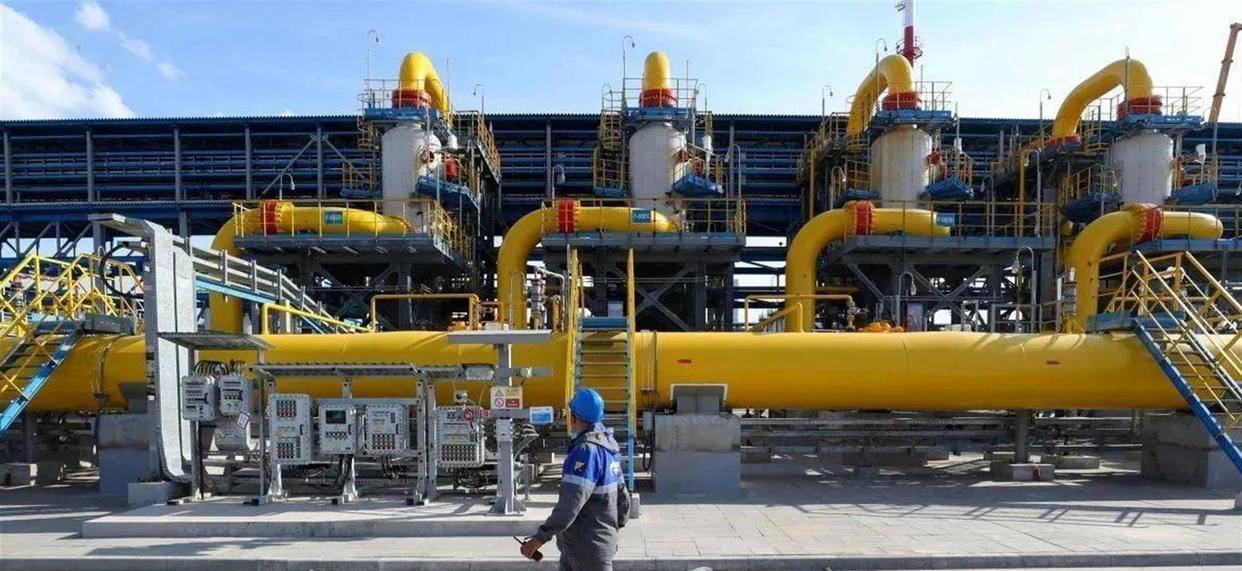
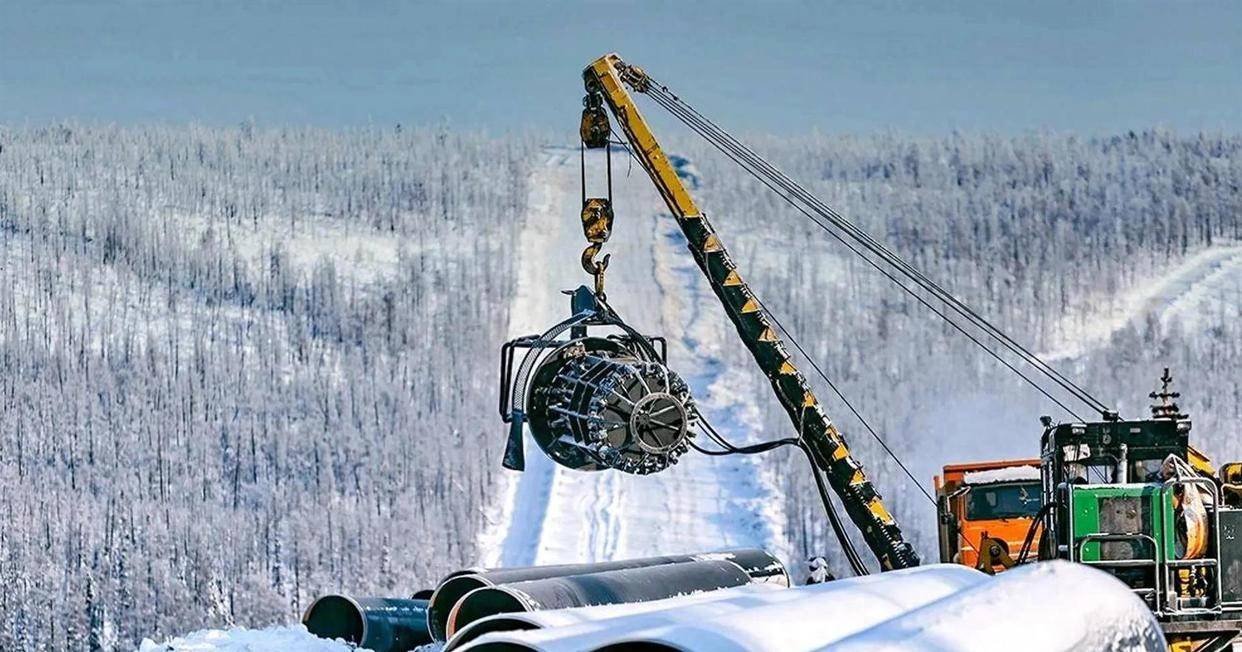

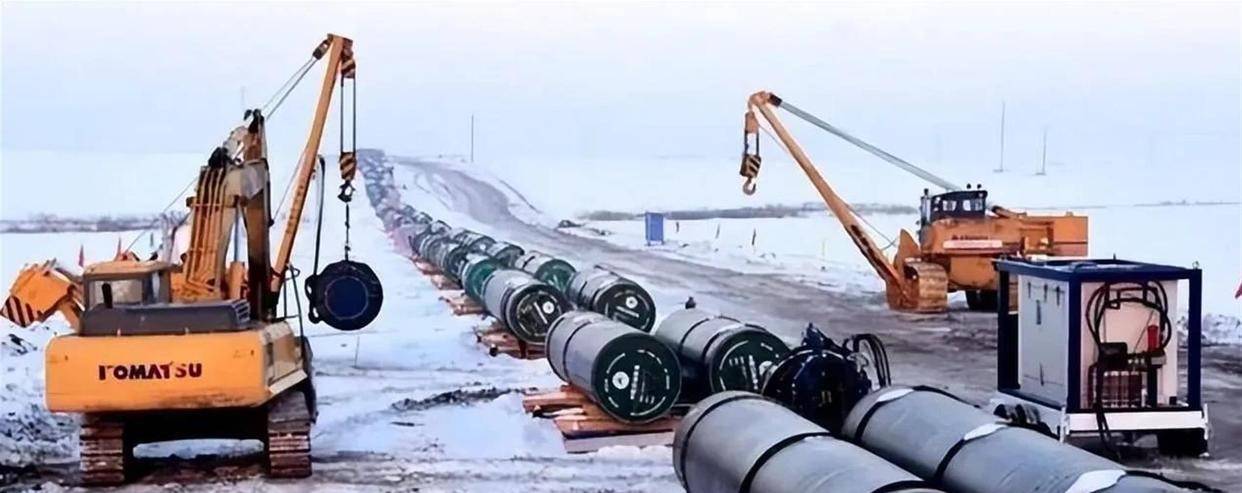
俄罗斯方面,坚持这条蒙古线路,也并非毫无目的。这条管道,可以将俄罗斯的天然气、蒙古国的用气需求和中国经济带紧密地联系在一起,俄罗斯在蒙古的能源合作、技术运维和政治协调,都将获得长期的抓手。对于莫斯科来说,这不仅仅是出售天然气,更重要的是维护与蒙古国关系的纽带。 中国方面,则采取了将经第三国风险折算到价格上的做法。如果蒙古线路能够缩短工程距离,气价应该低于纯俄罗斯西线或绕行方案;反之,如果蒙古国的过境费、安保、计量、维修责任不透明,中国方面就会要求俄罗斯或三方机制承担更多的违约补偿。 除了蒙古线路外,替代方案也一直存在于舆论中。通过哈萨克斯坦进入新疆的方案曾被俄罗斯讨论过,但中国方面表示,哈萨克斯坦现有的天然气管道已经满负荷运转,而且西部地区已经有中亚天然气和国产天然气,再增加俄罗斯天然气,将会造成来源的重叠,增加经济性和调度压力。阿尔泰西线距离新疆更近,但山地、冻土、环评以及与华北地区的距离,都不如蒙古中线更具优势。 如今,中国方面的筹码已经不仅仅局限于一条新的管道。东线已经签署了扩容协议,输气量将从380亿立方米提升到440亿立方米;远东线将输气量从100亿立方米提升到120亿立方米,天然气来源主要为萨哈林,计划在2027年前后增加供应。再加上中亚A/B/C管道、中缅管道、沿海LNG接收站和国内增产,对单一俄蒙新线的紧迫性,自然会降低。 2025年全国新建天然气长输管道超2000公里,长输总里程超过13万公里,LNG接收能力达到1.74亿吨/年,储气库工作气量达到320亿立方米。 这些设施,或许无法解决所有问题,但却为谈判方争取了更多的时间和空间。 俄罗斯希望通过三十年的长协,锁定中国市场的需求,将对欧洲失去的天然气销量转移到亚洲。而中国,则更关心每年提多少气、价格公式如何调整、蒙古段出现中断该如何处理、以及俄罗斯天然气占比过高,如何进行控制。如果500亿立方米能够全额供应,将占据中国2025年进口量的约28%,在管道天然气进口中所占的比例也将更高。如果东线440亿立方米、远东线120亿立方米叠加在一起,俄罗斯管道天然气在中国占比将会显著上升。 如果合同仅仅写明固定高价和固定提货量,未来LNG价格下跌、国产天然气增产或中亚天然气扩供时,中国方面将会面临巨大的被动局面。更可能的结果是,分阶段逐步提升输气量,先以300亿立方米或更低量开始,然后根据价格公式、蒙古段的运行情况和国内需求,逐步增加至500亿立方米。同时,将过境中断、汇率、油价区间、最低提货量豁免等条款写入合同。 俄罗斯方面,需要覆盖亚马尔和西西伯利亚地区的开采、压气站、蒙古段建设以及融资成本,因此报价不会按照国内补贴价格来走。中国方面,也不会按照欧洲历史最高价格进行接盘,因为欧洲份额本身已经被政治和制裁重塑,俄罗斯对欧溢价无法转移给中国。 备忘录已经签署,项目名称也已经更改,但这并不意味着商务谈判已经进入收官阶段。接下来,我们将密切关注三件事:中俄两国在基准价和调价公式上能否达成一致,蒙古方对过境费及本地用气补贴的封顶政策如何确定,以及合同是否允许中国方面根据国内供需情况,下调提货量。如果这三件事中的任何一项无法落地,那么500亿立方米的满负荷输气,就只是一纸规划数字而已。