

【文/观察者网 张家栋 编辑/高莘】
“动力电池回收企业出海,其实很难。”
9月20日,在中国动力电池回收再利用与出海合规工作坊上,深圳杰成新能源科技股份有限公司执行董事兼副总经理杨昊昱在谈及动力电池回收企业出海时给出了这样一句评价。
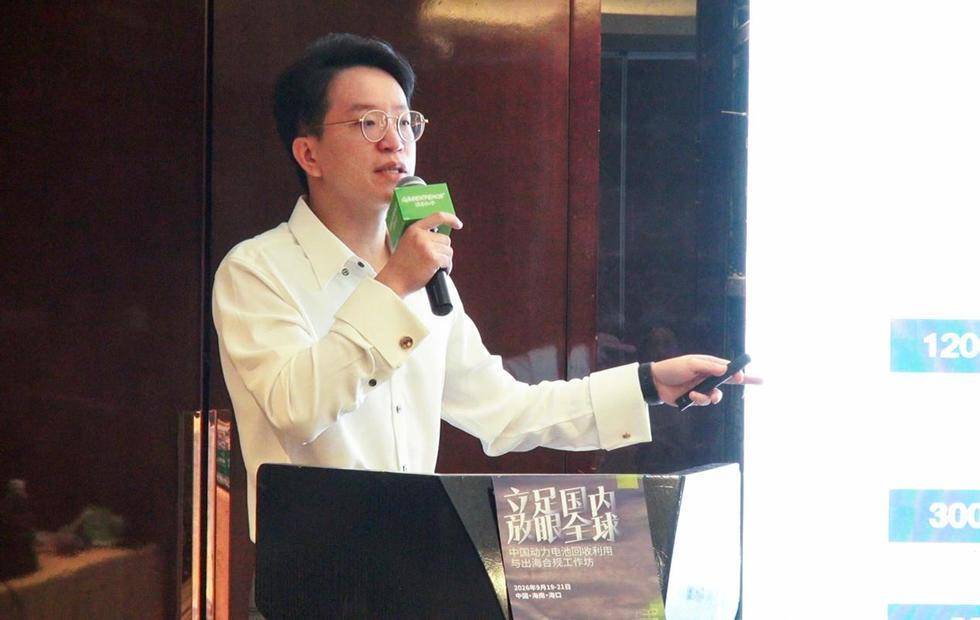
深圳杰成新能源科技股份有限公司执行董事兼副总经理杨昊昱文中未注明来源的图片均来自严荼/绿色和平Greenpeace
在杨昊昱看来,动力电池生产企业和回收企业的出海逻辑并不一样。
他称“动力电池制造和新能源汽车企业依托客户及产业链出海,相对更容易形成规模;回收业务则更加依赖当地货源、渠道、牌照和客户,难以仅凭技术优势复制国内模式。”
亿纬锂能股份有限公司ESG双碳部总经理肖忠湘对此进行了一个形象的概括:国内回收叫“覆水难收”,海外回收则是“西天取经”,要经历“九九八十一难”。
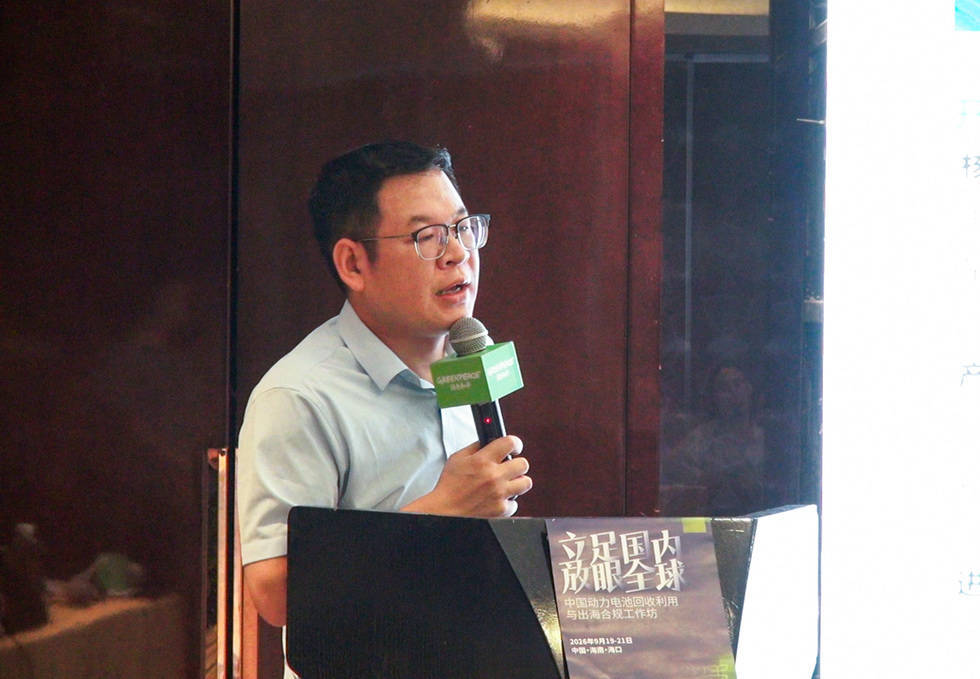
亿纬锂能股份有限公司ESG双碳部总经理肖忠湘
当日与会嘉宾分享的东南亚市场考察案例,则侧面印证了每一场“西天取经”有多难。
例如在泰国市场,当地虽然已经有中国新能源汽车企业布局,但如果只依靠泰国本身的市场,电池来源未必足以支撑回收工厂。
而马来西亚则具备一定的产业基础和区位条件,但相关物料的跨境流转仍需逐项满足来源国、过境地和目的地关于废物属性、海关编码、运输及环保审批等要求。
业内专家与相关从业人员均表示,对于回收企业而言,如果想把周边国家的废旧电池聚拢到一个国家处理,就必须首先解决一个问题:目标国家的海关能不能让废旧电池进得来、出得去。
即便解决了该问题,海外退役电池与国内回收企业熟悉的物料并不完全一样。部分海外电池经过处理形成的黑粉(废旧电池中提取的有价金属的混合物),可能含有电解液、电解质等杂质,不同市场的电池技术路线也存在差异。
这些综合因素导致的结果是,中国企业不仅需要在海外市场解决“怎么回收”的技术问题,还要不断与当地海关沟通,解释这些物料是什么、如何申报以及能否跨境流转。
这意味着,动力电池回收出海面对的并非单纯的建厂成本,而是政策、海关、环保、跨境运输和物料标准等一系列规则成本。
电池体系化出海的重要一环
在工作坊当日的分享上,多位行业专家均表达了相同的观点:随着中国动力电池产业正在加速全球化,海外回收需求也正在逐渐形成。
工信部数据显示,2026年上半年,我国锂电池总产量超过1240GWh,同比增长44%,其中动力型电池785GWh、储能型电池420GWh;同期锂电池出口总额达到3370亿元,同比增长37%。
2026年1—8月,我国动力和储能电池累计出口259GWh,同比增长49.6%,其中动力电池出口171.4GWh,同比增长53.7%。
电池和新能源汽车不断走出去,意味着未来会有越来越多的电池留在海外市场,并最终进入退役阶段。
但与中国已经逐步形成的回收产业相比,不少海外市场的回收体系仍处于建设阶段。
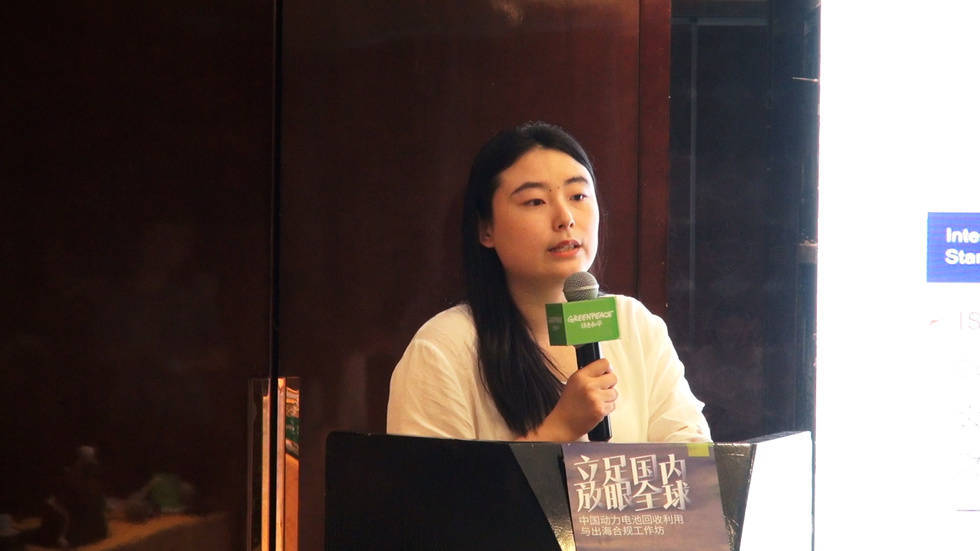
中汽碳(北京)数字技术中心有限公司咨询研究员姜福铭
中汽碳(北京)数字技术中心有限公司咨询研究员姜福铭表示,全球动力电池回收正在从单纯的末端处理逐渐转向全生命周期管理。欧盟、韩国等市场都在建立自己的回收制度,但政策重点并不完全相同。
欧盟更加重视生产者责任、回收目标、循环设计以及电池护照等制度建设;韩国则由于关键矿产资源对外依赖较高,更强调通过退役电池回收和再生材料认证,将回收资源重新转化为本土材料供给。
肖忠湘口中动力电池回收出海的“西天取经”也正源于此,在他看来,企业进入海外市场,需要面对当地政策、规则、市场规模以及回收体系等一系列问题。
这意味着,动力电池回收出海并不是简单地把国内工厂复制到海外,而是需要重新建立一套当地化的回收体系。
从目前的探索来看,这套体系至少包括当地电池来源、回收渠道、跨境运输、环保审批、海关规则以及再生材料销售等环节。
而这也解释了为什么,动力电池回收出海的速度很难像电池制造出海那么快。
退役潮之外,更关键的是制度补课
如果说海外市场面对的是“如何从零建立体系”,国内回收行业正在面对的则是另一种转型:从有电池可回收,逐渐走向有体系、有责任地回收。
在国际环保机构绿色和平零碳交通项目经理夏怡雯看来,动力电池循环经济的核心,是推动产业链各环节形成真正的闭环。随着应用场景和技术路线越来越多元,电池回收也需要从单一的末端处理,进一步向全生命周期管理延伸。
中国新能源汽车快速增长,为动力电池回收积累了巨大的潜在市场。2020年至2025年,我国新能源汽车年销量从136.7万辆增长至1649万辆。
与此同时,动力和储能电池仍处于快速增长期。2026年1—8月,我国动力和储能电池累计产量达到1523.9GWh,同比增长57%;累计销量1387.7GWh,同比增长50.7%。
但动力电池从装车到退役存在数年的时间差。
中国物资再生协会废旧电池回收利用分会主任王德闯指出,动力电池通常存在5—8年的退役周期。由于2021年磷酸铁锂装机量首次超过三元,未来两三年,磷酸铁锂退役量可能逐步增加,甚至超过三元。
这种变化,也有极大可能改变回收行业的结构。
过去,三元电池更多直接进行破碎回收,磷酸铁锂则有较多梯次利用。随着梯次利用空间变化,更多磷酸铁锂可能进入直接回收环节。
但退役电池数量增加,并不意味着回收企业一定更赚钱。
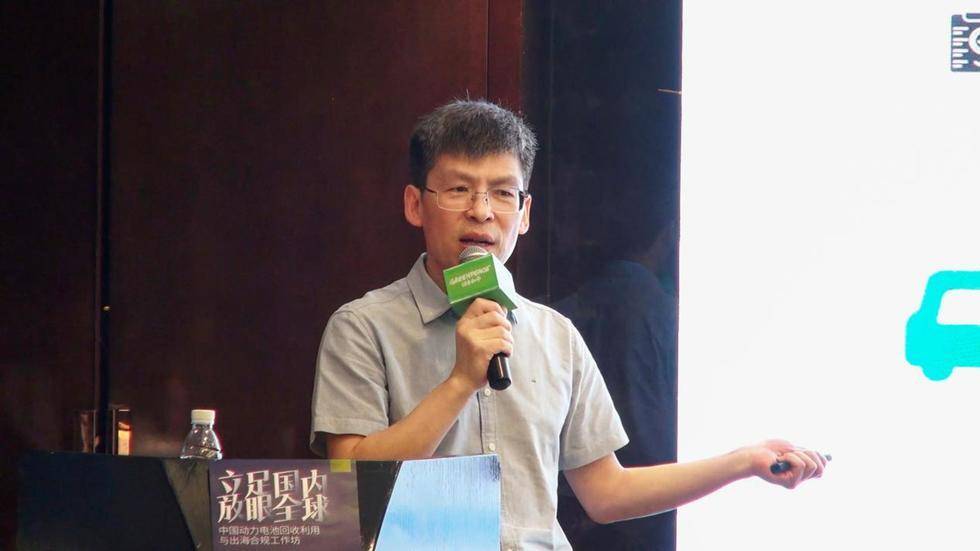
中国物资再生协会废旧电池回收利用分会主任王德闯
王德闯表示,如果碳酸锂等原材料价格持续走低,磷酸铁锂每吨电池的回收价值可能下降。同时,三元、磷酸铁锂以及近年来发展较快的磷酸锰铁锂,在回收工艺和回收价值上都存在差异。
因此,未来回收企业需要解决的已经不仅是“供需平衡”问题,而是不同技术路线的电池应该怎么收、怎么处理,以及如何保证经济性。
在王德闯看来,国内回收行业还有三个更基础的问题需要解决。
第一是全生命周期溯源。一块动力电池从生产、装车、销售,到车辆报废、拆解,再进入回收企业,最终形成再生材料,理想状态下应该形成完整闭环。
但目前溯源体系仍存在不少实际操作难题。王德闯以一块电池为例,他表示,当前行业内的溯源大多只能追踪到电池包,至于电池材料的去向,仍不明确。这也与真正意义上的全生命周期溯源存在较大差距。
第二是“车电一体报废”。王德闯认为,目前动力电池回收不能只盯着电池本身。电池往往与整车报废、拆解流程紧密相连,未来需要进一步理顺汽车报废、拆解和电池回收之间的责任关系。
这也同时涉及到第三个问题——生产者责任延伸制度(EPR)。对于动力电池而言,谁生产、谁装车、谁销售、谁使用,以及车辆最终报废之后由谁负责回收,都需要更加明确的责任划分。
从这个角度看,国内动力电池回收行业正在经历的,不只是一次产能扩张,而是从过去相对分散的回收模式,逐步转向更加明确的责任体系。
而随着政策和监管进一步完善,正规企业与非正规回收渠道之间的竞争规则,也可能发生变化。
电池回收产业下一步拼什么
制度逐渐完善之后,回收企业最终仍然要面对一个最现实的问题:怎么把电池变成有价值的再生材料。
目前行业正在探索的技术路线并不只有传统的拆解、破碎和湿法冶金。
中国动力电池回收正在“升温”路透社
王德闯和杨昊昱均提到,从未来技术方向看,业内比较关注的是正极材料修复。与传统回收方式相比,该方法并非简单把电池拆开后提取金属,而是尽可能保留正极材料本身的结构和价值,通过修复等方式实现材料再利用。
从产业逻辑来看,如果能够减少从废旧电池到原材料再重新制造正极材料之间的流程,就有可能降低能源和资源消耗。
这也是目前动力电池回收技术从“资源提取”向“材料再生”发展的一个重要方向。杨昊昱还表示,建立在欧洲等地区贸易壁垒加剧的前提下,这种材料再生的技术方向也是最有望在当地实现的。
技术之外,另一个越来越重要的问题是标准。尤其当中国动力电池回收企业开始走向海外后,国内企业熟悉的回收标准、物料分类和技术规范,未必能够直接获得海外市场认可。
姜福铭认为,随着全球动力电池产业链加速融合,未来需要关注的不只是各国各自制定规则,还包括不同国家之间的规则衔接和相互认可。
对企业来说,这意味着未来出海不仅要有工厂、有技术,还要能够证明自己的回收流程符合当地环保、危险品运输、废物管理和再生材料认证等要求。
这也使得“合规”逐渐从企业出海的门槛,变成产业链竞争的一部分。
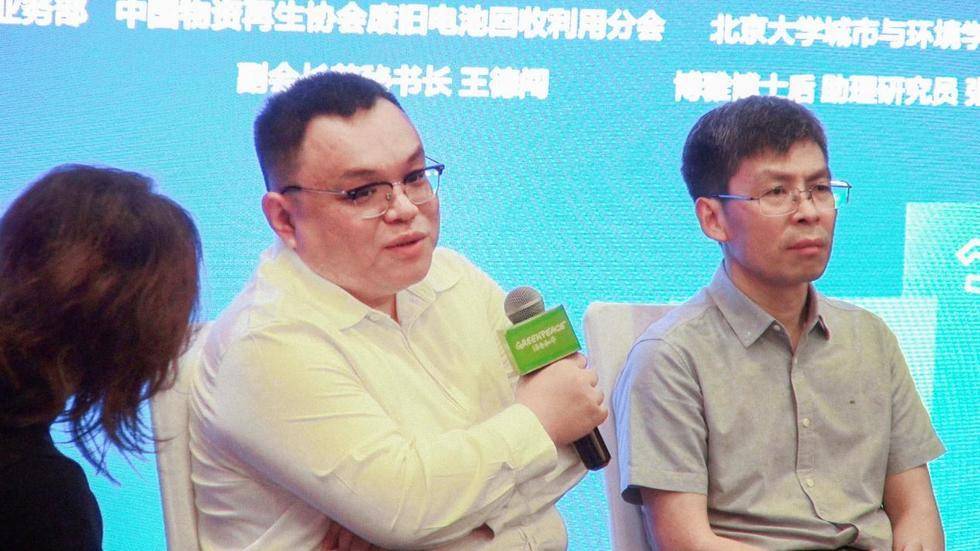
中国电池工业协会综合业务部主任宋翊(中)
中国电池工业协会综合业务部主任宋翊认为,动力电池产业当前正在呈现规模持续扩大、应用场景多元化、动力与储能“双引擎”驱动以及产业全球化等趋势。
而这些变化最终都会传导到回收端,未来回收企业面对的对象,也可能从传统新能源汽车动力电池扩展到商用车、电动船舶、低空经济以及储能等更多场景。
因此,从国内到海外,动力电池回收正在经历两个同步发生的变化:国内从“有电池可回收”走向“有体系地回收”,海外则从“没有体系”逐渐进入体系建设阶段。
对于中国回收企业而言,下一阶段真正的挑战可能不再只是产能规模,而是能否同时解决货源、溯源、责任、技术、标准和合规这些贯穿电池全生命周期的问题。
而这也意味着,动力电池回收正在从新能源汽车产业链的末端环节,逐渐变成中国电池产业全球化必须补上的一环。