

来源:小基快跑
北京时间9月17日凌晨,美联储宣布加息25个基点,美元指数重新站上100。
近一个月美元指数走势
(20260821-20260921)
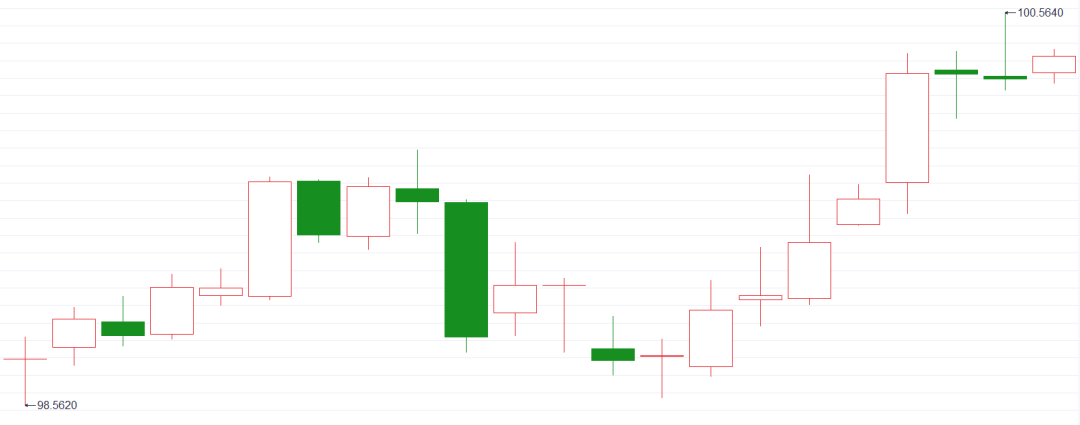
按过去的剧本,美元走强,人民币多半要承压。
但9月18日,在岸、离岸人民币兑美元双双升破6.70,年内累计升值超过4%(据iFinD数据)。
今年以来离岸美元/人民币走势
(截至20260921)
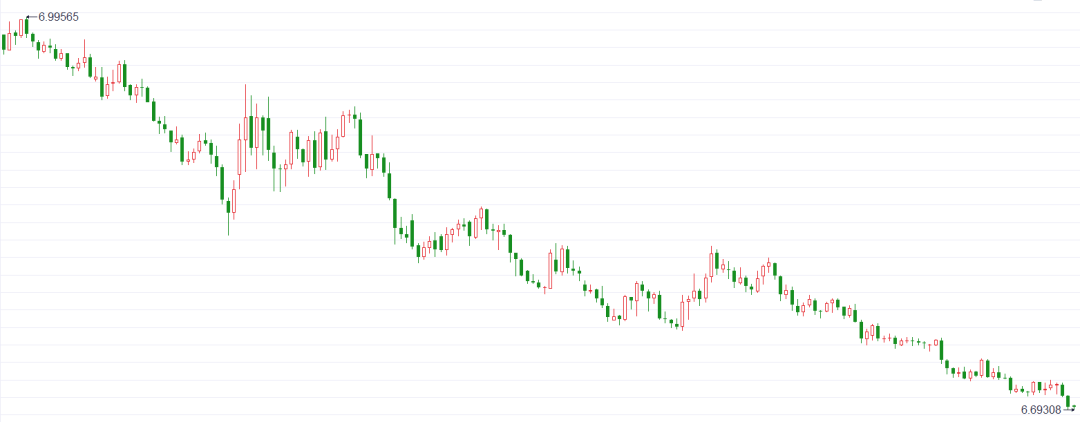
数据来源:iFinD
一边是全球最主要的央行在收紧,一边是人民币越走越强。
这轮人民币升值,走的不是老剧本。
01
人民币为什么逆势升值?
iFinD数据显示,截至今年9月中旬,中美10年期国债利差倒挂320bp(美国10年国债收益率超5%,中国10年国债收益率不到1.68%),位于历史高位。按传统框架,利差倒挂+美元走强,资本应该回流美国,人民币面临贬值压力。
上一次这么倒挂的时候(2022-2024年),人民币对美元一度贬到7.3附近。
2022 -2024年离岸美元/人民币走势
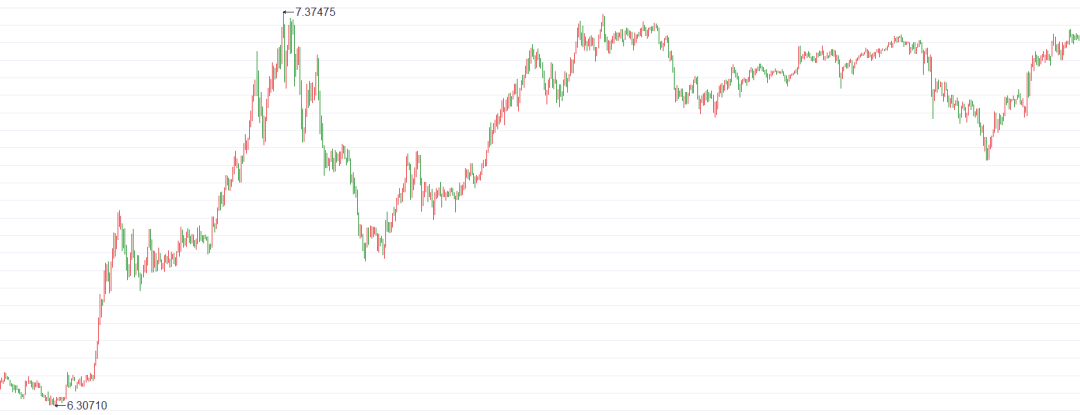
数据来源:iFinD
但这次却不一样。
首先,美元没有看起来那么强。
美联储虽然在加息,但欧央行、日本央行在今年6月已经抢先加息,欧央行9月又加了一次——主要央行集体收紧,美元的利差优势被摊薄。iFinD数据显示,今年7月以来,美元指数一度从101.6回落近3%;9月加息后虽有反弹,人民币也没有跟跌。
更重要的是,出口挣回来的美元,正不断换成人民币。
这也是这轮人民币升值的强势支撑力量。
东吴证券统计显示,今年1-8月,我国贸易顺差累计8063亿美元,远超过去6年同期5200亿美元的平均水平。出口企业手里攥着大量美元,看到人民币进入升值通道,结汇意愿明显增强。今年4-8月银行结售汇连续顺差,8月单月接近500亿美元,是2010年以来月均水平的七倍多。
出口企业收到一笔美元货款,以前可能先攥着观望;现在人民币越涨,越怕晚结汇吃亏,于是赶紧找银行换成人民币。换的人越多,美元越“过剩”、人民币越紧俏——人民币越升值,结汇越积极,正反馈就这么转起来了。
此外,政策也在背后助推。
人民币中间价从2025年4月的7.21附近,一路调升到现阶段的6.76附近,累计调升超4400个基点。中间价持续偏强,等于反复向市场传递人民币偏强的信号。
再往深一层看,这轮人民币升值还有个更根本的推手——产业升级。
据iFinD数据显示,过去15年,人民币有过三轮持续时间较长、幅度较大的升值:2012-2013年、2020-2021年以及2025年以来。
三轮的共同点,都对应中国产业链竞争力上台阶。这一次,对应的是AI产业的发展、中国制造在全球分工中位置的再抬升。
02
这轮人民币升值,能走多远?
对于人民币升值,也有很多人存在疑虑:人民币升这么多,会不会对出口产生较大冲击?(当前出口是中国经济最大亮点之一)
目前看,可能存在三层缓冲:
其一,出口市场早就多元化了。iFinD数据显示,对美出口占比从2018年的20.7%降到今年一季度的9.2%,即使人民币对美元升值,对整体出口的影响可能也有限。
其二,刨除物价因素,人民币的实际有效汇率并不高,中国商品在国际市场上的价格竞争力仍然较强。
其三,外贸企业自己也在对冲,比如相当体量的涉外收支已直接用人民币结算,进行外汇套保等,外贸企业受汇率波动的影响相对可控。
当然,也不能忽视人民币升值对出口的影响,由于今年年内人民币对美元已升值较多,如果继续快速升值,出口企业的汇兑压力会实打实上升,这也是横在人民币升值空间前面的一道现实约束。
目前市场普遍预期未来半年,人民币对美元有望在6.6-6.75区间偏强双向波动;如果美元走弱超预期,不排除进一步逼近6.5。
再往远了看,美国经济明后年若步入衰退、美元进入贬值周期,人民币的长期升值空间或更值得期待。
03
对股市债市意味着什么?
A股
汇率和股市,看起来是两回事,其实喝的是同一口水——经济基本面和企业盈利的预期。
iFinD数据显示,2024年9月,沪深300的风险溢价一度冲到7.2%,那正是A股的大底、人民币偏弱的时候(汇率在7.0上方);此后两年,人民币升值与A股走强基本同步。
外资也在用真金白银投票:iFinD数据显示,境外机构和个人持有境内股票的规模,从2024年8月的2.48万亿元升到今年8月的4.66万亿元,接近翻倍。
所以,若人民币汇率保持偏强运行,有望对A股形成支撑。
债市
今年以来A股、国内债券、人民币较为罕见地同步上行。上一回出现这种情况,还是2021年。
逻辑不复杂——过去几年,汇率贬值压力一直约束着国内货币政策的宽松空间;现在升值把这个约束解开了,政策操作余地或更大,对债市有望形成实打实的利好。
汇率受多重因素影响,没有标准答案。我们能做的,更多是看懂相关逻辑,对变化保持敏感。
参考资料:
东吴证券《如何看待本轮人民币汇率升值空间?》,2026年9月16日
天风证券《人民币走强后怎么看?》,2026年9月20日
招商证券《怎么看人民币汇率?》,2026年9月20日
文中券商观点均节选自券商研究报告,仅作举例说明,不代表本文观点,亦不构成任何投资建议与承诺。谨慎投资。指数过去走势不代表未来表现。本材料是作者基于已公开信息撰写,但不保证该等信息的准确性和完整性。作者或将不时补充、修订或更新有关信息,但不保证及时发布该等更新。材料中的内容和意见基于对历史数据的分析结果,不保证所包含的内容和意见在未来不发生变化。本材料在任何情况下不作为对任何人的投资建议或出售投资标的的邀请。