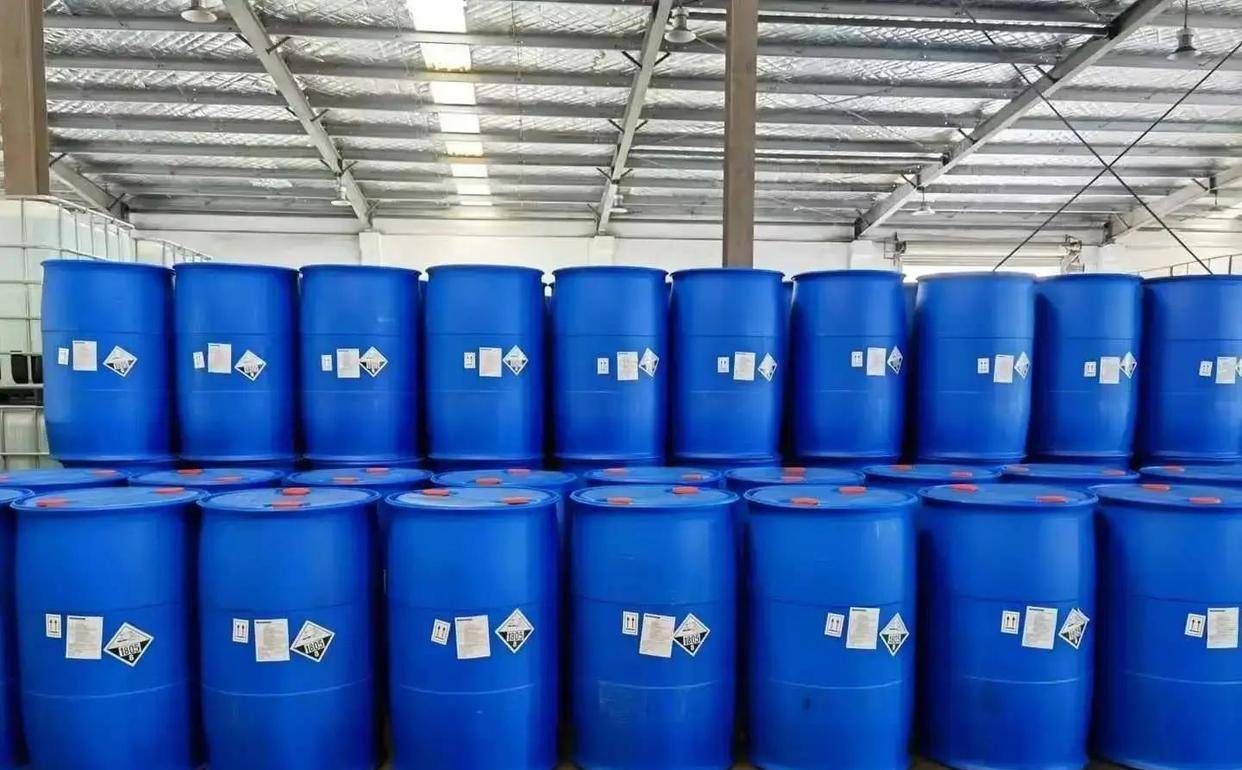
这则关于对硝基甲苯的反倾销立案调查,乍一听,只是一件化工领域的寻常小事。然而,当你深入探究,会发现它远不止于此。这浅黄色固体,仿佛一枚静默的棋子,正悄然落定在中欧贸易棋局的关键位置,暗藏着比表面数据更深层的意义。 10月3日商务部发布的公告,用最官方的措辞宣告了对原产于欧盟的进口对硝基甲苯启动反倾销调查。如果只看这份文件,很容易将其简单归类为年度例行操作。但时间线的回溯却展现出不同寻常的意味:正当中欧化工摩擦日益白热化之际,这则调查案恰如其分地出现在了焦点之中。调查期设置的微妙调整更突显了其中的逻辑:倾销调查覆盖一年,而产业损害调查却长达四年半,这表明申请方不仅掌握了某一时段的进口激增数据,更试图论证一个持续的、累积性的冲击过程。欧盟对硝基甲苯进口价格近乎腰斩,这一跌幅对标准化程度极高的化工中间体来说,已经触及国内生产企业的生存底线,不少企业利润被蚕食,甚至面临亏损。不同于消费品,化工品几乎没有品牌溢价来缓冲损失,这种价格的崩盘更显得危机四伏。
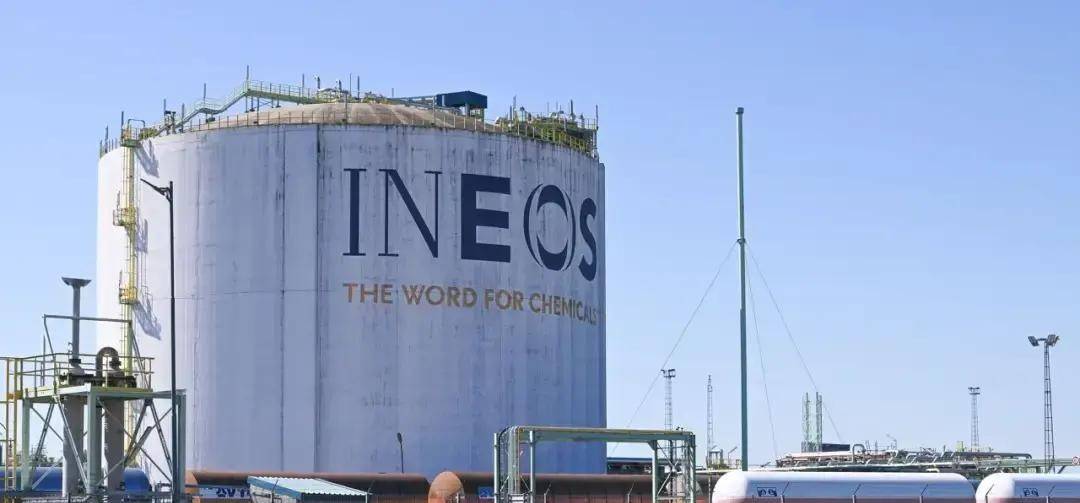
而就在中方启动调查前三周,欧盟也正对聚氯乙烯展开反倾销调查,这进一步加剧了紧张局势。申请方英力士,这个欧洲老牌化工巨头,仿佛怀揣着无穷的诉求,在2025年11月以来,已经发起或准备提起多达20项贸易保护申诉,目标直指化学品和聚合物的进口。那些冰冷的数字更让人心生警惕:2025年,欧盟从中国进口了高达341亿欧元的有机化学品,2026年上半年更是增加了110万吨。 这些数字并非空穴来风,而是折射出欧洲化工行业的困境。高企的能源价格、日益增加的碳边境调节成本、产能利用率的持续下滑,这些结构性问题就像多重枷锁,让欧洲化工企业在与中国产品竞争时举步维艰。将这种困境简单归咎于对手的倾销,显然不够严谨。欧盟自身的能源政策和碳成本政策,才是推高本土生产成本的更直接元凶。反倾销税只能提高进口商品的价格,却无法直接降低欧洲本土工厂的能源账单。中方对此的表态是克制的,但正视自身面临的经贸问题这句话,却暗含着对欧盟政策的反思。
放眼更长的时间线,中欧化工品贸易的紧张局面已经不再是昙花一现。2025年以来,欧盟已对中国发起了28起贸易救济调查,其中约一半集中在化工领域。仅仅在2026年年初,欧委会就接连启动了七起反倾销调查,全部针对中国商品,包括化学品和钢铁产品,而2025年同期这个数字只有四起。这种节奏的加快,无不显示着紧张局势的升级。 中方在应对上总体保持克制,对硝基甲苯本身,中欧贸易量不大,对产业链的实质性冲击也有限。启动调查,与其说是经济层面的报复,不如说是向外界传递一种明确信号:工具已经备好,随时可以启用,但使用程度和方式,则可根据实际情况进行调整。审慎克制四个字,在这个特定的语境下,并非单纯的外交辞令,而是一种深思熟虑后的策略选择。
值得注意的是,中国对欧盟出口的己二酸和BDO产品,此前已被征收高额反倾销税。这些税率的幅度远高于对硝基甲苯案,但彼此之间却并非形成连续升级的对抗关系。双方都在各自的法律框架内进行着博弈,尚未演变成一场全面的贸易战。 对于大多数人而言,对硝基甲苯这起调查的最终结果,或许不会引起太大的关注。毕竟,小众化工品的贸易摩擦,本身就不具备成为公众议题的吸引力。但它的意义远不止于此。尤其是在聚氯乙烯立案仅十日之后,中方便迅速启动了对硝基甲苯的调查,这本身就暗示着中欧贸易救济的互动正从个案回应转变为节奏对等。
欧盟对华贸易救济的力度不断攀升,中方在化工领域的积极回应也随之跟进。双方都在加码使用贸易工具,同时又保留着对话的渠道。这种微妙的平衡,将持续多久,取决于欧盟内部产业压力的演变。英力士这样的企业,很可能还会继续发起新的申诉。而中方的应对工具箱,也绝非只有对硝基甲苯这一个小东西。 在全球贸易格局的大背景下,欧盟与美国的摩擦日益加剧,也使得欧洲更加关注对华贸易逆差。化工行业作为中欧贸易版图中重要的组成部分,自然会成为压力最为集中的区域之一。但对硝基甲苯调查同时也在提醒我们:反倾销这类工具的使用,并非单纯的经济考量,更是政治选择,是对等性的象征,也是谈判桌上的筹码。一个鲜为人知的化学中间体,其实承载着中欧经贸关系在特定阶段的状态。
很难在当下就下定论,说这起调查会带来什么实质性的改变。全球化工贸易格局的短期变化,不会因为一个小品类的关税而发生根本性的颠覆。但它确实为观察中欧贸易摩擦提供了一个独特的视角,让我们得以窥见双方在这一小切口上,小心翼翼地传递各自的分寸感。而这种分寸感,或许才是当前中欧经贸关系最真实的写照。

