

前两天邻居敲门,说孩子明年上小学,学区房看了八个月,一直没下手。最近刷到“10月全国房贷贴息、首套实际利率2%出头”的说法,想再等文件下来再买。我把他的贷款截图翻了一遍,先讲清楚一件事:银行合同利率和财政贴息后的实际支出,不是同一个数。
9月20日最新LPR,1年期3.0%,5年期以上3.5%,已经连续16个月没动。首套商贷实际合同看城市和银行加点,广州主流银行首套最低按3%执行,个别外资行2.7%;公积金首套5年以上2.6%,二套3.075%。网上传的“2.0时代”,如果LPR不降,靠的就是财政在合同利率之外补一块。
按100万元、30年等额本息算,合同3.0%月供约4216元;如果财政按等效1个百分点贴息,实际支出约3696元,每月少520元。贴息只补1年,省约6240元;补3年,省约1.87万元。第4年恢复合同月供,不能按“30年都是2%”还。

目前没看到国务院、财政部、央行、住建部发布“10月全国统一首套房贷贴息”的正式文件。财政部等推的个人消费贷贴息延长到2026年12月31日,覆盖购车、装修、家装家电等,不涵盖购房按揭。8月21日国新办发布会提到继续优化消费贷贴息,购房仍不在其中。所以“所有房贷10月自动减息”这种说法,和已落地的地方政策不是一回事。
南京3月出政策,卖旧买新按新贷总额1%贴息,全市总资金1亿元,先申先得;所购新房要在2026年12月31日前网签,旧房过户可放到2029年12月31日。
上海8月21日到2027年3月31日,外环外买新房、网签前后1年内卖出上海二手房,按新房贷总额1%补贴;贷款不超500万元按1%,超500万元单套最高5万元,全市总盘2亿元。卖外环内二手可再叠加3万元,单套最高8万元。
广州卖旧买新按新贷总额1%,贷款不超300万元按1%,超300万元单套最高3万元,总资金2亿元,按季度摇号。西安总盘5000万元,卖旧买新按购房总价1%,单套最高2万元。
成都8月25日到12月31日买新房用公积金,首付最低15%,按实际公积金利息补20%,期限1年、最高2.5万元,免申即享;按144万元、2.6%、30年测算,前12个月利息约3.7万元,20%补约7400元。
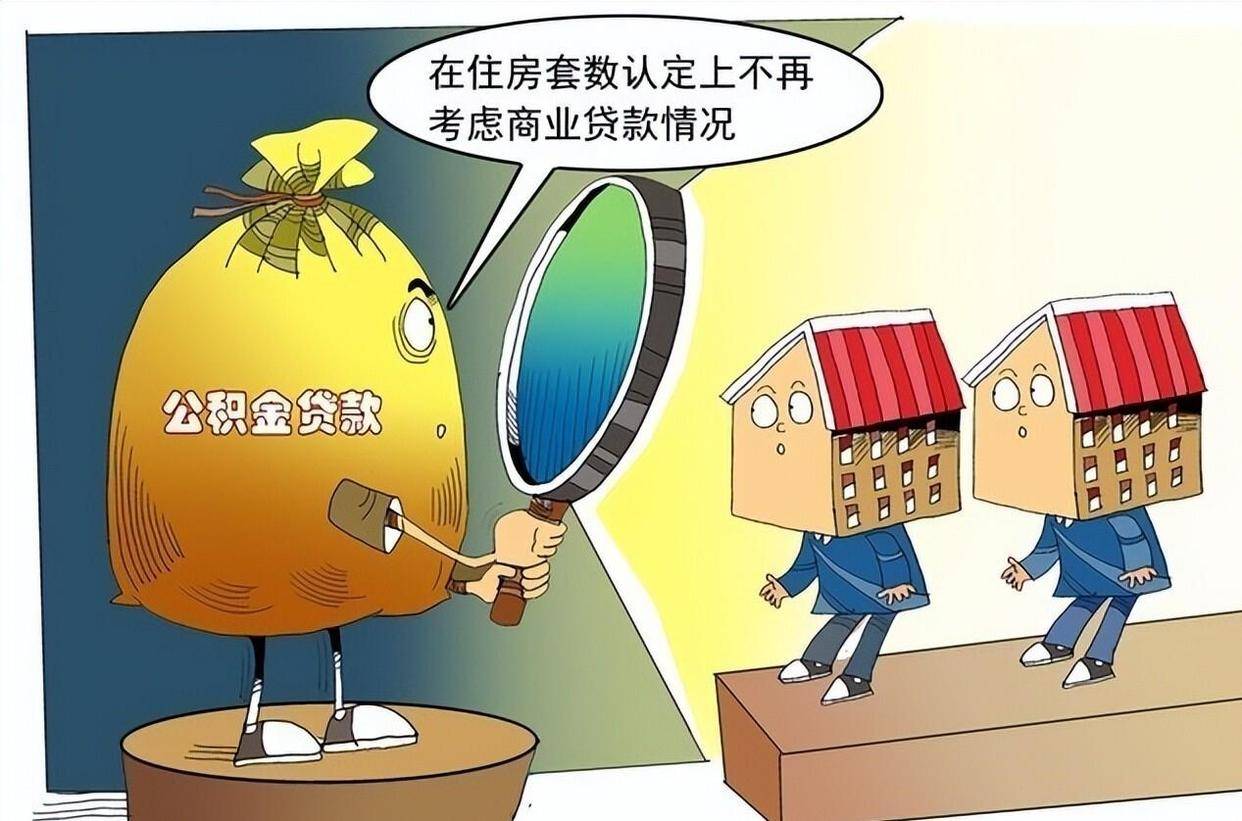
大连的做法不一样,7月24日到2027年12月31日审批的二套公积金贷款,按实际利息15%补贴,最长3年,免申即享。100万元、30年、二套公积金3.075%测算,前3年补贴约1.34万元。这是目前已落地城市里少见的二套公积金贴息,不等于全国二套商贷都能拿。
中指研究院统计,2026年以来超20地出台或优化房贷贴息。模式主要三类:按贷款金额比例,如南京、上海、广州;按已还利息比例,如成都、大连;公积金对特定群体贴息,如苏州35岁以下或毕业10年内本科,公积金利息50%、12个月、最高5万元。共同点是定向、限额、有期限,不是人人自动减。
邻居这种情况,孩子上学时间固定,不用只等“全国文件”。先看所在城市有没有新房首套、公积金、卖旧买新三类贴息;再让中介把网签时间、贷款银行、补贴申领材料列出来。
上海、南京、广州都要求卖旧和买新在时间窗口内,南京旧房过户最晚可到2029年,但新房网签截止2026年12月31日,错过网签就拿不到这一轮。
月供测算别只算贴息后。100万、3%合同30年月供4216元,若地方只贴1年,后面29年仍按4216元还;若组合公积金和商贷,多数城市只补公积金部分,成都组合贷商贷不补。二套商贷、存量老贷目前不在多数地方贴息范围,老贷可单独问银行商转公、存量利率重定价,不把“10月统一贴息”算进家庭现金流。
中介说“利率进2%”时,让他写清楚三件事:合同写多少、财政补多少、补到哪个月。只给“实际成本2.05%”不给起止日期的,按1—3年临时成本看,不按30年贷款成本签合同。