

亚洲燃油市场的紧绷神经,在裂解利润暴涨的数字里直接体现了出来。
汽油裂解利润冲到每桶50.53美元,柴油直接飙到75美元。在新加坡,轻质馏分油库存掉到了五年来的最低点。
澳大利亚那边甚至紧急启动了库存评估。起因很直接:10月1日前后,中国几家主要炼油商除了保障香港和澳门,暂停了面向其他地区的成品油外销。
外面很多人觉得这是敲打。但算一下账就会发现,这首先是一道国内的算术题。
早在今年2月,美以对伊朗发动联合军事打击之后,全球石油供应累计损失了大概30亿桶。沙特阿美CEO此前公开透露,海湾地区有将近190万桶/日的炼化产能被迫停运。
中国从3月起就在收紧燃油出境配额。到了9月底,国内商业柴油库存比战前少了2000万桶,汽油库存也低了将近900万桶。
国庆假期摆在眼前,国内自用需求必须兜底。中石油取消了原定10月装船的部分汽油和航煤,民营炼厂像浙江石化在假期也没排出口船期。
把原本打算卖到海外的油截留下来填补自己的仓储,属于保供底线操作。
然而中国一旦收回货源,亚洲下游立刻感知到温差。
大家第一反应是看印度。印度手里有23座炼厂,每天能加工大约560万桶原油。
论出货规模,印度2025年汽柴油和航煤合计卖了约4700万吨,比中国的2540万吨还要高出一大截。
但印度眼下自顾不暇。为了平抑本国供应,新德里先前调高了出口税,导致2026年前9个月这三项燃油出口同比缩减了约23%,少卖了将近800万吨。
虽然他们近期连续两次调低税率,9月份从中东买的原油也恢复到了1130万吨的高位,可产能拉满需要周期。指望印度立刻把中国留下的市场空白全部填满,根本不现实。
大国还在辗转腾挪,东南亚的小国已经退无可退。
这批国家的战略储备薄得惊人。国际能源署划定的安全线是90天,印尼和越南手里握着的货只能撑20到23天,菲律宾连两周都不到。
这种底子根本经不起风吹草动。
早在3月份美伊冲突爆发后,类似的一幕就演练过一次。当时越南和中国先后控流,柬埔寨直接有三成加油站关停,老挝四成网点断货,泰国不仅停了出口,还把公共交通运力砍掉30%。
菲律宾马尼拉一度有六成加油站无油可加,公务人员甚至被安排一周只上4天班来省油,当月通胀率直接冲上7.2%。
经不起震荡的不仅是东南亚,全球库存本身就存在巨大的水分。
10月5日,沙特阿美CEO纳赛尔在伦敦能源情报论坛上讲得很直白。全球商业石油库存看似有不到60亿桶,但大部分在物理调度上根本无法迅速推向市场。
冲突发生以来,全球耗掉了近30亿桶供应,各方应急投放了大概10亿桶,要把这些家底重新攒起来,至少需要两年时间。
西方阵营给出的解法同样治标不治本。
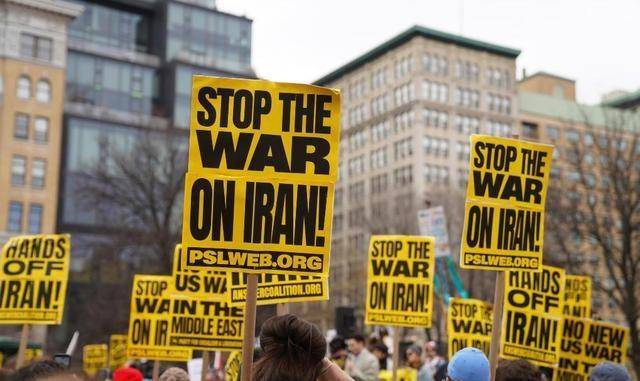
七国集团宣布在国际能源署协调下拿出1亿桶储备,前20天主打柴油。中国社科院研究员王永中算过这笔账:目前全球柴油每天缺口约150万桶,前期集中投放确实能在短时间内对冲一半缺口,把柴油价格按住。
可放到原油大盘子里,每天80万桶的释放量,只占全球日均1亿桶消费量的千分之八。
更麻烦的是中东每天损失约300万桶炼化能力,俄罗斯也有30%的产能受损。前端的原油和中端的成品油完全是两码事。
地里抽得出原油,不等于加油站就有柴油。
四年前欧洲吃过同样的亏。2022年俄乌冲突升级后,欧洲限制俄方柴油进港,自身库存掉到十年谷底。
欧洲当时每天要烧掉650万桶柴油,自己炼厂只能出500万桶,天天指望外面运150万桶来平账。加上疫情期间淘汰掉了110万桶/日的炼能,工厂一旦关门,几年都缓不过劲来。
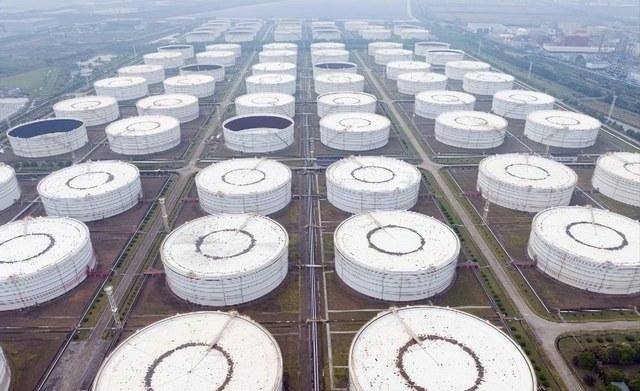
眼下轮到了亚洲。
中方这轮操作本质上是退回防线保自身基本盘。可当最大的区域供给方退后一步,整个链条的脆弱立刻暴露无遗。
替代选项找不到,应急库存调不动,受损的炼化产能又不可能一夜之间补齐。如果外部地缘摩擦再起波澜,这套本就紧绷的供应体系,还能经得起几次这样的内部回撤?