津巴布韦的矿产资源,一直像一颗沉睡的种子,蕴藏着巨大的潜力。然而,这颗种子能否生根发芽,长成参天大树,却并非仅仅依靠土地和阳光,更需要精心的培育和合适的土壤。2026年中旬,津巴布韦副总统奇温加的访华,如同突然爆发的一声脆响,直击中国新能源企业的神经,也敲响了津巴布韦未来发展道路上的警钟。
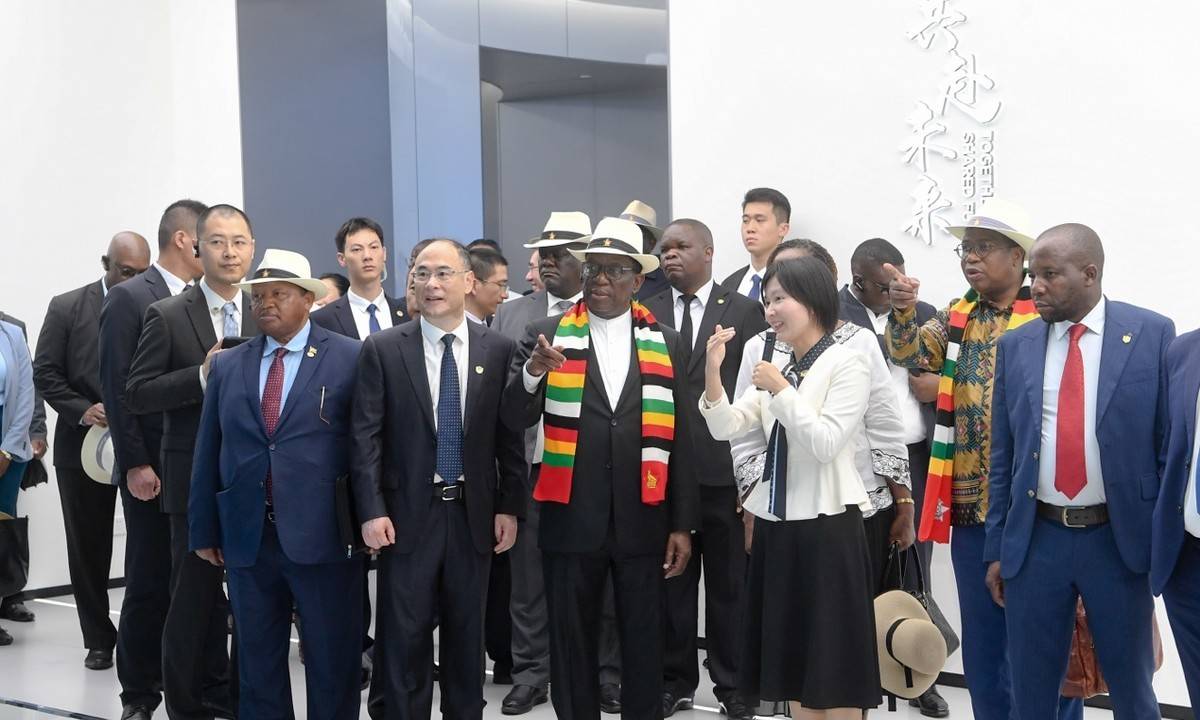
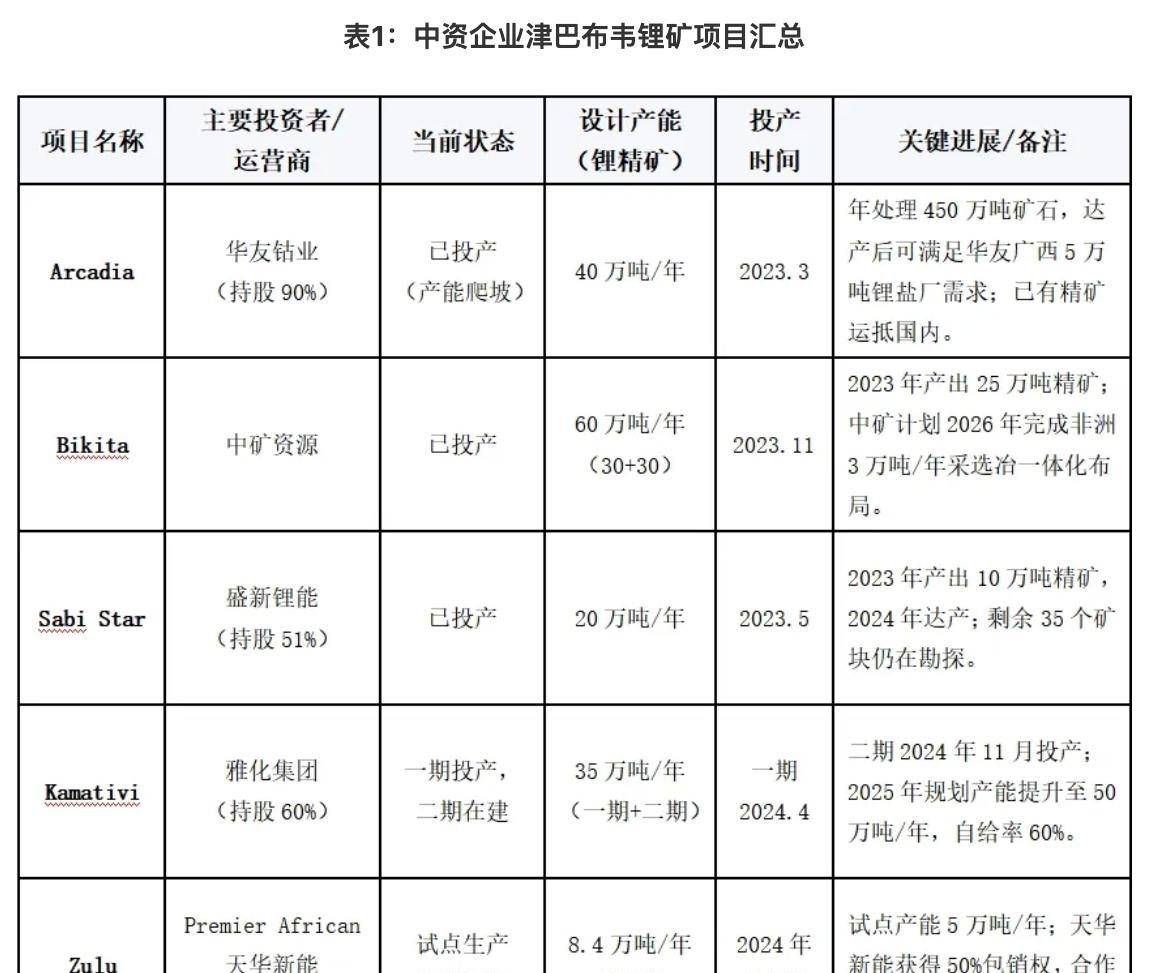
他坦率地表达了期望:既然中国企业在津巴布韦大肆开采锂、镍、石墨、锰等电池原料,为什么不能将电池制造环节也留在津巴布韦?过去的数年,华友钴业、中矿资源等中国企业已经投入超过20亿美元,但这笔巨额投资,在津巴布韦看来,远未达到预期效果。津巴布韦并非质疑中国企业的投入力度,而是坚信产业链的延伸,才是真正的价值所在。仅仅是挖矿,创造的只是有限的就业和税收,那些真正能够带来繁荣的制造业环节,却始终未能留在本土。
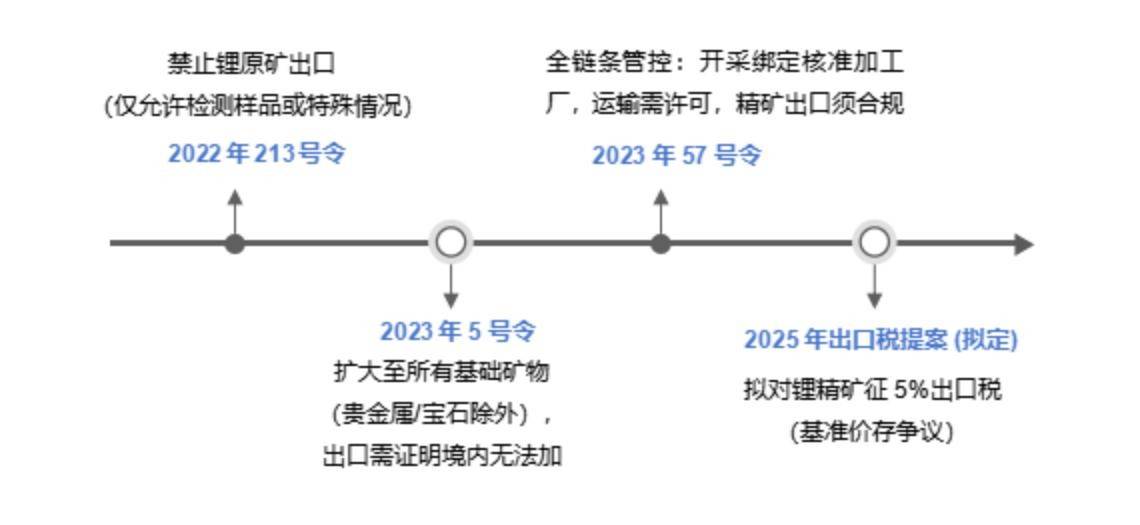
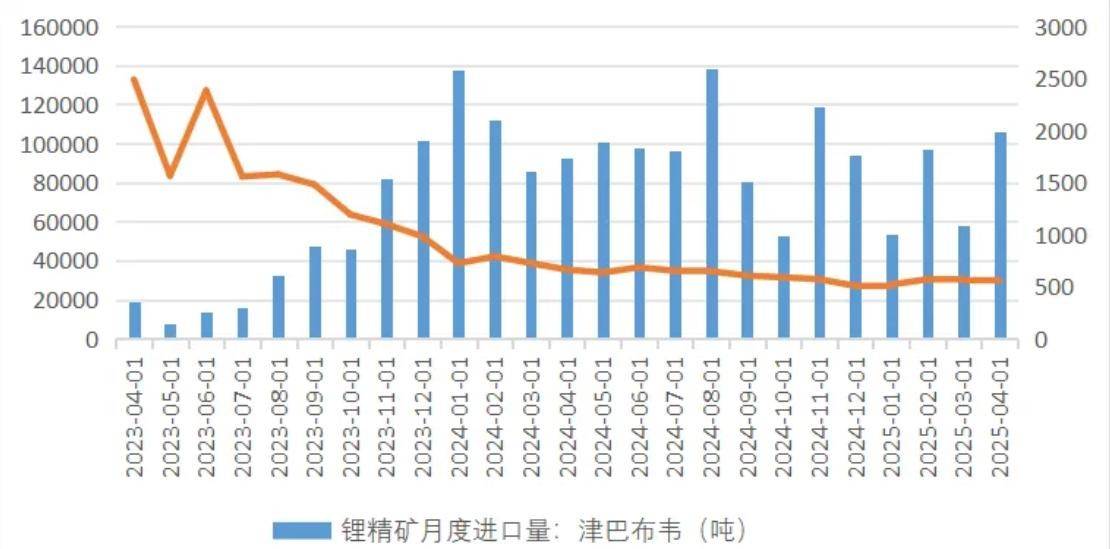
津巴布韦的政策调整,是这种战略转变的体现。从最初的不准出口未经加工的锂矿石,到如今计划禁止出口锂精矿,这并非一时兴起,而是深思熟虑后的结果。矿石经过选矿成为精矿,再进一步加工成硫酸锂、碳酸锂、氢氧化锂,才能进入正极材料、电芯和电池的制造过程。每一个环节,都需要更先进的工厂、更专业的工程师和更完善的配套企业,而附加值也随之水涨船高。资源国面临的普遍难题,就是矿产丰富,却缺乏发达的制造业,经济发展容易受到矿价波动的影响。津巴布韦不想停留在初级资源出口的泥潭,所以它正在一步步地升级政策,将企业往产业链上游推。 2027年1月起,禁止锂精矿出口的决断,便是赤裸裸的信号:矿可以挖,但不能只做最基础的原料出口。
奇温加的访华,也正是在这种背景下发生的。他深知中国企业是津巴布韦锂矿投资的重要力量,每次政策升级,中国企业都将首当其冲地面对选择。他希望能够借此机会,推动中国企业继续在制造业领域进行投资,将矿产资源转化为更多就业机会、税收收入和更稳定的供应链。
然而,从锂矿到电池的跃迁,并非一蹴而就。这其中的差距,远比简单的加法复杂。电池制造需要的不仅仅是锂盐,更是一套完整的产业生态系统。正极材料之外,还有负极材料、隔膜、电解液、铜箔、铝箔,以及大量的设备供应商和专业工程师。更关键的是,生产出来的电池需要找到强大的客户基础。中国电池产业的强大,并非仅仅源于锂矿的丰富,而是因为它拥有一个从原材料到整车和储能的完整产业集群,遍布着成百上千家紧密相关的供应商。而津巴布韦,目前还远远达不到这样的程度。更让人担忧的是电力供应,世界银行的报告显示,电力短缺和电网问题每年给津巴布韦造成的经济损失高达GDP的6.1%。大型电池工厂对电力、物流和工业配套的要求,与矿山自建的电源存在着天壤之别。 甚至,目前津巴布韦连锂盐这一关都尚未完全通过,只有华友钴业一家锂盐厂真正投产,其他的矿企仍在争分夺秒地建设自己的加工设施。要在如此短的时间内形成大规模的电池产业,实在过于乐观。
因此,中国企业固然会继续在津巴布韦加大锂加工投资,但这并不意味着它们会盲目地将整个供应链搬迁过去。 靠近矿山建设锂盐厂,有其现实的考量:原料就在旁边,降低运输成本,并且津巴布韦已经提高了出口门槛。然而,对于电池制造而言,客户的需求往往比原料的来源更为重要。如果主要市场仍然在中国、欧洲或者东南亚,那么将锂盐运到成熟的制造基地,再生产电池,可能仍然是更经济的选择。 这也正是资源型国家发展制造业时常常面临的困境:资源或许能够迫使企业留下初级的加工环节,却很难单凭资源就将整个制造业生态体系搬迁过来。 这次,津巴布韦真正想要改变的是与外国矿企打交道的方式。过去,它最急于做的是将地下的锂矿挖出来。随着矿山的建立,它逐渐意识到,矿产本身也可以成为一种筹码。限制原矿出口,促使选矿厂的建立;禁止锂精矿出口,推动锂盐厂的建设;如今,它又将目光投向了材料、电芯和电池制造。从津巴布韦的角度看,既然矿产资源掌握在手中,就应该尽可能多地将工业环节留在国内。 但对于中国企业来说,答案并非简单的有矿就建厂。中国企业已经在津巴布韦建立起锂产业链的雏形,这是一笔宝贵的财富。津巴布韦的目标是抓住这个起点,将其向更深处延伸,但这需要的是一整套工业体系,而不仅仅是一座矿山。 真正困难的地方,或许就在于此。#头条精选-薪火计划#

