

最近翻到一份2026年初由中国美国商会发布的调研报告,里面有几个数字挺有意思。仔细对照华盛顿这几年喊得震天响的"脱钩论",你会发现一个相当割裂的现实——嘴上说要走的人没走,反倒在悄悄加码;而真心想来的另一边,却被一道道无形的门挡在了外面。
这种割裂,恰恰是当下中美经贸关系最真实的样子。先来看一组数据。从1979年中美正式建交那年算起,两国之间的贸易额还不到25亿美元。
四十多年过去,到了2023年,这个数字已经冲到了6600亿美元以上。简单做个除法,增长超过两百倍。但贸易数字只是表层。
真正能反映两国经济咬合深度的,是那7万多家在中国扎根的美国企业,是累计超过1.2万亿美元的投资存量,是每年至少500亿美元被装进美国股东口袋的利润。这三个数字摞在一起,意味着什么?
意味着过去四十多年里,几乎每一个工作日都有美国企业在中国某座城市挂牌开业;意味着今天美国资本市场上那些耳熟能详的大公司,财报里几乎都绕不开"China"这一栏。2026年初的这份商会调查,把这种"嘴上说不要,身体很诚实"的现状摊得更开了。
报告里有个数据值得划重点:79%的受访企业对2026年中美关系持积极或中性态度,这是近五年来的最高点。52%把中国列为全球前三大投资目的地。
盈利层面也在回暖——过半美企预计2025年能赚钱,比一年前高出6个百分点,亏损企业占比降到了14%。商会会长何迈可的原话大意是:来自中国官方的信号是积极的,开放外资、放宽准入的承诺一直在落地。
如果光看数字不够直观,那看两个具体的例子。特斯拉上海超级工厂——一片临港的荒滩,六年多时间下线了第400万辆整车,零部件本地化率干到了95%以上。
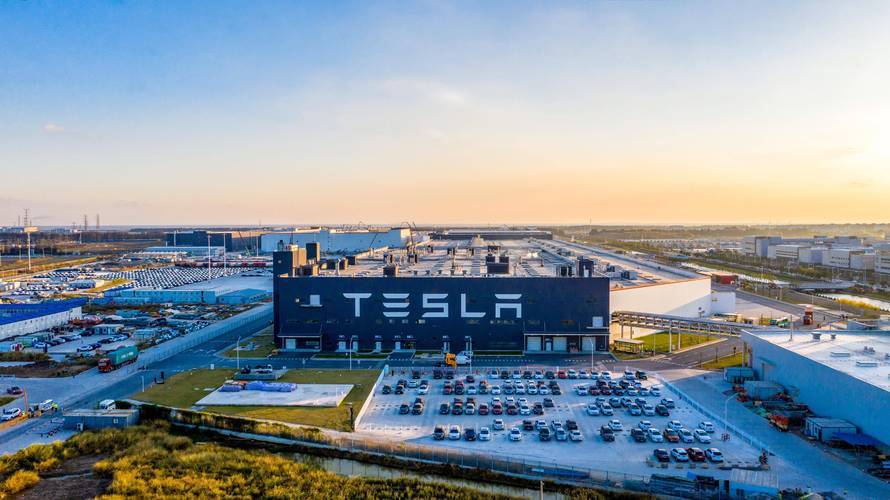
这不是一家工厂的成功,这是整个全球电动车产业链在中国找到了最优解。再看苹果,库克这两年频繁飞中国,北京、上海、深圳挨个跑,背后逻辑很简单:大中华区在苹果全球营收版图里的分量,丢不起。
我想说的是,商业决策从来不会听政客喊口号。一家公司愿意把几十亿、几百亿美元押在某个市场上,它一定算过账。
当一家美国企业的研发、生产、销售三套体系已经和中国深度绑定时,"撤离"两个字写在新闻稿里很轻,但落到财务报表上,可能就是几年甚至十几年的伤筋动骨。
但镜头一转到大洋彼岸,画风就完全变了。商务部的数据显示,截至2023年底,美方在华实际投资累计982.3亿美元,仅2023年新设的美企就接近2000家。
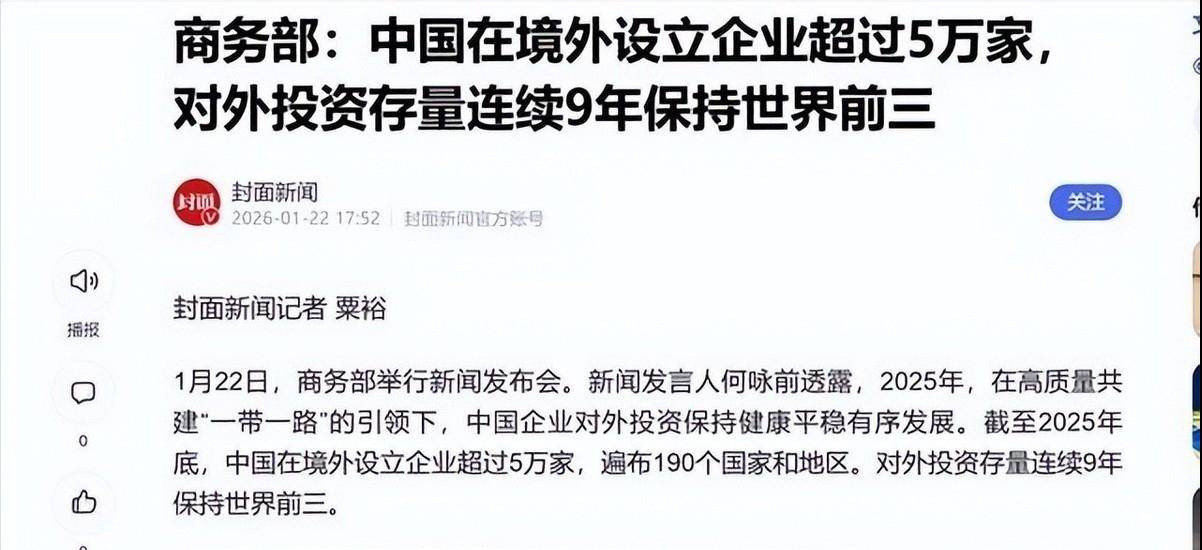
反过来看中国企业在美国——实体数量大约5000家,听起来不少,但累计投资额跟美企在华的体量比,差着量级。为什么会这样?
不是中国企业不想去,是去了大概率撞墙。挡在门口的那道"安检"叫CFIUS,全称美国外国投资委员会。
只要项目沾上半导体、通信、AI、关键基础设施这些关键词,几乎注定要进入一轮又一轮的反复审查。中国企业投资美国敏感行业面临更高的审查成本和不确定性,部分项目因此重组、延迟或放弃,但不能说相关交易几乎都会被否决。
TikTok那场旷日持久的"剥离剧"已经演了好几季,剧本只有一个理由——"国家安全"。华为更早,2019年被列入实体清单后,芯片、操作系统、供应链一刀一刀地被切。
这些案例真正可怕的地方不在于个案本身,而在于它制造了一种弥漫整个中国企业界的"寒意"——很多原本筹划赴美的项目,看完这两部剧,自己就把方案撤回去了。更有意思的是数据对比。
2022年,美国在对华服务贸易上拿了265.7亿美元顺差;同年美资企业在中国市场的销售额是4905.2亿美元,中资企业在美销售额只有786.4亿美元,差额超过4000亿美元。这一差额说明美资跨国企业在中国拥有更庞大的本地经营规模,也说明中美企业跨境经营能力和投资历史存在显著差异。
我每次看到这组数字都想问一句:那些天天在国会喊"美国吃亏"的政客,是真没看过数据,还是装作没看见?所谓的"不公平",根子根本不在所谓的市场竞争,而在于单边设置的准入门槛。
这里就引出了一个关键问题——美国市场进不去,中国资本是不是就憋在国内出不来了?完全不是。
2025年9月发布的官方统计公报给出了答案:2024年中国对外直接投资流量1922亿美元,同比增长8.4%,占全球比重11.9%,连续13年位列全球前三。截至2024年末,对外投资存量累计3.14万亿美元,连续八年稳居全球前三。
地理流向更值得玩味。2024年,将近八成的对外投资流向了亚洲,其中对东盟的投资同比增长36.8%。对欧洲增长25.3%,对大洋洲增长113.7%,对"一带一路"沿线国家增长22.9%。
说白了,美国关上的那扇门,挡不住中国资本去敲世界上其他190个国家的门——截至2024年底,中国企业在境外设立的实体超过5.2万家,资产总额超过9万亿美元。最典型的样本是新能源汽车。
比亚迪2025年在泰国、巴西已经投产整车工厂,匈牙利、印尼的工厂也在路上,业务覆盖119个国家和地区,欧洲新车注册量同比飙了260%,2026年前几个月仍保持较快增长。宁德时代在德国图林根、匈牙利布局电芯产线,深度切入欧洲车企供应链。
这种全球化的速度和广度,五年前都不敢想。中国贸促会此前发布的对外投资意向调查显示:近八成中国对外投资企业表示要扩大或维持海外布局,近九成企业看好前景。这说明出海这件事,已经从"试一试"变成了"必须做"。
写到这里,我想抛几个自己的看法,可能不一定对,但确实是看完所有数据后绕不开的几个判断。第一,所谓"脱钩",本质上是一场政治表演,而商业世界根本不买账。
美企在华投资数据、盈利预期、信心指数全部在回暖,这不是被谁忽悠出来的,是企业自己拿计算器算出来的结果。资本最聪明,它只听利润的话,不听口号的话。
当7万家美企用四十多年时间、1.2万亿美元真金白银在中国市场扎根时,任何政客想用几次听证会、几个行政命令把这种深度绑定拆开,难度堪比拆解一座已经盖好的高楼。第二,中美之间真正不对等的不是贸易逆差,而是市场准入。
美企在华销售额4905亿美元 vs 中企在美销售额786亿美元,这个4000多亿美元的差额,比起特朗普政府动辄拿来说事的商品贸易逆差,要更能说明问题。
它告诉我们:所谓"美国吃亏"是一个被构造出来的政治叙事,真实情况是美企在中国市场里赚得盆满钵满,而中企在美国市场里寸步难行。第三,CFIUS模式正在反噬美国自己。
当一个国家把"国家安全"这把伞撑得越来越大,几乎所有跨境投资都能被装进去时,结果就是外国资本——不只是中国资本——都会重新评估去美国的成本。短期看是挡住了竞争对手,长期看挡住的可能是美国自己作为全球资本汇聚地的吸引力。
第四,中国企业的出海已经不再依赖任何单一市场。这是过去三年最深刻的变化。从前讲"出海",潜台词往往就是进入欧美。
现在不一样了——东盟、中东、拉美、非洲、东欧、大洋洲,每一个区域都在被认真对待,每一个市场都在被精细经营。这种多元化布局的好处是显而易见的:再没有哪一个国家能凭一己之力卡住中国企业的脖子。
你能从数据里读出两种完全不同的国家心态。
一种是开放、自信、欢迎竞争的心态,所以才敢继续把市场大门越开越大;另一种是焦虑、防御、试图用行政手段冻结产业流动的心态,所以才会一而再再而三地动用国家安全审查。历史上从没有哪个大国是靠"关门"走向强大的,靠的都是"开门"。
当一边在拼命堆积关税壁垒和投资审查时,另一边却在用真金白银吸引全球资本,这场较量的胜负,其实早在结果出来之前就已经埋下了答案。那7万家美企用脚投的票,那1.2万亿美元砸下去的诚意,比国会山上任何一场听证会都更有说服力。