美国财政部长贝森特在电视荧幕前,语速沉缓,每一个字都像是经过精密计算。他提及,伊朗手中尚能自由调动、运往中国的那批石油,恐怕在两周之内就会告罄。之后,伊朗便无力再换取所需物品,而中国也无法再获得额外的石油供应。这话甫一出口,中文互联网便瞬间沸腾。标题党们争先恐后地加工修改,最终定格成一句引人注目的标题:中伊石油贸易两周内归零,中国一滴油也拿不到了! 然而,倘若细致翻阅贝森特的访谈录像,逐帧回放,便会发现一个被有意忽略的关键术语:浮动库存。 他所指并非伊朗地底下的油田,也非伊朗长期的石油出口能力,甚至不是中伊石油贸易的整体情况。贝森特谈论的是一批已装船、漂浮在海上、正等待交割的存量原油。存量,与产能截然不同。短期行为,远非永久不变的现实。然而,信息的传播逻辑,往往忽视这些细微之处。越是极端,越容易获得人们的信任。越是耸人听闻,越容易被广泛传播。那么,问题随之而来:贝森特为何要在电视节目中,为一批海上浮仓的原油设置倒计时?他真正的信号,究竟是想传递给伊朗、中国,还是华尔街? 要解答这个问题,我们必须追溯这批石油是如何漂浮在海上的。
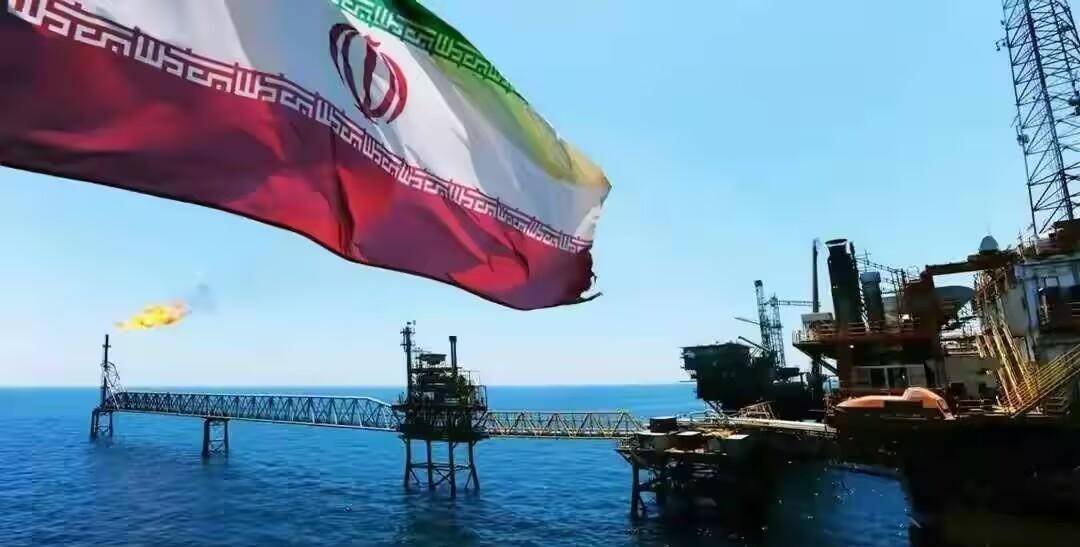
2026年春季,美国对伊朗采取了前所未有的强硬手段。这并非制裁名单上简单添加几个名字的制裁,而是直接派遣军舰封锁了阿曼湾和霍尔木兹海峡,将伊朗的石油码头严密封锁。四月中旬,路透社获取到美军中央司令部的通知:所有未经美方许可驶离伊朗港口的油轮,都可能遭遇拦截、改道,甚至被扣押。人道主义物资尚可通行,但必须接受严格的核查。此举一出,伊朗本土的油库很快便堆积如山,不堪重负。 摩根大通当时做了一项计算:伊朗陆上储罐的剩余空间,仅够维持22天的出口量。如果石油无法运出,16天之后油井就不得不被迫减产,30天左右则需要进行大规模的停产。油井一旦停止生产,重启远非易事。地层压力会发生变化,设备会生锈,管道会被堵塞,重启成本高得令人咋舌,部分产能甚至可能无法恢复。 伊朗人找到了一种巧妙的应对方式:将石油装入油轮,漂浮在公海上。这就是所谓的海上浮仓。国际能源分析机构在七月初的统计数据显示,伊朗在途、海上漂泊的原油和凝析油的总量超过五千八百万桶。有些更宽泛的统计口径甚至将数字推至六千八百万桶。这些油轮多数挂着等待指令的旗帜,有的甚至直接标记为新加坡,在马六甲海峡附近进行船对船的转运,以规避美国的航运追踪。超过九成的油轮没有明确申报的目的港。简而言之,这便是一个漂浮在海上的巨型油库,既无法销售,又舍不得关闭油井,只能暂时囤积。
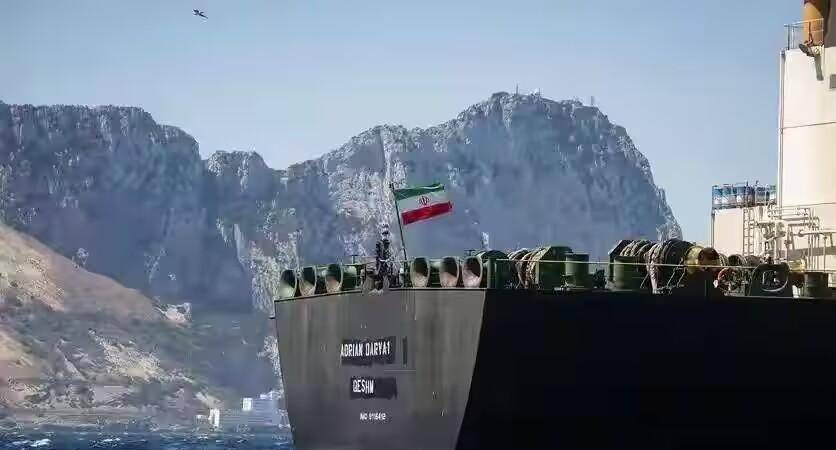
转机出现在2026年六月。美伊在第三方斡旋下,达成了一份为期60天的谅解备忘录。6月22日,美国财政部外国资产控制办公室正式发布了一般许可豁免,有效期至8月21日。在60天的时间里,封锁措施有所放松,伊朗得以集中装运之前被堵住的那批原油。伊朗抓住了这个宝贵的窗口期,不遗余力地进行外发货。绝大部分原油流向了一个方向,中国。美国国会听证材料和多家研究机构的报告都明确指出:在最近的两年里,中国承接了伊朗超过八成,甚至接近九成的原油出口。伊朗提供的价格低于国际基准价8到10美元一桶,对于那些愿意承担风险的炼厂来说,吸引力足够巨大。 便宜,自然有它的代价。油轮保险需要额外支付费用,船东必须承担被美国制裁的风险,结算渠道必须绕开美元系统,这些成本最终都反映在了折扣中。然而,这个窗口期仅仅允许浮动库存的出货,并非允许伊朗无限期地增加装运量。这一点,当时鲜有人注意到。当8月21日豁免到期,美国并未延期,重新收紧了海上管控。伊朗本土港口再次难以直接装新油出海。格局就此定型:浮仓只出不进。漂浮在海上的那批石油,卖一桶少一桶,没有新的补充。伊朗能做的,就是尽最大努力,在耗尽之前,将手中的筹码换成急需的物资和现金。 贝森特在9月底的那番话,正是基于此背景之下说出的。他的数据来源是全球大宗商品航运追踪的权威机构,该机构依靠卫星船舶定位、油轮装卸港口记录和海关提单数据来统计原油海运流向。美国财政部和国会能源报告长期引用这家机构的数据。数据显示:自美国7月重启封锁之后,伊朗浮仓原油从9月初的约2900万桶,下降到9月下旬的约1500万桶。按照当时交付的节奏,这部分存量大概率会在10月上旬到中旬消耗完毕。两周,并非随口而言,而是建立在数据支撑之上的测算。然而,贝森特在电视上说出的内容,与自媒体标题所写的内容,却截然不同。他指的是:伊朗这批浮仓原油即将耗尽,一旦耗尽,伊朗在短期内很难新增出口运力,缺乏可以灵活变现的现货。而自媒体却将其加工成:中伊石油贸易要归零了,中国一滴油都拿不到了。前者是对短期存量的判断,后者则是对长期断供的结论。二者之间的差距,就是流量与真相的距离。贝森特从未宣称过伊朗原油生产能力归零,也从未宣称过中伊石油贸易将永久停止。他针对的仅仅是那批已经装船、漂浮在海上的存量货。存量耗尽,并不等同于产能枯竭。

但这批浮仓耗尽之后,伊朗确实会面临更大的挑战。石油出口是伊朗财政的第一大收入来源,占据了政府预算的大头。浮仓存量清空之后,短期内将失去新增原油变现的渠道,外汇收入会迅速萎缩。药品、粮食、基础工业备件的进口会受到挤压,本币贬值压力会增大,国内通胀和社会矛盾也会随之上升。美国财政部有一个名为经济狂怒行动的制裁计划,目标正是持续挤压伊朗的石油收入,逼迫伊朗在核谈判和地区武装问题上做出让步。国会报告测算,过去几年即便在持续制裁下,伊朗仍然依靠折价原油获得了上千亿美元的收入。浮仓耗尽之后,这笔现金流将显著收缩。但收缩并不等于断裂。 伊朗和中国之间,早已搭建了一套绕开美元的结算通道。人民币跨境结算,资金不经过传统系统;以货易货,原油直接换取基建物资、机械设备、药品和农产品;第三国中转,通过阿联酋、阿曼等海湾国家的账户进行商品对冲。这套体系的交易成本更高,流动性更差,单笔周期更长,并不适合大规模的常态化贸易。但它可以在显性海运通道受阻的时候,维持小规模的原油交付。这就是为什么能源分析机构普遍判断:即使公开的浮仓存量耗尽,中伊原油贸易也不会彻底归零,只是规模将大幅萎缩,交易方式转入隐性渠道。船对船转运在公海上完成,不直接停靠伊朗港口,提单和货权会进行特殊安排,很多国家的海关统计里根本不会标注伊朗来源。美国财政部自己的报告都多次提到这类隐性贸易的存在。浮仓清零是一回事,所有油路彻底堵塞是另一回事。 贝森特在9月底的那番话,本质上是一场针对浮仓的阶段性压力测试,而非决定性的伊朗石油终结。它会在短期内压缩伊朗对华原油的大规模显性贸易规模,但无法切断中伊之间所有石油往来,更不会导致中国原油断供。真正决定后续格局的,并非电视上的口头表态,而是美伊之间的外交博弈、全球闲置产能的释放速度,以及中国多年来持续建设的多元化能源安全缓冲体系。美国这套消耗浮仓的战略,存在几个明显的漏洞。
首先,它只能消耗已经装船的海上存量,无法摧毁伊朗油田本身的生产能力。路透社在封锁初期的数据显示,伊朗正常的原油产能大约为180到190万桶每天。即便在封锁之下,地下的油井依旧维持基础生产。只要未来美伊谈判出现缓和、美国豁免再次放开,伊朗可以重新装油外运。产能和可出口的现货,是两个截然不同的概念。 其次,伊朗会持续寻找替代方案。老旧油轮、新建浮仓、船对船转运、以货易货,贸易规模会萎缩,但不会完全清零。 第三,全球油价存在反向风险。如果伊朗石油收入枯竭,伊朗可能升级红海和霍尔兹海峡的航运袭击,打击其他国家的油轮,从而推升全球油价,反而损害美国和全球经济。
第四,市场存在对冲力量。俄罗斯、沙特、阿联酋具备闲置产能,并可调整减产政策来弥补缺口。美国自身也准备释放战略石油储备,计划以互换模式释放最多4000万桶战略原油以稳定市场供应。 供应缺口是存在的,但填补缺口的手段同样存在。 从复盘的角度来看,这件事有三个层面值得深入思考。 第一个层面,是对伊朗的影响。浮仓耗尽是一记重拳,直接击中了伊朗财政最脆弱的环节。短期外汇收入的萎缩,进口能力的下降,国内经济的压力上升,这些都是真实存在的。但伊朗并非没有缓冲:油井产能仍在,非美元结算通道已经运行多年,以货易货的贸易网络也拥有一定的基础。美国试图通过消耗浮仓来逼迫伊朗在谈判桌上做出让步,效果会存在,但不会如电视上所描述的那般立竿见影。伊朗会面临更大的困境,但不会因为一批浮仓耗尽而立刻崩溃。 第二个层面,是美国这套消耗战略的局限性。它只能消耗已经装船的海上存量,无法摧毁地下的产能;只能压制显性贸易,无法堵住隐性渠道;只能短期施压,无法带来长期的结构性改变。更关键的是,如果伊朗被逼到绝境,选择升级霍尔兹海峡的航运袭击,全球油价将会飙升,美国自身的通胀和民意也会受到冲击。 第三个层面,再次验证了一个朴素的道理:能源安全不能依赖任何单一来源。中国这些年所做的事情,包括增加储备、多元进口、推动新能源替代、搭建非美元结算通道,本质上都是在为各种极端情况预留缓冲空间。2026年国内能源自给率达到84.4%,风电光伏装机规模位居全球第一,这些数字背后是一整套降低外部冲击的长期布局。储备是缓冲,多元是保险,替代是方向。当别人在电视上发出倒计时时,真正管用的,是那些平时不显山露水的储备罐、管道线和结算系统。贝森特的两周倒计时,本质上是一场舆论战,也是一场心理战。但最终决定格局的,从来不是谁在镜头前说了什么,而是谁在镜头后面做了什么。

